板が厚いから安全、薄いから危険――短期売買でよく聞く説明ですが、静止した板だけでは実際の約定しやすさは判断できません。重要なのは表示株数ではなく、注文を出した瞬間にどれだけの数量を、どの価格まで滑らせず処理できるかです。本稿では板、歩み値、スプレッドを組み合わせ、発注数量を決める手順を具体化します。

板の厚みと流動性は同じではない
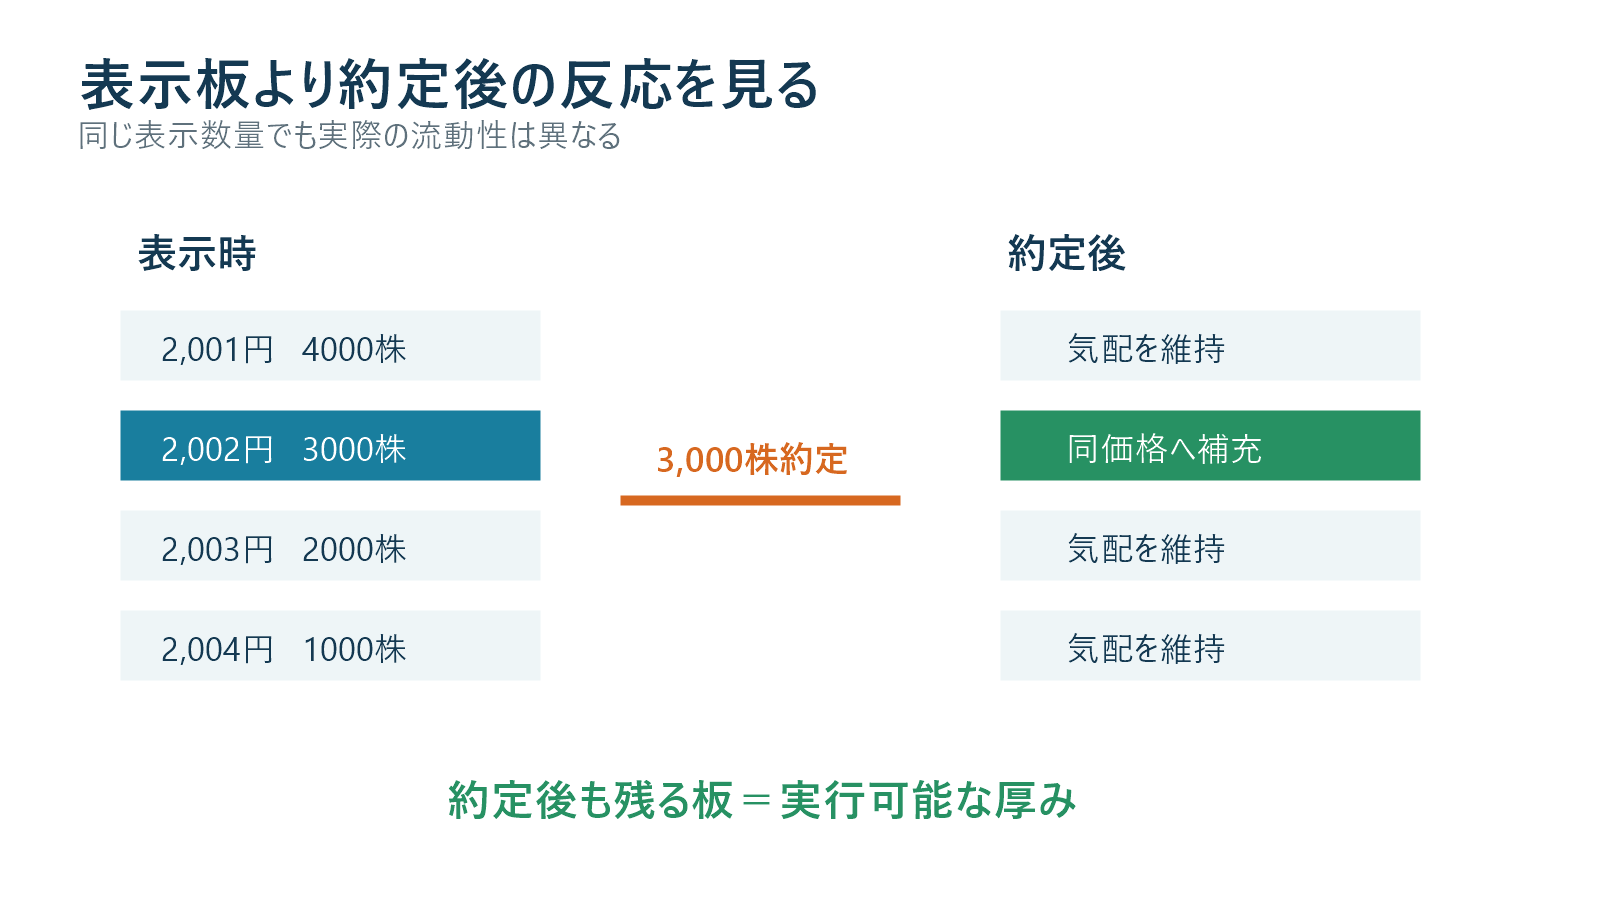
板は各価格に待機している指値注文の一覧です。最良買い気配と最良売り気配の差をスプレッドと呼びます。買い板が5万株あっても、約定直前に取り消されれば支えにはなりません。反対に表示は3,000株でも、売買されるたびに同じ価格へ注文が補充される銘柄は、見た目以上に流動性があります。したがって「厚さ」は在庫、「約定速度」は流れとして分けて観察します。
最初に見る4つの数字
第一はスプレッドです。株価2,000円で呼値1円なら1ティック、売買代金が小さく2〜3ティック空くなら成行注文の負担が増えます。第二は最良気配から3本分の累積数量、第三は直近1分の約定株数、第四は自分の注文数量です。自分の注文が直近1分出来高の何%か、売り板3本の何%かを計算すると、発注の市場への影響を概算できます。
具体例:800株を買えるか
架空銘柄Aの売り板が2,001円に300株、2,002円に500株、2,003円に1,200株、直近1分出来高が8,000株とします。800株の成行買いなら、理論上は300株を2,001円、500株を2,002円で約定し、平均価格は(300×2,001+500×2,002)÷800=2,001.625円です。最良売り気配だけを見た想定より0.625円高く、往復では手数料以外にも滑りが生じます。注文は1分出来高の10%なので、活発な時間なら処理可能でも、閑散時間には大き過ぎる可能性があります。
実効スプレッドでコストを測る
約定後に有利方向へ動けば滑りは回収できますが、毎回そうなる保証はありません。約定価格と発注時の仲値との差を実効スプレッドとして記録します。買いなら「約定平均値−発注時仲値」、売りなら逆です。仲値2,000.5円で平均約定2,001.6円なら片道1.1円、800株で880円です。20回分を集計し、戦略の平均利益が5,000円でも往復コストが1,500円なら、見かけの期待値を30%失っていると分かります。
板の三つの動き
注目するのは補充、逃避、吸収です。補充は約定しても同価格の数量が戻る動きで、参加者が継続的に指値を供給している可能性があります。逃避は価格が近づくと注文が消える動きで、表示数量を支えとして扱えません。吸収は大量の成行売りが出ても買い気配が崩れない状態です。ただし大口注文の意図は断定できないため、板だけで逆張りせず、実際の約定と価格反応で確認します。
歩み値で確認する順序
まず同一価格で何株処理されたかを見ます。次に処理後も気配が残るか、最後に次の約定価格が上か下かを確認します。たとえば2,000円の買い板が1万株あり、合計1万5,000株の売り約定を受けても2,000円を維持するなら補充が起きています。一方、1,000株の売りだけで板が消え1,998円へ飛ぶなら、表示は厚くても実行可能な流動性は弱いと判断します。
指値と成行の使い分け
ブレイク直後など価格優先なら成行に近い発注が必要になる一方、薄い板では想定外の価格まで食う危険があります。価格を限定した成行的指値、たとえば最良売り2,001円に対して2,002円まで許容する買い指値なら、最大滑りを制限できます。約定しない機会損失と、滑って期待値を失うコストを比較します。エントリー根拠が数分続く戦略なら待てますが、一瞬の材料反応では未約定率が高くなります。
注文を分割する基準
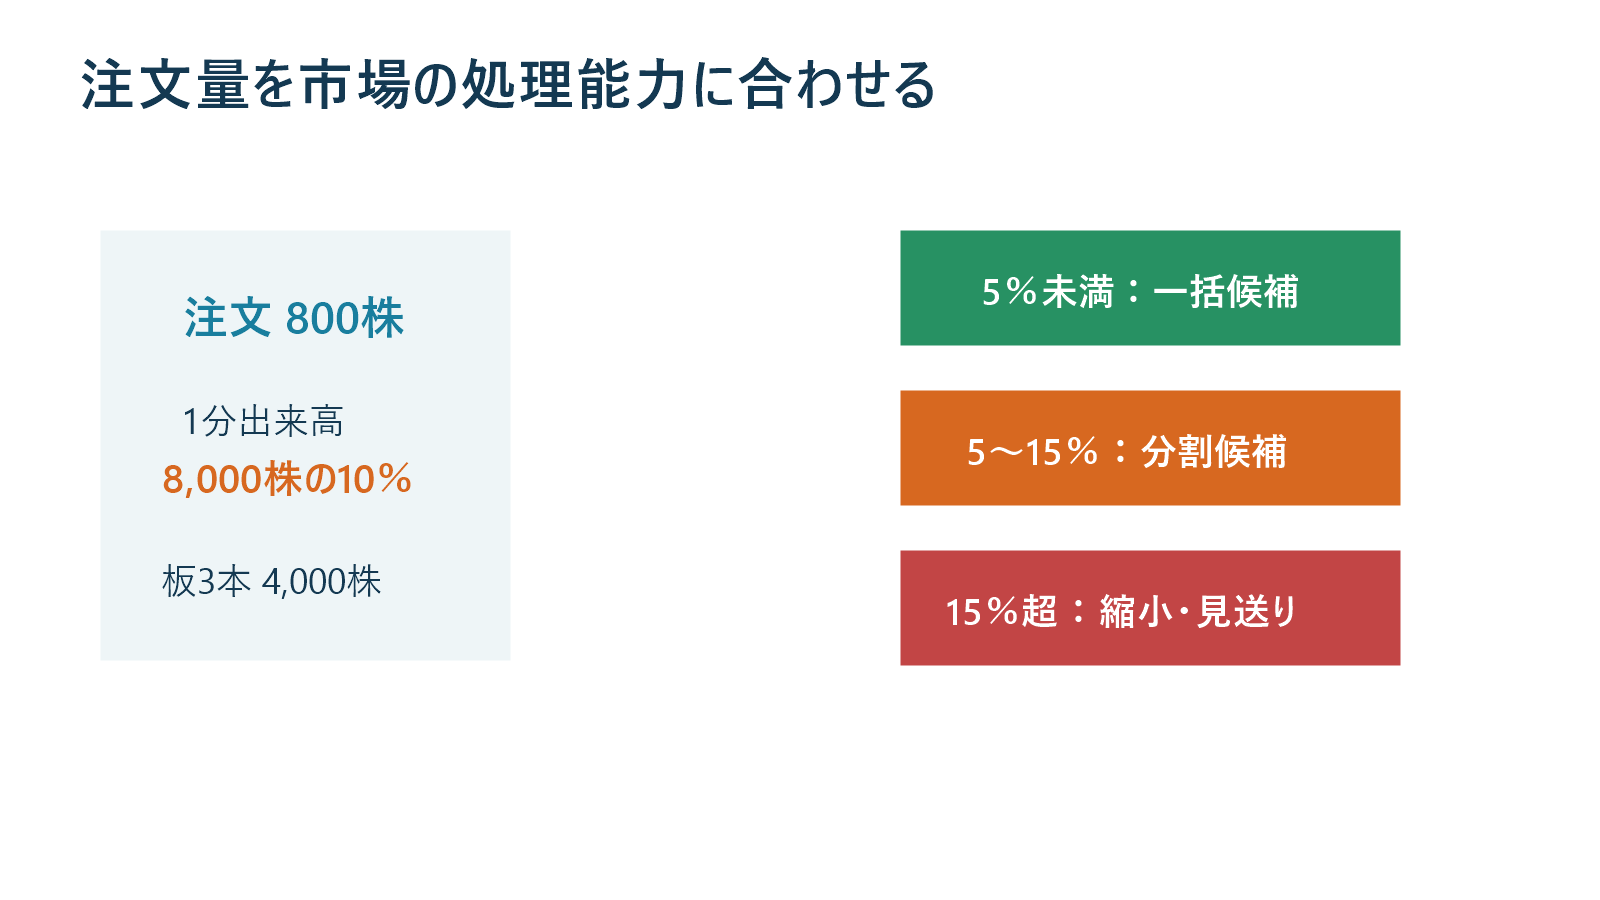
一律に100株ずつ分けるのではなく、直近1分出来高と板3本累積に対する比率で決めます。目安例として、自分の注文が直近1分出来高の5%未満かつ板3本の20%未満なら一括、5〜15%なら2〜3分割、それ以上なら見送りまたは時間をずらします。これは普遍的な基準ではありません。自分の約定履歴から、比率と滑りの関係を検証して調整します。
損切り時の流動性を先に測る
買えるかより、悪化時に売れるかが重要です。買い板3本が2,000株しかない銘柄を1,500株保有すると、通常の損切りでも板の75%を使います。相場急変時は注文が消えるため、平常時の数字に安全係数を掛けます。平常時に板3本の20%以内、決算や指数イベント前は10%以内に抑えるなど、出口側から株数を決めます。
寄り付きと大引けは別市場として扱う
寄り付きは注文が板寄せに集まり、連続約定中の板とは性質が異なります。寄った直後は気配更新が速く、スクリーン上の数字を見てから出した注文が古い板へ向かうこともあります。大引け前はリバランス注文で出来高が急増します。通常時間帯の平均滑りをそのまま使わず、寄り後5分、前場中盤、後場中盤、大引け前を別々に集計します。
見せ板を決めつけない
注文の取り消しが多いだけで違法な見せ玉だと断定はできません。高速な注文更新、他市場との裁定、リスク調整など理由は複数あります。個人トレーダーがするべきことは意図の推理ではなく、表示数量を信用せず約定実績へ重みを置くことです。不自然な板を誘導目的で利用する注文行為は避け、疑わしい挙動は取引所や証券会社の情報を確認します。
記録テンプレート
各取引で発注時刻、仲値、スプレッド、板3本累積、直近1分出来高、注文株数、平均約定価格、完了秒数、未約定株数を残します。買いと売りの両方を記録し、「注文比率5%未満」「5〜15%」「15%超」に分けて平均滑りを比較します。勝敗だけでは、良い発注を悪い相場で評価してしまいます。執行品質と売買判断を分離することが改善の近道です。
実践チェックリスト
- 最良気配だけでなく3本累積を確認したか
- 注文株数は直近1分出来高の何%か
- 損切り側の板でも退出できるか
- 許容価格を超える注文になっていないか
- 時間帯別の平均滑りを把握しているか
- 板の意図ではなく約定後の反応を見たか
板変化を比率で見る
絶対株数は銘柄ごとに桁が違うため、「買い板が1万株」のような比較は機能しません。最良3本の買い累積を売り累積で割った板比率と、直近30秒の買い約定量を総約定量で割った買い約定比率を併記します。板比率が2.0でも買い約定比率が35%なら、買い指値は厚い一方で実際には売りがぶつけられています。板と歩み値が同方向になった局面だけを強い状態として扱うと、静止画への過信を減らせます。
キュー順位と未約定リスク
同じ価格へ指値を置いても、原則として先に入った注文から約定します。2,000円の買い板が2万株あるところへ自分が500株を置けば、前方2万株が処理されるまで約定しない可能性があります。約定を待つ間に売り気配が上がれば置いていかれ、下がれば不利な方向へ向かう途中で約定しやすくなります。これを逆選択と呼びます。指値は必ず有利とは限らず、未約定率と約定後10秒・30秒の価格変化も記録します。
ブレイク注文の設計例
上値抵抗2,010円を超えたら買う計画で、2,011円の売り板が400株、2,012円が700株とします。予定数量1,000株を無条件の成行にすると2段を消費します。最初に300株を2,011円までの指値、突破後に出来高が増えた場合だけ残り700株を2,012円まで許容する方法なら、だまし時の初期損失を抑えられます。ただし分割で平均価格が悪化する場合もあるため、約定率、平均滑り、ブレイク成功率を一組で検証します。
損切り注文を迷わない準備
板が急に薄くなると最良価格へ戻るのを待ちがちですが、無効化水準を割った後の待機は執行改善ではなく相場観の変更です。エントリー前に「通常は2,000円指値、2秒で未約定なら1,999円へ変更、急落時は許容下限1,997円まで」のように価格と時間を決めます。板が消えた場合の最大滑りを1株5円、800株で4,000円として、当初の許容損失へ加算できる株数に縮小します。
検証で避けたい集計ミス
利益が出た取引だけ執行を確認すると、生存者偏向が生じます。取消注文、未約定、部分約定、見送りも母集団に含めます。また大型株と小型株、寄り付きと昼前を混ぜると平均値が役に立ちません。売買代金帯と時間帯で分け、中央値と90%点を見ます。平均滑り0.8円でも10回に1回が5円なら、損失上限は平均ではなく尾の値を前提にします。
逆指値の滑りを事前評価する
逆指値は条件到達後に成行へ変わる方式が多く、急変時の約定価格は指定水準と一致しません。支持1,980円割れで損切りする場合、1,979円以下の買い板累積が800株しかなく、保有が1,000株なら板を越えて滑る可能性があります。過去の同時間帯における1秒間の最大値動きと板消失率を調べ、通常損失8,000円に想定滑り3,000円を足した1万1,000円が上限内か確認します。
複数回発注のコストを比較する
分割は市場への影響を抑えますが、注文回数が増えるほど判断遅れと未約定が増えます。一括、2分割、4分割について、平均価格、完了時間、未約定率、発注後30秒の価格を比較します。2分割で平均滑りが1.2円から0.7円へ改善しても、完了まで40秒かかり利益機会を2円失うなら総合的には悪化です。執行コストを約定価格だけで評価しないことが重要です。
板を見ない方がよい場面
決算直後、特別気配明け、指数急変時は更新が速く、人が見た表示と注文到達時の状態が一致しにくくなります。この局面では板読みで精密に入ろうとせず、株数を通常の半分以下にする、価格が落ち着くまで待つ、許容価格付き指値だけを使う、といった単純な制約が有効です。情報量が増えたときほど判断精度が上がるとは限りません。
まとめ
板読みの目的は次の値動きを当てることではなく、自分の注文を期待値を壊さず執行できるか測ることです。表示数量、補充、取り消し、約定速度、スプレッドを分け、注文比率と実効スプレッドを数値化します。入口より厳しく出口の流動性を見積もり、時間帯別に記録すれば、薄い銘柄で利益を滑りに渡す取引を減らせます。
コメント