インフレが進み、物価とともに給与の額面も上がると、所得税の負担もじわじわ重くなることがあります。この現象を説明する際によく使われるのが、「ブラケットクリープ(bracket creep)」という言葉です。
ただし、日本の所得税には誤解されやすい点があります。税率区分を超えた瞬間に、所得全体へ高い税率がかかって税金が急増するわけではありません。実際の所得税額は、境界でも途切れず連続的に増えていきます。

ブラケットクリープとは
「bracket」は税率区分、「creep」は「じわじわ進む」「這うように上がる」という意味です。ブラケットクリープとは、インフレなどによって名目所得が増え、納税者の所得の一部が徐々に高い税率区分へ移っていく現象を指します。
例えば、物価が10%上昇し、それに合わせて給与も10%上がったとします。実質的な購買力はほとんど増えていなくても、所得税の税率区分や控除額が固定されたままであれば、所得の一部がより高い税率帯へ入ります。その結果、実質的には豊かになっていないのに、所得に対する税負担率が上昇することがあります。これがブラケットクリープの本質です。
日本の所得税率は7段階
2026年4月1日現在、日本の所得税率は5%から45%までの7段階です。国税庁の「所得税の税率」に掲載されている速算表は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円~194万9,000円 | 5% | 0円 |
| 195万円~329万9,000円 | 10% | 9万7,500円 |
| 330万円~694万9,000円 | 20% | 42万7,500円 |
| 695万円~899万9,000円 | 23% | 63万6,000円 |
| 900万円~1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円~3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
表だけを見ると、「330万円を超えたら税率が10%から20%へ一気に上がる」ように見えます。しかし、実際の計算はそうではありません。
税率は階段状でも、所得税額は連続的に増える
課税所得500万円なら、速算表を使った所得税の基準税額は次のように計算できます。
500万円 × 20% − 42万7,500円 = 57万2,500円
ここで重要なのが「控除額」です。この42万7,500円は単なる優遇措置ではなく、低い税率帯に属する所得部分まで20%で課税してしまわないよう調整するための数字です。
- 195万円までの部分には5%
- 195万円を超えて330万円までの部分には10%
- 330万円を超えて695万円までの部分には20%
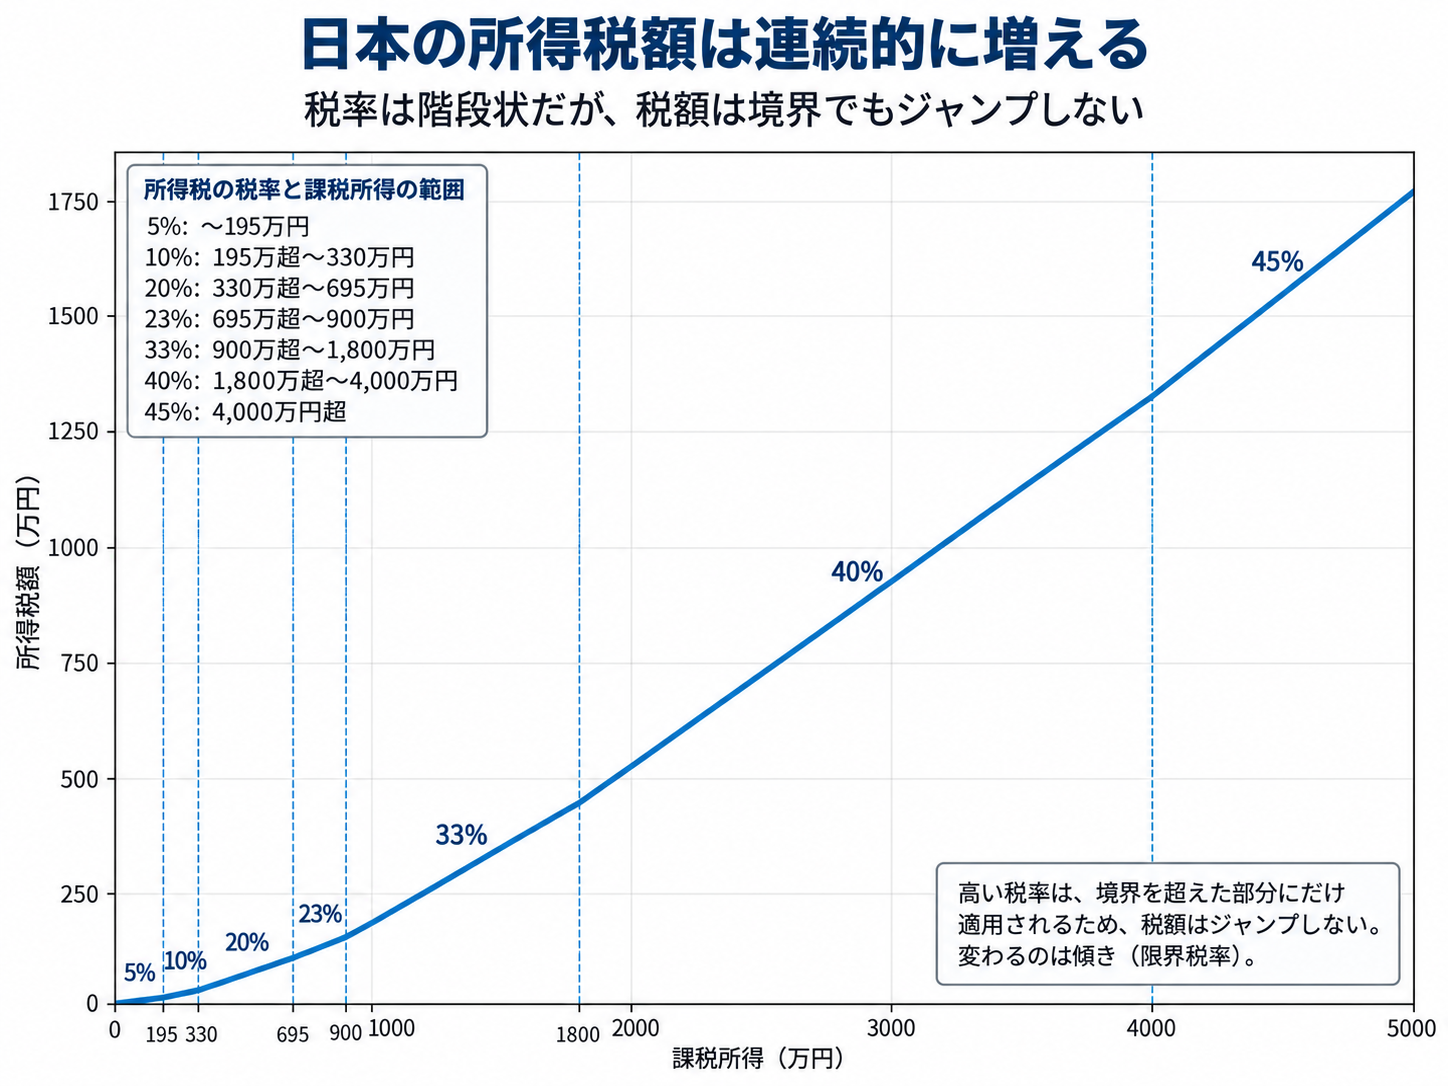
このように、高い税率は、その税率帯へ入った部分にだけ適用されます。課税所得329万9,000円の人が330万円を少し超えたからといって、所得全体へ突然20%がかかることはありません。
変化するのは税額そのものではなく、「所得がさらに1円増えたとき、その1円に何%課税されるか」という限界税率です。グラフにすると、税率は階段状ですが、税額は途中でジャンプせず、傾きだけを変えながらつながります。
「限界税率」と「実効税率」は違う
限界税率と実効税率は別物です。例えば課税所得が1,000万円なら、限界税率は33%です。しかし、所得全体に33%が課税されるわけではありません。
1,000万円 × 33% − 153万6,000円 = 176万4,000円
したがって、所得税だけを単純計算した実効税率は次のようになります。
176万4,000円 ÷ 1,000万円 = 17.64%
- 限界税率:33%
- 実効税率:約17.6%
「税率33%」と聞くと、所得の3分の1を所得税で取られるように感じますが、実際にはそうではありません。高い税率は上の所得部分にしか適用されないため、実効税率は限界税率より低くなります。
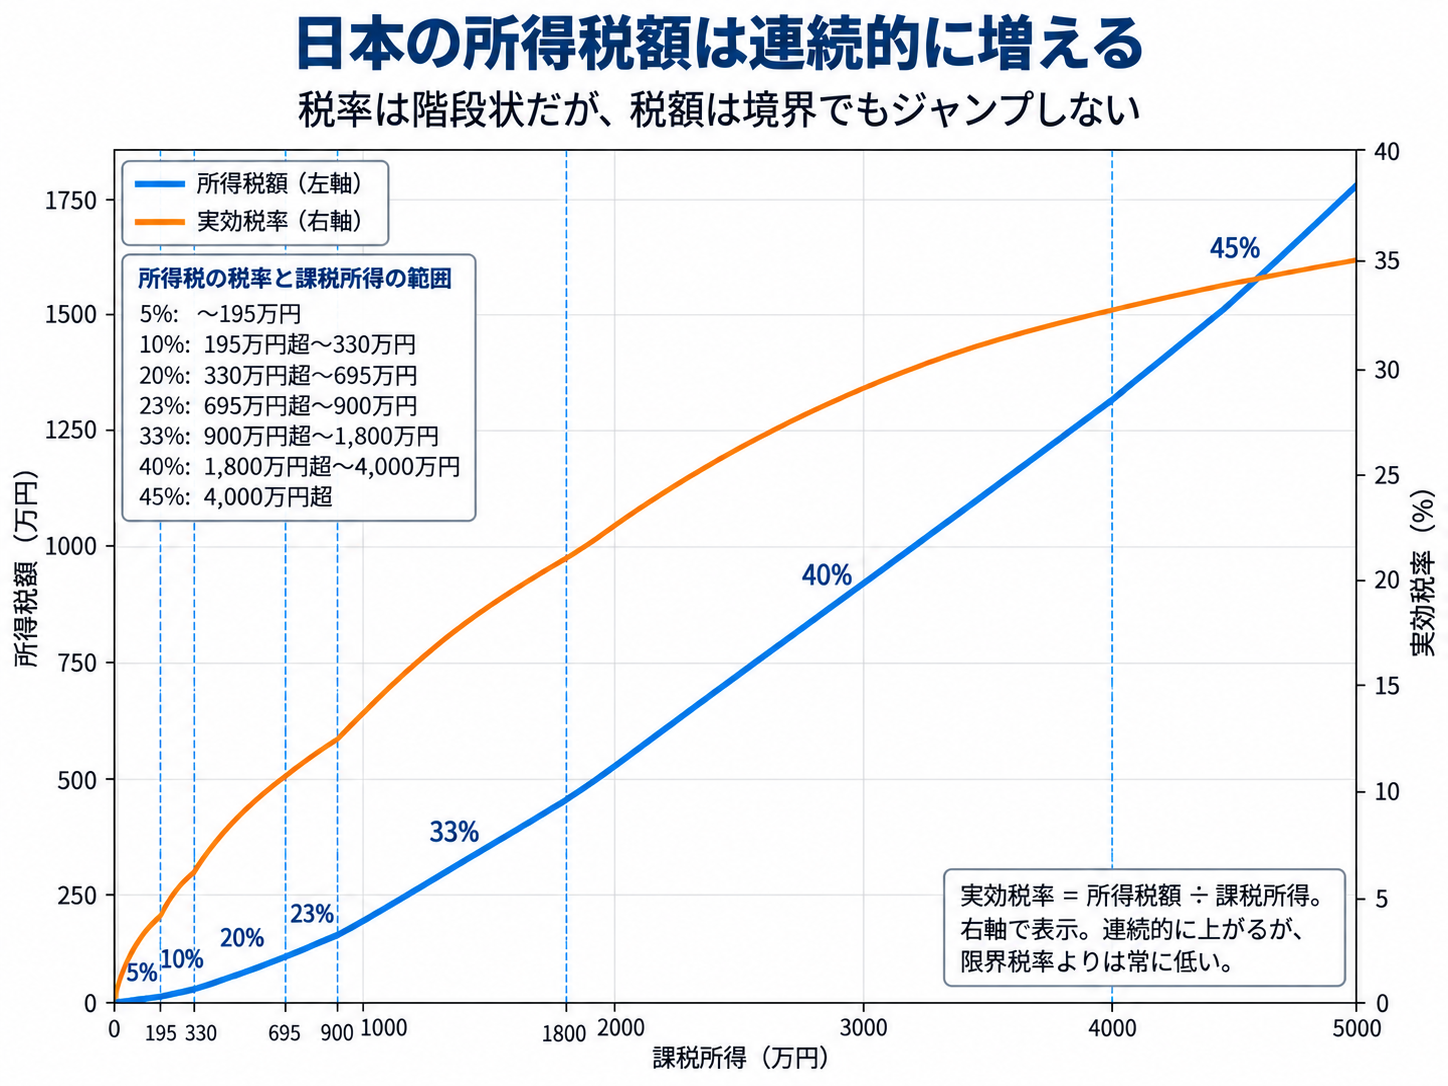
なお、ここでいう実効税率は「所得税額÷課税所得」の単純な所得税ベースです。住民税、社会保険料、復興特別所得税、税額控除などは含めていません。また、国税庁の速算表では課税所得金額の1,000円未満を切り捨てて計算します。
ブラケットクリープの問題は「突然の増税」ではない
ブラケットクリープを「税率の境界を超えた瞬間に手取りが急減すること」と理解するのは正確ではありません。本当の問題は、もっと緩やかです。
インフレによって給与が毎年上昇し、税率区分が固定されていると、所得のうち10%で課税されていた部分が20%の税率帯へ、20%で課税されていた部分が23%の税率帯へと徐々に移っていきます。税額は滑らかに増えながらも、所得全体に対する実効税率が少しずつ上昇するのです。これが「creep=じわじわ進む」と呼ばれる理由です。
日本では税率ブラケットそのものは長期間ほぼ固定
現行の所得税速算表は、国税庁が「平成27年分以降」の税率表として掲載しています。一方、近年の物価上昇を受け、基礎控除などについては見直しが進んでいます。
2025年度税制改正では、基礎控除の本則部分が48万円から58万円へ、給与所得控除の最低保障額が55万円から65万円へ引き上げられました。さらに2026年度税制改正では、合計所得金額2,350万円以下の基礎控除本則が58万円から62万円へ引き上げられ、基礎控除と給与所得控除の最低保障額について、消費者物価指数を踏まえて見直す仕組みが示されています。
参考:財務省「令和7年度税制改正の大綱」、財務省「令和8年度税制改正の大綱」
ただし、これは主に基礎控除等の調整です。195万円、330万円、695万円、900万円、1,800万円、4,000万円という所得税率のブラケット自体を、毎年自動的に物価連動させる制度とは別です。現行の国税庁の税率表では、これらの区分が引き続き使われています。
インフレ時には「何もしないこと」でも税収が増えやすい
ブラケットが固定された状態で名目賃金だけが上昇すると、より多くの所得が高い税率帯へ移動します。
名目賃金上昇 → 高い税率帯へ所得が移動 → 実効税率上昇 → 所得税収増加
政府が税率そのものを引き上げなくても、この流れは起こり得ます。もちろん、「政府が国民の負担を増やすためにブラケットを据え置いている」といった政策目的までは、制度だけから断定できません。一方で、ブラケットを物価連動させなければ、インフレ時に税収が自然増しやすいという制度上の性質はあります。
家計で確認すべき実践ポイント
給与が上がったときは、額面の増加だけで判断せず、源泉徴収票や確定申告書で「給与収入」「給与所得」「所得控除」「課税所得」を分けて確認することが大切です。税率ブラケットを決めるのは給与の額面ではなく、各種控除を反映した後の課税所得です。
比較するときは、前年と当年の所得税額だけでなく、所得税額÷課税所得で単純な実効税率を計算すると、負担率がどの程度変わったかを捉えやすくなります。ただし、実際の手取りを考えるなら住民税と社会保険料も別に確認する必要があります。
まとめ
所得税について押さえるべきポイントはシンプルです。税率は階段状ですが、税額は階段状ではありません。所得税額は税率の境界でもジャンプせず、連続的に増えていきます。
一方、所得が増えるにつれて限界税率が上がるため、実効税率も徐々に上昇します。インフレで名目所得だけが増え、税率ブラケットが据え置かれれば、実質的な生活水準がそれほど変わらなくても実効税率が上昇する可能性があります。これがブラケットクリープです。
要するに問題は、「330万円を1円超えたら突然大増税」ではなく、「インフレとともに、気付かないうちに平均税率がじわじわ上がる」ことにあります。
コメント