「これから世界的に債券価格が下落し続けるのではないか」。もしこの前提が正しいなら、影響は債券投資家だけでは済まない。国債金利は企業の借入金利や住宅ローン、株式と不動産の評価にも関係している。債券市場の動揺が、銀行や政府財政、通貨への信頼にまで広がる可能性がある。
そして、その先で浮かぶのが「結局、Bitcoinなのではないか」という問いだ。政府の返済約束に依存せず、供給上限を持ち、自分で保管できる資産には独特の意味がある。ただし、債券安からBTC上昇まで一直線につながるわけではない。この記事では世界的な債券安を一つの仮説として、強気シナリオの根拠と、その途中で起き得る逆風をたどる。

債券価格が下がると、なぜ他の資産まで揺れるのか
固定利付債は、将来受け取る利息と元本がおおむね決まっている。同じ支払いを受け取れる債券なら、購入価格が低いほど利回りは高くなる。これが「債券価格と利回りは逆方向」という関係だ。以下では、信用リスクの低い国債の利回りが上がる場面を中心に考える。
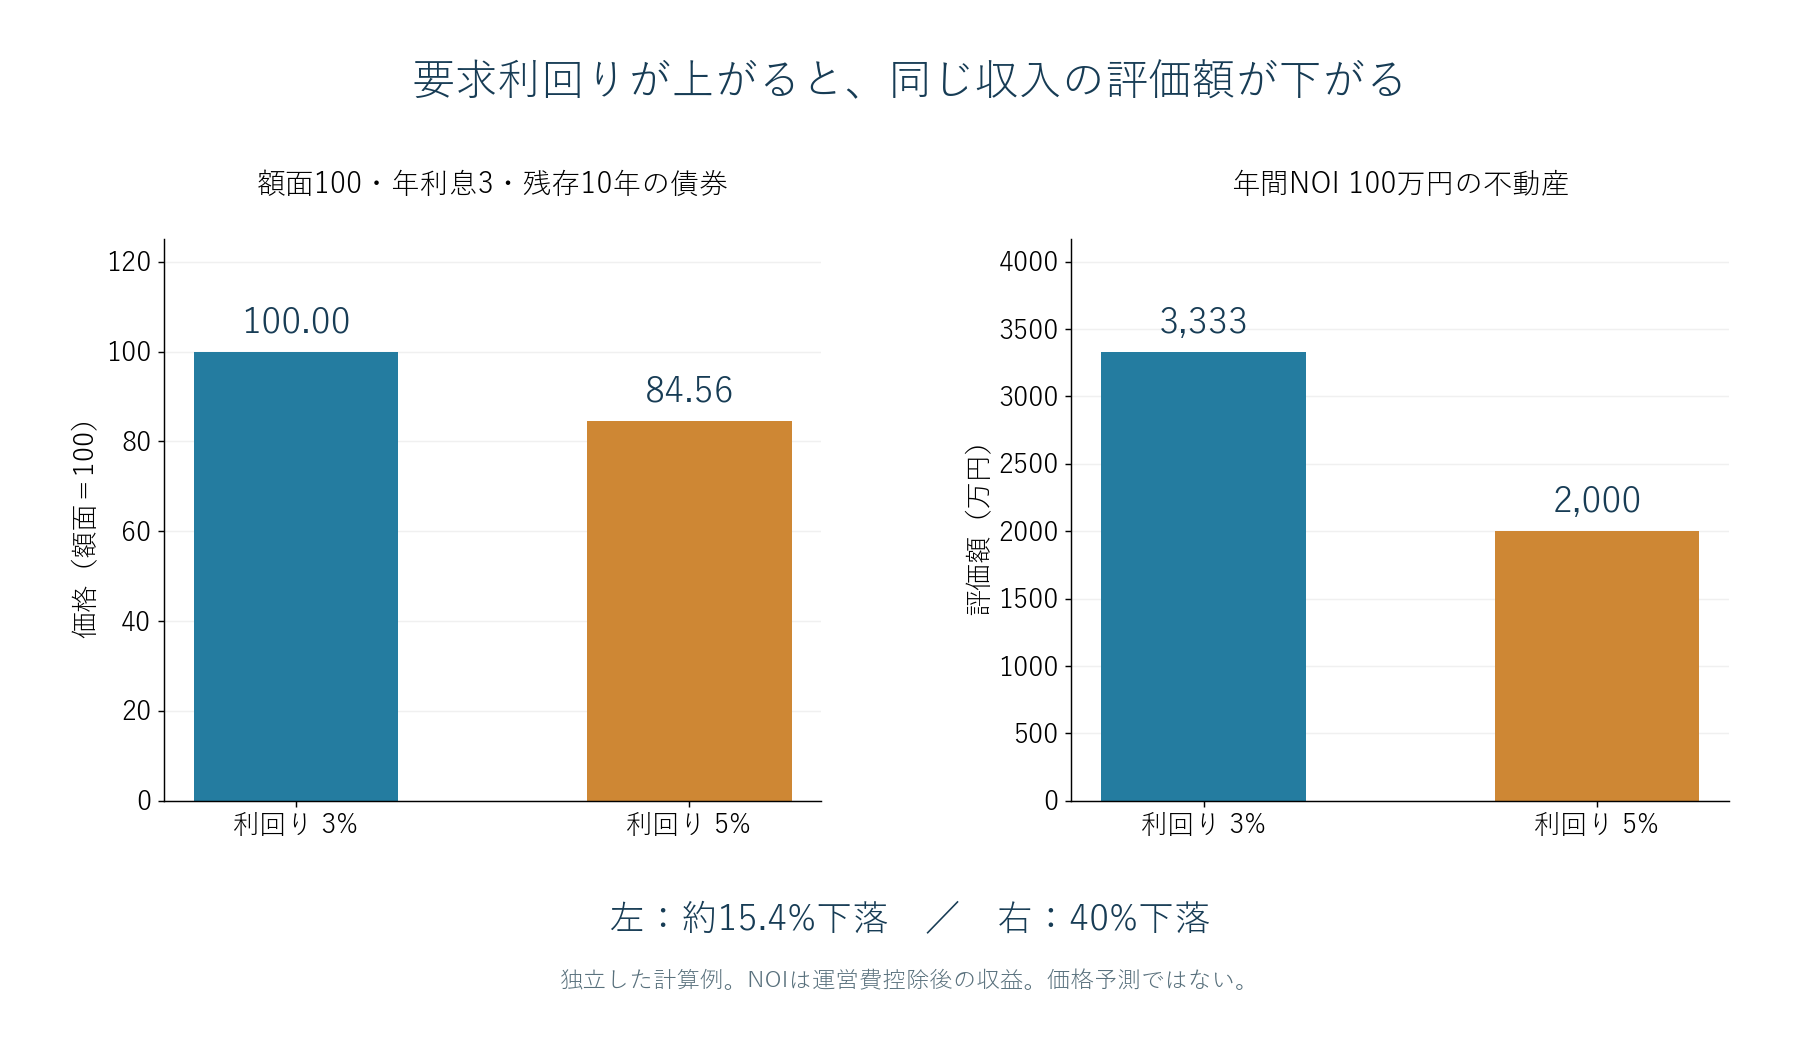
例えば、額面100、毎年の利息3、残存期間10年の債券を想定する。市場の要求利回りが3%なら価格は100。5%へ上がると、各年の利息と満期の元本を5%で割り引いた価格は約84.56になる。発行体が約束どおり支払っていても、途中売却では約15.4%の価格下落が発生し得る。税金や売買コストは除いた計算だ。
株式にも似た力が働く。将来の利益を現在価値に換算する割引率が高くなると、同じ利益見通しに対して払える価格は下がりやすい。特に、遠い将来の成長に評価が集中した企業は影響を受けやすい。1株利益が100円でPER30倍なら株価3,000円。利益が120円へ伸びても、PERが15倍に下がれば株価は1,800円になる。
ただし金利上昇の理由は重要だ。実質成長への期待が強まり、企業利益も十分に増えるなら株価が上がる場合もある。インフレ懸念、国債の供給増、財政への不安による金利上昇と、成長を伴う上昇を同じものとして扱わない方がよい。
不動産で見る「要求利回り」の破壊力
不動産価格は、簡略化すれば年間の純営業収益(NOI)÷還元利回りで考えられる。NOIとは家賃収入から管理・修繕などの運営費を引いた、借入利息などを差し引く前の収益だ。家賃総額をそのまま使うと物件価値を過大に見積もりやすい。
年間NOIが100万円で一定なら、還元利回り3%では約3,333万円、5%では2,000万円になる。収益が変わらなくても評価額は40%低下する計算だ。ただし国債金利が2ポイント上がったから還元利回りも必ず2ポイント上がるという意味ではない。立地、空室、賃料成長、投資家の要求するリスク上乗せ分によって変わる。
さらに借入金利が上がると、買い手が負担できる借入額も小さくなりやすい。物件そのものの評価と、買い手の資金調達の両方から圧力がかかる。
本当に厳しくなるのは、借換えに依存する主体
5,000億円を年1%で借りている企業の年間利払いは50億円。全額を6%で借り換えるなら300億円になる。ただし、既存債務が固定金利なら市場金利の上昇が直ちに全額へ適用されるわけではない。確認すべきは、今後数年に満期が来る金額、変動金利の比率、手元現金、本業のキャッシュフローである。
同じ負債額でも、満期まで10年ある企業と来年に借換えが集中する企業では耐久力が違う。営業利益が増えているかだけでなく、金利が高い状態で借換えを続けられるかを見る必要がある。
債券の含み損は、預金流出と組み合わさると危険になる
銀行が保有する既発債も金利上昇で値下がりする。発行体が債務を履行し、満期まで持てる固定額償還の債券なら元本回収を待てる。しかし預金が流出して現金が必要になれば、売却で損失が表面化する可能性がある。
2023年の米シリコンバレー銀行(SVB)の破綻について、米連邦準備制度理事会は金利・流動性リスク管理の不備、集中した事業構造、無保険預金への依存などを指摘した。債券の値下がりだけで銀行危機が決まるのではなく、資産と負債の構造が重要だった。出典:FRBによるSVB監督・規制の検証
景気後退による貸倒れが重なれば、自己資本の悪化から融資を絞り、企業の資金繰りをさらに悪くする連鎖も考えられる。一方、金利上昇で貸出利ざやが改善する銀行もある。銀行全体を一律に危険とみなすより、債券の金利感応度、預金の安定性、ヘッジの有無を見る方が具体的だ。
政府財政は苦しくなる。ただし選択肢は「増税か通貨発行か」だけではない
国債利回りの上昇は、新規発行と借換えを通じて政府の利払いを増やす。ここでも平均償還年限によって影響の出る速さは違う。高金利が続き、利払いが財政赤字を押し広げ、それを嫌って国債がさらに売られる循環は、一つのリスクシナリオである。
対応には増税、歳出の見直し、債務管理、成長を通じた税収増、条件によっては債務再編などがある。自国通貨建てか外貨建てか、中央銀行の制度、国内投資家の需要によって余地も異なる。自国通貨建てなら制約がなくなるわけではなく、物価と為替、政策への信認という制約が残る。
債務残高だけでなく、名目経済成長率と平均的な調達金利の関係も重要だ。経済と税収が伸び、利払い以外の収支が改善すれば、通貨の購買力を大きく損なわずに債務比率を安定させる可能性もある。
中央銀行の介入は、必ず通貨の購買力を犠牲にするのか
中央銀行は、市場機能が損なわれた場面で資金を供給したり、国債を買ったりすることがある。ただし、一時的な流動性支援、量的緩和、長期金利を一定範囲に誘導する政策は、目的も仕組みも同一ではない。
量的緩和では中央銀行が準備預金を創出して資産を購入し、長期金利や金融環境を通じて経済に働きかける。英国中央銀行の説明でも物価目標の達成に用いる政策とされる。中央銀行の資産が増えた分だけ、消費者物価が機械的に上がるわけではない。需要の弱さ、銀行貸出、供給制約、期待などが結果を左右する。出典:イングランド銀行の量的緩和解説
それでも、物価安定より政府の資金調達を優先する政策が長く続き、財政への信認まで損なわれれば、インフレや通貨安を通じて購買力が低下する可能性はある。原稿のBitcoin強気論が力を持つのは、特にこの条件だ。
例えば利息のない100万円を保有し、物価が毎年3%ずつ10年上がれば、現在の物価で見た購買力は約74.4万円になる。逆に預金利息や債券利回りも上昇する場合は、それを含む税引後の実質収益を見る必要がある。インフレで政府債務の実質価値が下がっても、借換金利や物価連動の支出が増えれば財政改善が保証されるわけではない。
危機の初期と、その後の政策局面を分ける
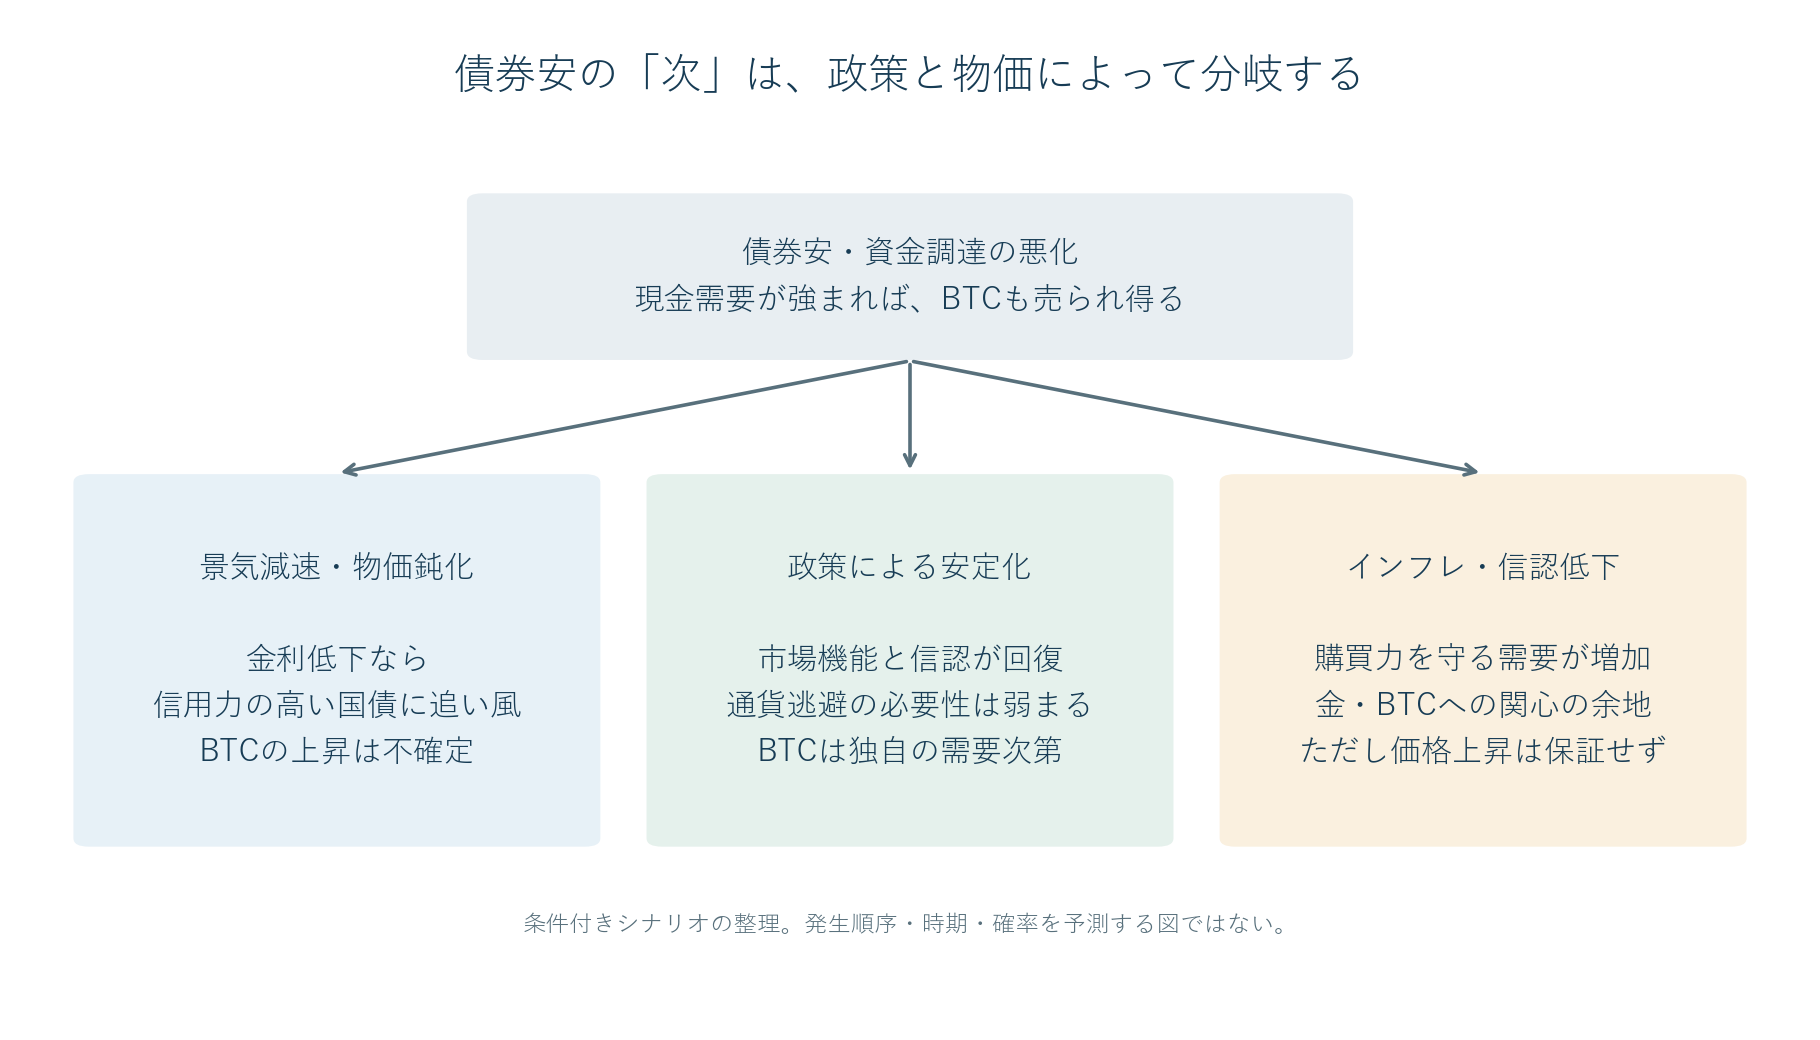
信用収縮の初期には、投資家が証拠金や返済のために現金を求め、売れる資産を売ることがある。BTCも換金対象になり得る。供給上限があることと、短期の投げ売りに強いことは別の性質だ。
その後には複数の分岐がある。景気減速とインフレ鈍化で金利が下がり、信用力の高い長期国債が値上がりする可能性もある。政策が安定化に成功すれば、法定通貨から逃げる需要が強まるとは限らない。反対にインフレが再加速し、政策への信頼が薄れるなら、金やBTCなどへの関心が高まる可能性がある。
「誰かの債務ではない資産」としてのBitcoin
国債は政府、社債は企業、銀行預金は銀行に対する請求権だ。一方、直接保有する金やBTCは、発行者が満期に額面を返すという約束を前提としていない。株式も通常の債権ではなく、企業の利益や資産への残余の持分である。
Bitcoinの現行ルールでは、供給上限は約2,100万BTCとされる。政府や中央銀行が財政の都合で一方的に追加発行を決める仕組みはない。ルール変更にはネットワーク参加者による採用が必要で、特定の管理者が押し付けることはできない。参照:Bitcoin.org FAQ
この特徴は、国家の返済能力や裁量的な通貨供給から距離を置きたい投資家には魅力になる。ただし、供給が限られていても、需要が減れば価格は下がる。希少性がそのまま将来の購買力保証になるわけではない。BTC自体には、価格評価の下支えとして契約された利息や賃料もない。
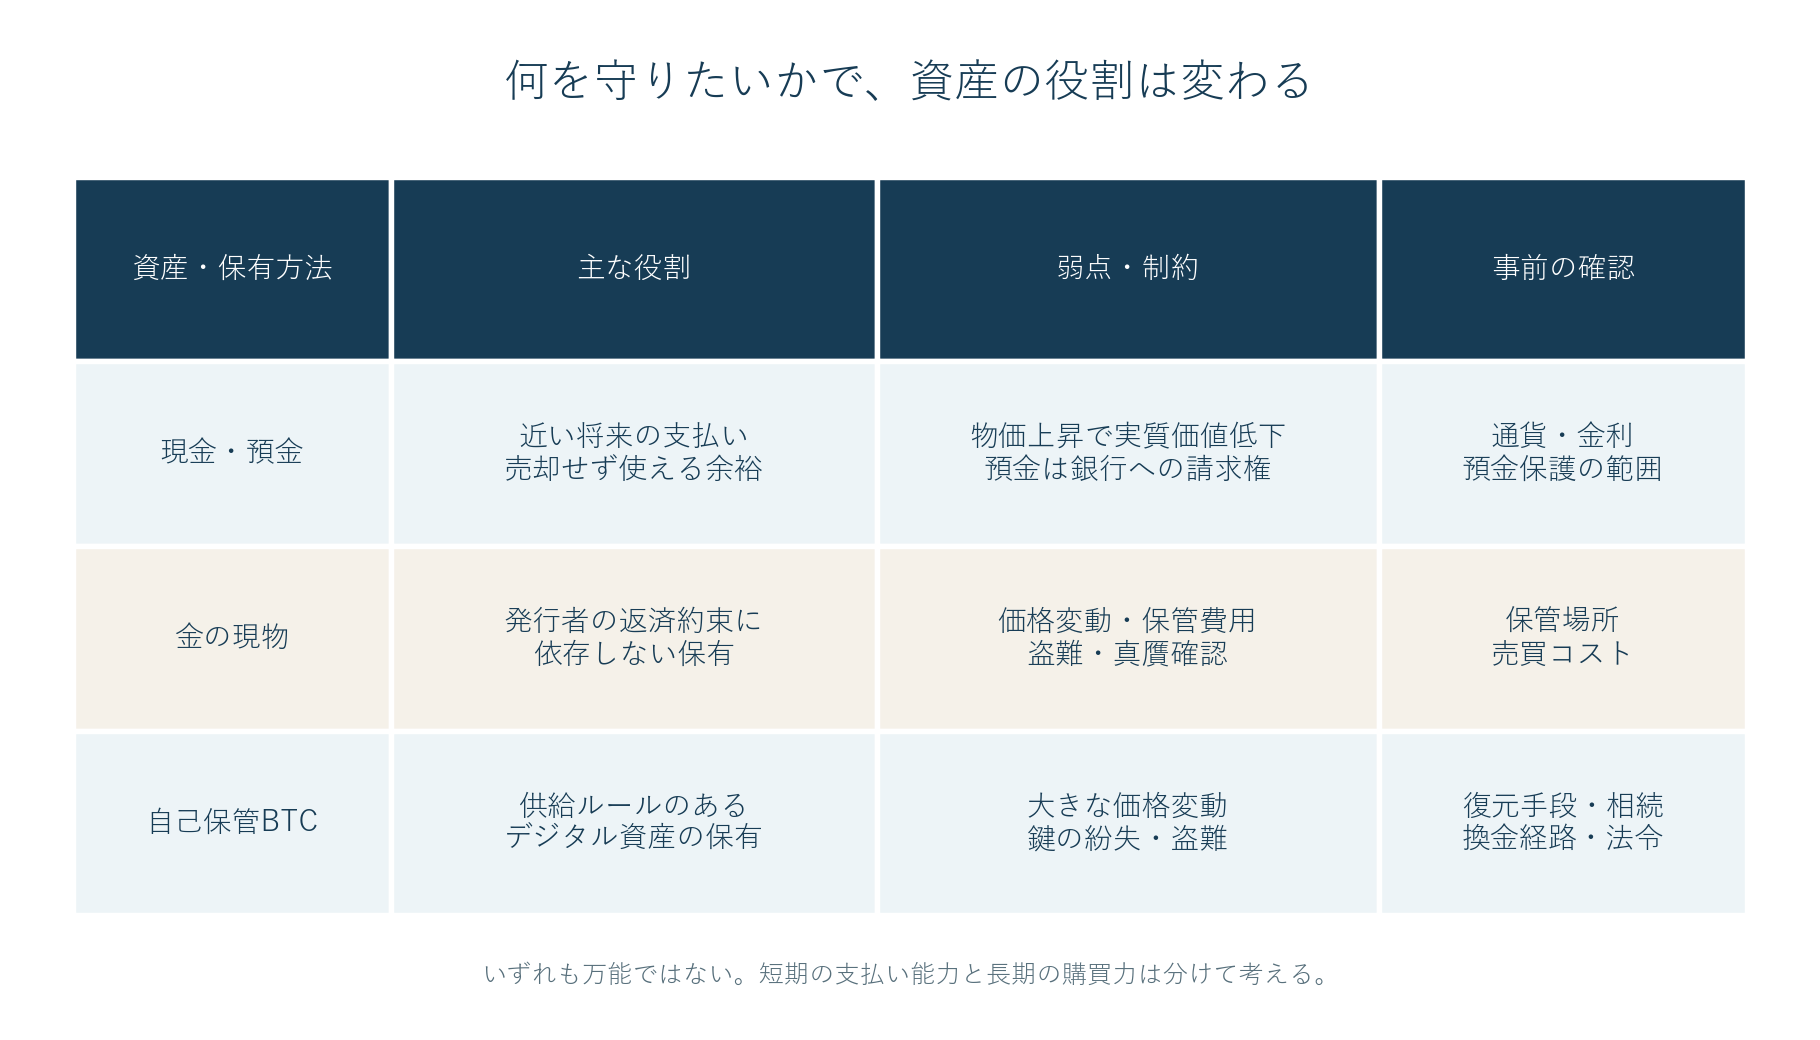
また、取引所に預けたBTCと、秘密鍵を自分で管理するBTCでは保管リスクが違う。取引所経由なら出金停止や事業者の信用問題が残る。自己保管では秘密鍵の紛失、盗難、バックアップ、相続対応を自分で引き受ける。
金ではなくBitcoinなのか――役割で比べる
金には長い保有の歴史があり、BTCにはデジタルで移転・分割・検証できる特徴がある。どちらも発行者の返済約束を必要としない一方、価格は動き、保管方法に応じた負担がある。
Bitcoinはネットワークを通じて国境を越えて移転できるが、各国の税制や法令から独立しているわけではない。通信環境、手数料、送金確認、取引所の換金経路にも左右される。「自己保管できる」ことと「どんな状況でも即座に使える」ことは区別したい。
投資家が追うべき4つの確認事項
「債券が下がったからBTCを買う」だけでは、途中の損失や仮説の変化に対応しにくい。次の四つを分けて記録すると、相場観を検証しやすくなる。
- 金利上昇の理由:名目金利だけでなく実質金利、期待インフレ、国債発行動向を確認する。実質金利の上昇は、利息を生まない資産の保有に逆風となることもある。
- 信用不安の広がり:企業の信用スプレッド、資金調達条件、銀行の預金・流動性を見る。国債安と信用危機を同義にしない。
- 政策の目的と継続性:一時的な市場支援なのか、長期的な金融緩和なのかを中央銀行の公表資料で確かめる。物価期待と通貨の反応も合わせて見る。
- 自分の資金期限:近い将来に使う生活費や納税資金と、長期間保有できる資金を分ける。BTCが急落しても強制売却せずに済む条件を先に決める。
損失許容度の考え方も数値化できる。例えば総資産の5%をBTCに配分し、BTCだけが70%下落、他資産が不変なら、全体への影響はマイナス3.5%。20%配分ならマイナス14%になる。これは推奨比率でも損失上限でもなく、BTCの全損や他資産の同時下落では影響がさらに大きくなる。借入を使えば別途清算リスクも加わる。
結局、Bitcoinなのではないか
国家債務の増加に対し、通貨の購買力を犠牲にしてでも資金調達を支える政策が続く。その未来を重く見るなら、政府の負債ではなく、供給ルールを持ち、自己保管できるBitcoinを検討する筋道はある。これが「結局、BTCなのではないか」という問いの核だ。
しかし、その未来は確定していない。景気と物価の安定、財政の改善、実質金利の上昇、BTCへの需要減少は、強気シナリオを弱める。危機の初期にBTCが大きく下がる可能性も残る。
債券市場を考えるほど、Bitcoinという異なる仕組みの資産に目が向くのは自然である。そのうえで大切なのは、なぜ持つのか、どの条件で見方を変えるのか、どこまでの下落に耐えられるのかを明確にすることだ。通貨制度への長期的な問題意識を、実際に続けられる資産配分へつなげて考えたい。
コメント