長期金利が短期金利を下回る逆イールドは、景気後退の先行指標として知られる。しかし相場で難しいのは、逆転した瞬間より解消するときだ。正常化は好材料にも悪材料にも見え、金利低下の理由を見ないと判断を誤る。

10年-2年だけでは足りない
代表的な観測は10年国債利回りから2年国債利回りを引いたスプレッドだ。マイナスなら逆イールド。ただし2年金利は政策金利見通し、10年金利は成長・物価・需給を含む。景気の現在地を見るなら10年-3カ月、銀行の調達環境を見るなら短期調達金利も併用したい。
ブル・スティープ化とベア・スティープ化
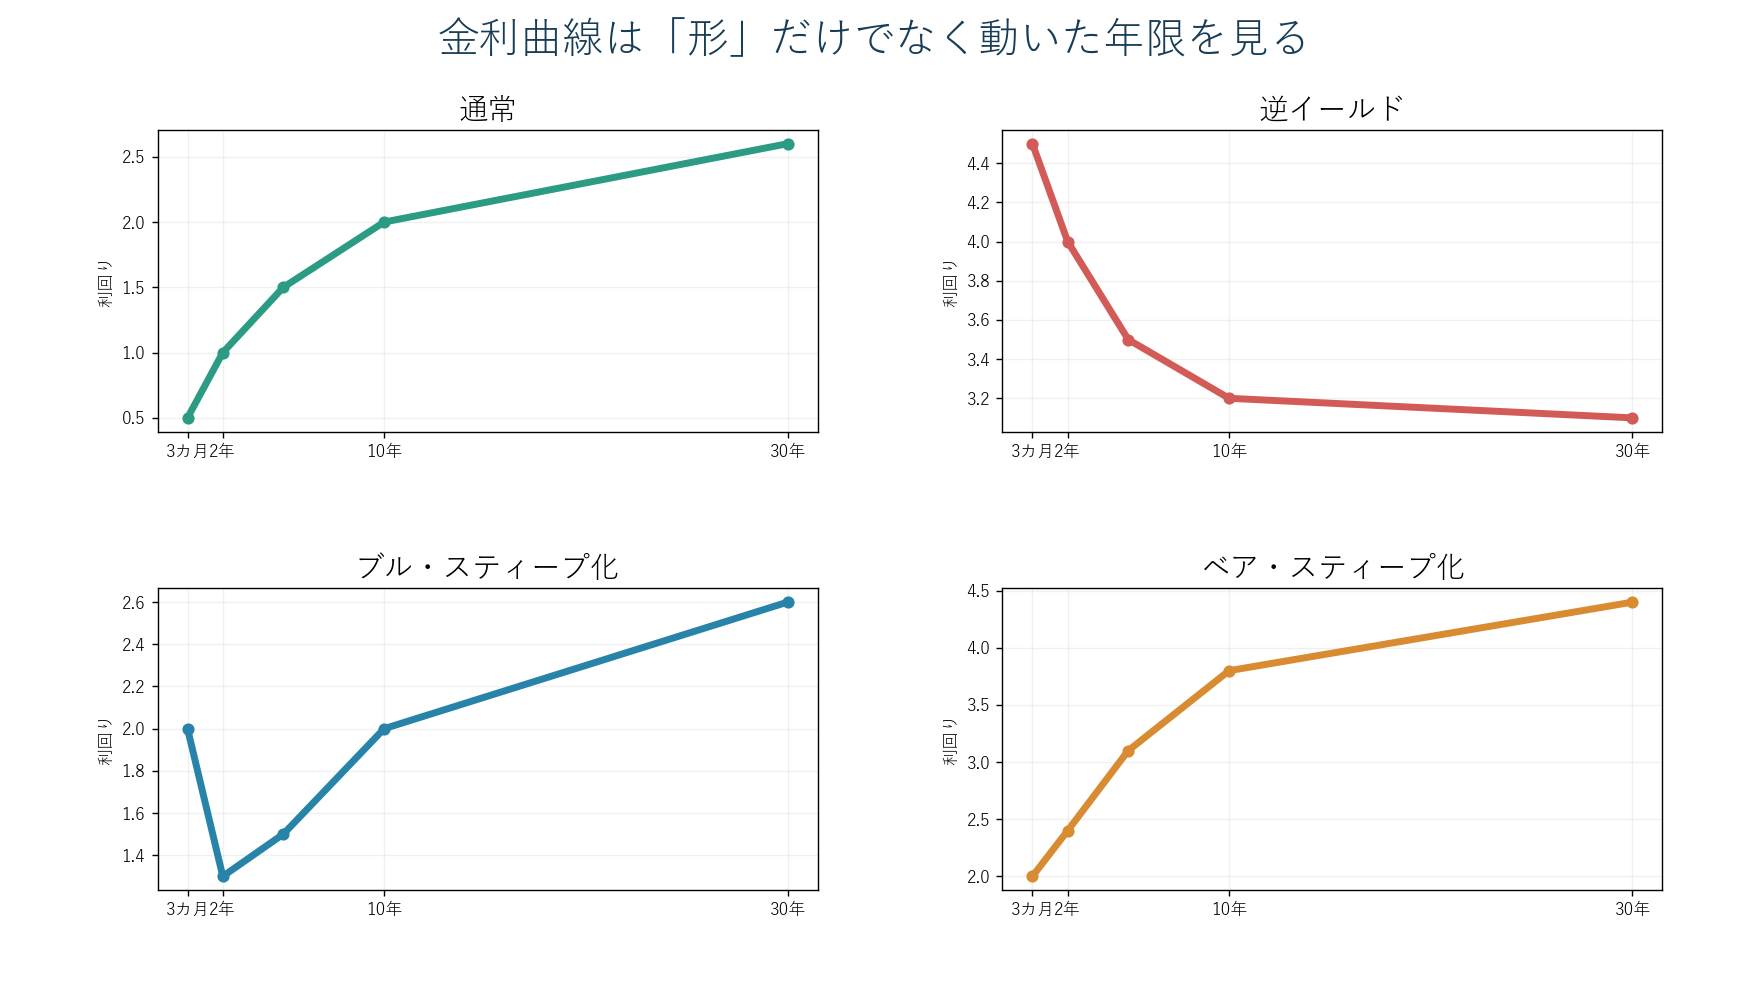
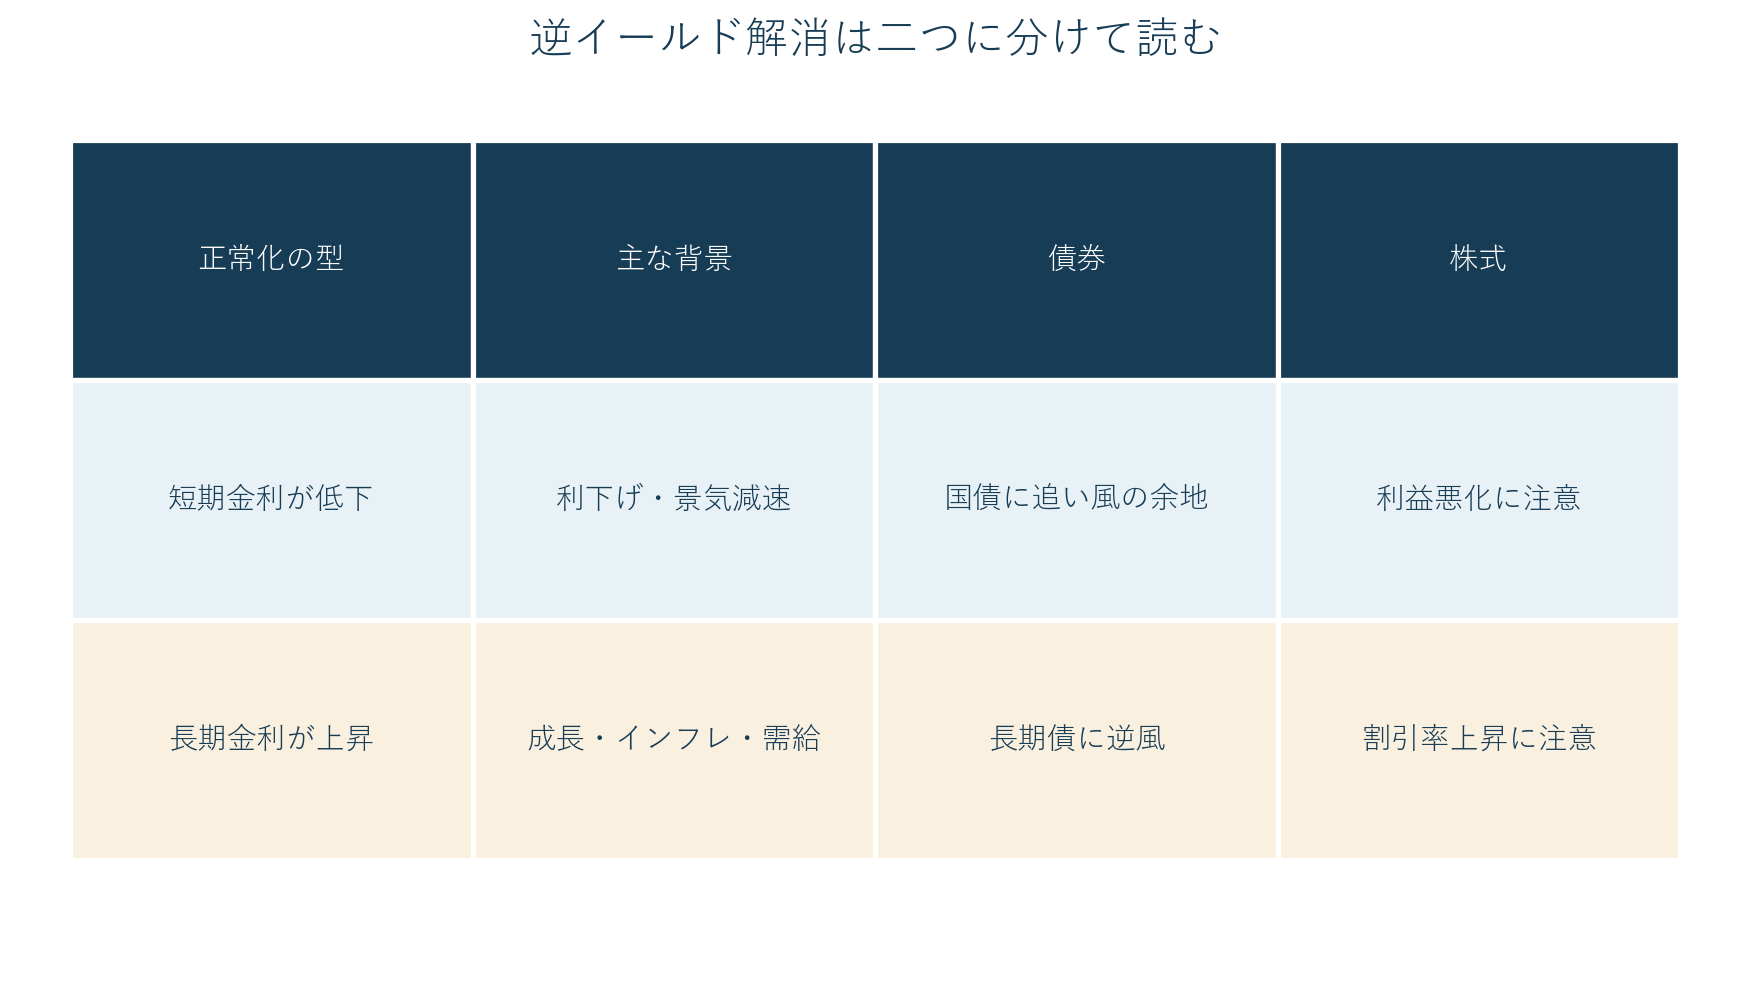
短期金利が長期金利より速く下がる正常化をブル・スティープ化と呼ぶ。市場が利下げや景気悪化を織り込む場面で起こりやすい。債券価格には追い風でも、企業利益には遅れて逆風となり得る。
反対に長期金利が上がって傾きが戻るベア・スティープ化は、成長期待、インフレ、国債供給、財政プレミアムなど複数の原因がある。グロース株の割引率には厳しく、銀行の利ざやには一見有利でも、債券含み損や貸倒れを同時に見る必要がある。
景気後退は日付指定のシグナルではない
逆イールドから景気後退までの時間にはばらつきがあり、その間に株価が上がることもある。指標が示すのは確率の変化であって、翌月の下落を保証する時計ではない。
毎週確認する実践手順
- 2年、10年、3カ月の金利を同じ終値で記録する。
- 実質金利と期待インフレに分ける。
- 社債スプレッド、失業保険申請、銀行融資態度を併記する。
- 株式はPER変化と利益予想改定を分ける。
曲線が正常化したという一語で売買を決めず、短期金利低下型なら景気悪化の速度、長期金利上昇型ならインフレと国債需給を追う。原因を分解すると、債券・銀行株・グロース株への影響を整理しやすい。
なぜ逆イールドが起きるのか
中央銀行がインフレ抑制のため短期金利を引き上げる一方、市場が将来の景気減速と利下げを予想すると、長期金利が短期金利を下回りやすい。つまり逆イールドは、現在の引き締めと将来の緩和予想が同居した形でもある。
ただし国債の需給、海外投資家の為替ヘッジコスト、規制による銀行・保険の需要も曲線を動かす。一本のスプレッドだけから景気の因果関係を断定しない。
銀行株は傾きだけで判断できない
短く調達して長く貸す銀行にとって、順イールドは利ざやの追い風になりやすい。しかし預金金利の上昇速度、固定金利債券の含み損、貸倒引当、融資需要で結果は変わる。長期金利が急上昇して曲線が立っても、保有債券の評価損が拡大すれば株価に逆風となり得る。
決算では純金利マージンだけでなく、預金残高、無保険預金比率、満期保有証券と売却可能証券、商業用不動産向け融資を確認する。
シグナルを売買ルールへ変える
例えば10年-2年がマイナスからゼロを超えたら即売却するのではなく、短期金利が3カ月で何ポイント下がったか、信用スプレッドが拡大しているかを条件に加える。ブル・スティープ化と信用悪化が同時なら守りを厚くし、ベア・スティープ化でも利益予想が上方修正されているなら一律に株を避けない。
金利曲線は環境認識に向くが、エントリー価格を単独で決める道具ではない。価格トレンド、企業利益、ポジション量と組み合わせて使う。
コメント