割高だと思う株を空売りし、企業価値に見合う価格へ下がるまで待つ。理屈は分かりやすいが、空売りには「待ち続けられるか」という別の問題がある。借りた株の費用が上がったり、貸し手から返還を求められたりすれば、予想した時期まで保有できない可能性がある。
この記事では主に借株を利用する株式ショートを考える。日本の制度信用・一般信用、海外の株式借入、CFDでは費用や期限が異なるため、同じ条件とみなさない。価格予想だけでなく、調達条件を含めて損益計画を作る方法を整理する。

空売りには価格と調達の二つの時計がある
株価が予想へ近づくまでの時間と、借株を維持できる時間は別だ。企業の悪材料が半年後に表面化すると考えていても、借入条件が来週変われば、その半年を待てるとは限らない。
借株可能数量が表示されていることは、その時点の参考情報であって、将来も同じ数量と料率で借り続けられる保証ではない。短期の需給や貸し手の都合で条件は変わり得る。売買シグナルだけを保存するバックテストでは、この制約が抜け落ちやすい。
借株料を値下がり幅へ換算する
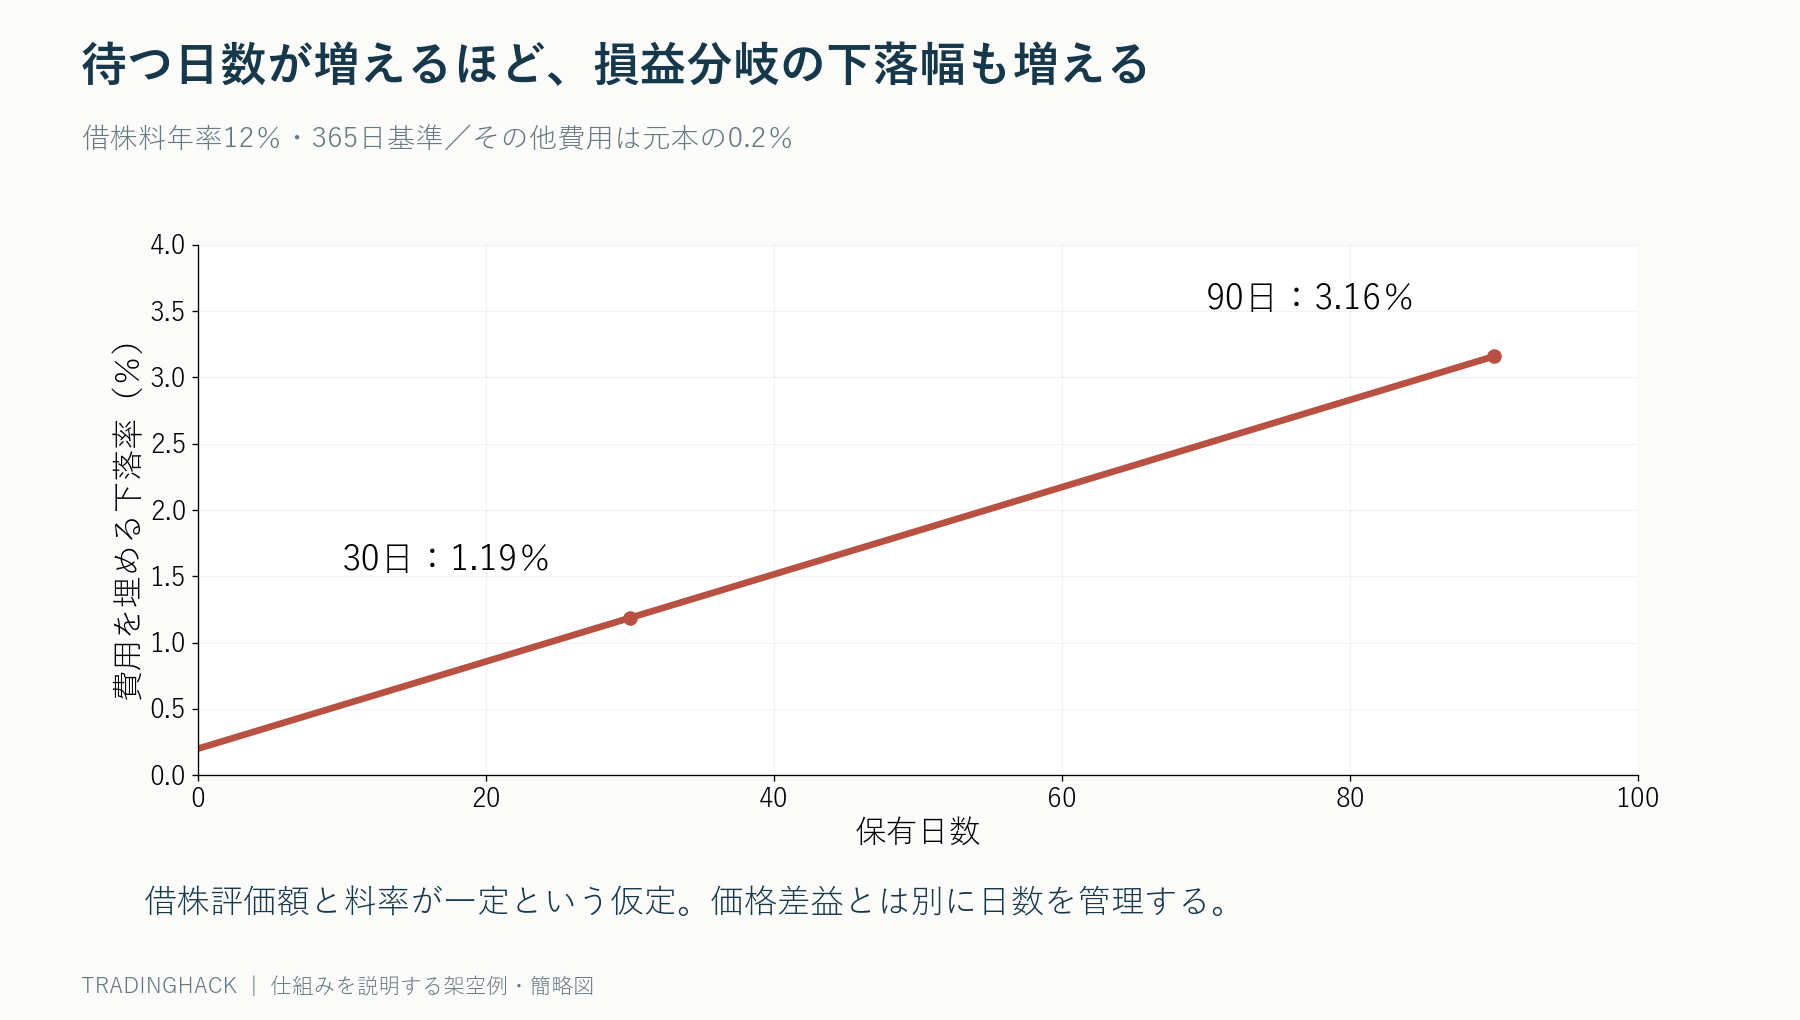
架空の例として100万円分を空売りし、借株料を年率12%、計算基準を365日と仮定する。残高と料率が一定なら30日分の費用は100万円×12%×30÷365で約9863円になる。
売買手数料とスプレッド等を合計2000円と見積もれば、価格が変わらない場合の費用負担は約1万1863円だ。利益を残すには、売却額の約1.19%を超える下落が必要になる。税、配当相当額、金利等を省いた計算でも、下がっただけでは十分ではないことが分かる。
年率だけ見ず、予定日数の金額を見る
年率12%と聞くと高く感じても、一日だけなら約329円という仮定になる。一方、安い料率でも長く保有すれば負担は積み上がる。予定する保有期間へ換算し、期待する値下がり額と比較する方が実務的だ。
ただし休日を含む日数、起算日、返却日、基準残高、最低費用などは商品や業者で違う。ここで使った365日という分母も共通ルールではない。計算式の形を理解したうえで、実際の明細を小さな取引から照合する必要がある。
料率が途中で変わる場合は区間に分ける
同じ100万円分で、最初の10日間は年率12%、次の20日間は年率36%になったとする。一定残高・365日基準なら、約3288円+約1万9726円で合計約2万3014円だ。30日間ずっと12%としていた約9863円とは大きく違う。
実際には株価変化で費用の基準額も変わることがあるため、日別の基準残高と料率で集計する。最初に見た料率を満期まで固定する検証は、変動料率の借株では楽観的になり得る。上昇時には株価損と費用増加が重なる可能性も考えたい。
リコールは借りた株の返還請求
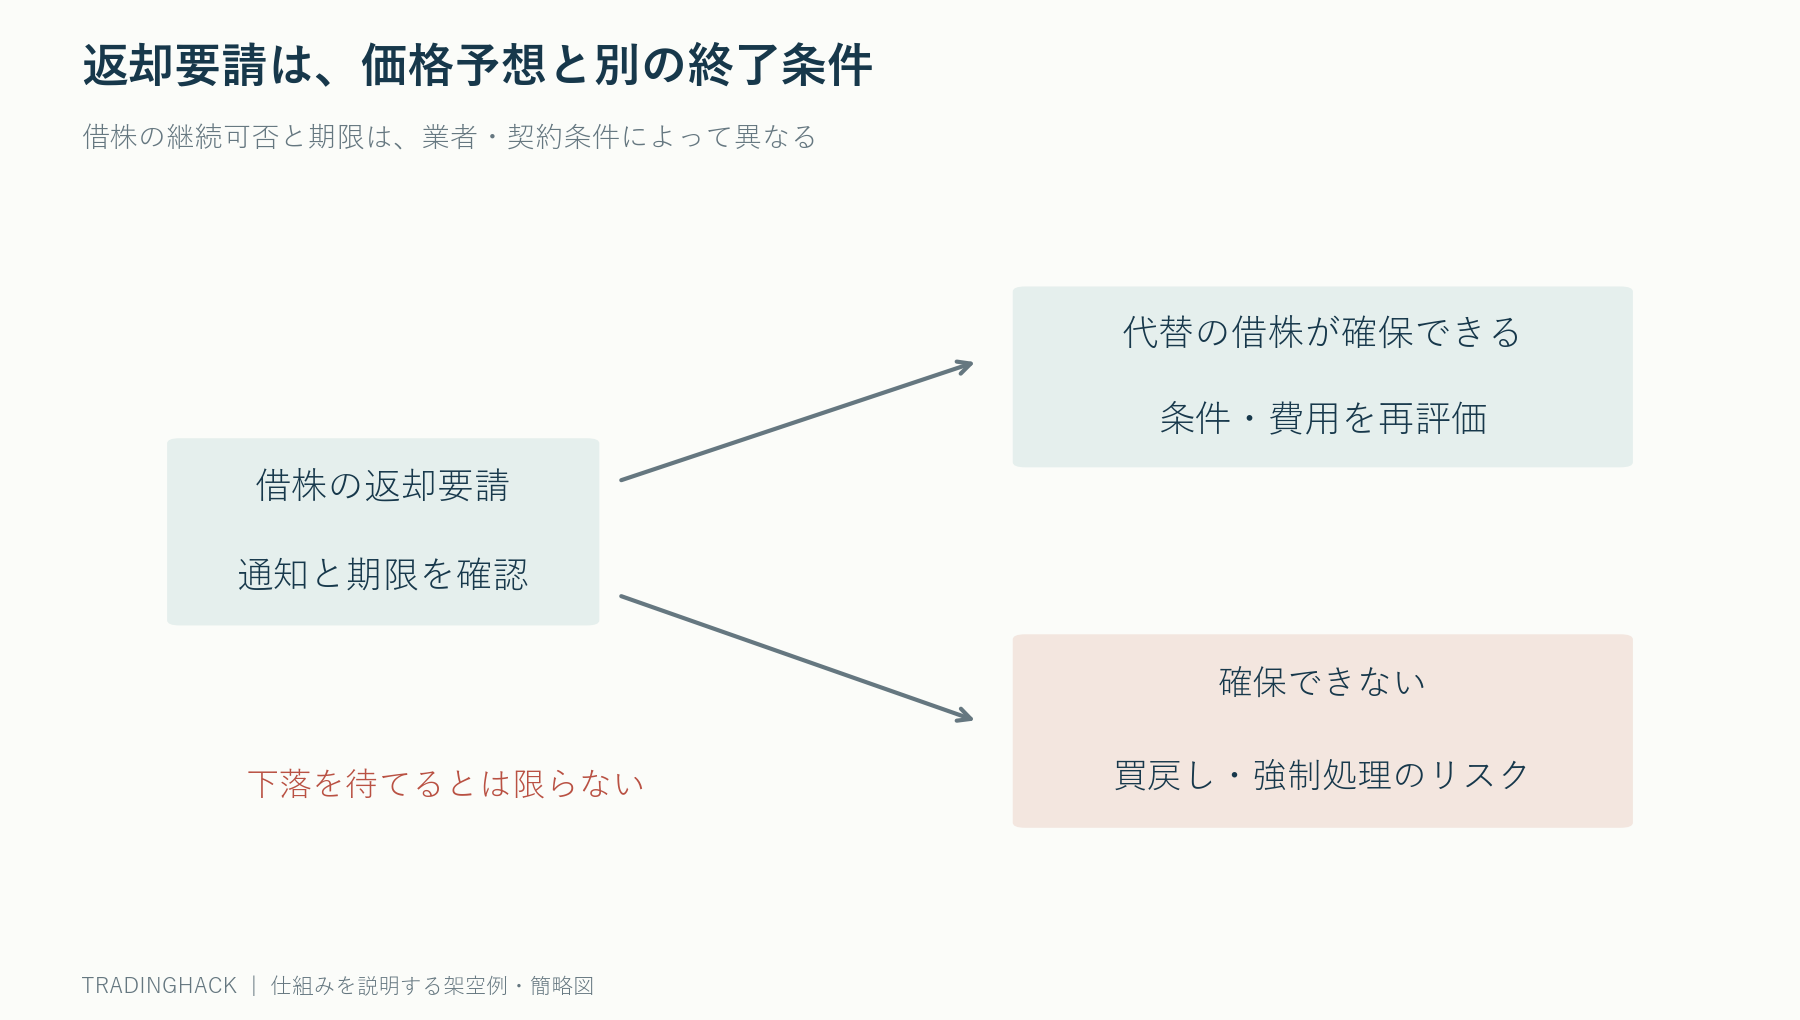
リコールとは、貸し手が貸した株の返還を求めることだ。業者が別の貸し手から調達できれば保有を継続できる場合もあるが、代替調達できなければ買い戻しが必要になることがある。
Interactive Brokersの説明も、貸し手の返還要求と、代替調達ができない場合の買戻しの可能性に触れている。通知方法や対応期限は契約によるため、どの業者でも同じ猶予があるとは考えない。特定の日数を安全な待機時間として決め打ちしないことが重要である。
強制買戻しは自分の利確条件を待たない
売値1000円、目標900円と考えていた株が、リコール発生時に1080円だったとする。1000株をそこで買い戻せば価格差だけで8万円の損失になる。後日900円まで下がったとしても、実際に保有していなければその下落益は得られない。
事後的に「最後は予想が当たった」と評価しても、資金や調達の制約は解消しない。戦略の評価には、希望する出口だけでなく、保有を強制的に終える出口を含める。売買判断が正しいことと、実現可能な取引であることは別の条件である。
株価の損切りと調達条件の停止条件を分ける
価格が一定割合上がったら閉じるルールに加え、借株料が想定を超えた、利用可能量が大きく減った、返還通知を受けた、といった調達面の条件を管理する。価格だけの損切りでは、採算を崩す費用変化を捉えられない。
例えば残りの期待下落益が2万円なのに、予定期間の追加借株料が2万5000円なら、価格予想が変わらなくても継続理由は弱くなる。ただし期待利益は確定額ではない。費用と予想の両方に幅を持たせ、単一の強気な想定だけで継続を正当化しない。
配当相当額や売却代金の扱いを忘れない
空売り中に配当等の権利が発生すると、相当額の負担が関係する場合がある。株価が配当落ちで下がった部分を、全てショートの純利益と数えると、支払う負担を見落とす可能性がある。
また空売りの売却代金は、いつでも自由に使える資金とは限らない。担保として拘束されたり、利息の扱いが口座条件によって変わったりする。売却額を別の取引へ全額再投資できる前提で資金効率を計算しない。現金、担保、買付余力の定義を分けて確認する。
ヘッジ目的でも片側が消えるリスクがある
割安株を買い、同業の割高株を空売りする取引で、売り側だけ維持できなくなれば、残るのは買い側の方向性リスクになる。相対価格の予想が変わっていなくても、ポートフォリオの性質が変わる。
代替銘柄や指数先物で補える場合もあるが、企業固有のリスクまで一致するとは限らない。代替ヘッジを使うなら感応度、業種、費用、流動性を再計算する。借株がなくなったから似た名前の銘柄を売る、という対応では別の賭けへ変わってしまう。
プット購入は同じ空売りではない
借株を避けるためプットを買う方法は考えられるが、株式ショートの単純な置換ではない。満期、時間価値、インプライド・ボラティリティ、権利行使価格の影響を受ける。下落しても時間価値の減少等で利益が出ない場合もある。
支払うプレミアムが明確だからといって安いとは限らず、取引できるオプションがない銘柄もある。株式、オプション、CFDのいずれも異なる制約を持つ。調達リスクを減らす代わりに、何のリスクを増やすのかを確認する必要がある。
バックテストには当時の借入可能性が必要
過去の株価だけあれば空売りできたとする検証は、最も利益が大きかった銘柄ほど借りにくかった可能性を無視する。当時の借株可能量、料率、停止・返還イベントを再現できなければ、実行可能性には不確実性が残る。
資料がない場合、借株料ゼロ・常時保有可能という一つの結果だけを提示せず、費用を高くした場合、保有期間を短くした場合、特定銘柄を除外した場合で結果の変化を見る。それでも当時借りられた証明にはならないことを、検証条件として明記する。
借株量の減少から踏み上げを断定しない
ある業者の借株在庫が減っても、市場全体の借入可能量が同じだけ減ったとは限らない。貸し手の移動や業者内部の在庫配分で表示が変わることも考えられる。一つの数字を全市場のショート残高と同一視しない。
在庫、料率、出来高、株価、実際の約定可能性を組み合わせ、データの対象範囲を明らかにする。借株が逼迫していることは価格上昇を保証しないし、空売りに不利な条件であることと、買い戦略として利益が出ることも別の問いである。
価格と期間を二軸でストレステストする
株価が何%動くかだけでなく、そこまで何日かかるかを並べる。100万円のショートで価格が5%下がれば、費用前の利益は5万円だ。同じ下落でも、借株料を年率12%・365日基準・評価額一定と置けば、30日分は約9,863円、90日分は約2万9,589円になる。
その他の費用を2,000円とすれば、残る利益はそれぞれ約3万8,137円と約1万8,411円。同じ方向へ同じ幅だけ動いても、待つ期間によって結果が違う。実際の料金は残高や料率の変化に応じるため、日別に積み上げる必要がある。
下落シナリオだけでなく、横ばいが続く場合、途中で10%上昇する場合、料率が上がる場合も組み合わせる。料率の上昇と価格上昇が同時に起こる場面を除くと、調達が厳しいときの損失を過小評価する可能性がある。
空売り代金は自由に使える利益ではない
株を借りて売った代金が表示されても、それは将来の買い戻し義務と対になっている。100万円売った時点で100万円儲かったわけではない。担保や証拠金としての拘束、引出可能額、金利の扱いは口座条件によって異なる。
したがって、売却代金を別の投資へ回す前提で資金計画を作らない。使える現金と、表示上の残高と、買い戻しに必要な支出を分ける。ヘッジ目的でも、この区別がなければ相場が合っているのに資金不足で解消する結果になり得る。
発注前に三つの出口を用意する
借株料の通知を確認できない期間があるなら、その期間に持ち続ける数量も見直す。出張中や市場休場中でも、契約上の費用や通知の問題がなくなるとは限らない。価格アラートだけでは調達条件の変更を検知できないため、料率と返却通知を別系統で監視する。異常を検知したら誰が何を確認するかまで決めておく。
予想どおり下落した出口、逆行した出口、価格に関係なく調達が終わる出口を分けて記録する。各出口で想定する価格差、費用、処理時間、他の建玉への影響を計算する。通知を誰がどの時間帯に確認するかも運用の一部になる。
空売りの利益は最大でも売却額を基準に限られる一方、株価上昇による損失は理論上その範囲に収まらない。さらに借株という外部条件が加わる。値下がりを予測する能力だけでなく、待つ権利をどの条件で持てるかを管理することが、ショート戦略の実務である。
コメント