BTCを現物で保有しながら、同じ数量のBTC無期限先物をショートすると、BTC価格の上昇・下落による損益を概ね相殺できます。そのうえでFunding Rate(資金調達率)がプラスなら、通常はロング側からショート側へFunding Feeが支払われます。
これは「BTCの値上がり益を放棄する代わりに、Funding Rateを収益化する」デルタニュートラル戦略です。ただし、利回り商品ではありません。Funding Rateの反転、手数料、ベーシス、担保価値、清算ルール、取引所信用を引き受けるデリバティブ運用です。

BTC現物+BTCショートの仕組み
1 BTCを現物で保有し、無期限先物を1 BTCショートするとします。BTC価格が上昇すれば現物は利益、ショートは損失です。下落すれば現物は損失、ショートは利益になります。契約仕様と約定価格が同じなら、価格変動による損益は理論上ほぼ相殺されます。
BTCが1,000万円から1,200万円へ上がった場合、現物は+200万円、1 BTCショートは概ね-200万円です。800万円へ下がった場合は現物-200万円、ショート+200万円です。ネット価格損益は概ねゼロになり、残る主な損益はFunding Fee、売買手数料、スリッページ、現物と無期限先物の価格差です。
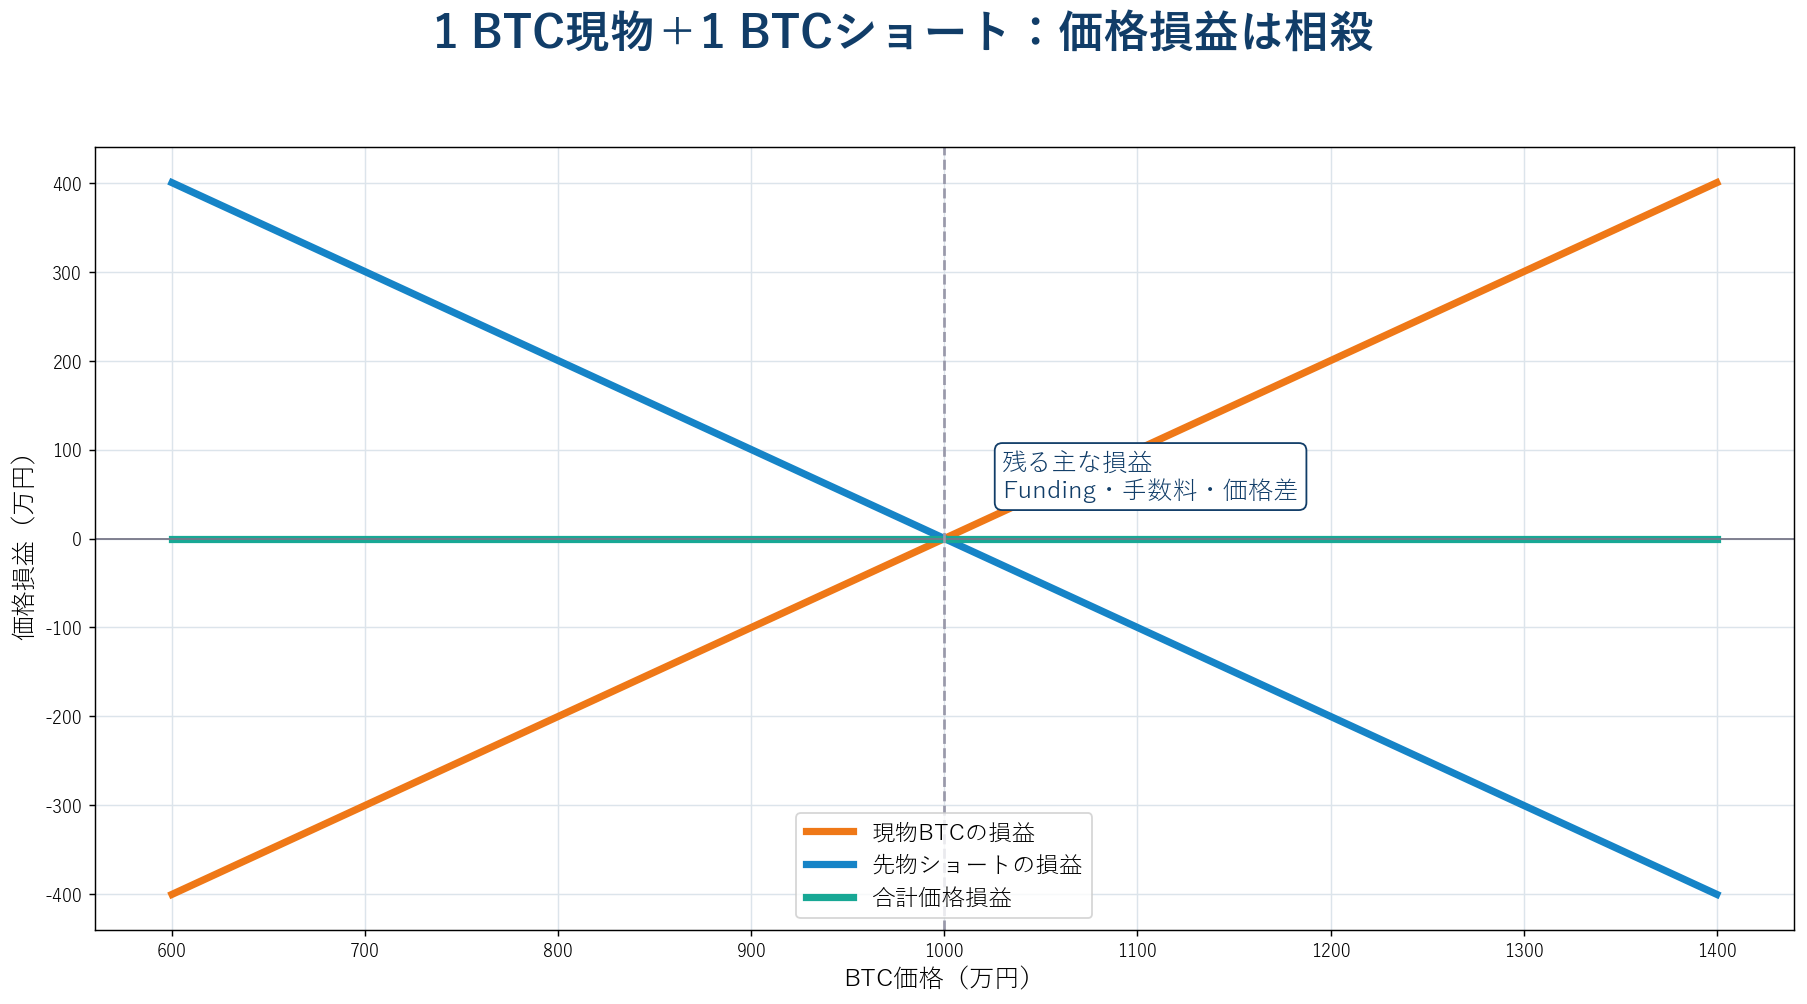
完全に固定されない理由は、先物価格と現物価格が一時的にずれること、Funding Feeで残高が変わること、契約単位や証拠金通貨によってデルタがずれることです。価格が大きく動いたら、BTC数量または想定元本を再計算します。
収益源はFunding Rate
無期限先物には満期がないため、先物価格を現物指数へ近づける仕組みとしてFunding Rateが使われます。プラスなら一般にロングがショートへ支払い、マイナスならショートがロングへ支払います。Funding Feeは概ねポジション想定元本×Funding Rateで計算されます。
公式資料でも、Funding Rateは現物との価格差などを基に計算され、支払方向や間隔、上限・下限が変わり得ると説明されています。参照:Bybit「Introduction to Funding Rate」、Binance「Introduction to Futures Funding Rates」
1,000万円分をショートし、年間を通じた受取Funding Rateが単純年率10%だったなら、粗い理論値は年100万円です。しかし表示された直近レートをそのまま365日へ延長してはいけません。レートは各精算期間で変化し、マイナスなら支払いになります。
年率換算は三つの数字を分ける
確認すべきは、直近Funding Rate、過去平均、実際の受取率です。8時間ごとに0.01%なら単純年率は0.01%×3回×365日=10.95%ですが、毎回0.01%が続く保証はありません。30日平均、90日平均、上昇相場・下落相場別の平均を分けます。
実質収益率は、受取Funding Feeから売買手数料、スリッページ、マイナスFunding、借入費用、出金費用を差し引き、戦略に拘束した総資金で割ります。先物証拠金だけを分母にすると、現物BTCの資金を無視して利回りを過大表示します。
「FRだけで生活する」ための必要元本
年間生活費300万円をFunding収入だけで賄う理論元本は、年率5%なら6,000万円、10%なら3,000万円、15%なら2,000万円です。ただしこれは手数料、税、Funding低下、運用停止期間を無視した数字です。
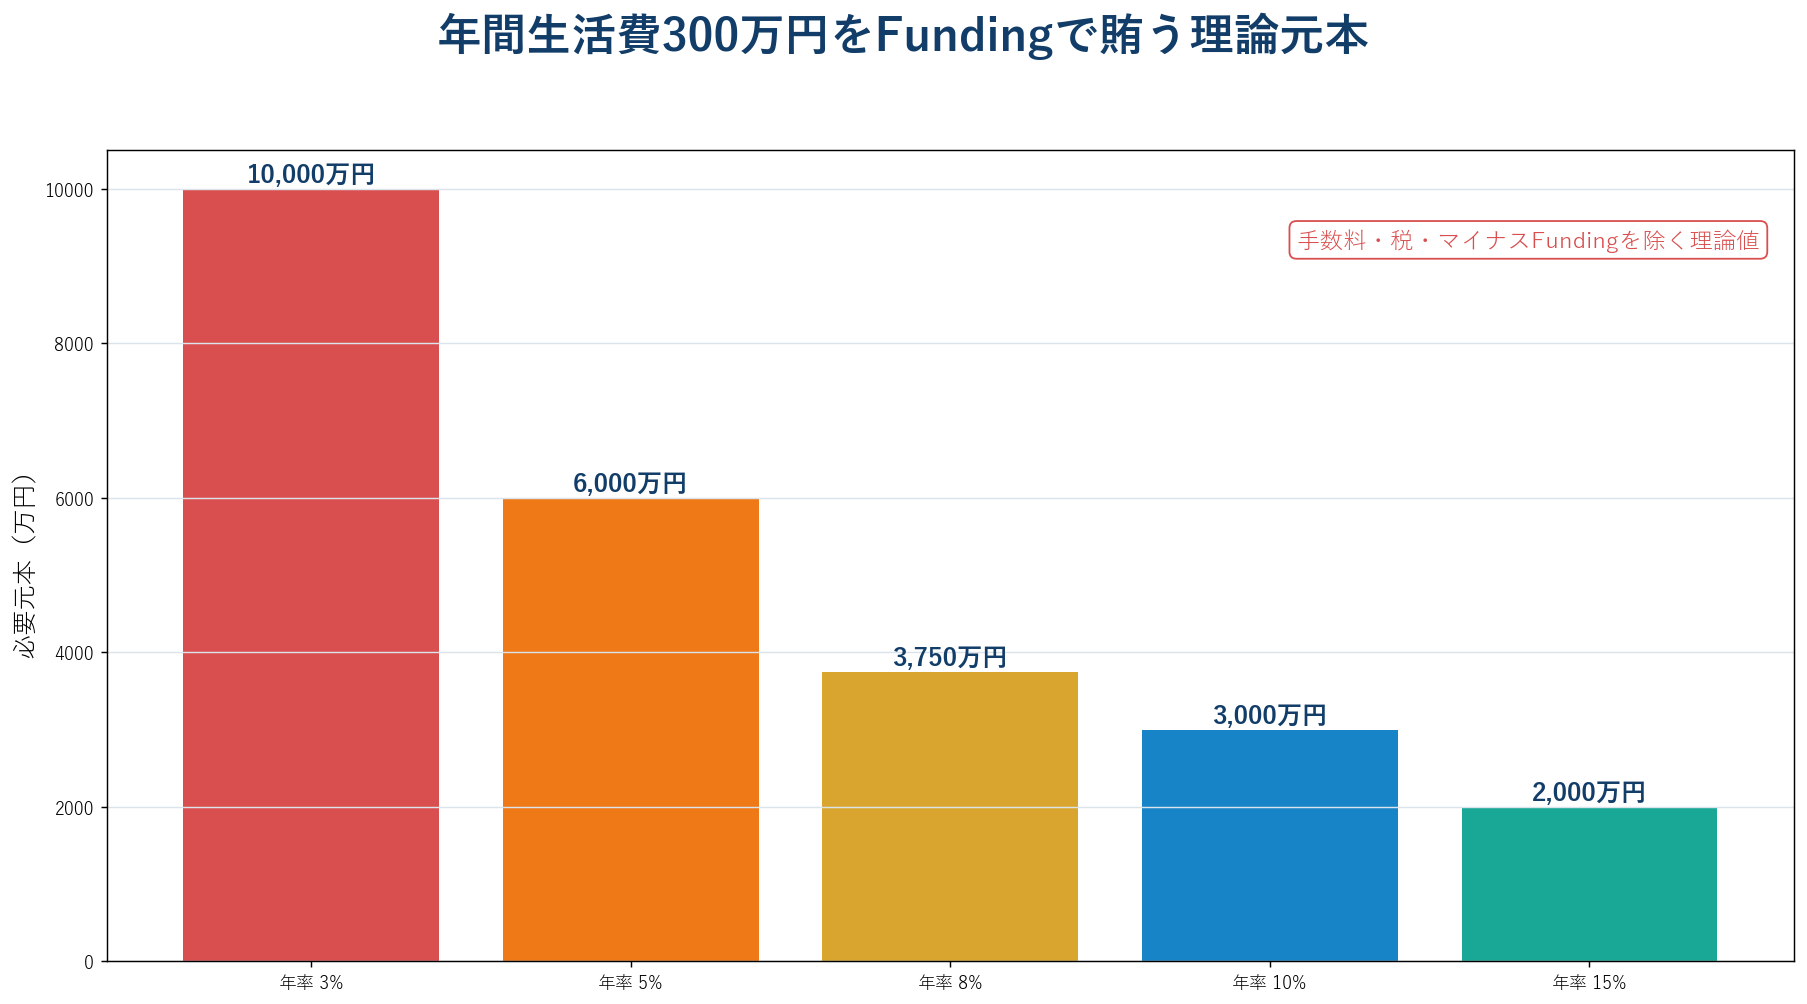
実務では生活費全額ではなく、例えば年300万円のうち120万円だけを目標にするほうが安全余地を作れます。年率5%なら2,400万円、10%なら1,200万円です。それでもFundingがマイナスになる期間や取引停止を想定し、生活防衛資金を取引所外へ分離します。
最大のデメリットはBTCの値上がり益を失うこと
1 BTC現物に1 BTCショートを組み合わせた100%ヘッジでは、BTCが1,000万円から2,000万円になっても、現物の約1,000万円利益とショートの約1,000万円損失が相殺されます。得られるのは主としてFunding Feeです。
BTCの長期上昇を期待する投資家にとって、これは大きな機会損失です。受取Fundingが年100万円でも、BTCが1年で500万円上昇すれば、100%ヘッジは未ヘッジ保有に比べて約500万円の上昇参加を手放します。Funding収入と値上がり益の両方を同時に最大化できる戦略ではありません。
100%ヘッジではなく部分ヘッジもある
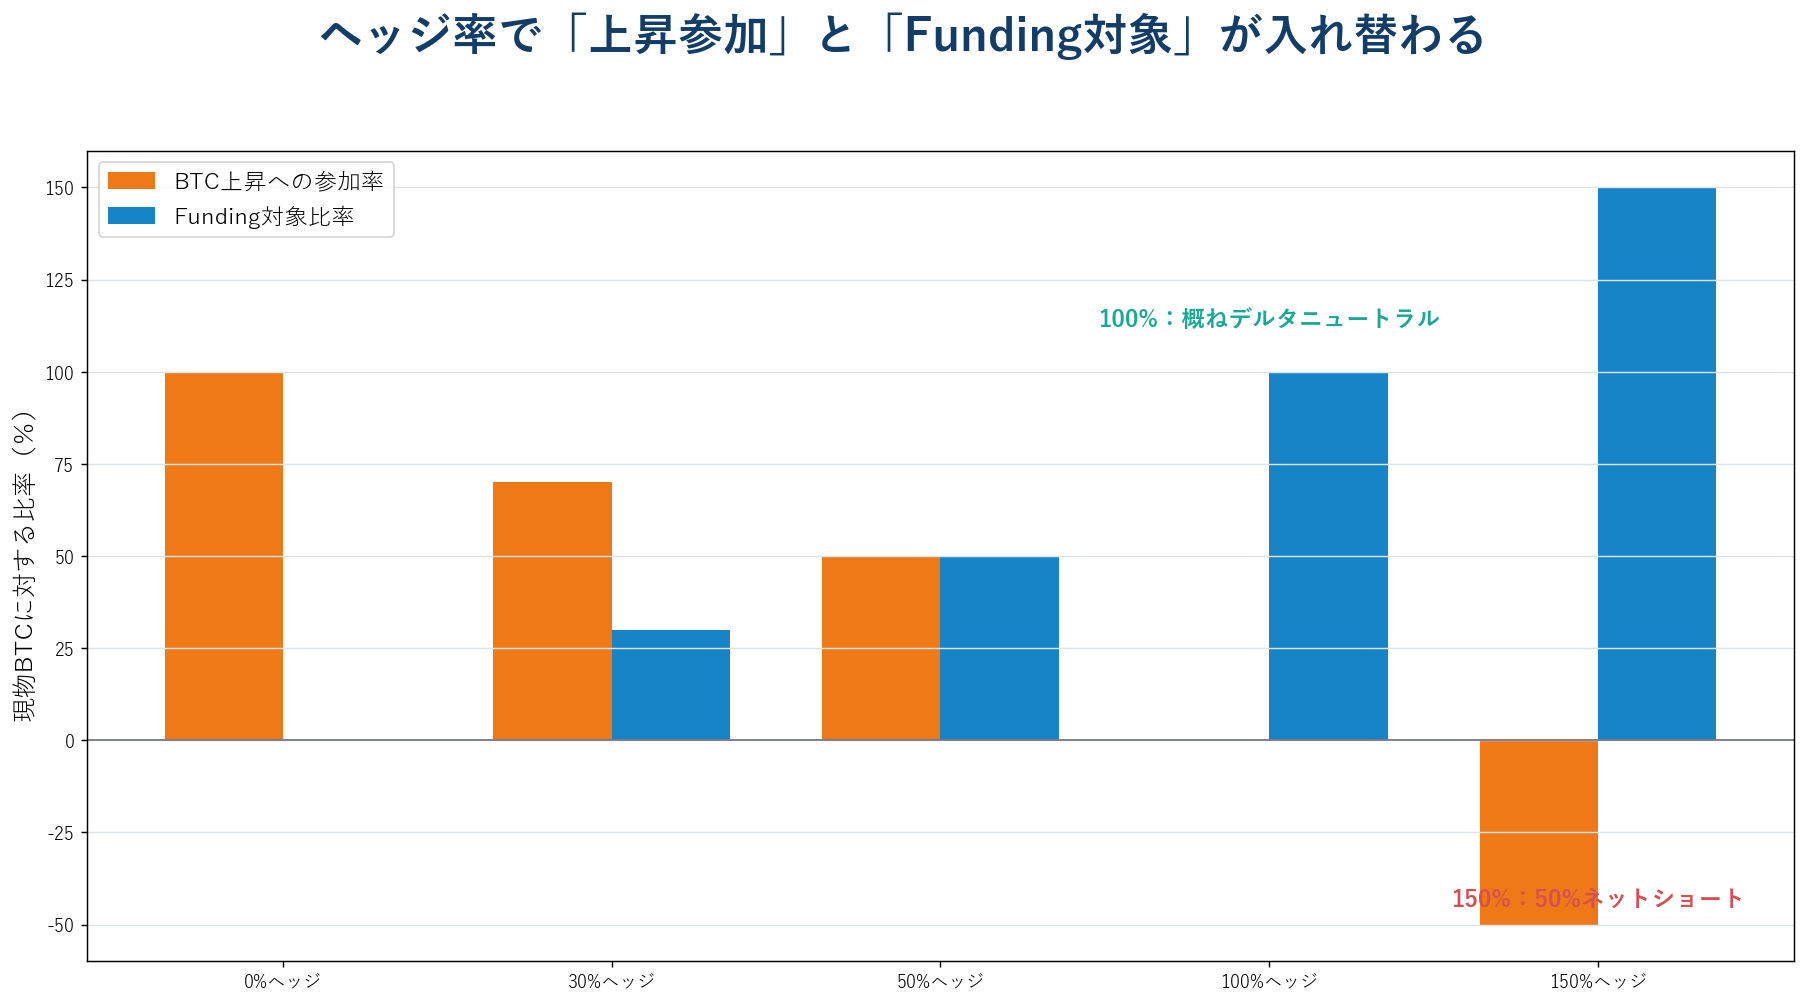
1 BTCを保有し、0.3 BTCだけショートすると、ネットポジションは0.7 BTCです。BTC上昇の約70%を残しながら、0.3 BTC分のFunding Feeを受け取れます。暴落時の損失もショート分だけ軽減されます。
- 0 BTCショート:100%ロング
- 0.3 BTCショート:70%ロング
- 0.5 BTCショート:50%ロング
- 1 BTCショート:概ねデルタニュートラル
- 1.5 BTCショート:0.5 BTC分のネットショート
重要な指標はヘッジ率=ショート数量÷現物BTC数量です。Fundingを増やそうとして100%を超えると、価格中立ではなくBTC下落へ賭けるポジションになります。
ハイレバレッジにする必要はない
1 BTC現物に対して1 BTCショートすれば、先物の表示レバレッジが2倍でも10倍でも、数量ベースのヘッジ率は100%です。高レバレッジは必要証拠金を減らしますが、清算価格までの余裕を狭くします。
Funding戦略の目的は大きな方向性利益ではなく、小さな定期収入の積み上げです。一度の清算で数年分のFundingを失う設計は目的と矛盾します。ポジション証拠金だけでなく、取引所内の余剰証拠金、維持証拠金率、想定ストレス価格を確認します。
BTC担保は単純な現物+USDT建てショートと異なる
BTCを担保にするインバース型やコイン証拠金型では、担保自体の法定通貨換算価値がBTC価格と一緒に動きます。取引所公式資料でも、基礎暗号資産を担保に使う契約はポジションと担保の双方が価格変動する「二重のエクスポージャー」を持つと説明されています。参照:Bybit「USDT Perpetual and Expiry Contracts FAQ」
BTC急落時にはショート利益が出ても、担保BTCの評価額が低下します。利益がどの通貨で計上されるか、未実現利益を証拠金へ使えるか、担保掛目、クロス・分離マージン、リスク階層によって清算余裕は異なります。「現物とショートが相殺するから清算されない」とは限りません。
清算は最終取引価格ではなくマーク価格で起こり得る
多くの取引所では清算判定にマーク価格を使います。画面の最終取引価格が損切り水準へ届く前に、マーク価格が清算価格へ到達する場合があります。マーク価格は現物指数とFundingベーシスなどから計算され、取引所ごとに仕様が異なります。参照:Bybit「Mark Price Calculation」
運用前に、BTCが短時間で±20%動く、Fundingがマイナスになる、スプレッドが拡大する、入出金が止まる、という複合シナリオで維持証拠金率を試算します。
取引所リスクとADLを別枠で考える
デルタニュートラルでも取引所信用は中立になりません。先物取引所へ資産を置くため、破綻、出金停止、ハッキング、システム障害、強制清算、ADL(自動デレバレッジ)の影響を受けます。現物を自己管理し、証拠金だけを取引所へ置く構成でも、必要証拠金が増えたとき即時送金できないリスクがあります。
Funding Rateは預金金利ではなく、反対ポジションとの資金移転です。年率表示が高くても、信用・流動性・清算リスクを含む収益として比較します。取引所を分散すると一社集中は減りますが、管理ミス、送金停止、価格差、税務記録は複雑になります。
運用前の実務チェックリスト
- 現物数量、先物数量、契約乗数を同じBTC数量へ換算する
- ヘッジ率と、BTCが10%動いたときのネット損益を計算する
- 30日・90日のFunding実績とマイナス期間を確認する
- 往復手数料、想定スリッページをFunding何回分で回収できるか測る
- マーク価格、清算価格、維持証拠金、担保掛目を確認する
- 取引所外に生活資金と緊急追加証拠金を分ける
- Funding低下、取引所異常、ヘッジずれの停止条件を決める
まとめ
BTC現物と同額の無期限先物ショートを組み合わせると、BTC価格の変動を概ね相殺しながら、プラスのFunding Rateを受け取れます。しかし、100%ヘッジではBTCの値上がり益をほぼ手放し、Fundingがマイナスなら支払いへ変わります。
運用の中心はレバレッジ倍率ではなく、BTC保有額に対して何%をショートするかというヘッジ率です。BTC上昇を取りたいなら未ヘッジ、価格変動を抑えてFundingを重視するなら100%近いヘッジ、中間を狙うなら部分ヘッジという整理になります。
最後に、BTC担保型では担保価値と契約損益が同時に動きます。Fundingの年率だけで比較せず、実質収益、清算余裕、契約仕様、取引所信用を一つの運用表で管理することが必要です。
コメント