
外貨MMFは、外貨建て資産を買うまでの待機場所や、外貨支出に備える手段として使われます。ただし円ベースでは為替変動があり、預金と同じ性質ではありません。用途・期間・通貨を先に決めます。
この記事では、制度、財務数値、キャッシュフロー、価格に織り込まれた前提を具体的に検証します。
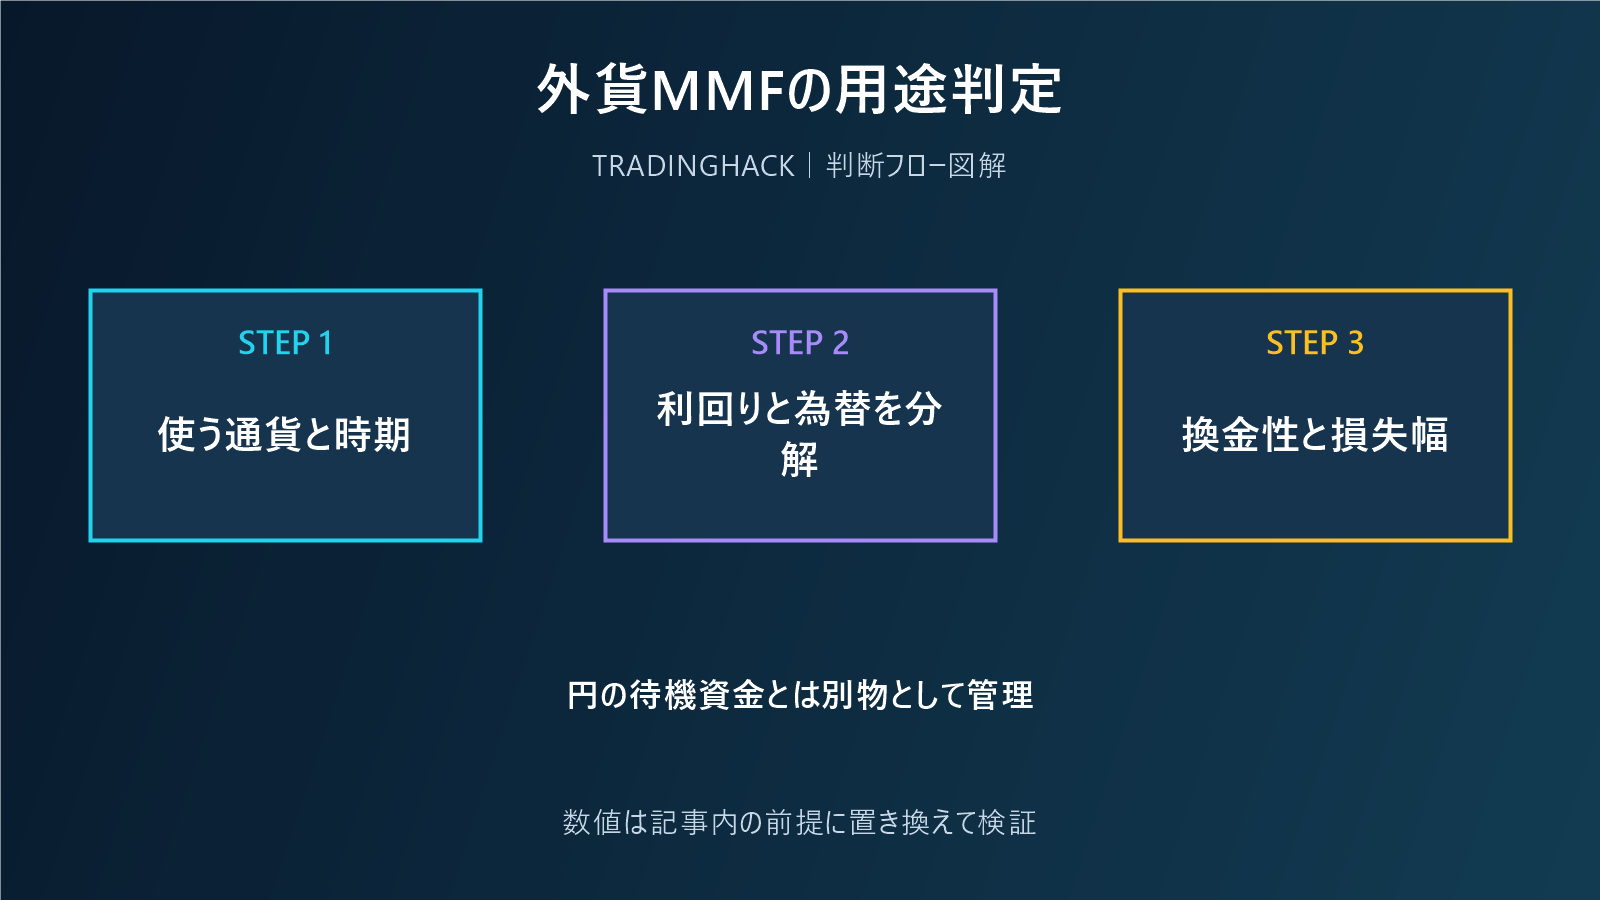

外貨MMFを三つの用途へ分ける
数か月以内に米国株を買う資金、将来の外貨支出、円に戻す可能性が高い資金では、許容できる為替変動が異なります。利回りは現地短期金利の影響を受けますが、円高になれば円評価額は下がります。
売買手数料、為替スプレッド、信託報酬、約定時刻、換金日数を確認し、短期間の利回りだけでコストを回収できるかを計算します。
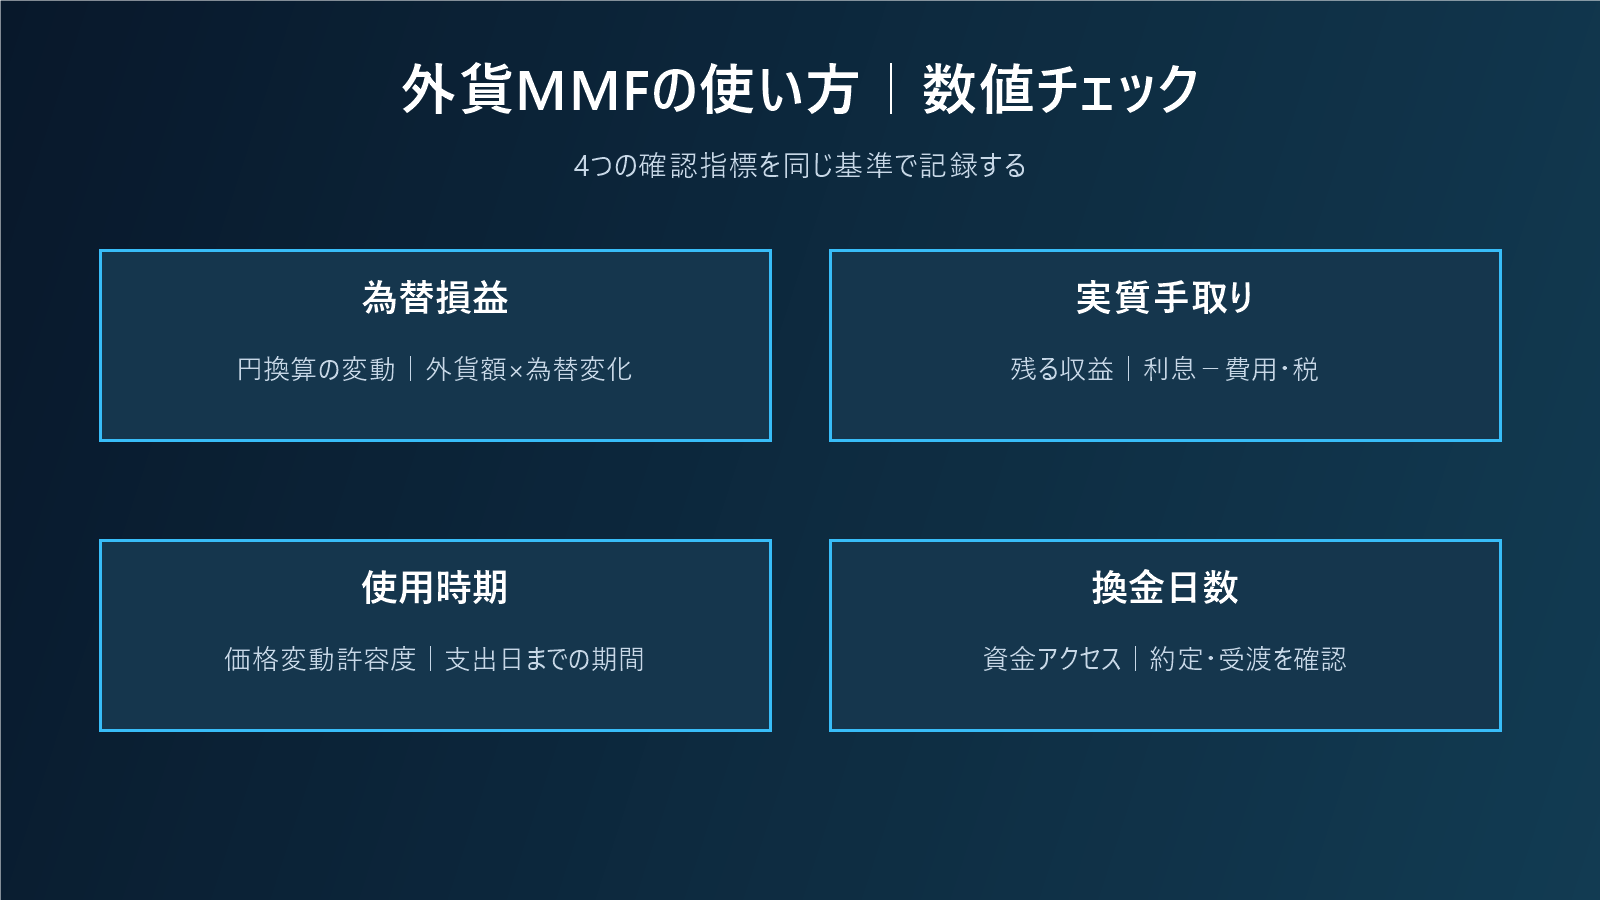
分析に使う主要指標
| 指標 | 意味 | 実務上の確認 |
|---|---|---|
| 為替損益 | 円換算の変動 | 外貨額×為替変化 |
| 実質手取り | 残る収益 | 利息-費用・税 |
| 使用時期 | 価格変動許容度 | 支出日までの期間 |
| 換金日数 | 資金アクセス | 約定・受渡を確認 |
為替損益
利息と分けます。
確認時は単年度だけでなく、過去3〜5年の推移、会社・制度の前提、比較対象との差を同じ単位で並べます。見かけ上の改善が分母の縮小、一時利益、基準変更で生じていないかも確認します。
実質手取り
再投資条件も確認します。
確認時は単年度だけでなく、過去3〜5年の推移、会社・制度の前提、比較対象との差を同じ単位で並べます。見かけ上の改善が分母の縮小、一時利益、基準変更で生じていないかも確認します。
使用時期
短期ほど円高耐性を下げます。
確認時は単年度だけでなく、過去3〜5年の推移、会社・制度の前提、比較対象との差を同じ単位で並べます。見かけ上の改善が分母の縮小、一時利益、基準変更で生じていないかも確認します。
換金日数
休日や時差も見ます。
確認時は単年度だけでなく、過去3〜5年の推移、会社・制度の前提、比較対象との差を同じ単位で並べます。見かけ上の改善が分母の縮小、一時利益、基準変更で生じていないかも確認します。
数値例で検証する
1万ドルを1ドル150円で買い、短期金利で年4%を得ても、円高で140円になれば円評価額は利息前に約6.7%下がります。外貨で使う予定がなければ、円換算損失を許容できるか確認します。
外貨MMFは利回り商品ではなく、外貨を保有するための短期運用手段として、用途と通貨を管理します。
計算の目的は将来を一点予測することではありません。どの前提が損益、税引後収益、資産配分を動かすかを特定し、前提が外れた場合の対応を決めることです。標準・強気・弱気の三つに分け、弱気でも継続できる保有額へ抑えます。
3シナリオの作り方
標準:近い外貨支出に必要な分だけ保有する。
強気:外貨支出と利息収入が一致する。
弱気:円高と換金需要が同時に起きる。
弱気シナリオの想定損失率に予定保有額を掛け、金額ベースの損失を計算します。同じ要因で動く資産を複数持っている場合は、個別ではなく合計して確認します。
主要リスク
- 円高
- 元本保証ではない
- 換金遅延
- コスト見落とし
商品条件・元本割れ・税務・換金日は証券会社の最新資料で確認します。
一次資料を読む順番
- 法令、制度資料、目論見書、決算資料などの一次資料で定義を確認する。
- 数値の対象期間、税引前・税引後、連結・単体、通貨、分母を揃える。
- 過去実績と将来計画を分け、前回計画が実績へ変わったかを確認する。
- 代替商品や同業企業と、コスト、流動性、税、最大損失を比較する。
- 購入条件、見送り条件、再検証日、撤退条件を一枚へ記録する。
専門分析を実行へ落とす
重要な指標を三つに絞り、通常範囲、警戒水準、仮説を否定する水準を設定します。改善と悪化が混在する場合は追加購入を保留し、次の開示まで確認します。分からない状態を無理に売買へ変換しないこともリスク管理です。
保有額は期待収益からではなく、弱気シナリオの許容損失額から逆算します。流動性が低い、価格変動が大きい、制度変更の影響が大きい対象ほど上限を小さくします。家計の予定支出と投資資金を混ぜません。
購入・保有後のチェックリスト
- 外貨で使う予定を決めたか
- 円高シナリオを置いたか
- 費用を金額化したか
- 換金日数を確認したか
- 円資金と分けたか
比較対象と機会費用
外貨MMF、外貨預金、短期債ETF、円預金を為替・コスト・換金性で比較します。
対象が優れていても、期待が価格へ織り込まれていれば期待収益は低下します。購入しない、次の決算を待つ、低コスト商品で代替するという選択肢も比較表へ入れます。
よくある判断ミス
外貨MMFを円の現金と同じに扱う、利回りだけを見る、短期資金を為替予想に賭けることです。
価格上昇を分析の正しさと混同せず、下落を割安の証明とも考えません。判断理由は価格ではなく、利益、キャッシュフロー、制度、金利、信用、流動性などテーマ固有の指標で記録します。
モニタリング・カレンダー
月次では重要ニュースと価格、四半期では主要指標、半年ごとに競争環境・制度・資本政策、年1回は当初仮説と資産配分を見直します。購入時に次回確認日を登録し、値下がりした時だけ資料を読む状態を避けます。
記録は「事実」「解釈」「行動」の三列に分けます。事実には開示数値、解釈には要因、行動には保有継続・追加調査・縮小などを書きます。
感応度分析の作り方
最も重要な前提を二つ選び、縦軸と横軸に置いた感応度表を作ります。例えば価格と数量、金利と為替、利益率と資本回転率、税率と保有期間などです。それぞれを標準値から上下へ変化させ、税引後収益や想定損失がどの程度動くかを確認します。
一つの前提だけを良い方向へ変える強気ケースではなく、悪い条件が同時に起きる組み合わせも置きます。相関が平常時より高まる局面を想定し、複数資産が同時に下落した場合の金額損失を計算します。
コスト・税・流動性を調整する
表面利回りや値上がり率から、信託報酬、売買手数料、為替スプレッド、源泉税、国内課税を差し引きます。短期売買では固定的なコストの影響が大きく、長期保有では毎年発生する管理費用の影響が累積します。商品ごとに同じ保有期間と金額で比較します。
売却注文から現金化までの受渡日、取引時間、売買高、スプレッドも確認します。必要時に売れない、想定価格で約定しない可能性がある対象は、期待収益が高くても生活資金や近い予定支出の置き場所には適しません。
前提の品質を監査する
分析に使った数字が会社予想、第三者予想、自分の仮定のどれかを区別します。会社予想には達成インセンティブ、第三者予想には更新頻度、自分の仮定には楽観バイアスがあります。出典、取得日、対象期間をノートへ残し、更新時に古い数字を混在させません。
前年比だけでなく、前四半期比、計画比、同業比を使います。前年比の改善が前年の低い基準によるものか、季節性によるものか、構造変化によるものかを分けます。定義が変わった指標は、変更前後をそのまま連結しません。
購入前の反対意見を作る
購入理由を書いた後に、その仮説が間違っている理由を最低三つ作ります。競争環境、制度変更、代替技術、資金調達、顧客行動など、価格以外の否定材料を挙げます。反対意見に対して確認できる一次資料と次回の検証指標を紐づけます。
反対材料を説明できない場合は、理解できていない可能性があります。購入額を小さくする、資料が出るまで待つ、より単純な代替商品を選ぶという行動へつなげます。
ポートフォリオ全体で再計算する
対象単体では分散されていても、既存資産と同じ国、通貨、金利、業種、顧客へ偏る場合があります。給与収入や不動産も含め、家計全体のリスク要因を一覧にします。名称が異なる商品でも同じ大型株や同じ債券を保有していれば重複です。
新規投資後の株式比率、外貨比率、金利感応度、最大想定損失を計算します。目標配分から許容幅を超える場合は、購入額を減らすか、既存資産の積立先を調整します。
分析ノートの保存形式
1ページ目には対象の仕組み、収益源、主要リスクを書きます。2ページ目には主要指標の過去実績、標準・強気・弱気の前提、感応度表を置きます。3ページ目には購入理由、購入しない条件、保有上限、次回確認日、撤退条件を記録します。購入後に理由を書き換えず、変更した場合は日付と根拠を残します。
次回確認では、前回予想と実績の差を数値で記録します。差が大きい場合は、外部環境、会社・商品の構造、自分の仮定のどこに原因があったかを分類します。この作業を続けることで、結果だけを見て判断を正当化することを避け、分析精度を改善できます。
出口ルール
外貨支出がなくなった、為替変動が許容幅を超えた、換金条件が変わった時に残高を調整します。
出口は全売却だけではありません。新規購入停止、保有額縮小、代替資産への移行、次の確認日までの保留を段階的に使います。税金、手数料、受渡日も実行前に確認します。
ここでは、記事を読んだ直後に売買するのではなく、投資判断メモを完成させる手順へ落とします。出発点は先ほどの数値例です。1万ドルを1ドル150円で買い、短期金利で年4%を得ても、円高で140円になれば円評価額は利息前に約6.7%下がります。外貨で使う予定がなければ、円換算損失を許容できるか確認します。 この計算結果だけで可否を決めず、前提がどこまで変わると判断が逆転するかを確認します。
手順1:観測値と推定値を分ける
最初に確認する観測値は「為替損益」です。意味は円換算の変動で、実務では外貨額×為替変化として扱います。利息と分けます。 決算資料や商品資料に数値がない場合は、推定値であることを明記し、強気・標準・弱気で別々の値を置きます。推定値を事実欄へ混ぜないだけで、後から仮説が外れた原因を追いやすくなります。
手順2:収益性と耐久性を別々に判定する
次に「実質手取り」と「使用時期」を組み合わせます。前者は残る収益、後者は価格変動許容度を見る指標です。再投資条件も確認します。 短期ほど円高耐性を下げます。 片方だけが改善している場合は、構造改善と断定せず、もう一方が追いつく期限を決めます。期限までに確認できなければ、追加投資を自動的に見送るルールが有効です。
手順3:最後にポジション量を決める
「換金日数」は資金アクセスを確認するために使います。休日や時差も見ます。 期待収益が魅力的でも、弱気ケース「円高と換金需要が同時に起きる。」で家計の許容損失を超えるなら、銘柄や商品ではなく投入額を調整します。判断式は「許容損失額÷弱気シナリオの下落率=保有上限額」です。例えば許容損失30万円、弱気時40%下落なら、保有上限は75万円が目安になります。
| 判断段階 | 記録する内容 | 行動 |
|---|---|---|
| 事実確認 | 為替損益・実質手取りの最新値と出典日 | 単位と定義が揃うまで売買しない |
| 仮説検証 | 標準「近い外貨支出に必要な分だけ保有する。」と弱気「円高と換金需要が同時に起きる。」 | 判断が逆転する境界値を計算する |
| 資金管理 | 換金日数と家計全体の同一リスク | 許容損失から上限額を逆算する |
失敗を先回りするプレモータム
購入から半年後に判断が失敗したと仮定し、原因を先に書きます。このテーマでは「円高」「元本保証ではない」「換金遅延」が同時に進むケースを置きます。一つずつなら耐えられても、複数要因が重なると価格変動や資金繰りへの影響は非線形に大きくなります。相関が高まる弱気局面を想定し、同じリスクを持つ既存資産も合算します。
早期警戒の確認項目は「外貨で使う予定を決めたか」「円高シナリオを置いたか」「費用を金額化したか」です。月次で価格だけを追うのではなく、一次資料が更新された日に数値を転記し、前回との差と理由を一行で残します。数値悪化が一時要因なのか、仮説を壊す構造変化なのかを分けるためです。
判断記録の完成例
観測事実:数か月以内に米国株を買う資金、将来の外貨支出、円に戻す可能性が高い資金では、許容できる為替変動が異なります。利回りは現地短期金利の影響を受けますが、円高になれば円評価額は下がります。 解釈:外貨MMFは利回り商品ではなく、外貨を保有するための短期運用手段として、用途と通貨を管理します。 標準シナリオ:近い外貨支出に必要な分だけ保有する。 弱気シナリオ:円高と換金需要が同時に起きる。 この四つを同じ日付で保存します。ニュースを追加する場合も、どの欄の前提を何から何へ変えたのかを明記します。
見送り条件:外貨MMFを円の現金と同じに扱う、利回りだけを見る、短期資金を為替予想に賭けることです。に該当し、一次資料で解消できない場合は見送ります。保有後の対応:外貨支出がなくなった、為替変動が許容幅を超えた、換金条件が変わった時に残高を調整します。 売却だけを出口にせず、新規買付停止、半分へ縮小、代替商品へ移行、次回開示まで保留という段階を用意すると、相場急変時にも感情だけで全売却しにくくなります。
最後に比較対象を必ず残します。外貨MMF、外貨預金、短期債ETF、円預金を為替・コスト・換金性で比較します。 同じ金額・保有期間・税引後・同じ通貨で比較し、何もしない選択肢も一列に置きます。対象そのものが良いかだけでなく、現在価格で代替案より有利かまで確認して初めて、実行可能な投資判断になります。
一次情報の確認先
前提を更新するときは、日本証券業協会 外貨建て商品を起点に、対象商品の目論見書、取引業者の契約条件、企業の最新開示を突き合わせます。ニュースの要約だけで判断せず、更新日と定義を確認します。
まとめ
外貨MMFは外貨支出や待機資金の用途を明確にし、利回りと為替・換金性を分けて管理します.
コメント