価格ストップは損失を限定しますが、買った後に価格がほとんど動かず、資金と注意力だけを拘束する取引には対応しません。時間ストップは、想定した時間内に期待した値動きが起きない場合、損切り価格へ達する前でも縮小・撤退するルールです。焦って早く切る方法ではなく、戦略ごとの「いつまでに何が起きるべきか」を検証して決めます。

時間経過は仮説の情報になる
ブレイクアウトを買う理由は、抵抗を越えた後に新規参加が増え、価格が比較的速く進む期待です。20分経っても高値を更新せず、レンジ内へ戻るなら、その期待は弱まっています。価格がストップへ届いていなくても情報が更新されています。
一方、日足の押し目を数週間保有する戦略で20分の停滞は意味がありません。時間ストップは保有期間と戦略に合わせます。スキャルピング、デイトレード、数日スイングを同じ制限にしません。
三種類の時間ストップ
固定時間型
エントリーから30分で0.5R進まなければ撤退など、経過時間を固定します。実行しやすい一方、昼休みや時間帯の流動性差を考慮する必要があります。
時計時刻型
10時30分までに高値更新がなければ撤退、14時45分に持ち越し条件がなければ終了など、市場時刻で決めます。寄り付き戦略や大引け管理に適します。
バー数型
5分足6本以内に1R、日足5本以内に直近高値更新など、バー数を使います。休場をまたいでも観測数をそろえられますが、各バーの値幅差は残ります。
MAE・MFEと到達時間を測る
MAEは最大逆行幅、MFEは最大有利変動です。過去の勝ち取引がエントリー後25分以内に0.7Rへ到達し、負け取引は40分以上停滞するなら、30分時点の進行度が選別条件になります。
勝ち取引だけを見ず、全候補の「0.5R到達までの時間」「1R到達までの時間」「ストップ到達時間」を保存します。中央値と遅い側75%点を調べ、極端な一件に合わせて制限を長くしません。
架空例
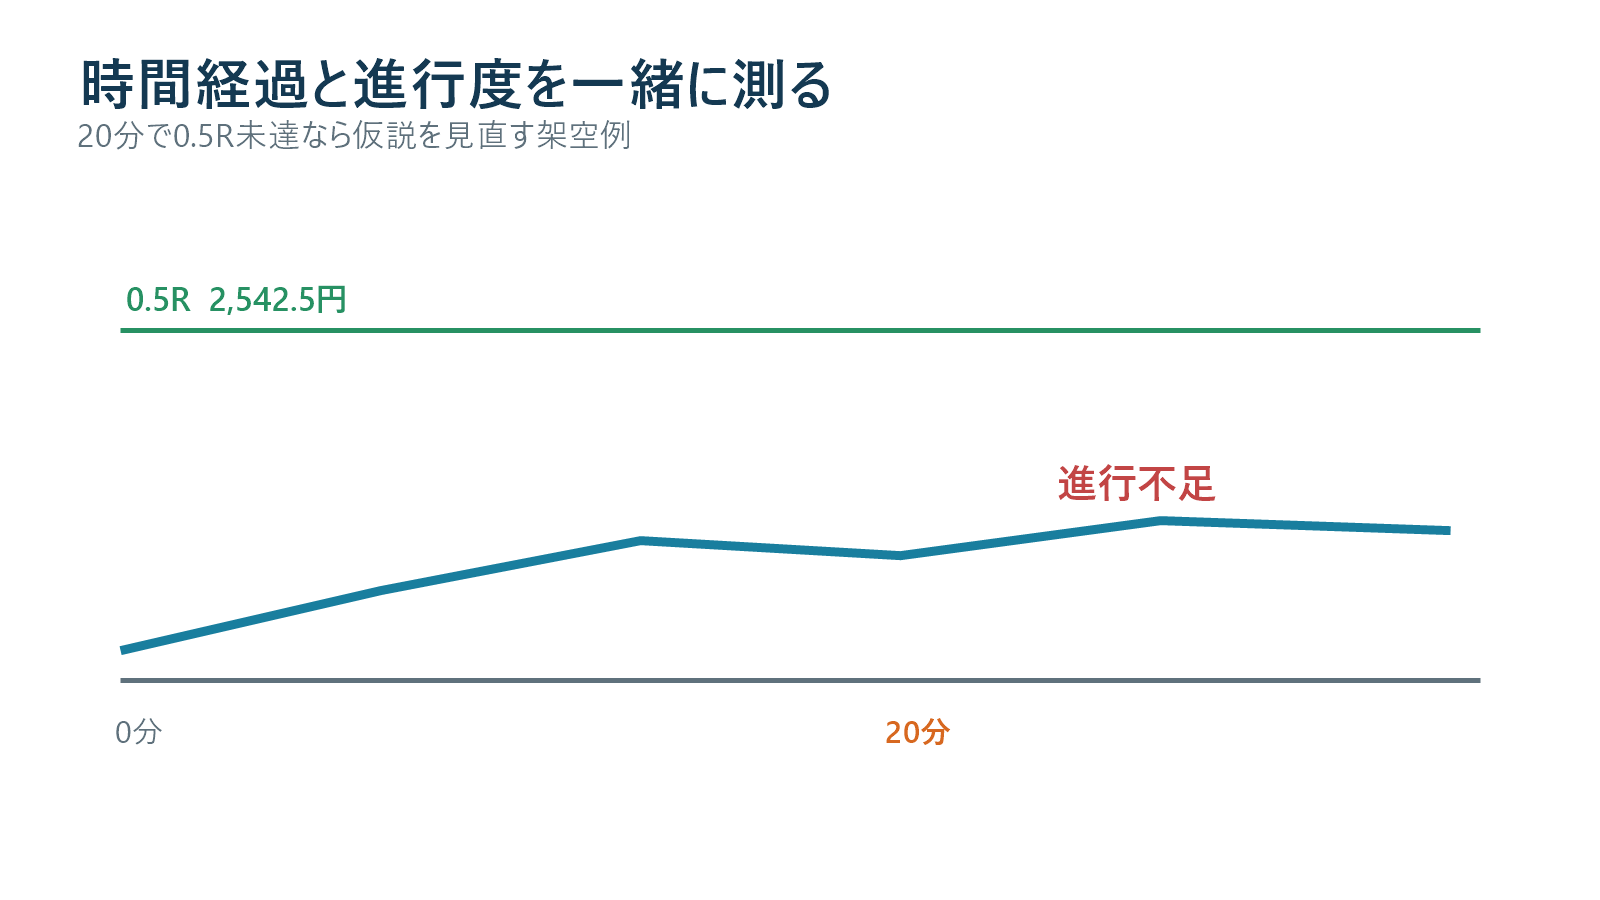
2,532円で買い、初期ストップ2,514円、滑り3円なら一株リスク21円です。400株で計画損失8,400円、1R価格は2,553円です。過去データでは勝ち取引の70%が20分以内に0.5Rの2,542.5円へ到達しています。
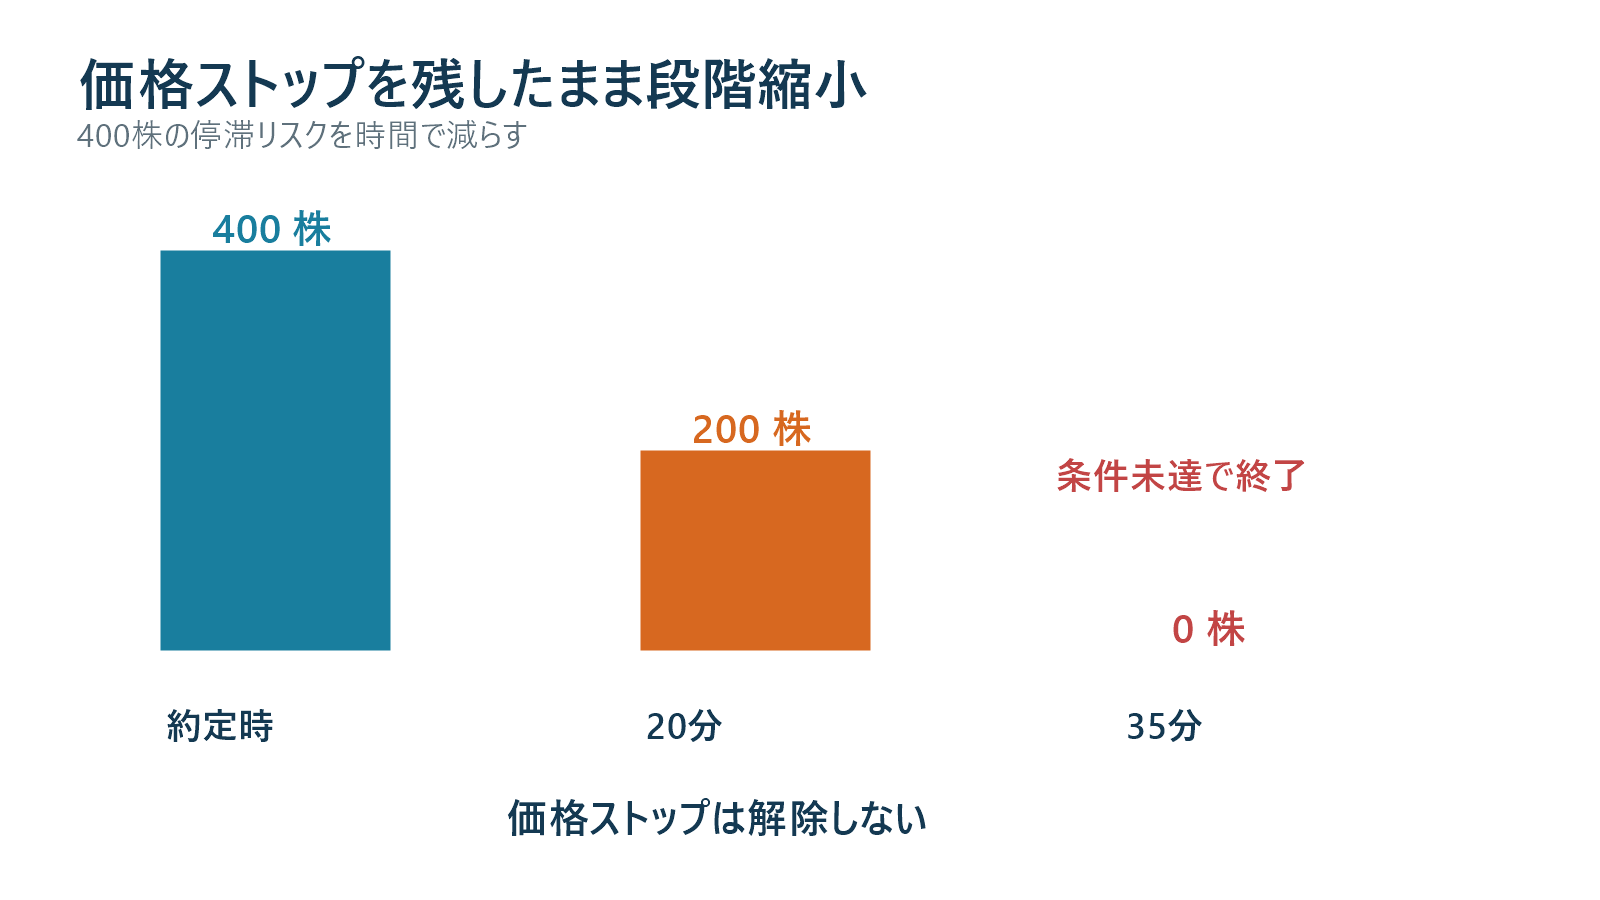
今回20分後の高値が2,538円、価格はVWAP付近、区間出来高も平均以下なら、200株を撤退します。残り200株はレンジ内終値が二本続けば終了します。全量を機械的に切る以外に段階縮小も検証できます。
早過ぎる時間切れを避ける
エントリー直後の一本が動かないだけで撤退すると、通常ノイズで取引回数だけ増えます。勝ち取引の到達時間分布から、戦略に必要な最低待機時間を確認します。
寄り付き5分と昼12時30分では出来高速度が違います。同じ30分でも情報量が異なるため、時間帯別に設定するか、累積出来高が一定量へ達するまで待つ「出来高時計」を使う方法があります。
価格条件と組み合わせる
時間だけで切らず、進行度、VWAP位置、出来高、高値・安値構造を併用します。「20分で0.5R未達かつ区間RVOL1未満」「6本以内に高値更新なし、かつレンジ内終値二本」などと定義します。
条件を増やし過ぎると発動しなくなります。時間と進行度を主条件、出来高または価格構造を一つ補助にする程度から検証します。場中に都合よく例外を追加しません。
戦略別の考え方
ブレイクアウトは速い進行が期待されるため短め、平均回帰はVWAPまでの距離と時間帯で設定します。押し目は再加速まで数本必要で、決算後のトレンドは通常より値動きが速い場合があります。
同じ銘柄でも戦略が違えば時間制限を分けます。全取引を「30分」で統一せず、取引理由ごとの到達時間分布を作ります。サンプルが少ない戦略は厳密な閾値を決めません。
時間ストップ後の再エントリー
撤退後に新しい持ち合いと出来高増が生じれば、再エントリーできます。ただし最初の買値へ戻ったという理由だけでは入りません。新しいトリガー、無効化水準、株数を計算します。
一銘柄の再試行を一日一回、日次損失2Rまでなど上限を設けます。時間切れを繰り返して手数料と滑りが積み上がることを防ぎます。
部分撤退と全撤退
全撤退は資金を完全に解放し、判断を単純にします。半分撤退は、遅れて動く機会を残しながらリスクを減らします。ただし残りを無期限に保有しない第二期限が必要です。
400株なら20分で200株、35分で条件未達なら残り200株など段階化します。分割手数料と滑りを含め、過去取引へ同じ出口を適用して比較します。
利益が出ている停滞
0.8R進んだ後に30分横ばいなら、エントリー直後の停滞と意味が違います。利益保護として一部利食いし、残りを持ち合い安値へ置く方法があります。含み益だから時間条件を解除しません。
最高値からの停滞時間、押しの深さ、出来高減少を記録します。健全な小休止と反転前の失速を、結果を見ずに分類できる定義へ変えます。
日をまたぐ時間ストップ
スイングでは「3営業日以内に高値更新」「5日経っても0.5R未達なら終了」など日数で設定します。休日ではなく営業日で数え、決算予定をまたぐ場合は別ルールにします。
夜間ギャップで価格ストップを飛び越えるリスクは時間ストップで消えません。持ち越し株数、決算前撤退、イベントギャップを別に管理します。
機会費用を測る
停滞銘柄を保有している間に、監視リスト上位が1R動いたとしても、後知恵で必ず乗れたとは限りません。時間切れ後に実際に取引した代替候補の損益を記録します。
資金解放の価値だけでなく、再発注による手数料、判断回数、疲労も評価します。時間ストップで取引が過剰になるなら、再エントリー上限や監視候補数を減らします。
検証方法
戦略、時間帯、初期リスク、0.5Rと1R到達時間、各時点のMFE・MAE、出来高、時間切れ後の最終損益を記録します。10分、20分、30分、45分を同じ取引群で比較します。
節約できた損失、逃した利益、平均保有時間、資金回転、最大連敗を評価します。最も早い設定ではなく、手数料後期待値と再現性が安定する範囲を選びます。
よくある失敗
含み損だけ時間切れし、含み益では無期限に待つ、負けた直後に期限を短くする、昼と寄り付きを同じにする、撤退後すぐ同じ根拠で入り直す、といった失敗があります。
時間ストップを感情的な我慢限界にせず、過去の到達時間から作ります。価格ストップは残し、時間条件が来る前の急落にも備えます。
実行前チェックリスト
- 戦略ごとの期待進行時間を測ったか
- 固定時刻・経過時間・バー数を選んだか
- 0.5Rなど進行度を併用したか
- 時間帯の出来高差を考慮したか
- 部分撤退後の第二期限があるか
- 再エントリー回数を制限したか
- 価格ストップを解除していないか
生存分析の考え方
各取引が1Rへ到達する時間を並べ、10分、20分、30分時点の未到達割合を調べます。勝ち取引の80%が30分以内なら、30分超の保有は残り20%のために多くの停滞を抱える可能性があります。
30分時点で0.5R未満の取引が、その後1Rへ達する確率と先にストップへ達する確率を比較します。時間制限を平均感覚でなく条件付き確率から作ります。
出来高時計
経過分数の代わりに、エントリー後の累積出来高が一定量へ達するまでを一単位とします。寄り付き10分と昼の30分が同程度の情報量になるよう調整できます。複雑化による改善幅が小さければ固定時間を選びます。
ボラティリティ時計
累積True Rangeが1ATRへ達したのに価格が進まない場合、値動きはあっても方向性がなかったと判断できます。固定30分、累積出来高、累積TRを同じ取引で比較し、頑健な方法を選びます。
注文前に期限を表示する
「買い2,532、ストップ2,514、期限10時05分、0.5R未達で半分」と書き、時計アラートを設定します。分割約定では最初に市場リスクを持った時刻から数え、含み損益を見ながら延長しません。
時間切れ時の執行
昼前に成行撤退すると、価格損失は小さくても滑りが大きいことがあります。指値猶予を設けるなら最大2分、その後成行など期限を決めます。未約定を放置して急落する危険と比較します。
戦略停止への拡張
二件連続で時間切れなら市場全体が膠着している可能性があります。指数レンジ、A-D比、区間RVOLを確認し、その日のブレイク戦略を停止します。一銘柄の停滞と市場停滞を分けます。
期待値計算
制限なし50件が勝率42%、平均利益1.7R、平均損失0.95Rなら期待値0.163Rです。20分未達で半分縮小し、平均利益1.55R、平均損失0.72R、勝率43%なら0.257Rです。追加滑りを引いて比較します。
心理面の誤用を防ぐ
退屈だから切る、怖いから短くする、利益が欲しいから延長するのは時間ストップではありません。変更理由、対象標本、期待効果を記録し、次の50件まで再変更しないなど検証期間を固定します。
見送り条件との境界
時間切れが頻発する時間帯や銘柄群は、入った後に切るより最初から除外できる可能性があります。昼の区間RVOL0.6未満では70%が時間切れなら、エントリーフィルターへ移します。取引前に判別できる情報だけを使います。
部分撤退後の再計算
400株を200株へ減らすと、初期ストップまでの残存リスクは8,400円から4,200円です。すでに1,000円を確定したなら総損失上限を更新します。残りストップを広げて元のリスクへ戻しません。
監視アラート
約定20分後、0.5R価格、VWAP割れの三つをアラートにします。画面を見続けず、発動時に「半分縮小・全撤退・維持」の条件を確認します。裁量で維持する場合も理由を一行残します。
時間帯別の標本
寄り付き、前場中盤、後場で到達時間を分けます。全時間を混ぜた中央値では、昼の遅さと朝の速さが相殺されます。各区分の件数が少なければ、細かな閾値を作らず継続収集します。
最小単位で試す
新しい時間ルールは過去検証後も最初の20件を最小売買単位で運用します。理論上の改善が判断遅れや分割約定で失われないか、期限遵守率、平均滑り、再エントリー回数を確認します。守れない複雑な条件は簡略化します。
まとめ
時間ストップは、価格が損切りへ届かない停滞を「何となく待つ」状態から、検証可能な判断へ変えます。戦略別のMFE到達時間を測り、経過時間と進行度、価格構造を組み合わせます。価格ストップを維持したまま段階縮小し、再試行上限まで決めれば、損失だけでなく資金と注意力の拘束も管理できます。まずは過去20〜30件を集計し、感覚ではなく自分の取引履歴から期限を設定してください。検証表には戦略名、経過分、MFE、MAE、退出理由、退出後の値動きを記録し、早過ぎる退出と粘り過ぎを同時に点検します。
コメント