デイトレードの損切りは価格を見ながら実行できますが、持ち越しでは翌朝の始値が損切り水準を飛び越えることがあります。逆指値を置いても指定価格での約定は保証されません。持ち越し判断では日中の損切り幅ではなく、ギャップを含む損失分布から株数を逆算する必要があります。

通常リスクとギャップリスク
買い2,000円、損切り1,980円なら日中リスクは20円です。しかし翌朝1,930円で始まれば70円の損失です。価格が連続的に動く前提と、取引できない時間をまたぐ前提を分けます。過去の翌日始値ギャップを銘柄または同じ流動性群で調べ、中央値ではなく不利側90%点も確認します。
ATRで標準化する
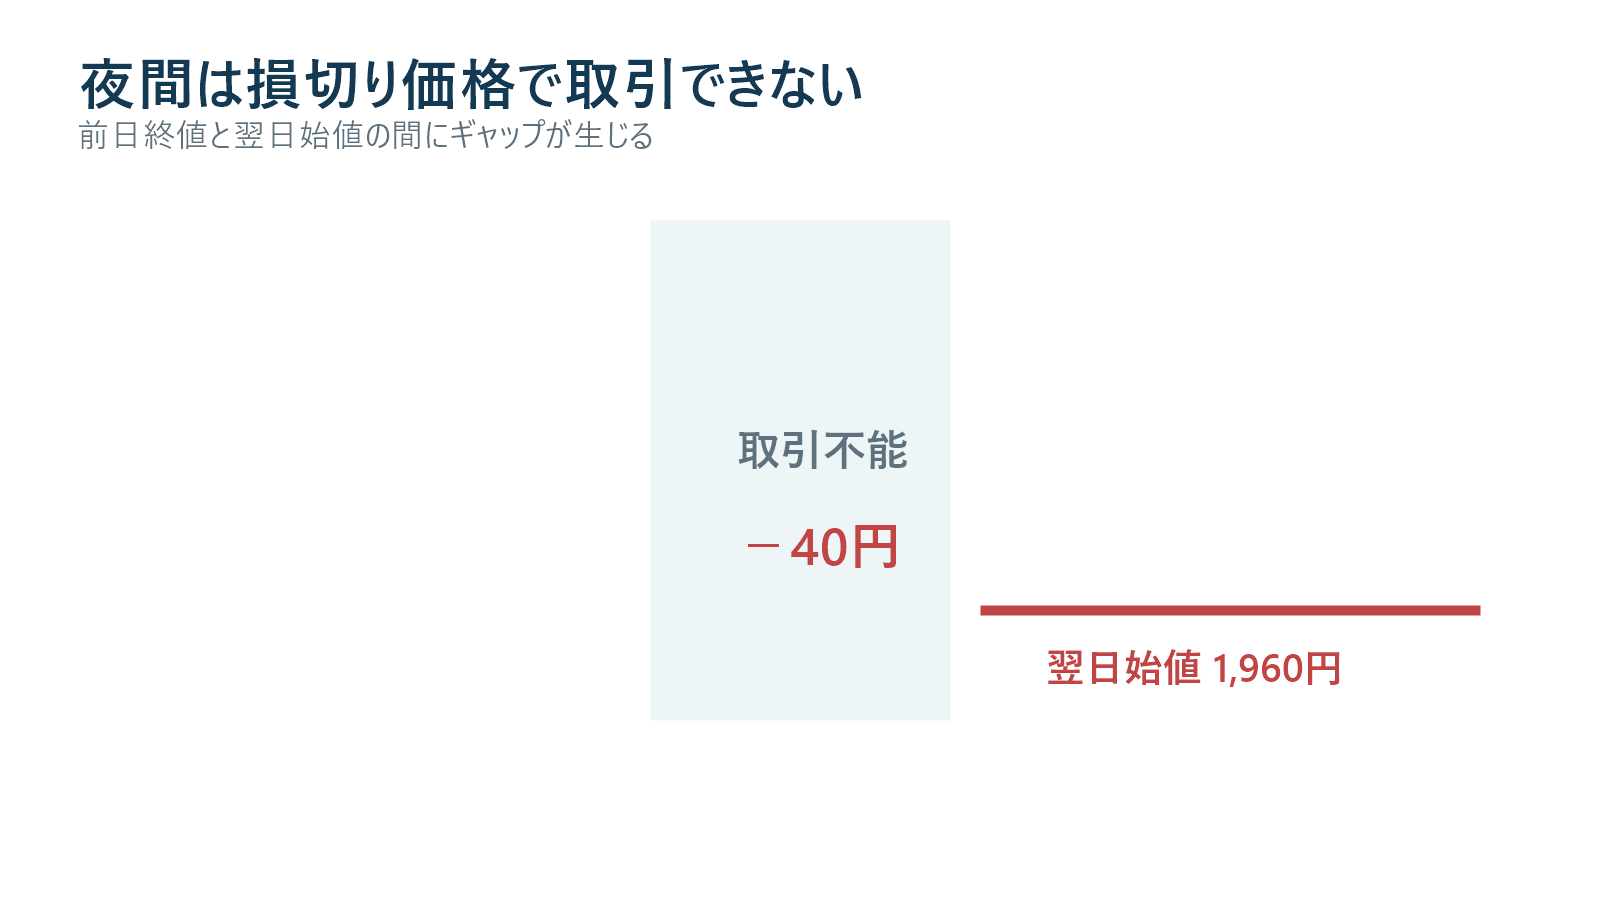
値幅の違う銘柄を比較するには、前日終値と翌日始値の差を日足ATRで割ります。終値2,000円、翌日始値1,960円、ATR80円なら−0.5ATRです。過去60日で不利ギャップ90%点が−0.35ATRなら、通常日は少なくとも0.35ATRを持ち越し想定幅として使います。
株数の逆算
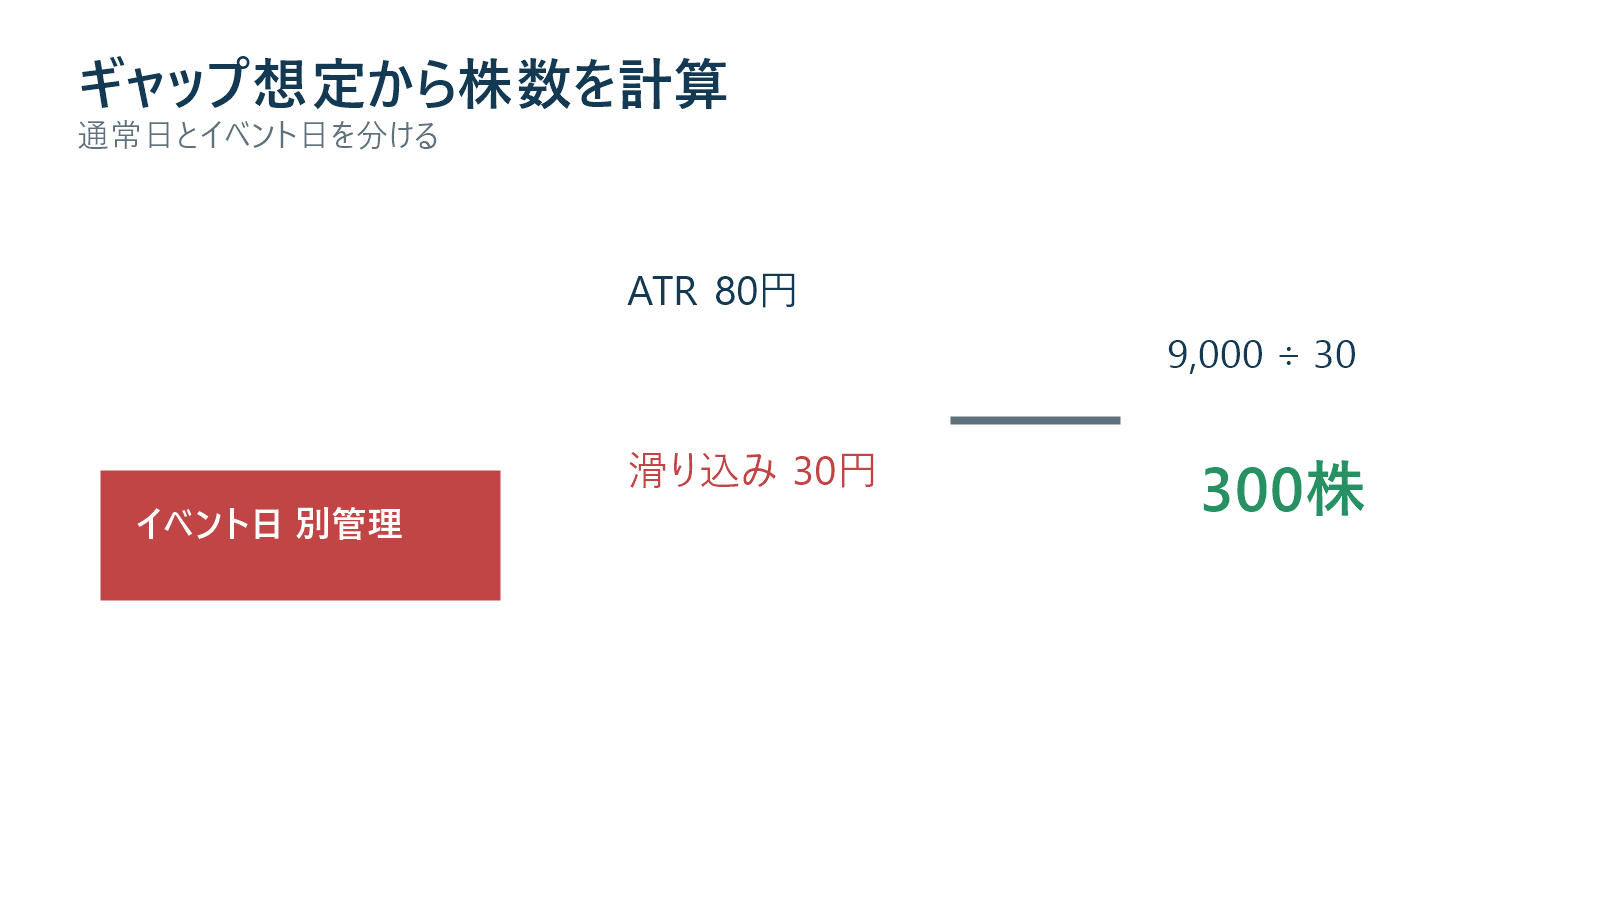
口座で一取引の許容損失を1万円、ATR80円、想定ギャップ0.35ATR=28円、始値後の滑り2円とします。実効幅30円なので1万÷30=333株、100株単位なら300株です。日中ストップ20円で計算した500株をそのまま持ち越すと、想定損失は1万5,000円へ増えます。
決算日は別分布
決算発表、業績修正、規制判断、治験結果など企業固有イベントでは通常日の分布が使えません。決算をまたぐ戦略を検証していないなら、発表前に縮小または退出します。過去決算のギャップを使う場合も、件数が少なく業績内容が毎回異なるため、通常より大きな安全係数が必要です。
市場全体の夜間要因
海外指数、為替、金利、商品価格、地政学ニュースにより、個別材料がなくてもギャップします。輸出株なら為替、半導体なら海外関連指数など感応度の高い指標を確認します。ただし夜間値を見て翌朝を断定せず、想定幅を更新し株数を減らす用途に限定します。
相関ポジションの合算
異なる3銘柄を各1万円リスクで持っていても、同じ業種なら同時にギャップする可能性があります。個別上限だけでなく、業種上限と口座全体の持ち越し上限を設定します。たとえば個別1万円、業種2万円、全体3万円なら、同業3銘柄を満額で持たない設計になります。
含み益でリスクは消えない
取得1,800円、終値2,000円で含み益があっても、翌朝の変動額は保有株数×ギャップ幅です。利益をクッションと考えると数量が膨らみます。現在資産と許容損失から計算し直し、取得価格は税務・成績評価と分離します。
段階縮小の例
日中800株で入り、引け前に条件を再評価します。相対強度維持、終値高値圏、翌日イベントなしでも、持ち越し上限が300株なら500株を処理します。引け板が薄ければ14時台から200株、200株、100株と分け、約定コストを記録します。
週末と連休
休場期間が長いほどニュースが蓄積し、再開時のギャップが大きくなる可能性があります。金曜や連休前を通常翌日と同じに扱わず、過去データを分けるか想定ATR倍率を引き上げます。流動性が落ちる休日前の引けも考慮します。
逆指値の限界
逆指値は損失管理に有用ですが、窓を開けた場合はトリガー後の市場価格で約定します。指値型では価格を限定できる反面、急落時に未約定となることがあります。証券会社の注文仕様を確認し、注文種別でギャップリスク自体が消えるとは考えません。
検証表
前日終値、翌日始値、ATR、ギャップATR、曜日、保有期間、決算有無、業種、海外指数変化、始値後5分安値を記録します。不利側90%点と最大値を通常日・決算日・連休明けで分け、年1回は相場環境の変化を見直します。
持ち越しチェック
- 翌日イベントを確認したか
- 不利ギャップをATRで想定したか
- 滑りを含めて株数を切り下げたか
- 同業種の合算リスクを見たか
- 週末・連休を別扱いしたか
- 未約定時の注文対応を決めたか
まとめ
持ち越しの株数は日中ストップではなく、取引不能時間に生じるギャップから逆算します。通常日とイベント日を分け、ATRで標準化し、不利側の分位点と滑りを使います。個別、業種、口座全体の上限を重ねれば、一つの夜間ニュースで日次許容額を大きく超える事態を抑えられます。
ギャップ分布を自作する手順
過去120営業日の前日終値、翌日始値、14日ATRを表計算へ入れ、ギャップATRを計算します。買い持ちならマイナス側を抽出し、中央値、75%点、90%点、最大値を求めます。通常日の90%点が−0.32ATR、連休明けが−0.55ATRなら、曜日を問わず一律0.32ATRを使わず、休場日数で想定を変えます。
最大値だけで株数を決めると極端に小さくなる一方、中央値では尾の損失を軽視します。通常上限は90%点、ストレステストは過去最大または1ATRとして二段構えにします。通常想定で損失9,000円、ストレス時2万5,000円になるなら、その2万5,000円が口座全体で許容できるかを確認します。
買いと空売りではリスクが対称とは限りません。悪材料の下方ギャップと買収報道などの上方ギャップでは分布が異なり、空売りは理論上の上昇上限がありません。方向別に分け、空売りの持ち越し上限を買いより小さくするなど、自分の履歴に合わせます。貸株返済や取引規制も確認します。
複数ポジションの合算では、単純合計とストレス合計を作ります。輸出株2銘柄と銀行株1銘柄なら、通常時は分散して見えても金利急変で同時に動く可能性があります。すべてが0.5ATR逆行した場合、同業だけが1ATR逆行した場合など、二つ以上のシナリオで金額を出します。
翌朝は始値で必ず全退出すると固定せず、寄り付き前の気配と注文方式を準備します。ただし損失回復を待つ判断へ変えません。無効化済みなら約定優先、材料が未確認で特別気配なら新規判断を止めるなど、状態別の対応表を前日に作ります。寄った後の最初の反発を期待して無計画に待つことを避けます。
コメント