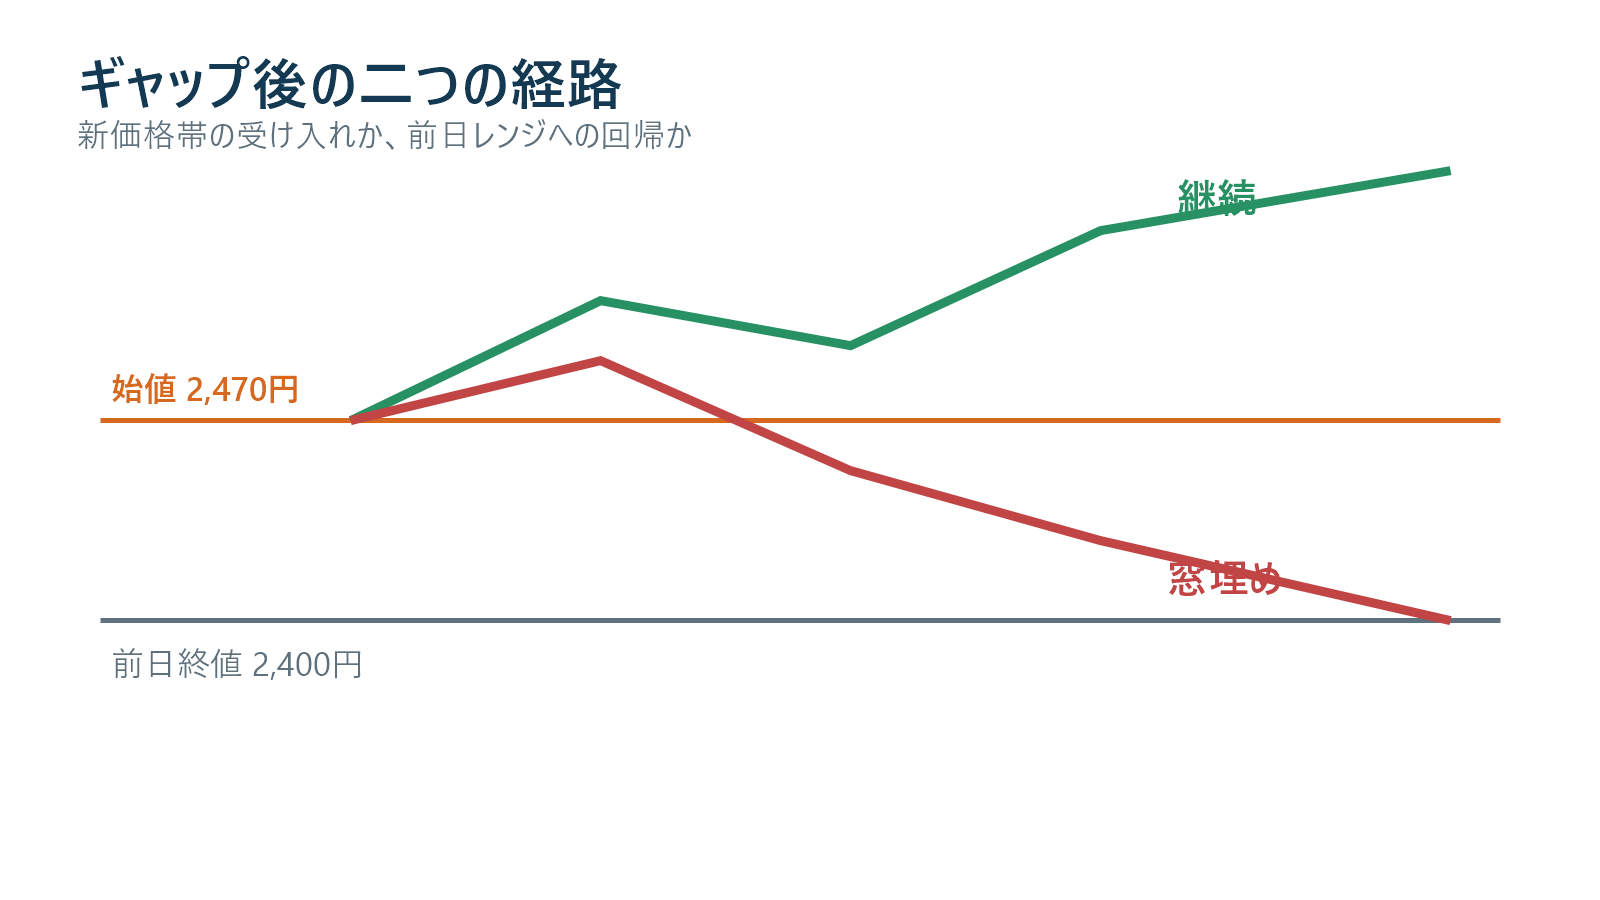
前日終値から離れて始まるギャップは、夜間に生じた情報を一度に織り込む価格調整です。上方ギャップを見てすぐ買うと寄り天に遭い、窓埋めを期待してすぐ売ると強いトレンドに逆らうことがあります。重要なのは窓の存在ではなく、寄り付き後に新しい価格帯が受け入れられたか、前日レンジへ拒否されたかです。

ギャップを前日レンジとの位置で分類する
当日始値が前日高値より上なら完全な上方ギャップ、前日終値より上でも前日高値以下ならレンジ内ギャップです。下方も同様です。完全ギャップは未約定の価格帯が広く、材料の影響が強い一方、利益確定も集中します。
前日終値2,400円、前日高値2,430円、当日始値2,470円なら、終値比2.92%、前日高値から40円上です。単に2.92%と見るだけでなく、前日高値を越えている事実を分けます。前日レンジ内なら「窓」より通常の寄り付き攻防として扱います。
ATRでギャップの大きさを標準化する
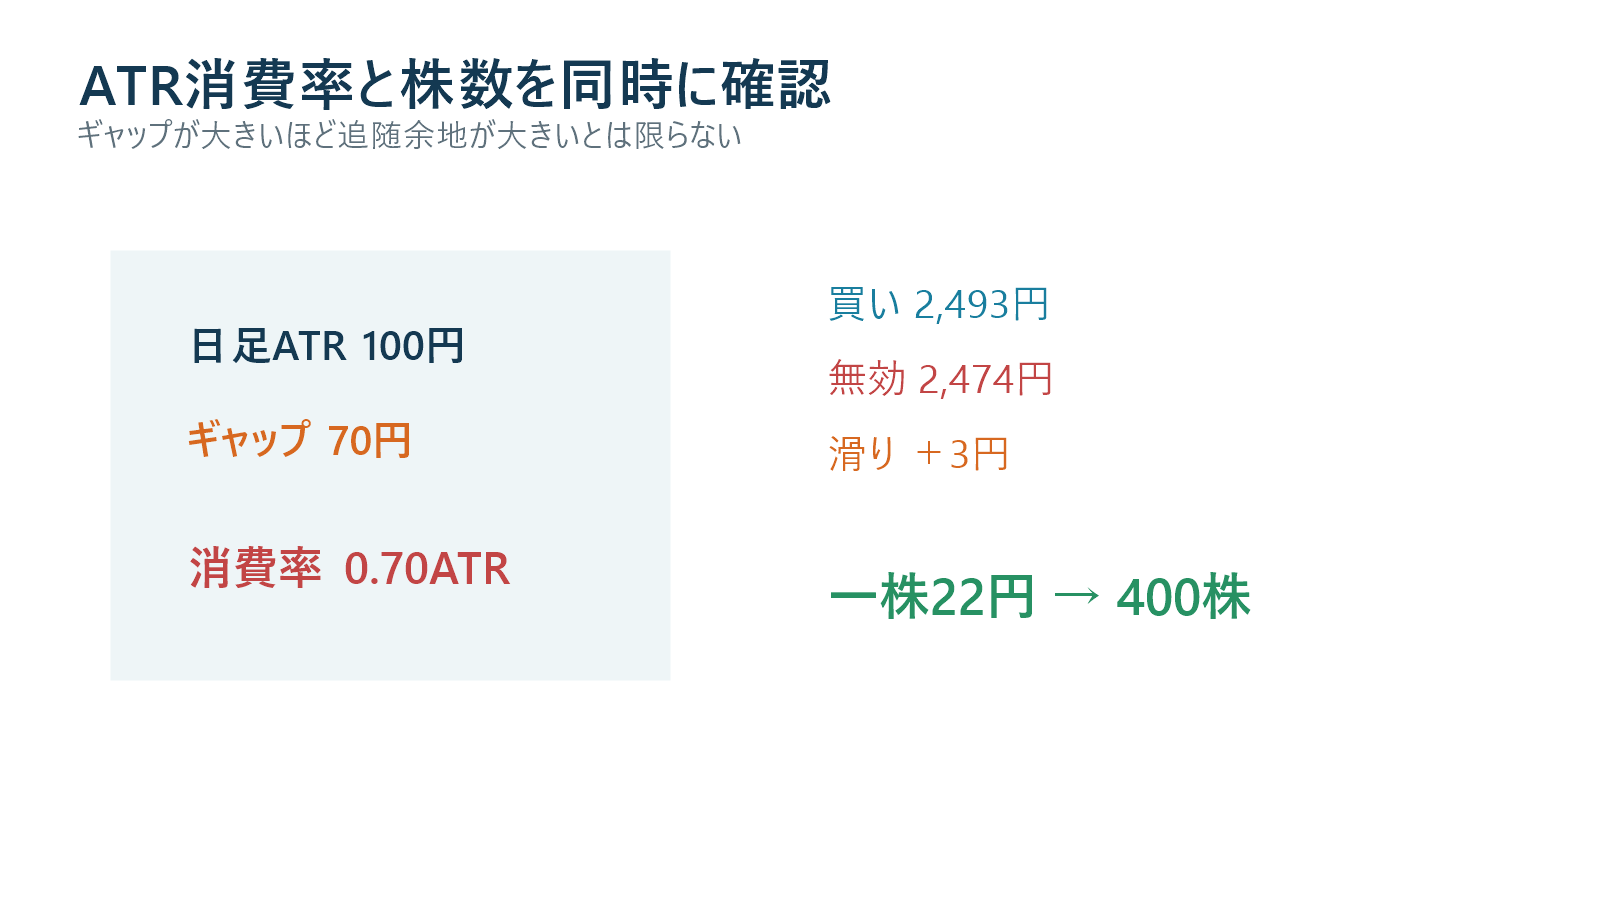
株価と通常値幅が違うため、3%を一律に大きいと決めません。日足ATR100円でギャップ70円なら0.7ATR、ATR40円なら1.75ATRです。後者は寄り付き前に通常値幅を大きく消費し、追随時の残余値幅が少ない可能性があります。
過去の同銘柄で0.5ATR未満、0.5~1ATR、1ATR超へ分け、窓埋め率と最大進行幅を比較します。大きいほど継続するとも、埋めるとも決めつけず、材料日と通常日も分けます。
継続を示す五つの特徴
最初の押しが浅い
始値2,470円から2,490円へ上昇し、押しが2,478円で止まるなら初動20円に対する戻しは12円です。半値より浅く、安値を切り上げています。
VWAPの上を維持する
価格がVWAP上で推移し、VWAP自体も上向くなら、高い価格帯で約定が積み上がっています。VWAPを何度も上下するなら方向性は弱くなります。
同時刻比出来高が続く
寄り付き5分だけでなく、9時30分、10時でも区間RVOLが高いか確認します。朝の一注文だけなら累積出来高は高くても足元の参加が減ります。
前日高値を支持に変える
完全ギャップでは前日高値2,430円から離れ過ぎて当日中に再テストしないことがあります。その場合は当日最初の持ち合い上限や始値を支持候補にします。
業種と指数が同方向
個別材料でも市場全体が急落すれば押しが深くなります。指数、業種、個別の三層がそろう銘柄を優先し、逆行時は株数を抑えます。
窓埋めを示す特徴
寄り付き直後の高値を更新できず、始値とVWAPを出来高増で割り、戻りがVWAPで止まれば、新価格帯が拒否されています。前日高値を割ると、完全ギャップの空白価格帯へ入り、値動きが速くなる場合があります。
ただし前日終値まで必ず埋めるとは限りません。前日高値、ギャップ半値、前日終値を段階目標にします。各水準で出来高と価格反応を見て、全量を一点まで引っ張りません。
架空の継続買い例
始値2,470円、最初の高値2,492円、押し安値2,478円、VWAP2,476円とします。2,493円で高値更新を買い、押し安値下2,474円を無効化、滑り3円なら一株リスクは22円です。
許容損失9,000円なら409株ですが、100株単位で400株、計画損失8,800円です。1Rは2,515円、2Rは2,537円です。日足抵抗2,520円が近ければ、そこで一部利食いし、残りを切り上げ安値で管理します。
窓埋め売りの注文例
上方ギャップ後、始値2,470円を割り、2,466円で売るとします。戻り高値2,481円、滑り4円なら一株リスク19円、9,000円では473株、実注文400株です。第一目標は前日高値2,430円で36円、約1.89Rです。
前日高値へ届く前にVWAPを回復し、戻り高値を越えれば窓埋め仮説は崩れます。前日終値まで戻るという期待でストップを広げません。空売り在庫と規制、買い戻し滑りも確認します。
決算ギャップを別扱いにする
決算や業績修正で利益見通しが変わった場合、前日価格へ戻る必然性はありません。通常日の平均回帰データと混ぜると、窓埋め率を誤ります。決算、材料、指数連動、理由不明に分類します。
材料内容を評価できなくても、イベント日として株数を下げられます。ストップ高接近、特別気配明け、売買停止明けは滑りが通常分布から外れるため、通常ルールでは参加しません。
初動型と初押し型
初動型は最初の5分高値越えを買い、強い動きを逃しにくい一方、寄り天に弱い方法です。初押し型は高値形成後の押しと再加速を待ち、無効化水準が明確になりますが、押しなしの銘柄を逃します。
両者を一つの成績へ混ぜず、別戦略として集計します。初動を逃した後に買い上限を越えて追い、初押し型と呼び替えません。買える上限と注文失効時刻を事前に書きます。
時間帯による変化
9時30分までに高値更新が続くギャップと、10時過ぎても始値付近で止まるギャップでは機会費用が違います。継続戦略なら「20分以内に0.5R進まなければ半分縮小」など時間ストップを使えます。
後場まで窓が残っていても、前場の出来高が枯れれば埋めに行く力が不足します。残り時間と区間出来高を見て、午前の目標を午後へ機械的に持ち越しません。
複数銘柄の相関
同じ業種で三銘柄が同方向へギャップした場合、三つとも最大株数で持つと材料要因へ集中します。一銘柄8,800円でも合計26,400円です。業種単位の上限を設定します。
最も相対出来高が高く、抵抗までの距離があり、板が厚い銘柄を一つ選ぶ方法があります。銘柄数ではなく共通要因で分散を評価します。
検証方法
ギャップ率、ATR比、前日レンジとの位置、材料分類、最初の押し率、VWAP位置、累積・区間RVOL、損益R、窓埋め到達時刻を記録します。
継続買いと窓埋め売りを分け、ギャップ帯別の期待値を計算します。手数料と滑りを差し引き、未使用期間でも同じ傾向が残るか確認します。
実行前チェックリスト
- 前日レンジとの位置を分類したか
- ギャップ幅をATRで標準化したか
- 材料日と通常日を分けたか
- 始値・VWAP・最初の押しを確認したか
- 区間出来高が継続しているか
- 次の抵抗まで採算があるか
- 滑り込みで株数を切り下げたか
ギャップ半値を中間判断に使う
前日終値2,400円と当日始値2,470円の半値は2,435円です。前日高値2,430円にも近く、複数基準が重なる価格です。窓埋め売りでは第一目標、継続買いでは守る最終線の候補になります。半値自体に必然性があると決めず、出来高と価格反応を確認します。
寄り付き前の気配を過信しない
8時台の気配は取消しで変わり、実際の始値と異なります。気配ギャップ率で候補を作っても、寄り付き価格、初回出来高、最初の5分足が確定するまで株数を決めません。特別気配では約定開始から15分という相対時間で評価し、通常寄り付きと別集計にします。
ギャップ後の持ち合い
始値付近で15~30分の狭い持ち合いを作る場合、窓を埋めない時間そのものが情報です。持ち合い上限の終値突破、下限切り上げ、区間RVOL増加を条件にします。幅が日足ATRの0.5倍を超えるなら損切りが広いため中央から注文しません。
寄り天を数値化する
寄り付き10分以内に高値を付け、始値を割り、戻りが始値下で止まる形を候補とします。始値2,470円、高値2,492円、VWAP2,468円、戻り高値2,469円なら拒否が明確です。戻り高値上を損切りにすればリスクを限定できます。
ギャップダウンの買い戻し
下方ギャップでは条件を反転します。安値更新に失敗し、始値とVWAPを回復し、前日安値へ入れば窓埋め買い候補です。ただし悪材料なら前日終値を目標にしません。区間RVOL、押し安値、業種指数も確認します。
期待値と注文メモ
継続買い60件が勝率45%、平均利益1.8R、平均損失0.9Rなら期待値は0.315Rです。手数料と滑り0.1Rを引くと0.215Rです。「始値2,470、買い2,493、無効2,474、400株、20分期限」と一行で残し、上限を越えたら追いません。
前日出来高分布を使う
前日に出来高が集中した価格帯の上へギャップした場合、その帯は下落時の支持候補です。ギャップ先にも過去の高出来高帯があれば上値抵抗になります。始値から次の帯まで20円、損切り幅22円なら継続買いの採算は不足します。
初押し率を計算する
始値2,470円から高値2,500円へ30円上昇し、2,482円へ押せば戻しは18円、初動の60%です。押し率だけでなく時間と出来高を見ます。15分かけた低出来高の押しと一本の大陰線では売り圧力が違います。
窓埋め率を段階化する
窓幅70円に対し35円戻れば50%埋めです。25%、50%、75%、完全埋めの到達率と時間を記録します。完全埋めだけを成否にせず、半値で一部利食い、残りだけ前日終値を狙う方法も比較します。
市場全体のギャップ
個別だけのギャップか、指数と業種も同時に上かで意味が違います。全面ギャップでは個別材料を過大評価せず、指数の窓埋めとA-D比を監視します。市場逆風でも高値を維持する銘柄は相対的に強い候補です。
一日の停止条件
二件連続で寄り付き高値を追って損切りになれば、当日は初動型を停止します。日次損失2R、同一業種1Rなど上限を決め、似たギャップへ繰り返し参加しません。停止は長期の最大損失で評価します。
執行後の記録
始値からの最大有利変動、初押し率、VWAP初回接触時刻、窓半値到達、実滑りを保存します。勝ち負けだけでなく、計画価格で約定できたか、買い上限を守ったかを採点します。
翌日まで持ち越す判断
大引けまでギャップを維持しても翌朝の継続は保証されません。翌日の決算、海外市場、為替、指数先物による再ギャップを考慮し、日中取引とは別の株数にします。含み益があっても大引け時点のストップ候補と想定ギャップ損失を計算します。
見送り条件
ギャップ1.5ATR超、次の抵抗まで1R未満、特別気配明け、薄い板、材料未確認なら参加しません。見送り後の値動きも保存し、条件が厳し過ぎないか検証します。
まとめ
ギャップは買いサインでも窓埋め予告でもありません。前日レンジ、ATR比、材料、寄り付き後の押し、VWAP、出来高から、新価格帯が受け入れられたかを判定します。価格構造で無効化水準を置き、残余値幅と抵抗を確認して株数を決めれば、寄り付きの見た目に反応する取引を減らせます。継続と回帰の両シナリオを寄り付き前に用意し、結果ではなく事前条件に沿って評価することが再現性につながります。記録には寄り前気配、始値、5分足出来高、VWAP再テスト時刻、最大順行幅を残し、20件単位で判定精度を見直します。

コメント