スイングトレードで怖いのは、チャート上の損切り線を破ることではなく、その価格で売れないことだ。夜間の決算、海外市場の急変、休日中のニュースで翌朝に窓を開けると、逆指値は指定値を保証しない。想定損失を「エントリー価格-逆指値」で計算していると、実損が予算を大きく超える。

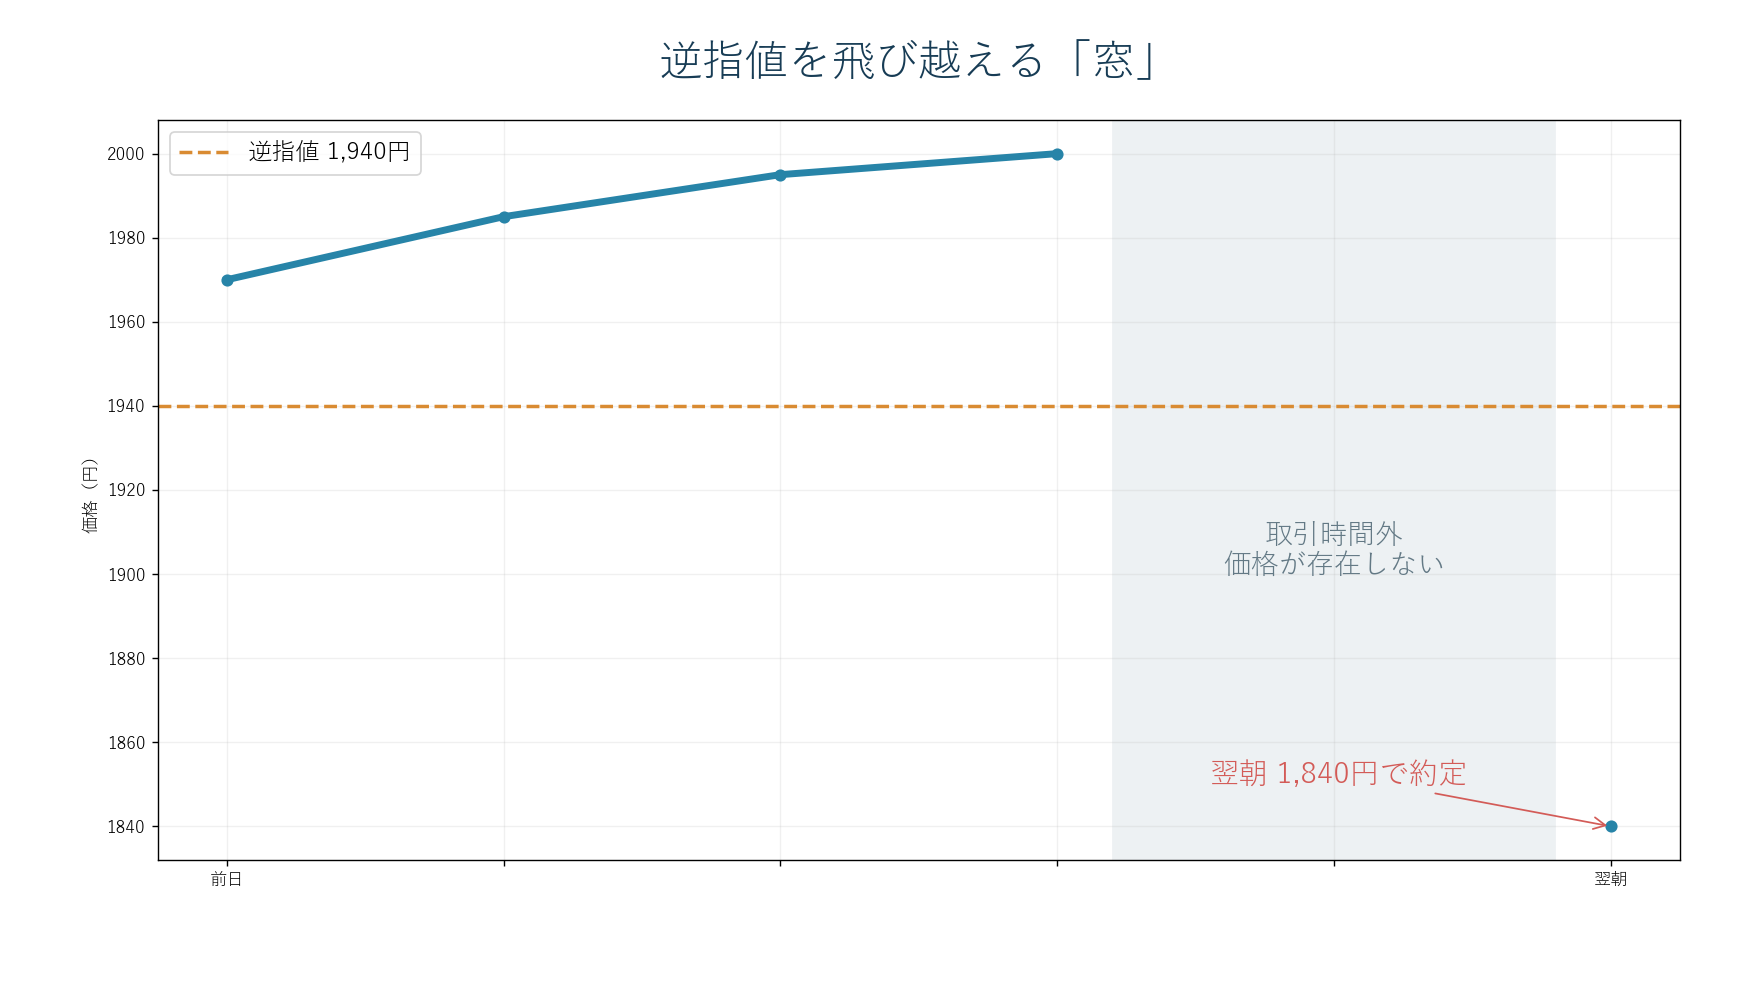
逆指値は価格保証ではない
2,000円で買い、1,940円に逆指値を置いたとする。100株なら予定損失は6,000円だ。しかし悪材料で翌朝1,850円に売り気配となり、1,840円で約定すれば損失は16,000円。チャート上の損切り幅60円に、窓と約定の滑り100円が加わった。
建玉は通常損失とギャップ損失の小さい方で決める
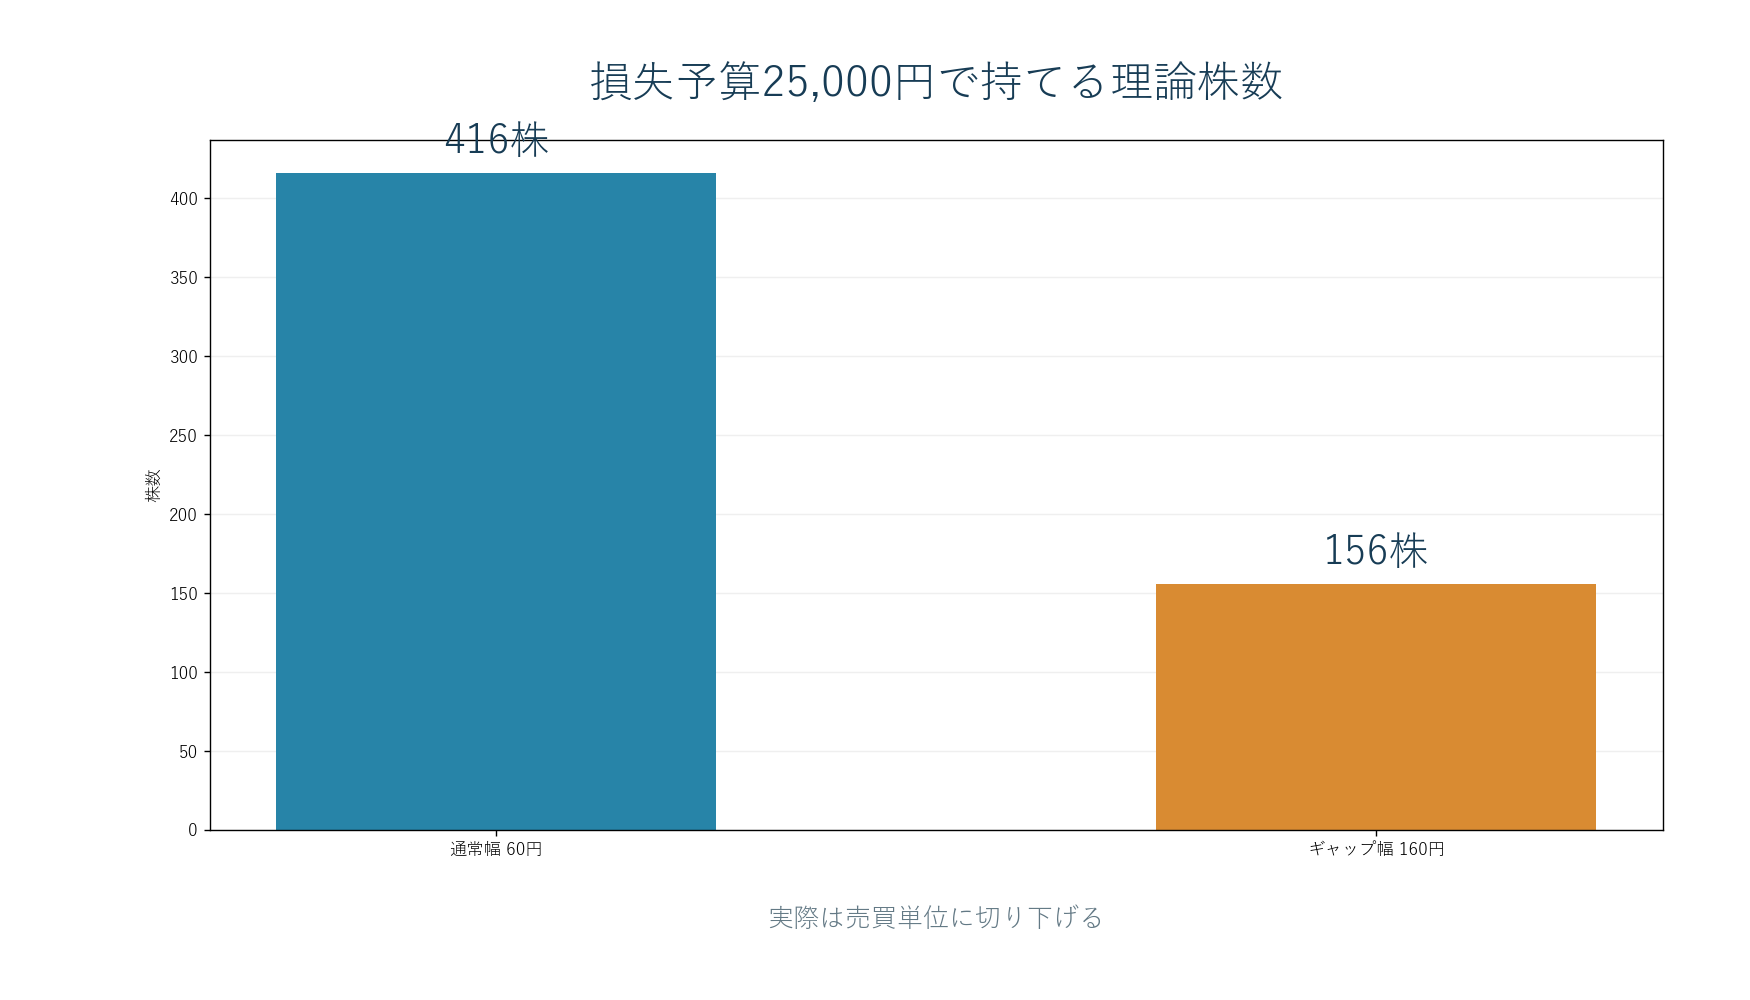
口座500万円、1回の損失上限を0.5%の2万5,000円とする。通常の損切り幅60円なら416株だが、想定ギャップ幅160円なら156株まで落ちる。100株単位なら100株が上限になる。
建玉上限=損失予算÷想定ギャップ幅。想定ギャップ幅には、過去の決算翌日ギャップ、同業の急変、ストップ安までの距離を使う。最大値だけでなく95%程度の厳しいケースと、最悪時の資金繰りを別に見る。
持ち越す前の確認手順
- 決算日、重要統計、中央銀行会合、指数組み入れ日を確認する。
- 過去8回程度のイベント翌日の始値ギャップを率で並べる。
- 売買代金と気配の厚さを確認し、成行で逃げる際の滑りを加える。
- 全銘柄が同時に悪化する相関リスクを考え、口座全体の夜間リスクを合算する。
寄り付き後に待つ選択肢
イベントをまたぐ優位性が説明できないなら、前日に縮小または手仕舞いし、翌朝の価格形成を待つ方法がある。寄り付き直後は板が薄く値幅も大きい。最初の5分足や15分足の高安、VWAP、前日終値への戻りを観察し、損切り位置を再計算する。
ギャップは完全に防げない。だから「逆指値があるから安心」ではなく、逆指値を飛び越えても口座が壊れない株数にする。オーバーナイト取引では、銘柄選びより先に建玉計算が必要になる。
ギャップ幅は円ではなく率で集計する
株価1,000円の50円と、株価10,000円の50円では意味が違う。過去データは「翌日始値÷前日終値-1」で率に直し、決算日、通常日、指数急落日を分ける。決算をまたぐ戦略なら、通常日の平均ギャップを使ってもリスクを過小評価する。
さらに上昇ギャップと下落ギャップを分ける。ロングの損失は下方向、空売りの損失は上方向で非対称だからだ。値幅制限があっても、翌日以降まで売買が成立しなければ損失は一日分で止まらない。
複数銘柄の持ち越しは合算する
1銘柄当たりの損失上限を守っていても、同じ業種を5銘柄持てば共通材料で同時に窓を開ける。個別の予算2万5,000円を5本並べると、口座全体では12万5,000円になる。指数先物や為替に連動しやすい銘柄も、名前が違うだけで同じリスクを持つ。
持ち越し表には銘柄、方向、金額、決算日、想定ギャップ損失、共通要因を記録する。イベント当日の夜間リスク合計が口座の何%かを見ると、無意識の集中が分かる。
逆指値の種類にも違いがある
ストップ成行は成立を優先するため滑り得る。ストップ指値は最低売却価格を設定できるが、急落で指値を下回れば未約定になる。どちらが優れているかではなく、「悪い価格でも退出を優先するか」「価格を守って未約定を受け入れるか」の選択である。注文仕様は証券会社ごとに確認したい。
コメント