オプション価格を見るとき、方向だけ当てても利益にならないことがある。市場がすでに大きな値動きを織り込んでいれば、予想どおり動いてもプレミアムの低下に負けるからだ。その織り込みを表す代表的な尺度がIV(インプライド・ボラティリティ)である。

IVは予想、実現ボラティリティは結果
IVは現在のオプション価格から逆算した将来変動率で、実現ボラティリティ(RV)は実際の価格変化から計算した過去の変動率だ。IV30%は「必ず30%動く」という意味ではない。モデル上、年率換算した変動率として価格に埋め込まれている。
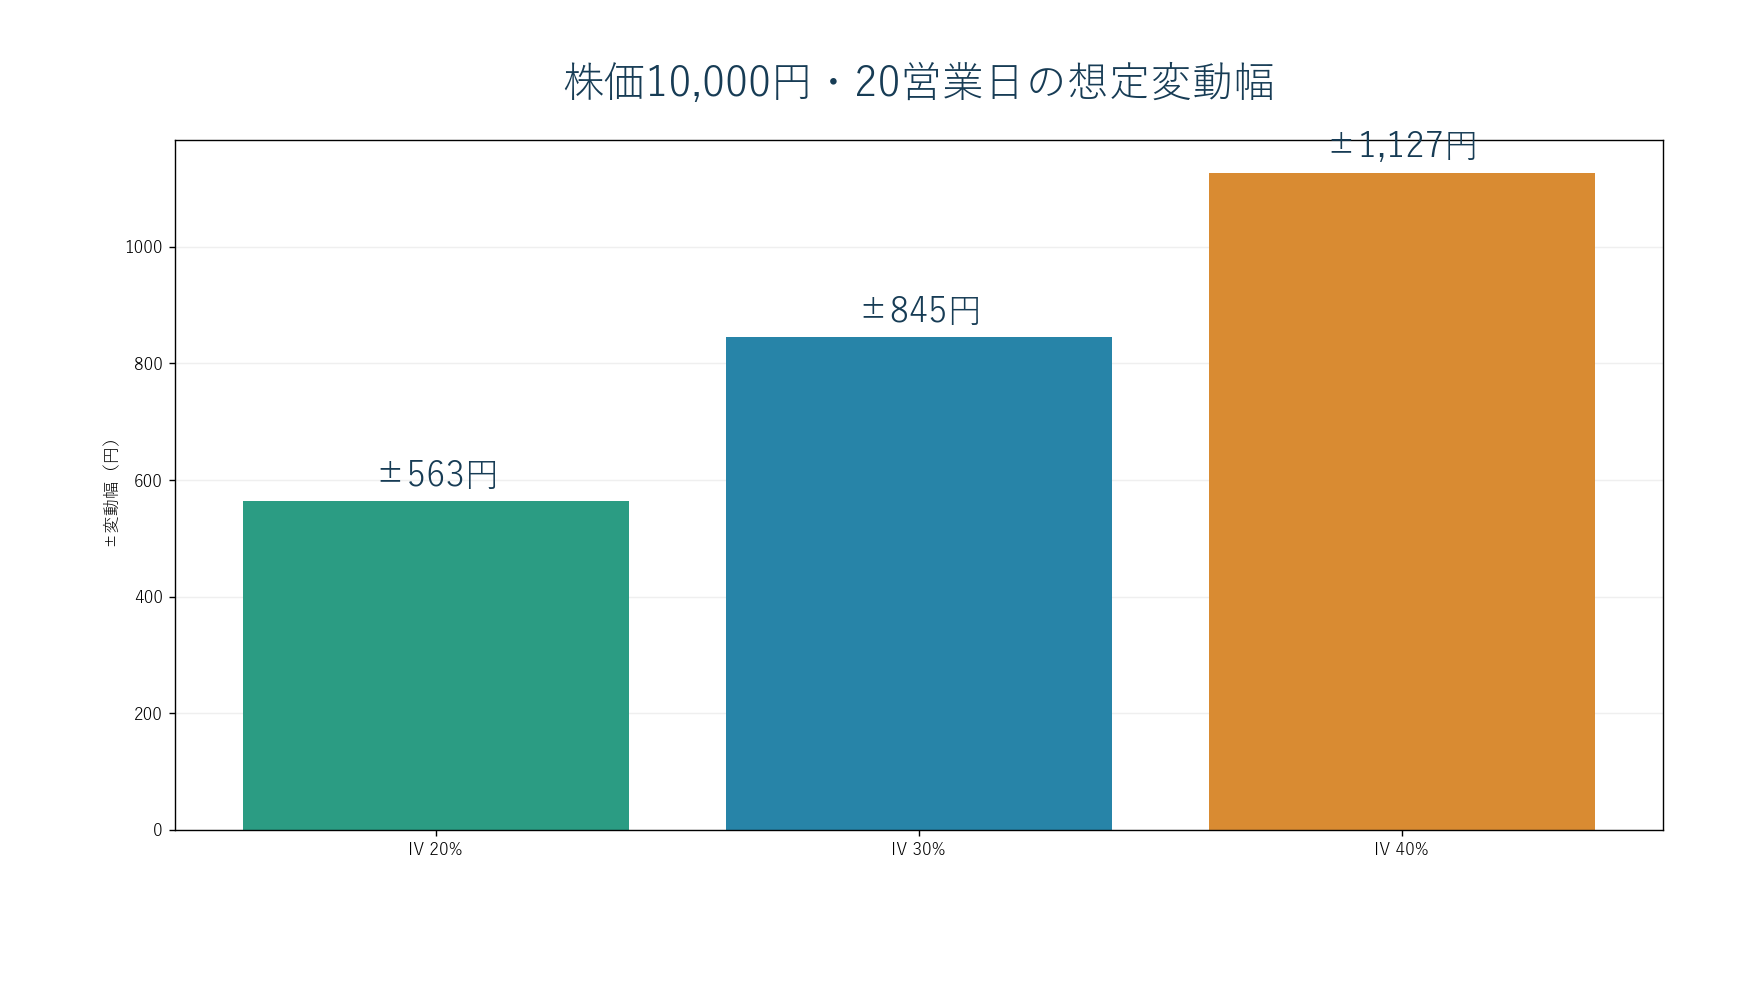
簡便法では、1日のおおよその1標準偏差レンジは株価×IV÷√252。株価10,000円、IV31.7%なら約200円、約2%だ。期間が20営業日なら√20倍し、およそ894円となる。
決算前のIVクラッシュ
決算前は一晩で大きく動く可能性があるため、満期の近いオプションのIVが上がりやすい。発表後は不確実性が消え、株価が動いてもIVが急低下することがある。コール買いなら株価上昇による利益と、IV低下・時間価値減少による損失が綱引きする。
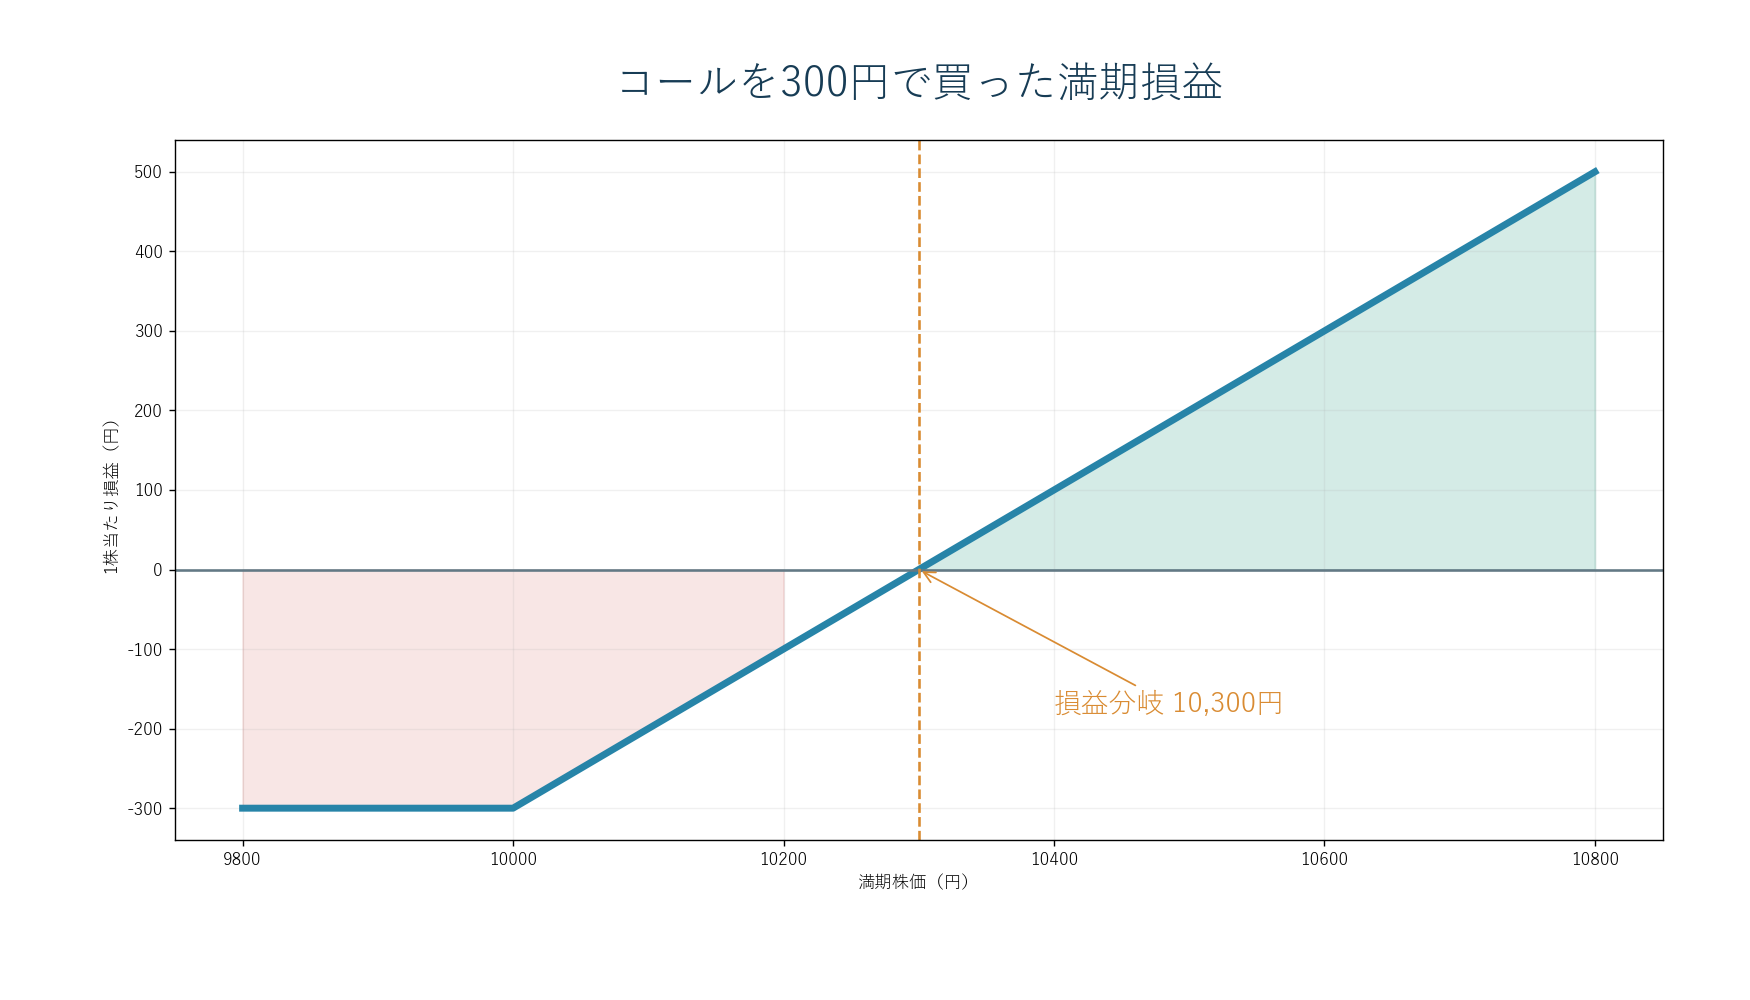
例えば権利行使価格10,000円のコールを300円で買った場合、満期時の損益分岐は10,300円。決算後に株価が10,200円へ上がっても、満期が近ければ本源的価値は200円にすぎず、購入価格を回収できない。
売買前に見る四つの比較
- 同じ銘柄の過去RVと現在IVを、同じ日数で比べる。
- 決算を含む限月と含まない限月のIV差を見る。
- ATMだけでなく、プットとコールのスキューを確認する。
- 売買価格のスプレッドをプレミアム比で計算する。
IVがRVより高いから売ればよい、低いから買えばよいとは限らない。売り手は低頻度の急変で大損することがあり、買い手は時間価値を毎日失う。方向、値幅、期限、IV変化の四つを一つのシナリオにしてから建玉を決めたい。
過去RVとの比較で期間をそろえる
30日物のIVを1年間のRVと比べると、直近の相場環境を見失う。20営業日のIVなら、過去20日RV、過去1年間に存在した20日RVの分布、同じイベント前後の実績を並べる。現在IVが分布の何パーセンタイルかを見ると、単なる「高い・低い」より具体的になる。
ただしRVは終値だけで計算する方法と、高値・安値や夜間ギャップを含める方法で変わる。自分が取引する時間帯に合う指標を使う必要がある。
ベガとセータを金額で考える
ベガはIVが1ポイント変化したときの理論価格変化、セータは時間経過による理論的な価値減少を表す。例えばベガ20円のオプションでIVが5ポイント低下すれば、他条件一定なら約100円の下押し要因になる。セータが1日8円なら、5日待つだけで約40円の負担だ。
実際には株価、IV、残存期間が同時に変わる。そこで「株価+3%、IV-8ポイント、3日経過」のような複合シナリオを証券会社の分析画面で試す。単独のギリシャ指標だけで損益を予測しない。
売り戦略の利益上限と損失形状
高いIVを売る戦略は勝率が高く見えやすい一方、裸のコール売りは損失上限がなく、プット売りも急落時に大きな損失となる。売るならスプレッドで最大損失を限定し、必要証拠金ではなく最大損失額を口座リスクとして数える。イベント直前のプレミアムには、普段は起きないジャンプへの保険料が含まれている。
コメント