海外ETFが基準価額より2%安い。すぐ買って乖離が解消すれば利益になるように見える。しかし比較している基準価額が数時間前の情報なら、その2%には既に起きた市場変化が含まれているかもしれない。
ETFの市場価格と基準価額は、同じ資産の価値に関係していても、必ず同じ時刻・方法で測られるわけではない。海外市場の時差や休場をまたぐ商品では特に重要だ。本稿では、表示された乖離率を割安・割高と読む前に確認する評価時刻、為替、取引コストを整理する。

基準価額と市場価格は別の数字
基準価額、NAVは、ファンドの資産から負債を差し引いた純資産を一口あたりにしたものだ。一方、市場価格は取引所で売買されるETFの価格であり、取引時間中に変化する。市場価格がNAVより高ければプレミアム、低ければディスカウントと呼ばれる。
乖離率は一般に市場価格÷NAV−1で計算できる。ただしNAVの算定日、評価時刻、分配や分割の調整、使用通貨をそろえることが前提になる。画面に並んだ二つの数字を割るだけでは、意味のある比較にならない場合がある。
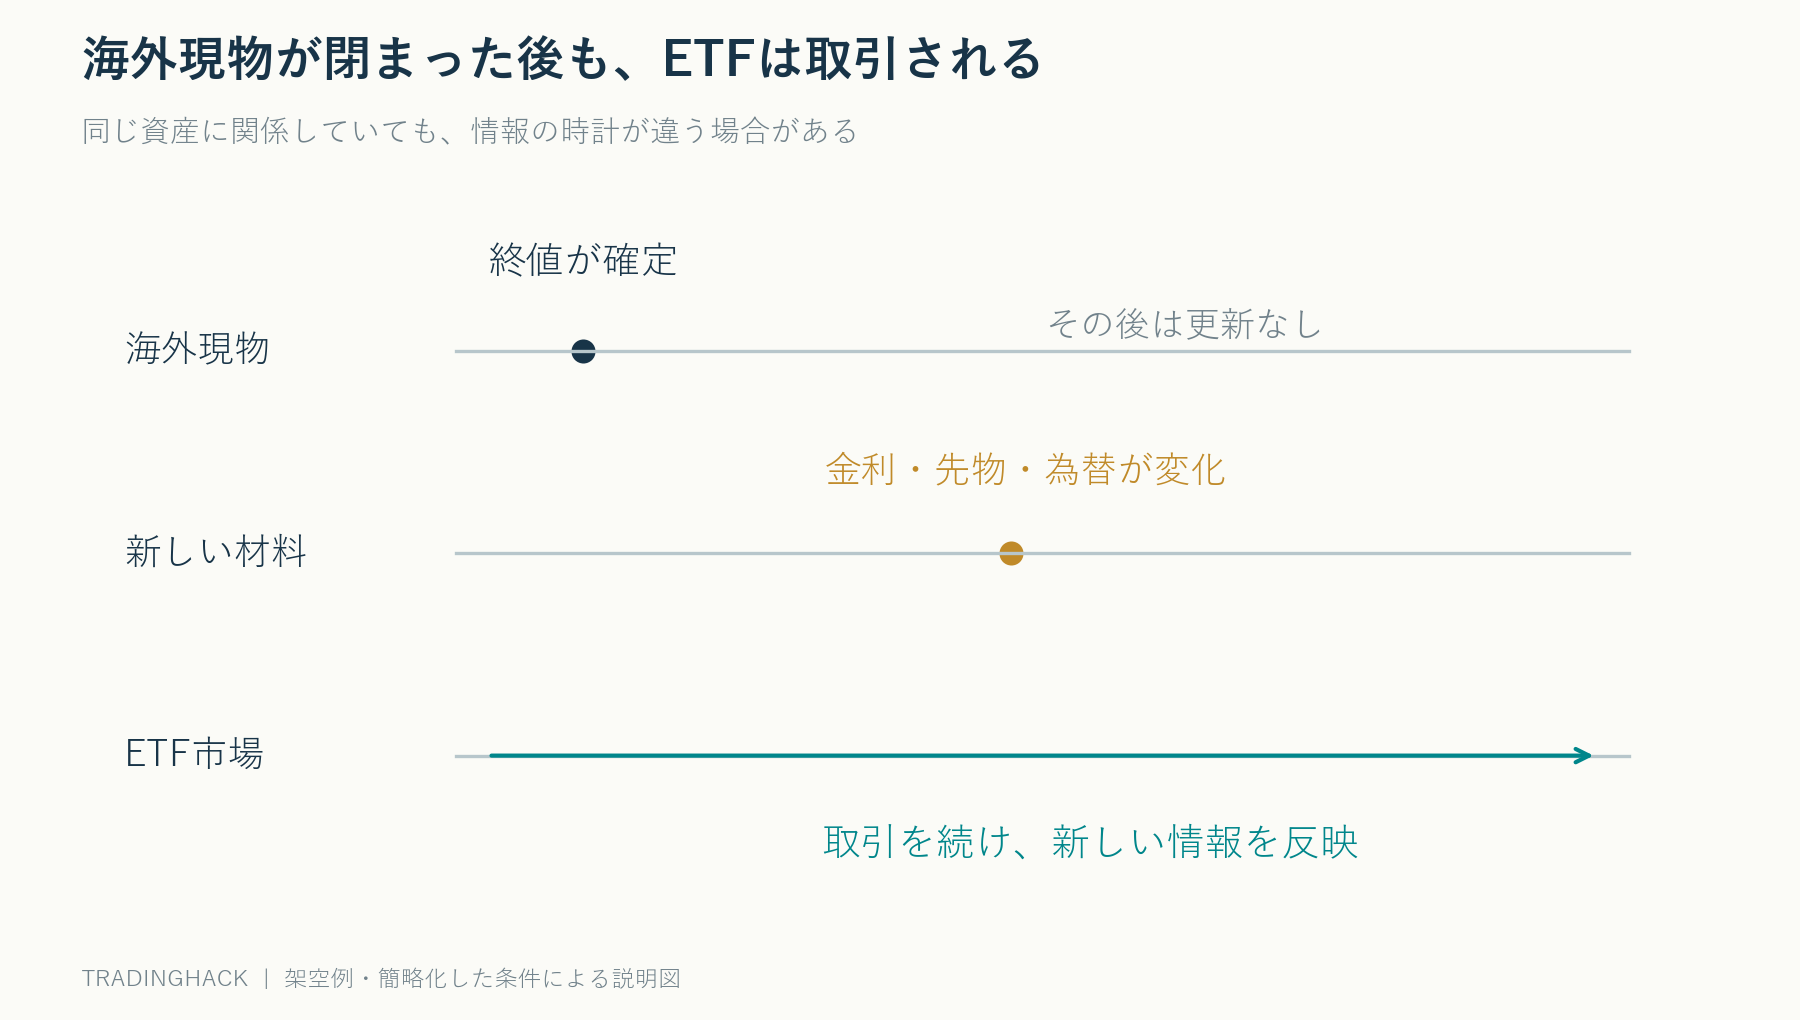
海外の現物市場が閉まっている間もETFは動く
海外株へ投資するETFが別の市場で取引されている場合、組入株の現物市場が閉まった後にもETFの売買が続くことがある。その間に景気指標、金利、先物、為替などが動けば、投資家の評価は変わる。
現物の最後の価格が100のままでも、新しい情報を反映するETF価格が102へ動くなら、表示上は2%のプレミアムになる。しかし最新情報で組入資産を評価し直した価値も102に近いなら、その差の大半は古い評価との時差である。
100のNAVと102の価格をどう読むか
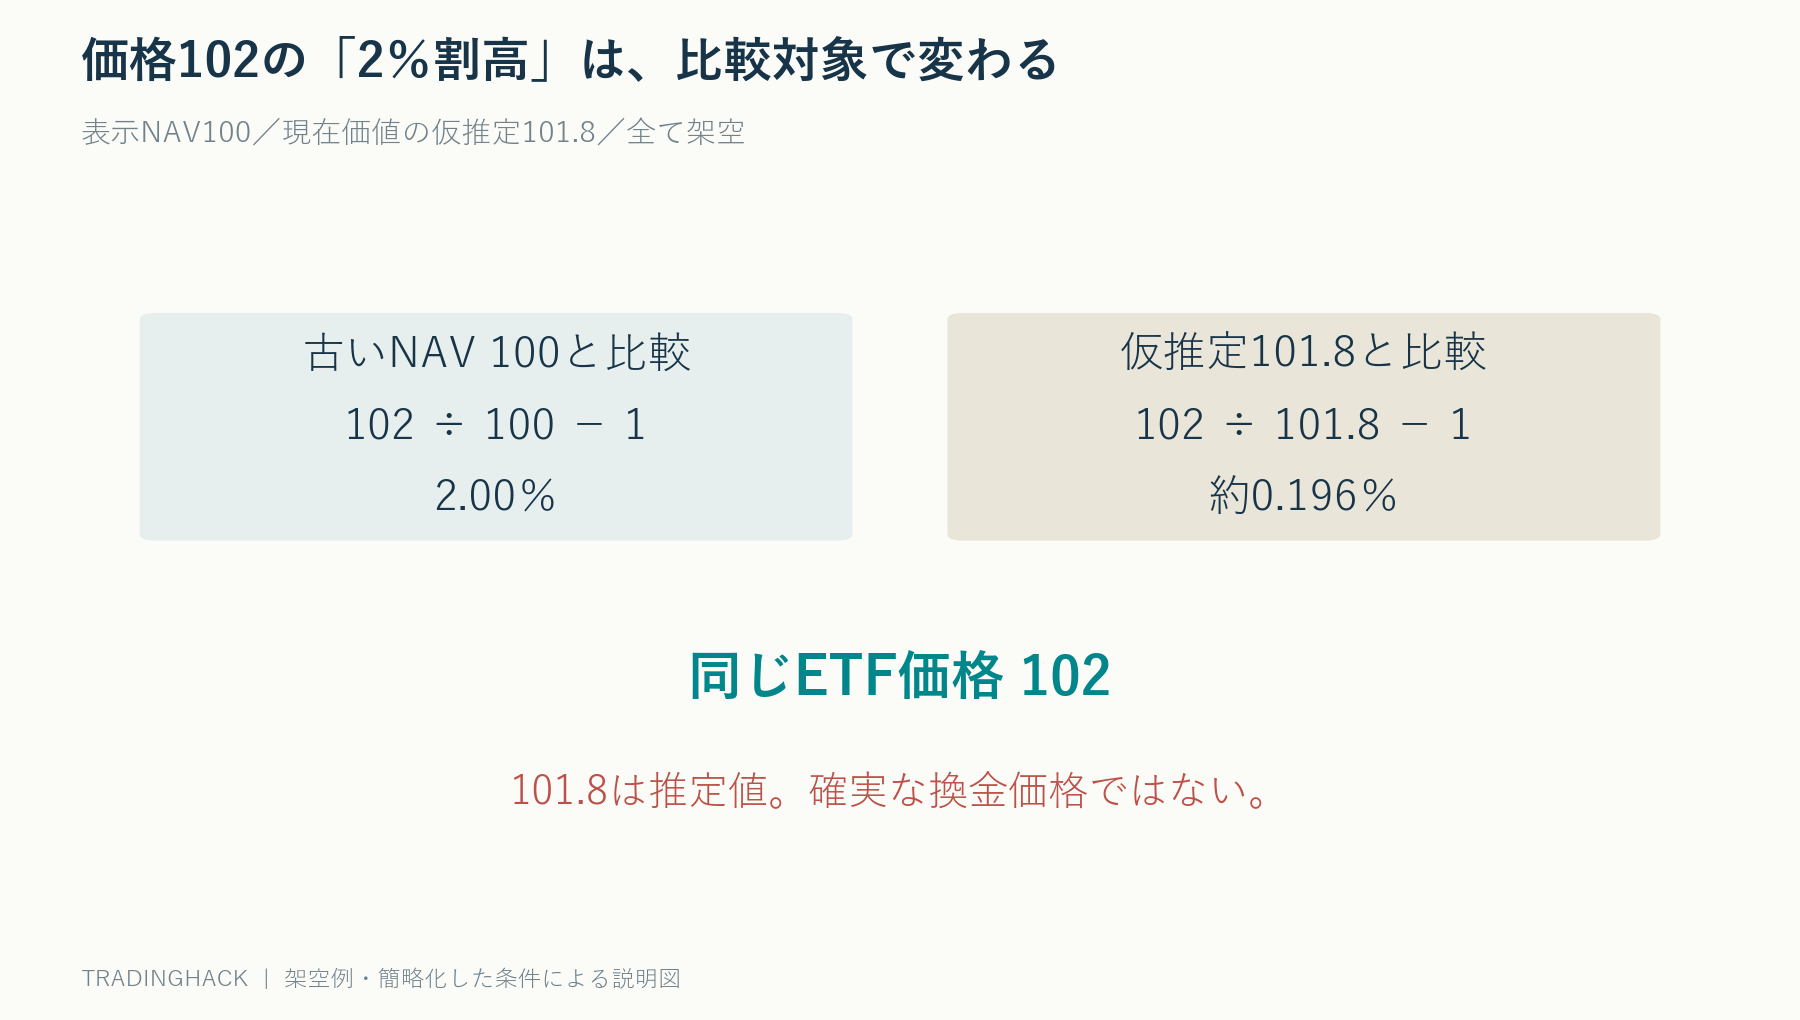
架空例として、表示NAV100、現在のETF価格102を考える。単純な乖離率は2%だ。一方、関連市場の動きから現在の組入資産価値を101.8と推定したなら、102÷101.8−1=約0.196%となる。
ただし101.8は説明用の推定値であり、確実な換金価格ではない。関連先物が現物を完全に再現するとは限らず、為替、配当、組入比率、費用の推定誤差がある。大事なのは2%がそのまま利益余地ではないことと、推定を新しい真実として扱わないことだ。
公正価値調整が入る商品もある
海外資産の価格が古くなる問題に対応し、運用会社がNAV算定で公正価値調整を行う場合がある。iSharesの解説も、海外株式を持つ商品の一部でこうした調整方法を使うことや、評価時刻の違いが見かけのプレミアム・ディスカウントを生むことを説明している。
したがって「NAVは必ず古い現物終値の単純合計」と決めつけてもいけない。商品ごとの評価方法を確認する。調整済みNAVへ自分で同じ市場変化をもう一度足せば、今度は二重に更新してしまう可能性がある。
iNAVも万能なリアルタイム価値ではない
取引時間中の参考値として配信される推定NAVなどがあっても、組入資産が全て同時に更新されているとは限らない。現物が休場なら最後の価格を使う部分が残ることがある。更新頻度が高い表示と、入力価格の鮮度は別問題だ。
参考値の計算元、更新間隔、使用する為替、休場時の扱いを確認する。参考値が動いていないからETFだけが異常に動いている、と即断しない。一方で参考値が不完全だからどんな乖離でも正常、と扱うのも誤りである。
為替の時刻をそろえる
ドル建てNAVを円へ換算して円建て市場価格と比べるなら、どのドル円を使うかで結果が変わる。NAVが前日の為替を含む表示なのか、現地通貨のNAVを現在のレートで換算しているのかを確認する。
例えば現地資産価格が変わらなくても、円安が進めば円換算価値は上がり得る。為替ヘッジ付き商品では影響の仕方が違い、単純に現在レートを掛ければよいとは限らない。商品構造と評価通貨を合わせてから乖離を測る必要がある。
前日終値ではなく今売買できる気配を見る
ETFの表示価格が最後の約定値なら、現在の買い気配・売り気配とは離れている場合がある。100で取引された後に売り気配が101へ上がっていれば、今買えるのは100とは限らない。乖離を取引へ使うなら、自分が買う価格と売る価格を分ける。
買いを検討する場合は売り気配での割高・割安、売る場合は買い気配での評価が基本となる。数量が大きければ最良気配だけで全量を取引できず、板の深さも必要になる。表示上の小さな乖離がスプレッドだけで消えることもある。
指定参加者の裁定と個人の売買は違う
ETFには、一定の条件で資産のバスケットとETF持分を交換する設定・交換の仕組みがある。指定参加者による活動は市場価格と資産価値の関係に重要だが、個人が一口買えば直ちにNAVで換金できるという意味ではない。
取引単位、資産調達、為替、ヘッジ、交換費用、タイミングなどの制約がある。海外現物市場が閉まっていれば、バスケットの売買やヘッジに不確実性が増える。その費用やリスクが気配へ反映されることもあるため、乖離が即座にゼロへ戻る前提を置かない。
現物市場の再開でどちらが動くかは決まっていない
ETFが102、古いNAVが100なら、翌日ETFが100へ下がって差が消えるとは限らない。現物市場が新しい情報を反映して102へ上がり、NAVが追いつく場合もある。両方が動いて別の水準で近づくこともある。
古いNAVへの回帰だけを利益源にすると、価格発見の方向を取り違える。乖離率の縮小を予測することと、ETF価格の上昇・下落を予測することは同じではない。どの価格がどの理由で動くという仮説なのかを明確にしたい。
休場日と祝日の組み合わせを確認する
ETFの取引所は開いていても、組入資産の主要市場が祝日で閉まっている場合がある。価格更新だけでなく、設定・交換や決済のスケジュールも通常と異なる可能性がある。普段のスプレッドや乖離率をそのまま当てはめない。
同じ曜日でも、世界各地の祝日や夏時間の切替で市場の重なる時間が変わる。具体的に売買する日は、ETF側と主要な組入市場の予定を確認する。通常時の平均だけでなく、休場日を別に集計すると異常と通常の違いを判断しやすい。
債券ETFでは評価の不確実性も考える
組入債券は、株式のように常に活発な取引価格が存在するとは限らない。評価サービスの価格や推定値を使う場合、ETFの活発な売買価格とズレが生じることがある。ETFの方が新しい市場情報を反映している可能性もある。
ただし、だからディスカウントを無視してよいわけではない。流動性低下、売却需要、信用不安などが同時に存在する場合もある。単純な時計のずれ、評価モデルの差、実際の流動性リスクを分けて考える必要がある。
過去の乖離率を検証するときの注意
現在ダウンロードしたNAVが、過去の取引時刻に既に公表されていたとは限らない。当日分のNAVを当日の午前の売買判断へ使えば、後で確定した評価を先に知ることになる。公表時刻と利用可能時点を確認する。
日末のETF価格と日末NAVの比較は、過去のプレミアムを調べる資料として使えるが、日中に同じ差で売買できたことを示さない。約定可能な気配、数量、費用を含めた検証へ進む必要がある。大きな乖離が出た日だけを選ぶと、商品選択の偏りも入る。
実務で残す一枚の比較表
銘柄、ETF取引所、主要な組入市場、現物の最終更新時刻、NAVの評価・公表時刻、使用為替、現在の気配、想定数量を並べる。公正価値調整の有無と、参考値の算定方法も添える。この表が埋まらない段階では、乖離の意味を十分に説明できていない。
次に、表示NAVとの乖離、現在価値の推定範囲、スプレッドと手数料を比較する。現在価値が101.5〜102.1程度としか推定できないなら、価格102を精密に0.2%割高と断定する根拠は弱い。点推定だけでなく推定誤差を考える。
売買価格の差より推定誤差が大きい場合
現在価値の推定が0.5%程度ぶれるのに、0.2%の割安を精密な利益機会として扱うのは難しい。組入資産の一部が休場、為替が急変、ヘッジ先物のベーシスが拡大している場合などは、推定の幅を広く考える必要がある。
推定値を一つに決めてから売買判断を作るのではなく、複数の妥当な入力で評価範囲を計算する。その範囲と買い気配・売り気配が重なるなら、価格差は誤差の範囲かもしれない。無理に結論を出さず、主要市場が開いて評価が更新されるまで待つことも選択肢になる。
乖離の持続時間も確認する。一瞬だけ現れた古い約定値を使った差と、更新された気配で一定時間続く差は同じではない。データの瞬間的なずれを除き、それでも価格差が残る場合に初めて、流動性や商品固有の理由を詳しく調べる順番が実務的だ。
乖離率は売買命令ではなく調査の入口
一口当たりの値を比較する前に、分配落ちや分割の反映日も合わせたい。市場価格だけが分配落ち後で、参照NAVが分配落ち前なら、時差とは別の理由で割安に見える可能性がある。通貨、評価日、権利の状態、口数基準をそろえた後に残る差を調べる。見かけの乖離を説明する要因が複数ある場合、一つを直しただけで全てが裁定利益になったと考えない。
大きな乖離を見つけたら、まず価格とNAVの時計をそろえる。そのうえで為替、評価方法、流動性、交換の制約を確認する。明確な説明がつかない場合には、判断を保留することもできる。
ETFの価格がNAVから離れていることは事実でも、その差がすべて利益機会であるとは限らない。古い評価へ機械的に戻ると考えず、どちらの数字がどの情報を反映しているかを見極めることが、海外ETFの実践的な読み方である。
参考:iSharesのプレミアム・ディスカウント解説、SEC Investor.govのETF解説。価格と推定値は独自の架空例。
コメント