100万円の債券を買い、別の債券を100万円売れば金利リスクはゼロになるのか。金額だけでは判断できない。金利が同じ幅だけ動いても、短い債券と長い債券では価格の動き方が違うためだ。
そこで使うのがDV01、金利が1ベーシスポイント動いたときの価値変化を金額で表す尺度である。この記事では架空のドル建て債券と価格型の国債先物を使い、金額ではなく感応度をそろえる考え方を説明する。実際の契約仕様や現在のDV01を示すものではない。

1bpは0.01%ポイント
1ベーシスポイント、略して1bpは、利回りの0.01%ポイントの変化だ。利回り4.00%から4.01%への上昇が1bp、4.00%から4.25%なら25bpとなる。4%に対して1%増えるという相対変化とは違う。
DV01が500ドルなら、小さな金利上昇1bpで価値が約500ドル下がるという大きさを表す。ただし符号の付け方は資料で異なる。本稿では通常の債券を買ったときの感応度の大きさを正の数で表し、金利上昇による損益にはマイナスを付ける。
修正デュレーションから近似する
価格の利回り感応度を表す修正デュレーションを使えば、DV01はおおむね時価×修正デュレーション×0.0001で求められる。時価100万ドル、修正デュレーション7なら約700ドルとなる。
これは小さな金利変化に対する一次近似である。残存年数をそのまま修正デュレーションとして使わないこと、時価と額面を混同しないことが重要だ。利払い条件や利回りによって感応度は変わる。金利変化が大きければ価格の曲がり方も無視できなくなる。
同額でも700ドルと200ドルでは釣り合わない
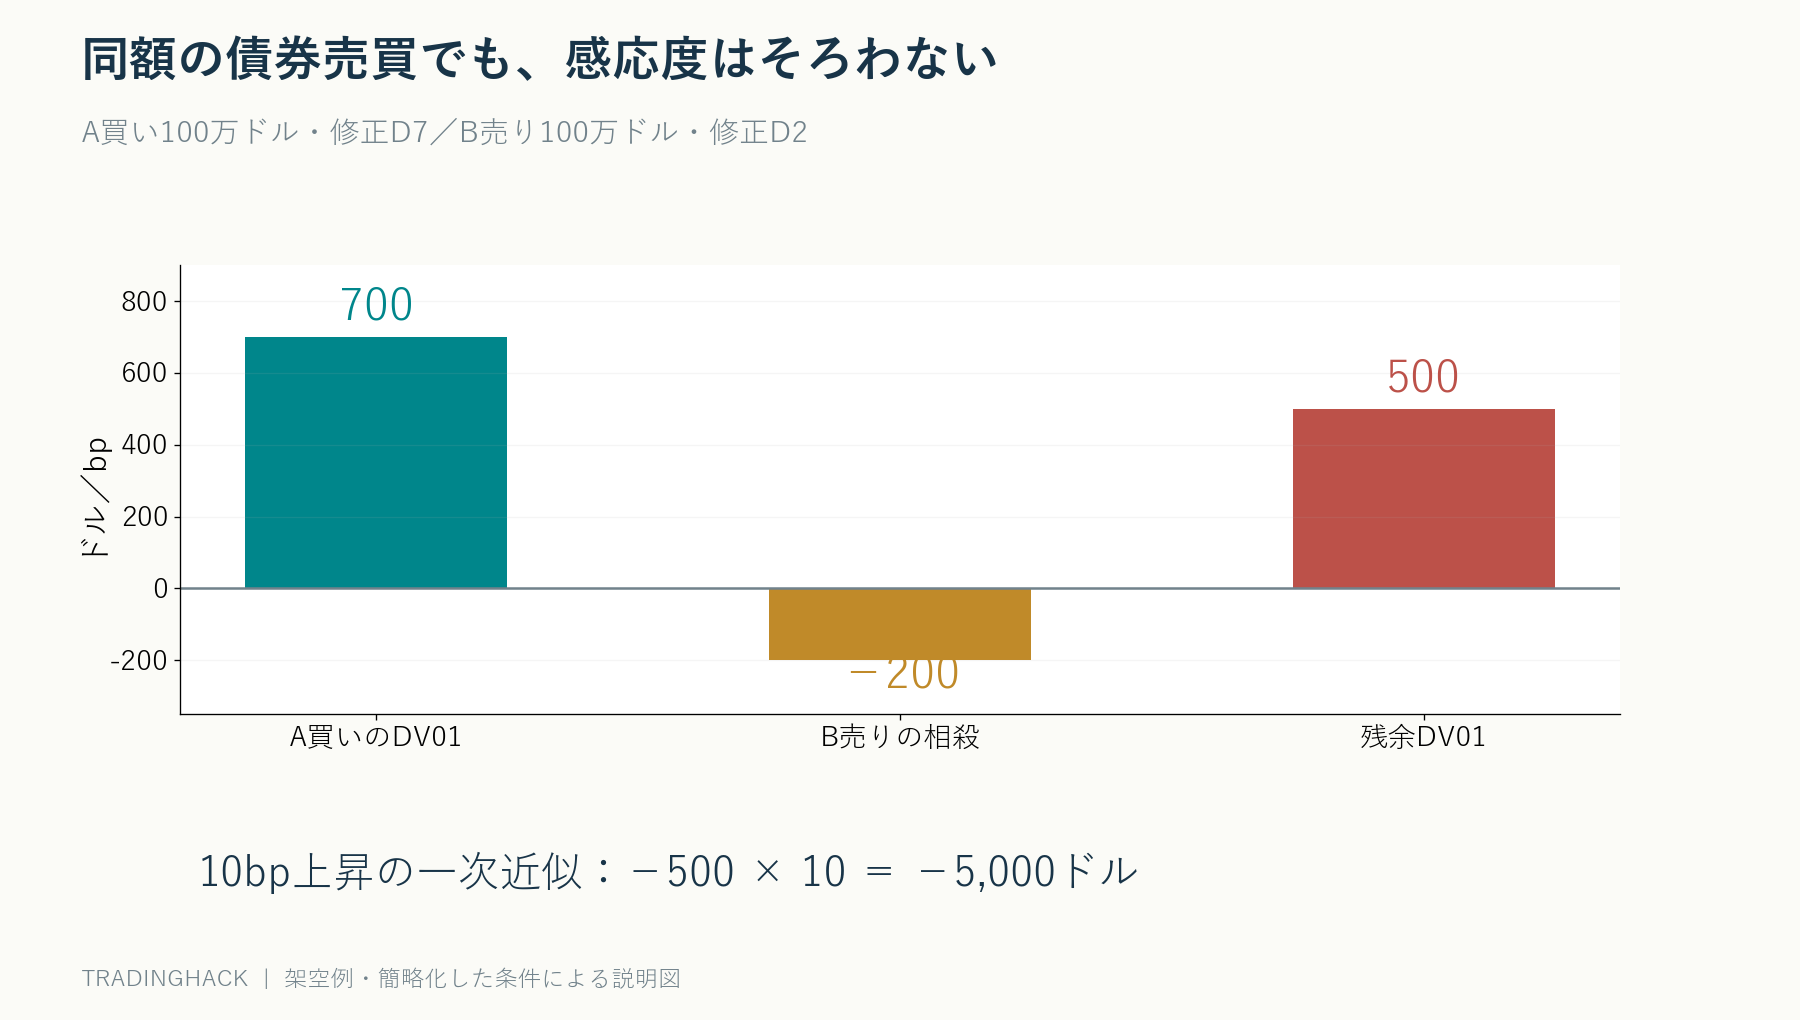
債券Aを時価100万ドル、修正デュレーション7で買い、債券Bを同じ100万ドル、修正デュレーション2で売るとする。AのDV01は700ドル、Bの売りによる相殺分は200ドルなので、残る感応度は500ドルだ。
両方に対応する利回りが10bp上がった場合、Aは約7000ドルの損失、Bの売りは約2000ドルの利益で、差引約5000ドルの損失になる。同額売買でも中立ではない。費用や信用差などを除いた単純な例でも、この違いが生じる。
先物ヘッジの枚数は感応度の比で考える
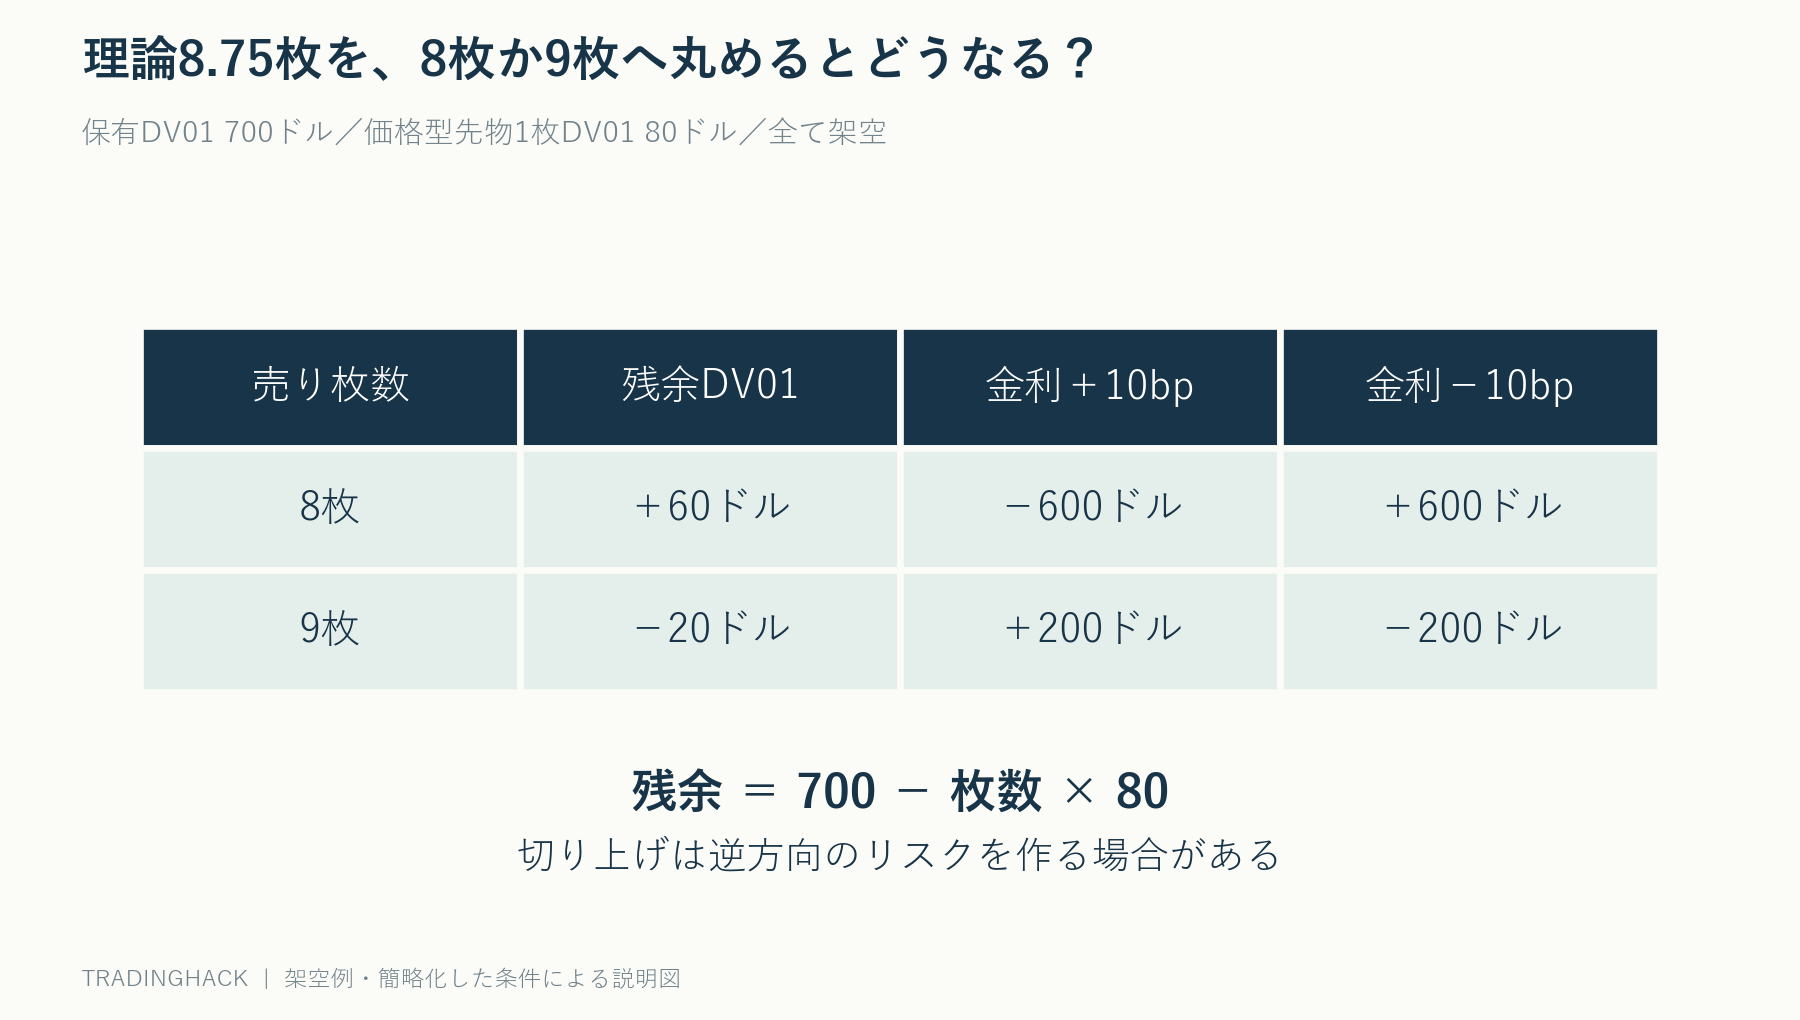
保有債券のDV01が700ドル、ヘッジに使う価格型の先物1枚のDV01が80ドルと仮定する。必要枚数の近似は700÷80=8.75枚となる。金利上昇時に債券価格が下がるリスクを抑えるなら、価格型先物を売る方向が基本になる。
CMEの教育資料でも、ポートフォリオDV01を先物DV01で割る考え方が示されている。契約の額面や最小値動きの金額だけを合わせる方法とは違う。利回りそのものを価格として扱う商品では売買方向が異なるため、全ての「金利先物」へ同じ方向を当てはめない。
端数を丸めた後の残余リスクを表示する
8.75枚をそのまま取引できない場合、8枚なら700−8×80=60ドルのDV01が残る。9枚なら700−9×80=−20ドルとなり、わずかに過剰ヘッジになる。最も近い整数を選んだ後も、残った感応度を計算する必要がある。
金利が10bp上がる一次近似では、8枚なら約600ドルの損失、9枚なら約200ドルの利益になる。金利が下がれば符号は逆になる。端数を切り上げることが常に安全とは限らず、過剰ヘッジは反対方向のリスクを作る。
証拠金が小さくてもリスクは小さくならない
先物は契約金額全額を支払わずに取引できるが、損益は建玉の感応度で生じる。必要証拠金に対する比率だけでヘッジ量を決めると、保有債券に対して過大な先物を売る可能性がある。
また債券の含み益と先物の決済損が同時に発生した場合でも、先物側には現金の差し入れが必要になることがある。全体の理論損益が相殺されることと、口座ごとの資金繰りが楽になることは別だ。証拠金増額や日々の清算に耐える現金余力を別に管理する。
国債先物のDV01は固定した定数ではない
現物引渡し型の国債先物では、引渡し対象の債券、転換係数、最も引き渡しに有利と見込まれる銘柄などが関係する。金利や価格関係が変われば、先物の感応度も変化し得る。
過去に調べた1枚80ドルという数値を、別の限月や別の商品へ使い回してはいけない。現在の対象契約の分析資料を確認し、ロール時にも枚数を再計算する。同じ枚数で次の限月へ乗り換えても、同じリスクが維持されるとは限らない。
平行移動だけを中立にしてもカーブ変化が残る
DV01を一つの合計値で合わせる方法は、複数の年限の金利が同じ幅で動くようなシナリオでは理解しやすい。しかし短期金利が上がり、長期金利が下がる場合には、合計感応度がゼロでも損益が出る。
例えば短い債券を売り、長い債券を買った取引では、利回り曲線の傾きの変化を受ける。金利リスクを消したつもりでも、実際にはカーブの変化へ賭けている可能性がある。どの年限の金利を動かした感応度なのかを確認する。
必要に応じて、2年、5年、10年などの年限別感応度を分けて見る。複数商品で調整すれば細かく管理できるが、費用、流動性、モデル誤差も増える。単純なDV01ヘッジが万能ではないと理解したうえで、残すリスクを明確にする。
社債の信用リスクは国債先物だけでは消えない
社債の利回りは国債金利だけでなく信用スプレッドの影響を受ける。国債先物で金利部分を相殺しても、発行企業の信用が悪化してスプレッドが広がれば、社債価格は下がり得る。
同じDV01という表示でも、国債曲線を動かしたものか、その債券の利回り全体を動かしたものかで意味が違う。ヘッジ対象とヘッジ手段で感応度の定義をそろえないと、数値上だけ一致した状態になる。
大きな金利変化では曲率が効く
DV01は小幅変化の近似なので、金利が大きく動けば誤差が拡大する。価格と利回りの関係は直線ではなく、コンベクシティと呼ばれる曲率を持つ。買いと売りで曲率が違えば、最初のDV01を合わせても動いた後にずれる。
1bp、10bpだけでなく、より大きな上下変化で各商品の価格を再評価する。コール条項などを持つ債券では、金利によってキャッシュフローの見通しも変わる場合がある。小幅の一次感応度だけで大きなストレスを説明しない。
外貨建てなら為替リスクも分ける
ドル建て債券の金利リスクをドル建て先物で抑えても、円から見た為替リスクは残り得る。先物ヘッジが相殺するのは主に金利による価格変化であり、保有するドル資産全体の為替変動を自動的に消すわけではない。
DV01を円換算して比較するときは、同じ換算時刻を使う。異なる通貨の感応度を単に足さない。金利、信用、為替、資金繰りを別々の欄へ分けると、ヘッジ後に何が残っているかが分かりやすい。
再調整の頻度を先に決める
相場が少し動くたびに枚数を変えると、費用が積み重なる。逆に長く放置すれば感応度がずれる。残余DV01が一定の範囲を超えたとき、金利が大きく動いたとき、限月を移すときなど、再評価の条件を決める方法がある。
再評価することと、必ず売買することは違う。新しい理論枚数を計算し、端数や費用を考慮して変更を見送る判断もある。その際も、残余リスクを記録して意図的に許容するのであって、ゼロと見なすわけではない。
50%だけヘッジする場合の計算
金利リスクを全て抑えたくないなら、目標ヘッジ率を別に置く。DV01が700ドルの半分を相殺するなら目標は350ドルで、1枚80ドルの先物では4.375枚が理論値になる。4枚なら相殺320ドル、残り380ドルで、保有感応度の約54.3%が残る。
このとき4枚という数字だけでは、全量ヘッジの端数処理なのか、部分ヘッジの意図なのか分からない。目標比率、実際の相殺比率、残余を並べて保存する。金利低下による値上がり益をどれだけ残すかという目的と、実際の建玉が一致しているかを確認できる。
価格差のヘッジと利回り差の取引を混同しない
二つの債券の価格を同じ数量で売買する取引と、DV01を合わせて利回り差の変化を狙う取引では、必要な資金と残るリスクが違う。利回りが何bp縮小したかだけでは損益を計算できず、各側の感応度、売買方向、費用が必要になる。
利回り差が予想どおり縮小しても、ヘッジ比率がずれて金利水準の変化による損失が上回る可能性がある。結果の損益を、共通金利、年限別の動き、信用差、その他へ分けて検証する。予想が当たったのに負けた理由を追えることが、ヘッジ取引の改善につながる。
また、借りて売る現物債券では借入可能性や調達費用も必要だ。計算上の比率で空売りできるとは限らない。理論的に感応度が一致する組み合わせと、実際に保有・調達・決済できる組み合わせを分けて選定する必要がある。
発注前の記録に残したい項目
データの単位も統一する。提供元によっては額面100当たり、額面100万当たり、実際の保有全体という異なる基準で感応度を表示する。同じ「DV01」という列名でも、そのまま割り算してよいとは限らない。小さな金利上昇を入力して価格差を再計算し、保有数量を掛けた金額が報告値とほぼ一致するかを確認すれば、単位の取り違えを発注前に発見しやすい。
保有時価、感応度の定義、対象金利、先物契約、1枚のDV01、理論枚数、実発注枚数、残余DV01、必要資金を一枚にまとめる。上昇と低下の両方向で簡単な損益を計算し、符号が意図どおりかを確認する。
ヘッジはリスクを消す魔法ではなく、特定の変動への感応度を別の商品で相殺する行為だ。同額かどうかより、どの金利がどれだけ動いたときに、何ドル変わるかを問う。その問いへ数字で答えるためにDV01を使いたい。
コメント