先物価格が上がり、建玉も増えた。「新規の買いが入っているから上昇が続く」と読みたくなるが、建玉には必ず買い手と売り手がいる。増えた建玉を全て強気の買いとみなすと、データが示していないことまで推測してしまう。
出来高とオープンインタレストは関連するが、測っているものが違う。前者は期間中の取引量、後者はある時点で未決済の契約数だ。まず一枚の取引が両者へどう反映されるかを理解すると、需給データの使い方が整理できる。

出来高は流れ、建玉は残っている契約
一日の出来高が1000枚なら、その期間に1000枚分の取引が成立したことを表す。一方、建玉500枚なら、その集計時点で未決済の契約が500枚あるという意味になる。同じ契約が一日に何度も売買されれば、出来高は建玉より大きくなり得る。
通常の片側集計では、買い手一枚と売り手一枚を合わせて建玉二枚と数えるわけではない。一組の契約として一枚と数える。データ提供元によって表示範囲や単位は確認が必要だが、買いと売りを足して市場規模を二倍にしないことが基本になる。
双方が新規なら建玉は増える
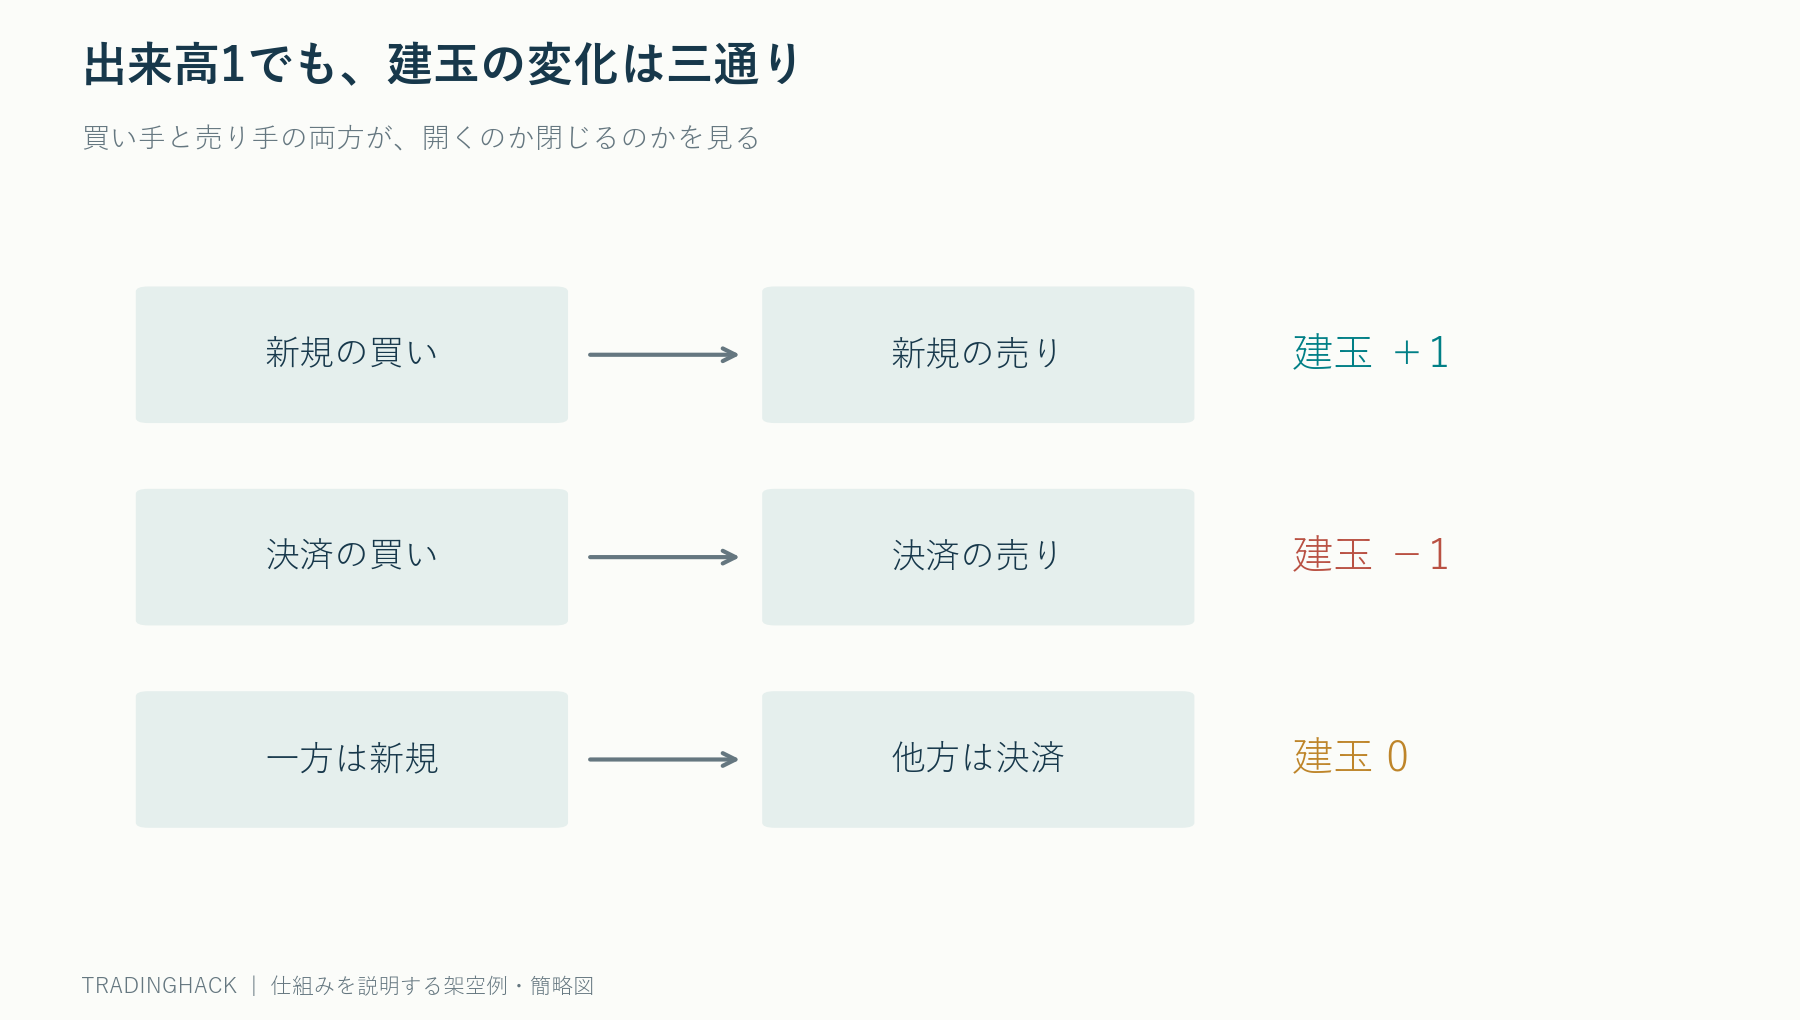
Aが新しく一枚買い、Bが新しく一枚売れば、未決済の契約が一枚増える。出来高も一枚増える。AだけでなくBも新規に参加しているため、この増加だけからどちらの見通しが正しいかは分からない。
価格が上がったなら、その取引が成立するまでの注文行動や利用可能な流動性が上方向へ価格を動かしたとは考えられる。しかし、建玉増加という集計だけでは、買いが投機目的かヘッジ目的か、売りが裁定の一部かを判定できない。
双方が決済なら建玉は減る
既存の買い手が売って閉じ、既存の売り手が買い戻して閉じれば、一組の契約がなくなる。出来高は一枚増えるが、建玉は一枚減る。活発に売買されていても、未決済残高は縮む場合がある。
上昇と建玉減少が同時に起きたとき、買戻し主導という解釈は一つの仮説にはなる。ただし全ての取引相手の目的が見えているわけではない。「建玉が減ったから新規買いは一切なかった」と断定することはできない。
片方が新規、片方が決済なら残高は変わらない
新しい買い手が、既存の買い手の決済売りを引き受けるような取引では、買い建玉の保有者が交代する。出来高は一枚増えても、未決済の契約数は変わらない。売り側の保有者が交代する場合も同じだ。
つまり、出来高の増加には新規参加、決済、保有者の交代が混ざっている。出来高をそのまま新しい資金流入と呼ぶと、この三つを区別できなくなる。現金の移動額と契約数の変化も別の指標である。
出来高100でも建玉増加が20になる例
一日の取引100枚の内訳が、双方新規40枚、双方決済20枚、片側の保有者交代40枚だったとする。出来高は100枚、建玉の変化は40−20=20枚になる。
ここから「出来高の20%だけ買いが入った」とは言えない。新規契約には買いと売りが同時に存在し、保有者交代でも強い価格圧力が生じることがある。建玉増加率を買いの割合へ置き換えないことが重要だ。
限月の移動を市場離れと誤認しない
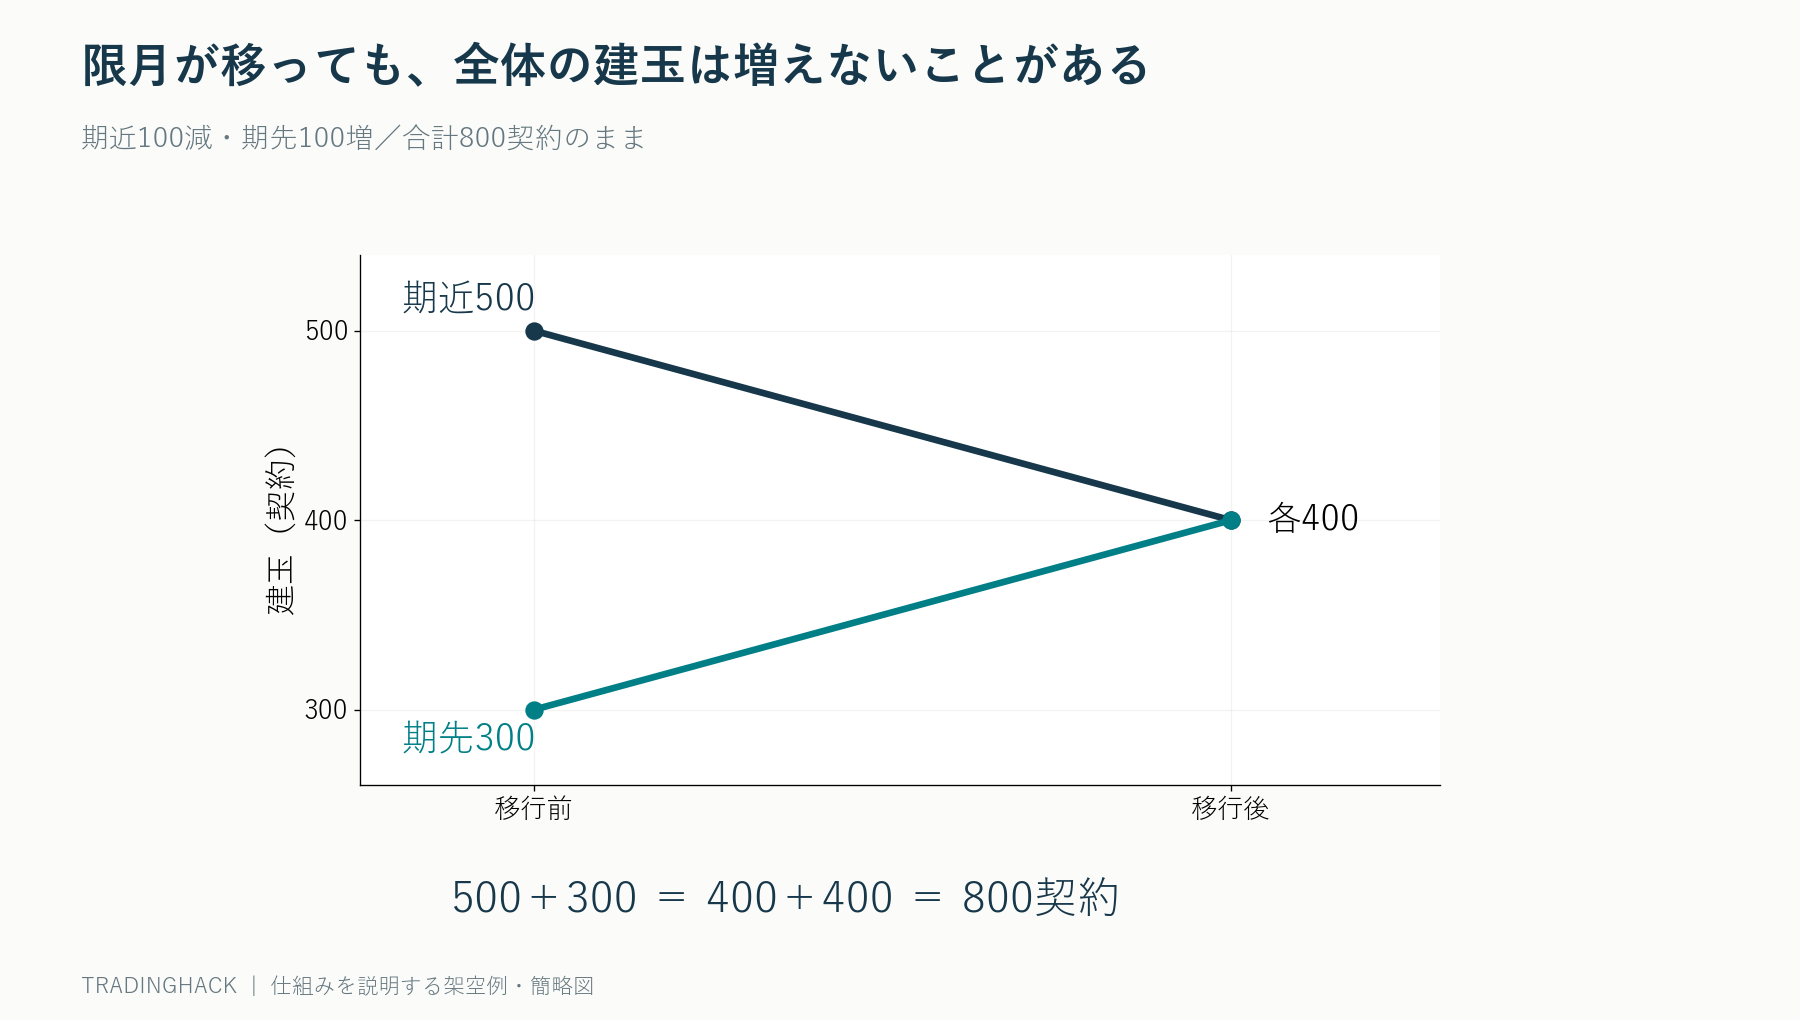
期近限月の建玉が100枚減り、期先が100枚増えたなら、満期を避けて乗り換えるロールが関係している可能性がある。期近だけを見ると参加者が離れたように見えても、複数限月の合計は変わっていない場合がある。
逆に合計だけ見れば、どの限月へ流動性が移ったかが分からない。実際に発注する限月の出来高・板と、市場全体の建玉を別々に確認する。大きな合計残高があっても、自分の限月で希望量を売買できる保証にはならない。
カレンダースプレッドは複数限月に現れる
近い限月を買い、遠い限月を売る取引は、価格水準の上昇だけを狙う取引とは違う。二つの限月の差に対するポジションが、各限月の建玉には現れる。全限月を足した数だけでは方向性リスクを測れない。
裁定やヘッジを含む契約残高を、全て裸の投機ポジションとみなさない。契約が増えたという観察と、その契約が何のリスクを負っているかという解釈を分ける。後者には参加者区分や関連市場の情報が必要になる。
枚数と金額表示を混ぜない
暗号資産などでは、建玉が契約数、コイン数量、ドル換算額などで表示されることがある。コイン数量が同じでも、価格が上がればドル換算額は増える。金額表示の増加を全て新規契約の増加と読むと誤りになる。
例えば10BTC相当の残高が価格100から110へ上がれば、数量一定でも換算額は10%増える。数量変化と価格変化を分け、可能なら両方の系列を保存する。線形契約と逆数型契約では換算も違うため、単位の説明を確認しないまま合算しない。
建玉データの公表時刻を確認する
一日の終わりに確定する建玉を、その日の午前の売買判断へ使えば未来情報になる。配信画面に日付が付いていても、いつ利用可能になったかは別の問題だ。対象日と公表・取得時刻を分けて記録する。
CMEの出来高・建玉資料でも、集計対象や公表値の区別が示されている。速報と確定で数値が変わる場合、過去データの最終版だけを使った検証は当時の判断を再現していない可能性がある。使える時刻に合わせてシグナルを遅らせる必要がある。
建玉増減と価格の四分類は出発点にとどめる
価格上昇・建玉増加、価格上昇・建玉減少、価格下落・建玉増加、価格下落・建玉減少という整理は観察表として便利だ。ただし、それぞれを必ず続伸・反落と結び付ける法則ではない。
各分類の後に、同じ期間・同じ費用条件で実際のリターンを検証する。満期接近や重要イベントを分け、結果が少数の極端な日に依存していないかを調べる。解釈しやすい物語があることと、取引可能な予測力があることは違う。
ポジションの偏りを見る資料も万能ではない
参加者区分別の買い・売りを示す統計は、単純な総建玉より詳しい情報を持つ。しかし区分は集計上の分類であり、一人ひとりの全ポートフォリオが見えるわけではない。先物の売りが現物保有のヘッジである場合もある。
報告の対象日と公表日には差があるため、現在のポジションと同じと考えない。ある区分の売り越しが増えたことから、その参加者が直ちに買い戻すと断定することもできない。統計の遅れと範囲を含めて読む必要がある。
自分の取引に使うなら何を記録するか
価格、出来高、建玉、建玉変化、限月、残存日数、単位、データ公表時刻を一つの表へそろえる。期近だけでなく主要限月合計も残し、ロールによる見かけの変化を分ける。
さらに売買の理由を「建玉増加だから買い」ではなく、「この条件下で増加が見られた後の価格推移を検証する」という形へ変える。決めた期間の費用控除後リターン、逆行幅、流動性を測れば、需給の観察を検証可能な仮説へ落とし込める。
建玉が減っても「清算された」とは断定できない
価格急落と建玉減少が同時に見えると、ロングの強制清算と説明したくなる。しかし、任意の手仕舞いでも建玉は減る。買い方と売り方の双方が既存契約を閉じたという残高の変化だけでは、誰がどの理由で注文したかは分からない。
強制清算の公表データを使う場合も、対象取引所と対象契約が一致しているかを確認する。一部の市場の清算データを、全市場の建玉減少の説明へ広げない。記録上は「建玉減少を観測」「強制清算が要因という仮説」を別欄にする。
出来高との整合性はデータ監査にも使える
通常の売買による増減だけを考えれば、1契約の売買で建玉が増減する幅は最大1である。したがって、同じ範囲・同じ期間の出来高が100契約なのに建玉が500契約増えていれば、まず集計条件を疑う。
ただし、これはすべての公表系列で機械的にエラーと判定できる規則ではない。取引以外の調整、訂正、対象期間や集計範囲の違いがあり得る。日次建玉を前日の速報出来高へ合わせていないか、片方だけ複数限月を合算していないかを確認するための警告として使う。
想定元本と実際の投入資金も別である
価格1万、乗数100、建玉1,000契約なら、単純な線形契約の想定元本は10億となる。しかし、市場参加者が現金10億を新たに入れたことを意味しない。証拠金、相殺されるポジション、担保資産は、この数字だけでは見えない。
価格が10%上がり建玉が一定なら、金額換算した建玉は10%増える。これは契約数が増えた場合と区別する必要がある。資金流入と表現する前に、価格効果と数量効果へ分解する。数量一定の増加を新規参加者の流入と呼ばない。
異なるサイズの契約を足し合わせるときも、1枚同士を同じ重さにしない。乗数50の通常契約100枚と、乗数5のマイクロ100枚では、価格1ポイントへの感応度が10倍違う。枚数合計と経済的な規模を並べれば、小型契約への移行を市場拡大と取り違えにくい。
建玉は方向の答えではなく構造の手掛かり
分析用の一行には、残高の基準日と取得日時を両方残す。金曜日の残高が後で公表されたなら、金曜日の売買判断へ使ってはいけない。速報から確報への修正がある場合も、実運用を再現する検証では、その時点で入手できた版を使う。最終的に正しい数字と、判断時点で知ることができた数字を区別する。
建玉の増加は未決済契約が増えたことを意味するが、買いだけが増えたことを意味しない。出来高が多いことは売買が活発だったことを意味するが、残高が増えたことを意味しない。この二つを区別するだけで、需給解釈の飛躍は減らせる。
価格、限月、単位、公表時刻と組み合わせ、何が観察できて何が推測なのかを明確にする。オープンインタレストは、相場の方向を一発で教える数字ではなく、どの契約へ参加が残っているかを調べるための入口である。
コメント