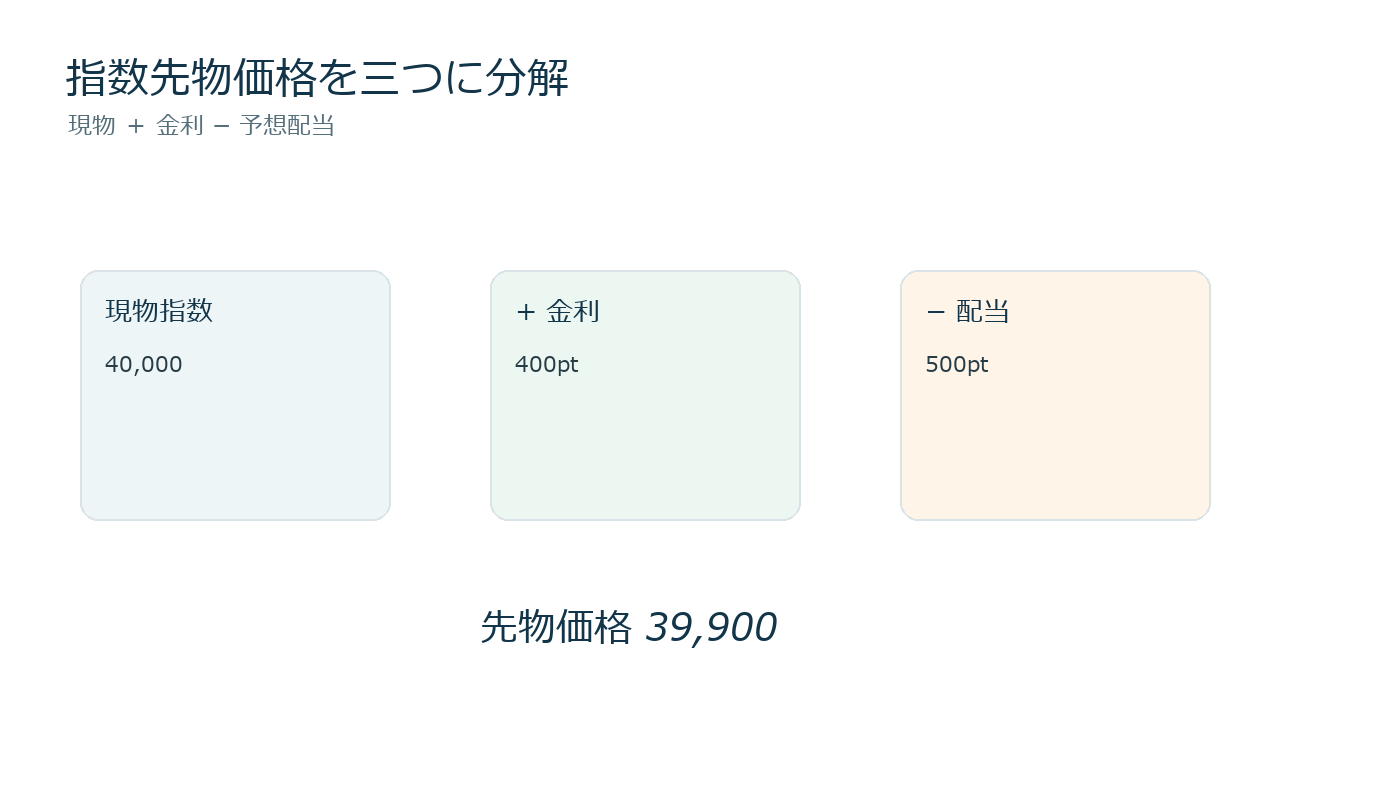
株価指数先物は、単なる将来の株価予想ではない。現物指数、満期までの金利、満期までに権利落ちする配当を反映する。単純化すれば、先物価格≒現物価格+資金調達費用−予想配当である。

現物と先物から暗黙配当を考える
現物が40,000、6カ月金利コストが400ポイント、先物が39,900なら、式を並べ替えた暗黙配当は40,000+400−39,900=500ポイントとなる。実際には日数、複利、税、銘柄入替、取引コストを調整する。
配当先物は配当部分を直接取引する
配当指数先物は、対象期間に指数構成企業が支払う普通配当の合計などを参照する。市場価格が520ポイントなら、それは確定値ではなく、参加者の予想、リスクプレミアム、需給、流動性を含む取引価格だ。
企業予想の単純合計とは違う
未発表企業の推計、特別配当の扱い、指数ウェイト、権利落ち日、為替換算が影響する。自社株買いは株主還元でも現金配当とは別で、配当先物へ同じ形では入らない。指数提供者と取引所の算定ルールを確認する。
トレーダーの確認手順
満期と対象年を揃え、現在価格から暗黙配当を記録する。次に企業別の会社予想と過去の減配率を積み上げ、差が大きい銘柄を特定する。最後に板の厚さ、スプレッド、限月間ロールを確認する。
不況懸念で配当先物が下がっても、現物指数の方向が同じとは限らない。利益悪化と金利低下が同時に起これば、配当と割引率が別方向へ効く。配当見通しと株価見通しを混同しない。
限月間の差から改定時期を見る
当年物だけ低下し翌年物が安定しているなら、短期的な減配を織り込み、回復を見ている可能性がある。両年が同時に下がる場合は長期的な利益見通し悪化かもしれない。ただし限月ごとの流動性差を先に確認する。
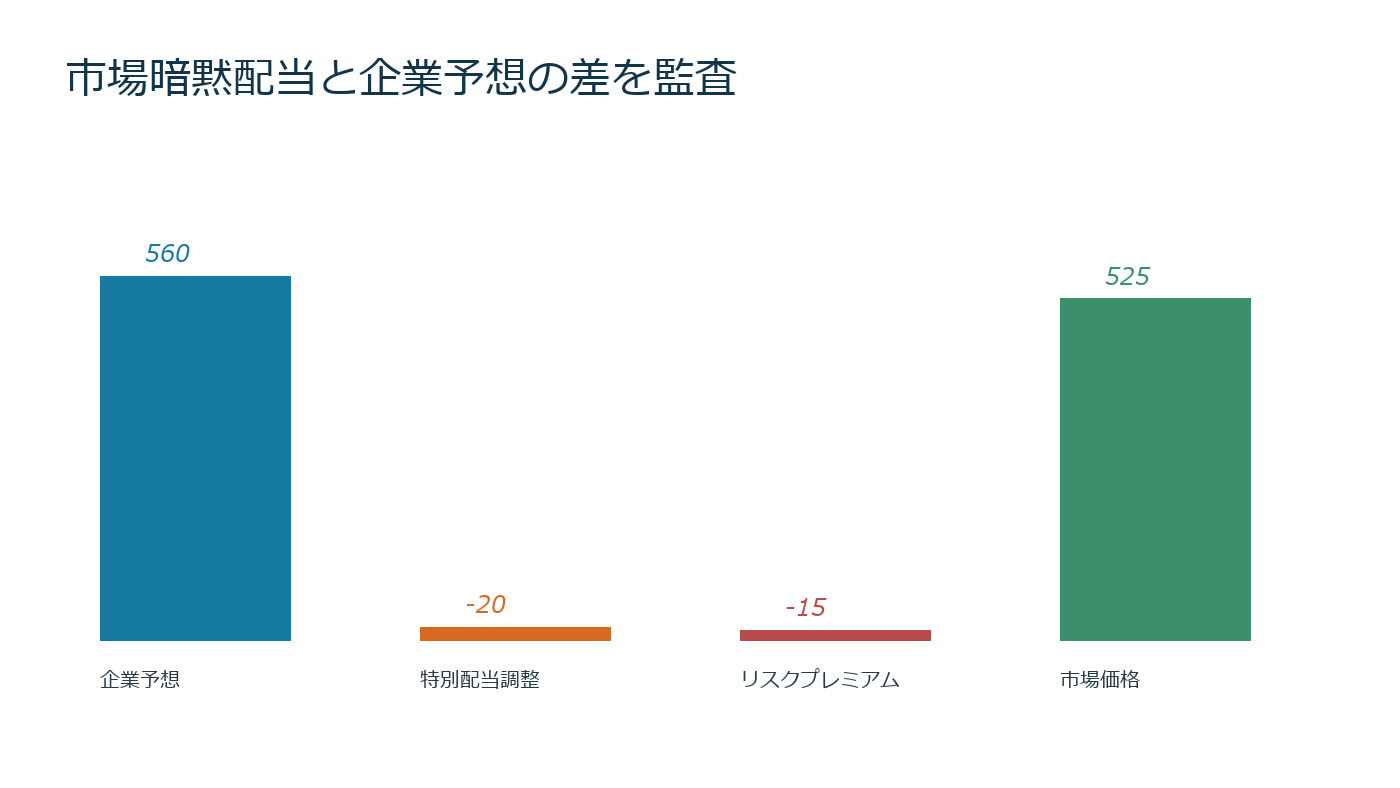
市場価格520、独自積上げ550なら差は30ポイント、約5.5%である。この差を利益とみなす前に、指数ルールで対象外の配当、税引き、特別配当、企業入替を照合する。
現物投資への使い方
高配当株の合計予想が強気でも、指数配当先物が下がるなら、どの業種が差を生むかを分解する。銀行、資源、輸出など寄与上位を並べ、会社予想の前提と先物市場のストレスを比較する。
配当先物自体を取引しなくても、株価指数の利益予想と株主還元期待を切り分ける補助情報になる。出来高が少ない価格を市場全体の確信と扱わず、買値・売値と直近約定時刻を併記する。
実務チェックリスト
- 契約が参照する配当の定義
- 対象年と権利落ち日の範囲
- 指数構成銘柄の入替予定
- 普通配当と特別配当の扱い
- 限月別のスプレッドと出来高
- 企業別寄与の上位銘柄
市場暗黙値が独自予想より低いとき、まず上位10社だけで差の何割を説明できるか調べる。小型構成銘柄を精緻化するより、寄与の大きい減配候補の前提確認が効率的だ。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント