米国債利回りが5%、円金利が1%なら、円投資家のヘッジ後利回りは単純に1%になると思いがちだ。しかし実際の為替フォワードには金利差に加え、通貨ごとの資金需給やバランスシート制約が反映される。

理論フォワードと市場価格を比べる
カバー付き金利平価では、スポットと両通貨の金利から理論フォワードを計算する。市場フォワードが理論値からずれた部分を説明する概念がクロスカレンシー・ベーシスだ。符号表示は通貨ペアと慣行で逆になるため、数値だけを横比較しない。
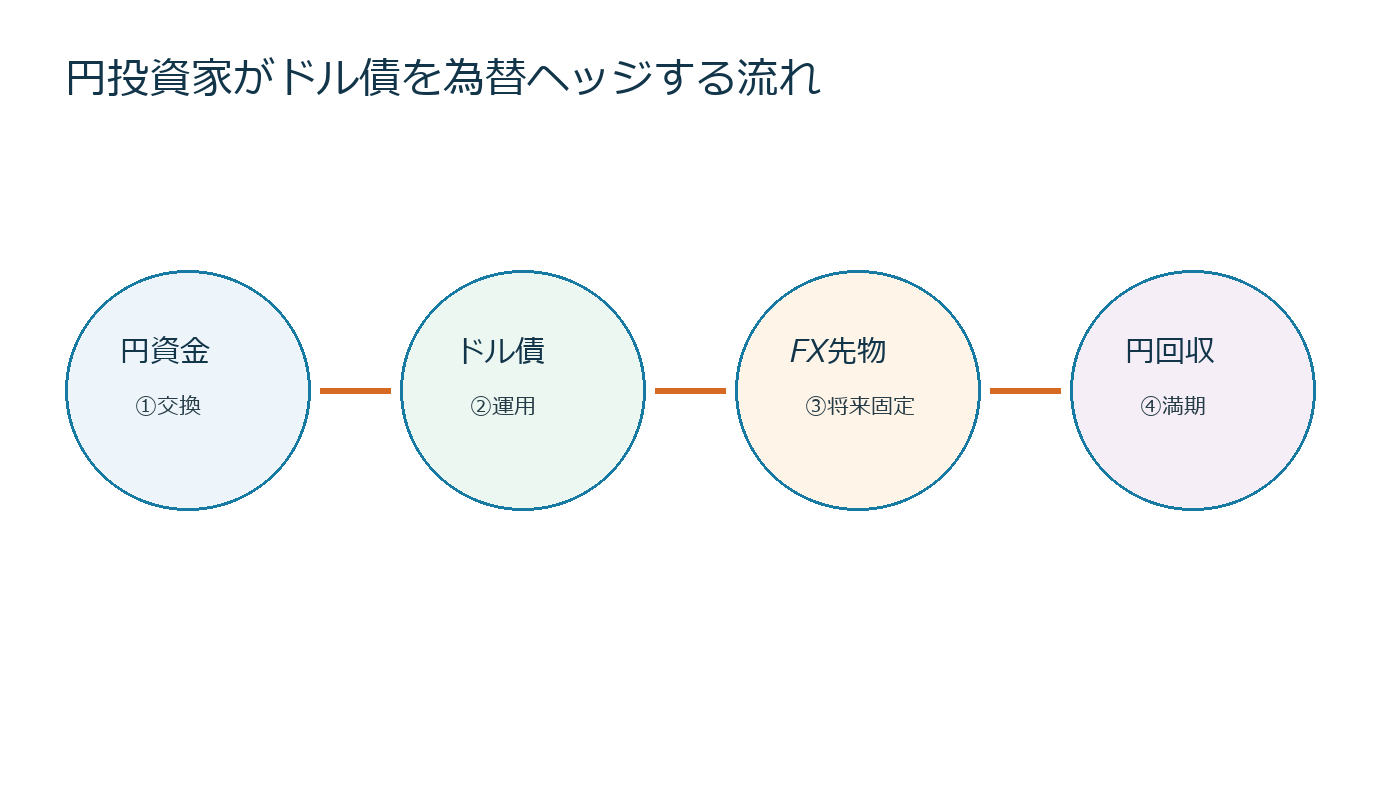
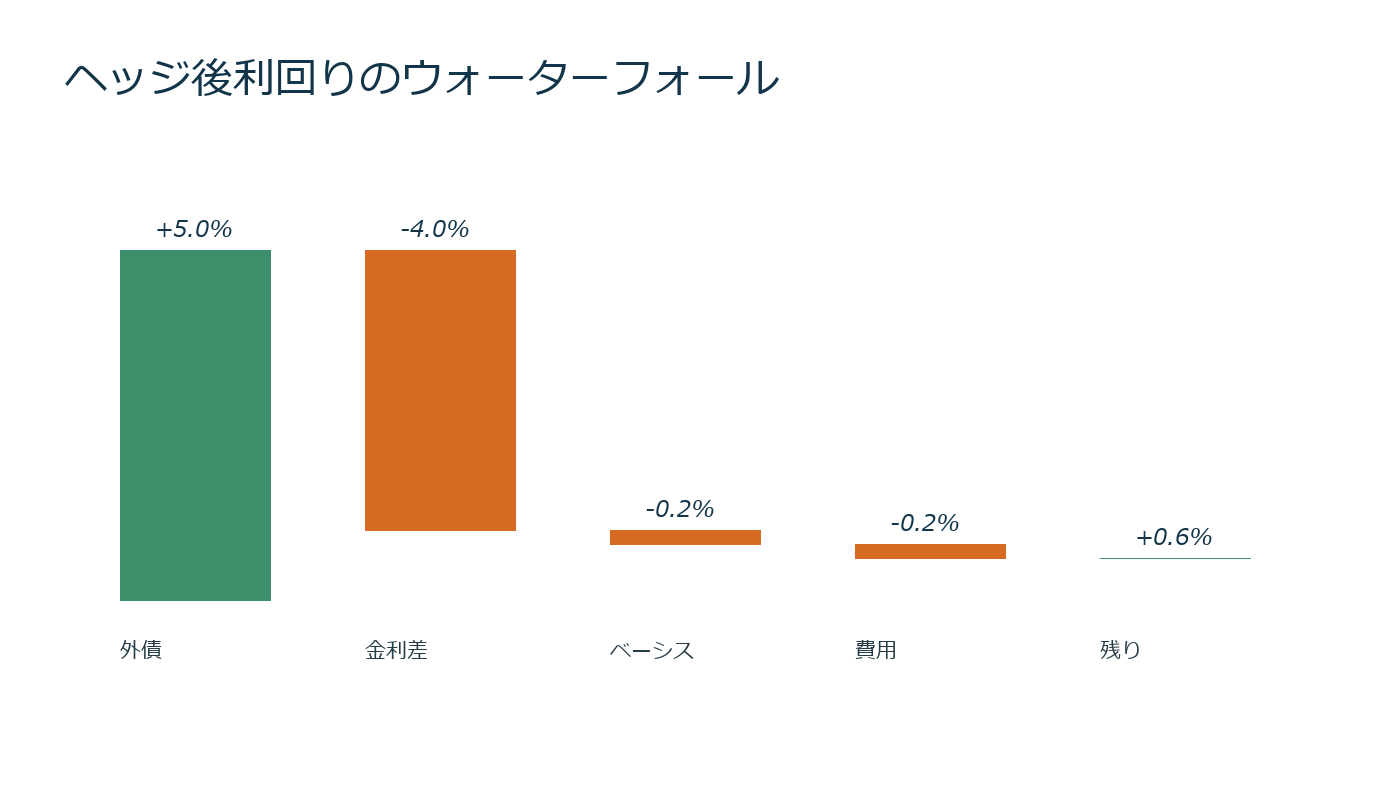
ヘッジ後利回りの架空計算
外債利回り5.0%から、年率換算のフォワードコスト4.2%、売買・管理費0.2%を引けば0.6%になる。さらに債券価格変動、ロール時の新しいフォワード価格、税務を考慮する。表面利回り5%を収益期待値にしてはいけない。
需給で四半期末に動くことがある
ドル資金需要が強い局面、銀行のバランスシートが細る期末、信用不安時にはベーシスが拡大し得る。政策金利が据え置きでもヘッジコストが変わる理由だ。一回の見積もりを満期まで固定できる商品か、短期ヘッジを更新する商品かも区別する。
実務チェック
同じ期間のスポット、フォワード、国内外金利を同じ時刻で取得する。提示レートの買値・売値、ロール頻度、担保条件を確認し、平常時とストレス時の両方でヘッジ後利回りを計算する。
ヘッジあり投信では運用報告書の実績差、先物利用、残存期間も見る。ヘッジコストが高いから無ヘッジへ切り替える判断は、為替変動リスクを再び全面的に取ることを意味する。
ヘッジ期間のミスマッチ
10年債を保有しても為替ヘッジを3カ月ごとに更新すれば、債券満期までコストは固定されない。初回コストが年4%でも、次回は3%にも6%にもなり得る。運用報告では平均ヘッジ期間と更新方針を確認する。
一部ヘッジなら、外貨資産1,000万円に対して600万円分だけフォワードを売るとヘッジ比率60%になる。為替が10%円高なら、無ヘッジ部分400万円に約40万円の為替損が残る。
比較表の作り方
無ヘッジ、50%、100%の三ケースで、円高10%、横ばい、円安10%を置く。各ケースへ外債価格変化、利息、ヘッジ損益、費用を足し、円換算総収益を比べる。金利差だけの一行計算より意思決定が明確になる。
危機時には債券価格上昇と円高が同時に起き、無ヘッジでは相殺される場合がある。過去相関を固定せず、金利上昇・信用悪化・円高が同時に起きる厳しい組合せも試す。
実務チェックリスト
- スポットとフォワードの同時刻取得
- 買値・売値を使った往復コスト
- ヘッジ期間と資産残存期間
- ロール頻度と期末要因
- 担保・証拠金の資金コスト
- 円高・円安双方のストレス
1年ヘッジの見積もりだけで10年保有を判断しない。3カ月更新なら過去の最悪コストでも再計算し、ヘッジ後利回りがマイナスになる水準を把握する。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント