オプションを買い、原資産でデルタを相殺すると、最初の方向性リスクは小さくなる。価格が上下するたびにデルタが変わるため、高く売り戻し、安く買い戻す調整益を狙うのがガンマ・スキャルピングの基本だ。

ガンマはデルタの変化量
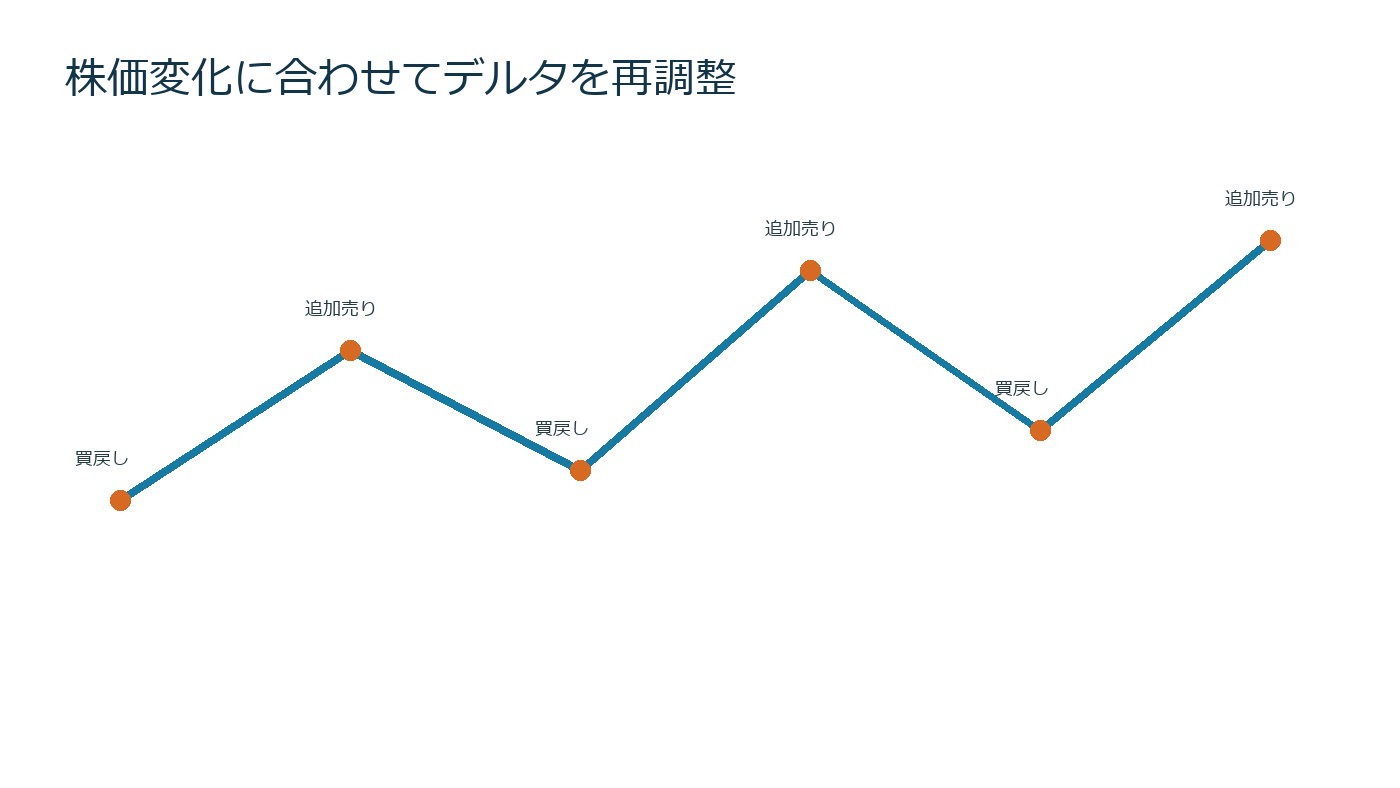
株価100、コール1枚のデルタが0.50、契約倍率100なら、50株を空売りして開始する。株価上昇でデルタが0.60になれば、追加10株を売る。下落して0.40になれば10株を買い戻す。この往復が調整益を生む。
無料の収益ではなくシータを支払う
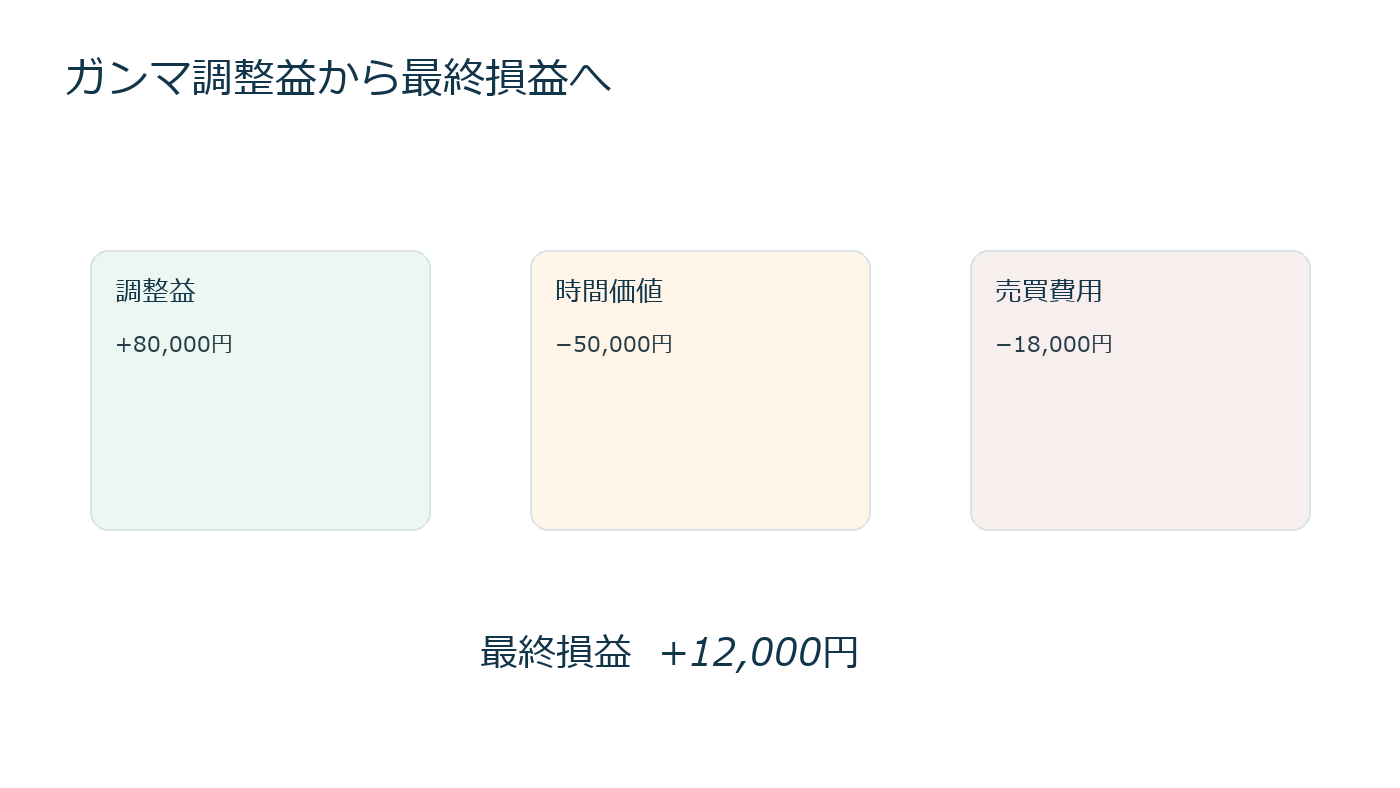
ロング・オプションは時間経過で価値を失う。1日あたり理論シータが2万円なら、調整益が2万円を超えなければ、他条件一定では損益はプラスにならない。実現した値動きが購入時IVへ織り込まれた値動きを上回るかが重要だ。
調整頻度には最適解がない
頻繁に調整すればデルタ誤差は小さくなるが、スプレッドと手数料が増える。閾値を0.05デルタ、価格1%、一定時刻などに固定し、同じデータで比較する。急なギャップでは予定価格で調整できず、連続的な理論が崩れる。
検証時の落とし穴
終値だけの検証は日中の往復を落とし、逆に高値・安値を都合よい順番で使うと利益を過大評価する。実際の気配、約定可能数量、ボラティリティ・サーフェスの変化を使う。デルタだけでなくベガ損益も分ける。
ガンマが大きい満期直前は調整機会も増えるが、時間価値減少とギャップ感応度も大きい。最大損失がプレミアムに限定される買い戦略でも、ヘッジ用現物の損益と必要資金を含めて管理する。
往復しない値動きでは調整益が残りにくい
株価が100から110へ一方向に進むと、デルタヘッジは上昇中に売り増す。最終的なオプション利益はあっても、途中のヘッジ単体は損失になり得る。上下動を繰り返す経路と終値だけが同じ経路では損益が違う。
閾値0.05デルタで20回調整し、片道コストが1,000円なら費用は2万円。調整益7万円、シータ5万円なら費用前ゼロでも費用後マイナス2万円となる。
ボラティリティの比較単位
購入時IV25%に対し、その後の実現ボラが30%でも必ず利益とは限らない。スキュー変化、ベガ、ジャンプ、調整離散化、手数料が影響する。ATMだけでなく保有行使価格のIV推移を保存する。
実務ログには時刻、原資産価格、デルタ、売買株数、オプション理論値、実際の気配を残す。損益をオプション、ヘッジ、シータ、ベガ、費用へ分ければ、方向予想で勝ったのかボラ取引で勝ったのか判別できる。
実務チェックリスト
- 契約倍率を反映したネットデルタ
- デルタ再調整の閾値
- 実際の買値・売値による費用
- 日次シータとベガ損益
- ギャップ時の最大ヘッジ誤差
- 満期接近時の強制縮小ルール
デルタ0.05ごとに調整する戦略と0.10ごとの戦略を同じ経路で比べる。前者は追随性、後者は費用で有利になりやすく、最終損益だけでなく最大デルタ偏りも比較する。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント