価格がランダムウォークなら、10日リターンの分散は1日リターン分散のおよそ10倍になる。分散比検定は、この比例関係からトレンド性や平均回帰性の兆候を調べる。
分散比が1より大きいから買い、1未満だから逆張り、とは限らない。統計的な偏りと、費用後に取引できる優位性は別である。

分散比の直感
q日リターンの分散を、1日リターン分散のq倍で割る。これが分散比VR(q)である。ランダムウォークならおおむね1となる。
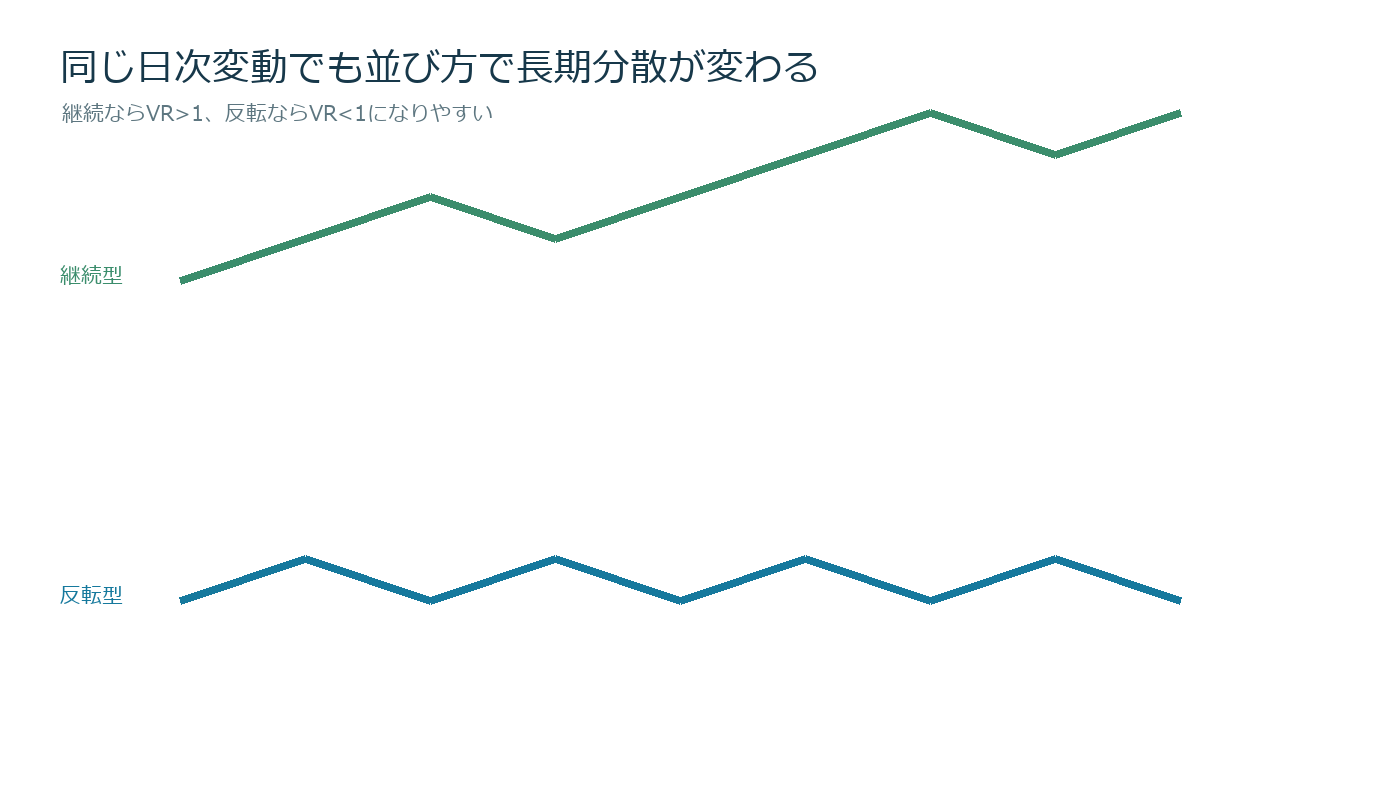
連続上昇・連続下落が多ければ長期変動が増幅しVRは1を超えやすい。上昇翌日に下落する反転が多ければ変動が相殺され、1未満になりやすい。
簡単な計算例
日次リターン分散が0.0001、5日リターン分散が0.0007なら、VR(5)=0.0007÷(5×0.0001)=1.4である。正の系列相関を示唆する。
5日分散が0.00035ならVR(5)=0.7で、反転傾向を示唆する。ただし推定誤差を考えず1との差だけで判断しない。
重複リターンの扱い
月曜から金曜の5日リターン、火曜から翌月曜の5日リターンは4日分を共有する。サンプル数は増えるが独立ではない。
重複区間を使う検定には対応した標準誤差が必要である。単純なt検定を当てると有意性を過大評価する。
不均一分散への対応
相場のボラティリティは一定ではない。危機時と平常時が混在するため、均一分散を仮定した検定統計量は歪むことがある。
不均一分散に頑健な分散比、ワイルド・ブートストラップなどを使い、日付をランダムに並べ替える単純手法と比較する。
複数期間を同時に見る
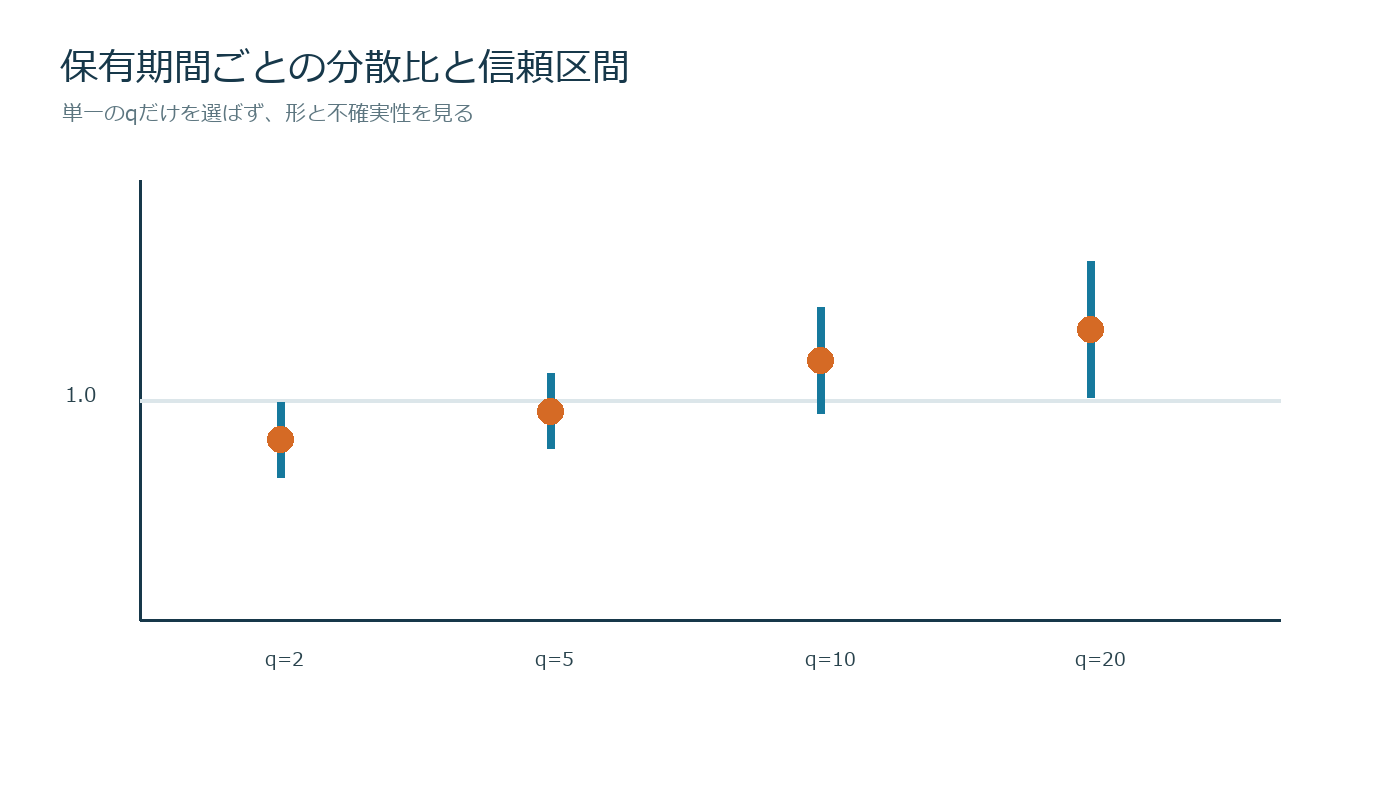
q=2、5、10、20を全部試し、最も良い値だけ発表するとデータ採掘になる。複数分散比の同時検定を使うか、主期間を事前に一つ決める。
VR(2)は1未満、VR(20)は1超ということもある。短期はマーケットメイクで反転し、中期はトレンドという時間軸の違いを示す可能性がある。
価格ではなくリターンを使う
上昇トレンドを持つ価格水準そのものを回帰すると、見せかけの関係が出やすい。分割・配当を調整したリターン系列を使う。
先物は限月交代の価格差、為替は週末、暗号資産は24時間取引の区切り時刻を統一する。
市場制度が作るVR
値幅制限、ストップ高、非同期取引、古い終値は反転や継続を人工的に作る。小型株のVRが1を超えても、価格更新の遅さが原因かもしれない。
売買代金上位・下位、寄り付きからのVWAP、気配中値で結果を比較し、制度由来かを点検する。
売買ルールへの変換
設計期間でVR(5)>1.15なら5日モメンタム、VR(5)<0.85なら短期逆張りの候補とする。ただし実際のエントリー条件、保有期間、損切りを別に検証する。
銘柄ごとに戦略を切り替えると推定誤差で頻繁に反転する。過去250日など固定窓で計算し、切替閾値に幅を持たせる。
架空の運用例
資産1,000万円で、VRがトレンド帯の銘柄10個へ各50万円を配分する。20日ボラが高い銘柄は株数を減らし、一銘柄の想定損失を2万円に揃える。
VRが中立帯0.9〜1.1へ戻れば新規注文を止めるが、既存建玉を即時全決済するかは別ルールとする。指標ノイズで売買回転を増やさない。
アウトサンプル評価
2015〜2020年で閾値を決め、2021年以降へ固定適用する。業種、時価総額、上昇・下落相場で符号が維持されるかを見る。
費用前シャープレシオだけでなく、売買回転率、最大DD、最悪月、容量を示す。逆張りは急落時に約定が悪化しやすい。
失敗しやすい解釈
VRが有意でも、その原因が一日だけの大変動なら再現性がない。各日の寄与を計算し、上位数日の除外で結論が反転するか確認する。
検定がランダムウォークを棄却できないことは、完全に効率的である証明ではない。単にサンプルが少なく検出力が低い可能性もある。
確認項目
- 配当・分割調整済みリターンを使う
- 重複区間に対応した標準誤差を使う
- 不均一分散へ頑健にする
- 複数qの選択を事前固定する
- 市場制度と流動性を分ける
- 費用後アウトサンプルで評価する
分散比検定は、値動きの並び方を一つの数字へ圧縮する診断道具である。売買シグナルとして完成しているわけではない。期間選択、執行費用、レジーム変化を含め、候補戦略をふるいにかける第一段階として使いたい。
ローリング推定の安定性
250日窓を一日ずつ動かし、VRと信頼区間を保存する。点推定が1.2でも区間が0.8〜1.6なら、トレンド判定は弱い。
レジーム切替回数と、そのたびに発生する売買費用を数える。分類精度より切替コストが大きければ、より広い中立帯を使う。
自己相関との関係
VR(2)は一階自己相関と密接に関係するが、qが長くなると複数ラグの自己相関を重み付きで含む。どのラグが値を押し上げたか分解する。
VR(20)>1でも、一階は負、10日付近が正ということがある。単純な前日上昇追随ルールでは効果を取れない。
信頼区間を必ず示す
点推定1.25だけでは強さを判断できない。95%区間0.95〜1.55なら1を含み、ランダムウォークを棄却できない。
多数銘柄を検定すれば偶然有意が増える。偽発見率などで多重検定を調整し、有意銘柄の割合を報告する。
サブサンプルの一貫性
前半・後半、上昇相場・下落相場、高ボラ・低ボラでVRを計算する。全期間1.3でも、特定危機の数週間だけで作られているなら通常運用へ使いにくい。
最低サンプル数を決め、短い区間の極端値を強い証拠と扱わない。
ランク戦略にする方法
絶対閾値ではなく、同業種内でVR上位20%をトレンド候補、下位20%を反転候補とする。市場全体の制度変化をある程度共通要因として除ける。
ただしVR推定誤差が大きい銘柄へ極端な順位が出やすい。標準誤差で縮小した値も比較する。
ブートストラップ検証
リターンのボラティリティ・クラスタリングを保つため、連続した数日をブロックとして再標本化する。完全な日次シャッフルは相場の持続性を壊しすぎる。
多数回の疑似系列でVR分布を作り、実測値がどの分位にあるかを見る。ブロック長も複数試す。
売買費用の損益分岐
予測優位が一取引0.08%、往復費用0.05%なら余裕は0.03%しかない。滑りが少し増えれば消える。平均値だけでなく費用の90パーセンタイルを引く。
反転戦略は指値で費用を抑えられても未約定、トレンド戦略は成行で追随して滑りを負う。戦略ごとに執行仮定を変える。
ポートフォリオ中立化
VR上位銘柄が同じ業種へ集中すると、トレンドではなく業種ベータを買っている可能性がある。業種内順位、指数ベータ中立、銘柄上限を比較する。
中立化で利益が消えるなら、VR固有効果ではなく共通要因だったと解釈する。
運用監視
月次でVR推定値、信頼区間、分類、売買回転、費用後損益を保存する。損益だけでなく分類の安定性を見る。
中立帯を往復して取引が増える場合は新規切替を停止する。過去損失を回収するため閾値を狭めない。
欠損日の処理
取引停止日をゼロリターンとして埋めると、平均回帰が強いように見える。欠損として扱い、停止解除日のギャップを正しく残す。
休日が異なる複数市場を比較するときは、共通営業日のみと各市場固有日の両方を示す。週末を含む保有時間差も調整する。
架空の銘柄比較
AはVR(5)=1.35だが信頼区間0.9〜1.8、Bは1.18で1.08〜1.28とする。点推定はAが高いが、安定した証拠はBの方が強い。
推定値順位だけで資金を配らず、標準誤差、売買代金、費用を組み合わせる。小型株の極端値をそのまま採用しない。
ウォークフォワード検証
過去500日でVRを推定し、次の20日だけ戦略を適用する。その後窓を20日進めて繰り返す。各時点で未来データを閾値へ混ぜない。
推定窓250、500、750日を比較し、特定窓だけ良い場合は過剰適合を疑う。採用窓は設計期間で固定する。
損切りとの整合
トレンド候補に狭い損切りを置くと、継続前の反転で退出しやすい。平均回帰候補で損切りを広げすぎると、構造変化したトレンドで損失が拡大する。
各分類のMAE分布から株数を決め、ストップ幅を後付けで最適化しない。最大損失額は分類にかかわらず統一する。
初心者向けの最小検証
日次調整済み終値からリターンを作り、まずq=5だけを計算する。前半で閾値を決め、後半で方向が同じか確認する。
有意でもすぐ売買せず、5日モメンタムまたは反転ルールへ変換し、次の始値で約定する費用後バックテストを行う。
結果を戦略へ使わない判断
VRが有意でも、費用後期待値が小さい、信頼区間が不安定、分類切替が多い場合は売買へ使わない。市場診断として保有期間やベンチマーク選びにだけ利用する方法もある。
「棄却できたから儲かる」と「棄却できないから市場は完全効率的」の両方を避ける。検定は候補を絞る手段であり、収益性の証明ではない。
公開後の監査
推定日、使用データ終了日、VR、標準誤差、分類、次期間損益を一行で保存する。未来データを使わず当時の判定を再現できるようにする。
一年後に、分類が安定した期間と失敗した期間を同じ基準で比較する。失敗期間だけをレジーム例外として除外しない。指数構成や呼値制度が変わった期間はフラグを立て、構造変化として別途検証する。
コメント