高値が少しずつ低くなり、安値が少しずつ高くなる。チャートが三角形に見えると、もうすぐ大きく上がるように感じるかもしれません。しかし値幅が縮んだことから、上方向へ進むとまでは決まりません。下へ崩れる場合も、目立つ動きが出ないまま時間が過ぎる場合もあります。
三角持ち合いは、こうした高安の収束を整理する呼び方の一つです。ここでは日本株の当日売買を例に、見つけた形をそのまま買いへ変えず、条件の確認と注文の採算へつなぐ手順を説明します。価格は架空で、特定銘柄の売買指示ではありません。

最初は、二本の線より実際の高安を見る
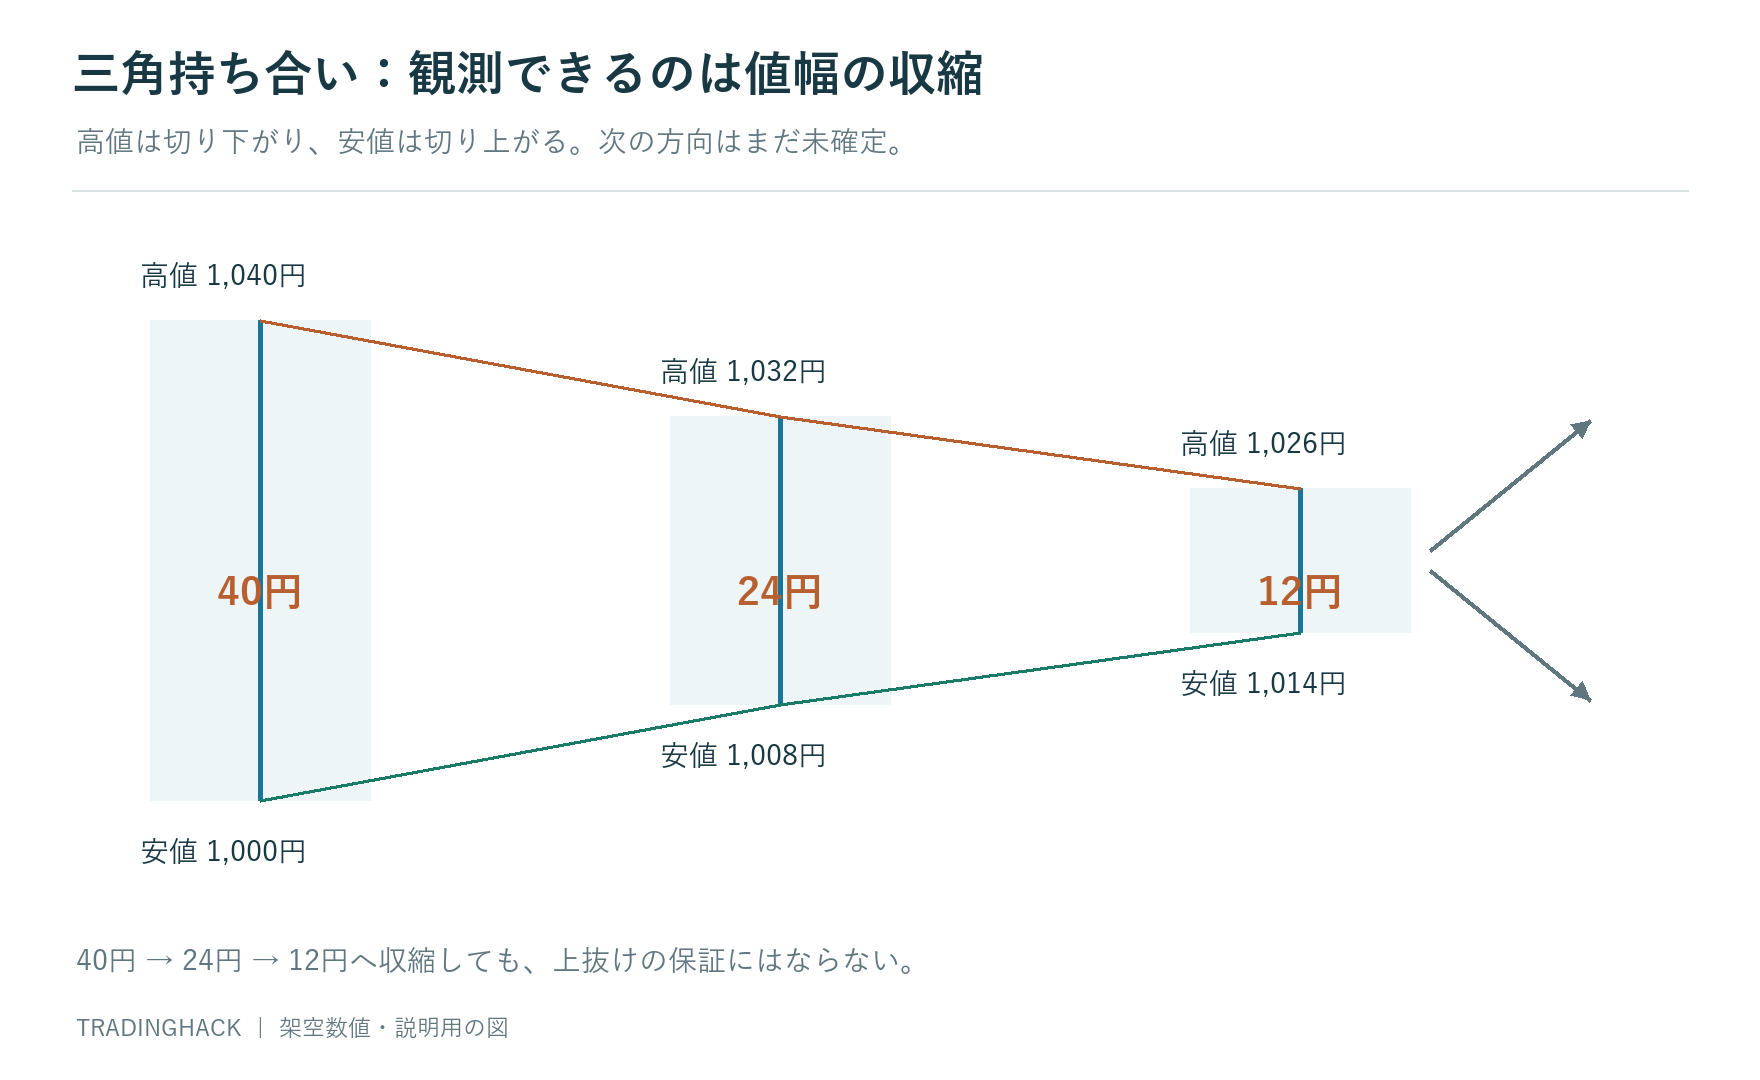
戻り高値が1,040円、1,032円、1,026円と低くなり、押し安値が1,000円、1,008円、1,014円と高くなる例を考えます。買い手が押しを浅くし、売り手が高値を低くしているように見える状態です。ただし、注文者の意図までこの形だけで断定はできません。
最新の上下の距離は1,026−1,014=12円です。最初の1,040−1,000=40円と比べれば、観察した高安の範囲は小さくなっています。ここで分かるのは値幅の収縮であり、次の12円以上が必ず上へ出るという意味ではありません。
線を引く前に、どの足のどの高安を使ったかを残します。ヒゲを使うのか終値を使うのかが途中で変わると、突破の判定も変わります。見た目をきれいにするために都合の悪い高値だけ無視しないようにします。
収束して見えることと、将来の動きは別
高値を切り下げる線と安値を切り上げる線は、延長すれば交わります。しかし、その交点の時刻に必ず売買が起こるわけではありません。二つの過去の傾向を延ばした幾何学上の点であり、発注の締切ではありません。
時間が進めば線の価格は変わります。価格が横ばいでも、下降する上側の線を上回る場合があります。高値を勢いよく買い上げた突破と、線が下がってきたことによる交差は、同じ事実ではありません。実際の戻り高値を更新したかも別に確認します。
上昇の後に三角形ができたからと、必ず上昇再開とは言えません。直前の方向は文脈の一つですが、新材料や全体相場で評価は変わります。継続形という名前を、価格が逆へ動いたときも持ち続ける理由にしないことが大切です。
完成した画像では見えない判断の難しさ
引け後のチャートでは、どの高安が重要だったかを簡単に選べます。進行中には、今の押しが次の安値になるか分かりません。後から上がった例だけできれいな三角形を描くと、当時にも同じ形が見えていたように感じます。
記録は候補へ加えた時刻の画像で残します。その時点の上側と下側の基準価格、線の起点、直近の高安を保存します。後から線を引き直す場合も、最初の線を残して別案にします。失敗を消すための上書きは避けます。
複数の時間足を使うなら、どの足で形を判断したかを固定します。1分足で崩れた後に5分足ならまだ収束中と言い換えると、当初の出口と矛盾する場合があります。形の名称より、最初に引き受けた時間と値幅を守ります。
突破をどう数えるかを先に決める
上側の線を一瞬超えたら候補にするのか、確定足の終値で超えるまで待つのか、突破後の押しを待つのかを分けます。一瞬の突破は早く参加できる可能性がある一方、すぐ範囲へ戻る動きも含みます。確定待ちでは価格が進んでいる場合があります。
例えば1,026円の高値を超え、1,030円へ進んだ後、1,024円まで押して1,028円へ回復したとします。突破後に価格がどう推移したかという情報が増えています。ただし、1,024円が将来も安値として残る保証はありません。
この回復を待つ案で、初回の1,026円に必ず買えたとするのは不適切です。確認できた時点の価格を使います。待つ条件の評価には、買値が上がった費用と、参加できなかった上昇も含めます。待てば利益だけ残るという検証にはしません。
入口からの負担を、形の大きさと分けて測る
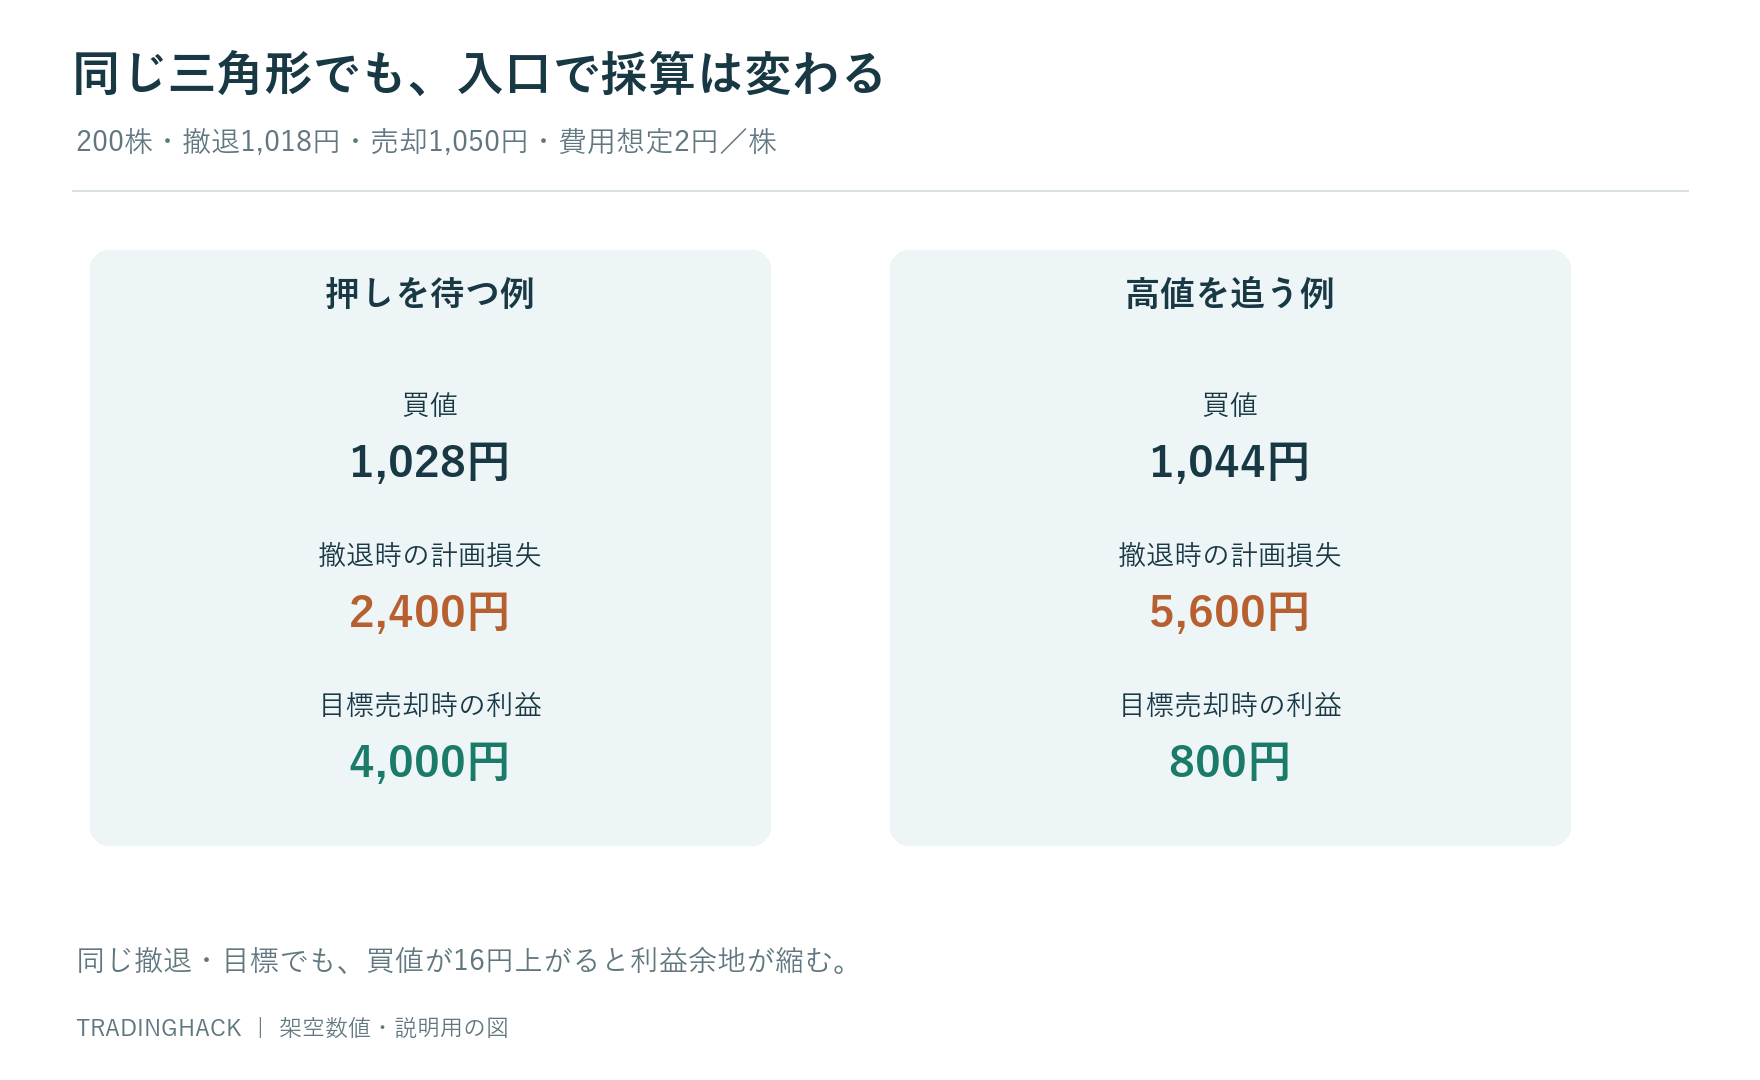
入口候補1,028円、撤退目安1,018円、上値の観察点1,050円と置きます。費用や不利約定の見込みが1株2円、200株なら、想定損失は(1,028−1,018+2)×200=2,400円です。上値までの費用後利益余地は4,000円となります。
三角形の最初の高さ40円を上へ足す目標を使う考え方もありますが、その計算は到達の保証ではありません。途中に実際の高値や売買の集中帯があれば、そちらを先に観察します。遠い目標を置くだけで、取引の採算を良く見せないようにします。
上値候補へ近づいた1,044円から買う場合、同じ撤退まで費用込み28円で200株5,600円。上値1,050円までの費用後利益余地は800円です。突破の方向が合っていそうでも、買える価格とは限らないことが分かります。
下へ抜けたら、買いの理由がどう変わるか
下側の安値1,014円を下回ったなら、少なくとも安値切り上げの観察は変化しています。そこから必ず下落するわけではありませんが、上へ抜ける前提の買いを続けるなら、新しい根拠が必要です。三角形がもう少し大きくなっただけと無条件に延長しないようにします。
下抜け後にすぐ回復する場合もあります。その回復を研究するなら、下へ抜ける前の買いとは別の候補として記録します。後から戻ったことを知って、下抜けを最初から無視できたことにしません。失敗後の新しい機会と、失敗を認めない保有は別です。
買い専門の練習なら、下抜けを見送るだけでも構いません。上下どちらへも即座に対応しようとすると、売買方向と数量の取り違えが増える場合があります。形の方向が未確定であることと、自分が両方向を取引することは同じではありません。
狭い範囲へストップを置くほど安全とは限らない
収束の終盤では、直近の高安の幅が小さく見えます。しかし気配差や通常の一回の値動きと同程度なら、少しの振動で撤退になる可能性があります。小さな幅から大きな株数を計算する前に、その幅が構造の変化を表すか確認します。
数量を増やすほど、入口も出口も同じ価格で処理できる仮定が弱くなる場合があります。100株の練習結果を1,000株へそのまま十倍しません。最良気配にある量と実際の平均約定を残し、判断と執行の差を見ます。
撤退を狭くする案と、数量を小さくして広い構造を見る案は、異なる戦略です。どちらが良いかは一枚の成功画像では決まりません。費用後損益、取引回数、未約定、最大損失を同じ候補群で比べます。
出来高の減少を、参加者全員の合意と読まない
値幅と一緒に出来高が減る場合、売買が落ち着いている様子は観察できます。ただし、売りが出尽くした証明ではありません。単に注文が少ないだけなら、突破時に自分の量を処理しにくい可能性もあります。小さい量と安全を結び付けないようにします。
突破で出来高が増えたとしても、どの価格で続いているかを見ます。上へ一瞬進んだ後、範囲内で大量に成立しているなら、上で定着したとは言えないかもしれません。量だけでなく、同じ時間の高値安値と終値を合わせます。
比較する出来高は同じ足の長さでそろえます。朝の5分と昼の1分をそのまま比べないようにします。分母や時刻を固定してこそ、普段より増えたという言葉を検証に使えます。
三角形が見えなくなった時点を残す
監視の終了条件を「上抜けか下抜けまで」にすると、時間だけ過ぎる場合があります。自分が取引できる時刻、材料変更、基準とした高安の更新など、候補を外す理由も決めます。値動きが出なかった例を記録から消さないことが必要です。
線の延長によって自然に価格が外へ出ただけの例も区分します。高値更新と同じ意味で集計すると、突破の件数が増えます。線による判定と実価格の高安更新を別欄へ書くと、この違いが見えます。
最後に、取引しなかった候補へも理由を付けます。買値が高すぎた、費用が大きい、最低数量で予算を超えるなどです。上がった結果だけで全てを取り逃しと採点しないために、当時の制約を保存します。
突破後の三つの展開を先に分けておく
上側へ出たあとを、一直線に上がる、いったん戻って支えられる、持ち合いの内側へ戻る、の三つに分けて考えます。最初の展開だけを想定していると、押し目が来ただけで慌てたり、失敗しているのに押し目と言い換えたりします。想定は当てるためではなく、その場で理由を作り替えないために用意します。
たとえば突破後の押しを待つ方法なら、戻らずに上がった銘柄は注文が成立しないのが通常の結果です。「待ったのに上がった」という理由で、直前まで決めていた買値を引き上げると、待つ方法と追いかける方法が混ざります。検証でも二つを別グループにしないと、どちらが成績に寄与したか分からなくなります。
内側へ戻る展開では、ローソク足の完成を待つ条件なのか、特定価格への到達で行動する条件なのかを記します。終値確認という条件は、途中の下落を引き受ける条件でもあります。確定を待てば必ず安全になるわけではなく、その間に広がる価格差も数量設計へ含める必要があります。
監視候補を比較するときは形より実行条件
二つの銘柄で同じ三角形が見えても、呼値、売買単位、気配の間隔は異なります。値幅が12円へ収縮している銘柄で、売り買いの提示価格の差が数円あれば、その差は小さくありません。画面の形が似ていることと、同じ費用で出入りできることを区別します。
最低単位で計画損失を超えるなら、その銘柄では条件が成立しません。予算に合わせて損切りだけを三角形の内側へ無理に寄せると、値動きの構造を見て決めた撤退地点を変更することになります。数量を小さくできない市場では、見送ることが数量調整の代わりになります。
記録には、発見時刻、採用した高安、注文可能だった価格、実際の成立価格、見送り理由を一組で残します。あとから完成図を探して集めるのではなく、監視時点の候補を母集団にするためです。突破しなかった銘柄まで残せば、目立つ成功例だけで手法を評価する偏りを抑えられます。
終了後に、収縮幅が小さかった順と売買損益の順を比べてみます。最も細い三角形が最も利益を出すとは限りません。入口の遅れ、費用、撤退の実行を並べると、形を選ぶ精度より執行条件が影響した事例を見分けられます。観測数が少ない段階では傾向を断定せず、次に確かめる仮説として残します。
まとめ
三角持ち合いは、過去の高安が収束した状態を説明する道具です。次の方向を先に決めるより、どの事実で候補にし、どこでやめ、いくらで参加するかを分ける。その順序が、図形の発見を実行可能な売買計画へ変えます。
用語と約定の確認先
保ち合いの基本用語は野村證券、注文と約定の制度は日本取引所グループを参照しています。線の引き方と数値例は本記事の説明用の設計です。
コメント