画面に特別買い気配が出て、気配の価格が上がっていく。乗り遅れたくないと成行買いを出したものの、いつ、いくらで買えるかが分からない。こうした場面では、株価を見ているつもりで、まだ成立していない気配を追っていることがあります。
特別気配は、急な注文の偏りがある場面などで表示される仕組みです。今回は東証の内国株を中心に、直近の約定、気配、将来の約定を区別します。価格は説明用の架空例です。買い気配が出た銘柄への参加を勧める記事ではありません。

画面の数字が何を示すかを最初に読む
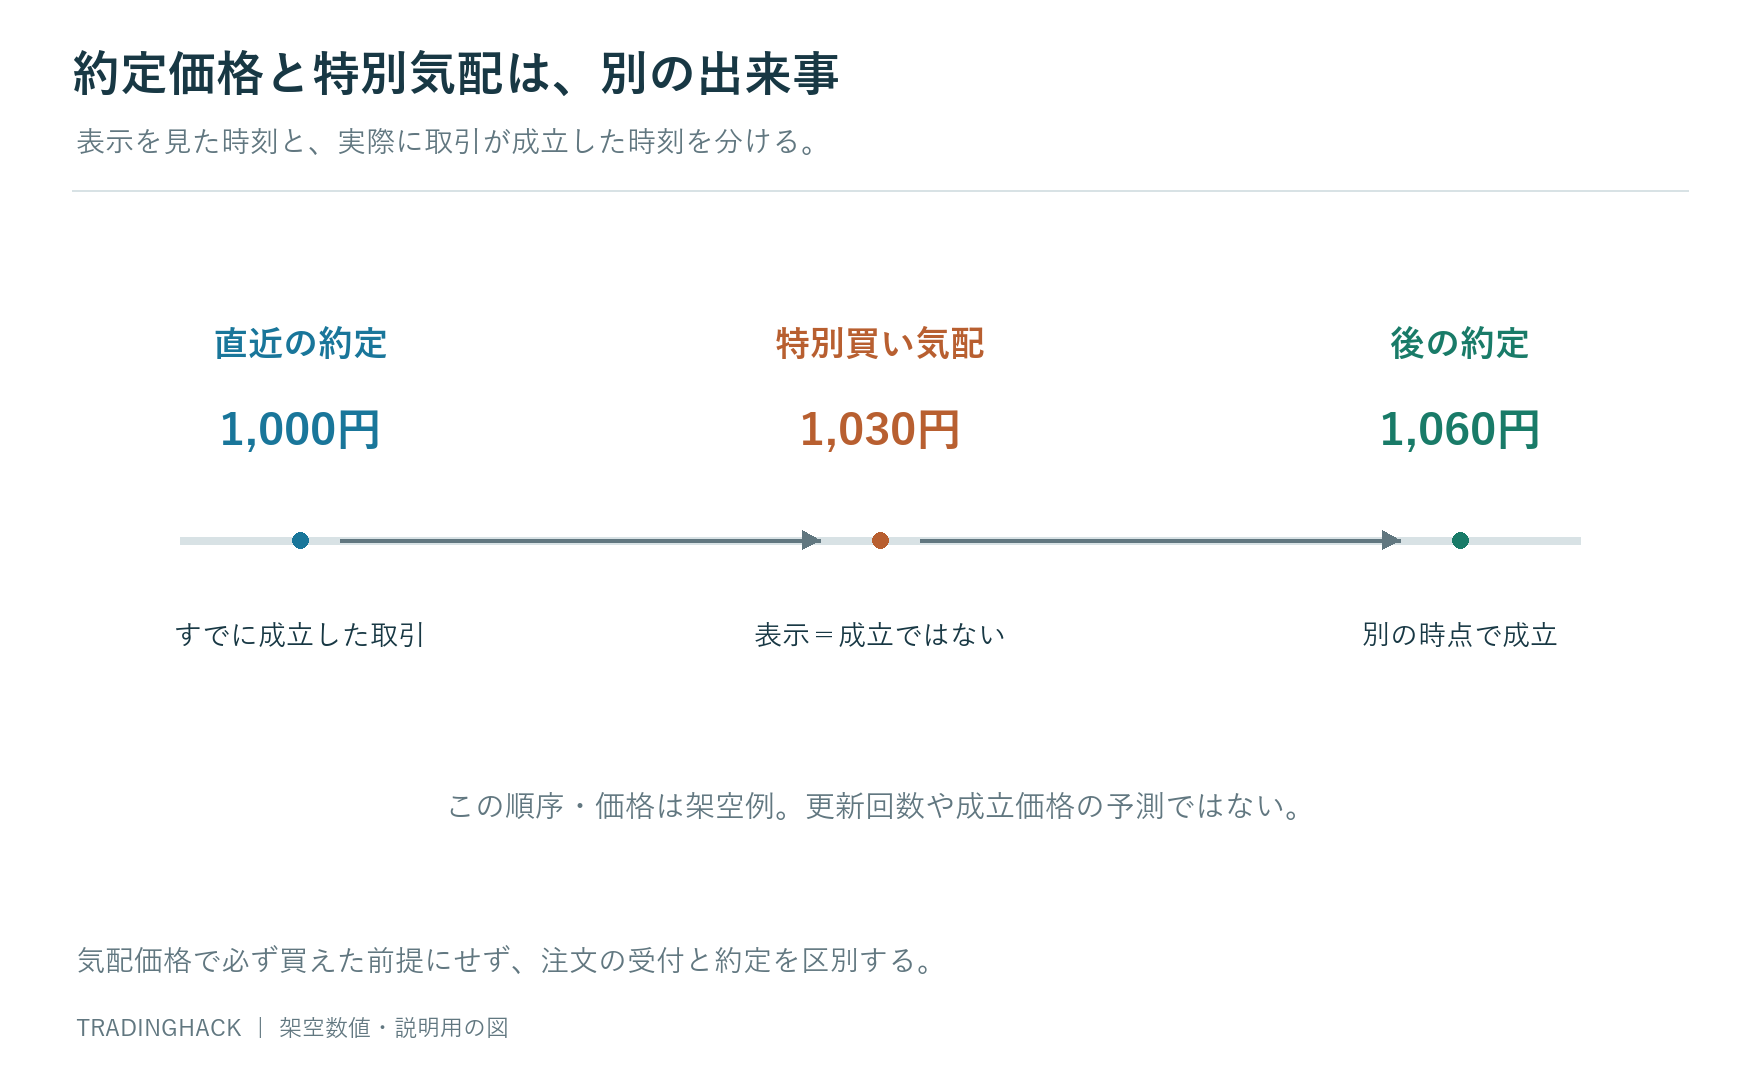
直近の約定価格が1,000円で、特別買い気配が1,030円に出ているとします。1,030円は、その表示が出た時点で自分も売買できた価格とは限りません。最新の成立価格と、注文の偏りを示す気配を別の数字として扱います。
株価欄の時刻も確認します。1,000円の時刻が数分前なら、その後に取引が成立していない可能性があります。画面の現在値という項目名だけで、今も同じ条件の注文が成立すると考えないようにします。表示の更新と約定の発生は別です。
証券会社やツールで、特別気配の記号や色、時刻表示は異なる場合があります。見慣れない記号を、単に強い買いの合図として扱わず、公式の画面説明で確認します。注文前に価格の意味が分からなければ、取引を急ぐ必要はありません。
なぜ、すぐに次の取引を成立させないのか
東証では、直前の価格から一定の更新値幅を超える水準で次の売買が成立するような場合、即時に成立させず特別気配を表示する仕組みがあります。反対の注文を呼び込み、急な変動を抑えるための制度です。価格上昇を投資家へ保証する仕組みではありません。
買い側へ偏る場面と売り側へ偏る場面があります。買い気配だから次の成立後も上がり続ける、売り気配だから成立後も下がり続けるとまでは言えません。表示している間にも注文が変わり、実際の需給が変化する可能性があります。
更新値幅や運用の詳細は公式制度で確認します。全銘柄で同じ円幅と考えず、価格帯や対象の条件を見ます。画面で気配が動いたことを、同じ回数だけ実取引が行われたこととして数えないようにします。
買い注文を出したことと、買えたことを分ける
注文が受け付けられても、約定していなければ保有はありません。反対に、一部だけ成立したなら、その数量はすでに保有です。注文照会と保有一覧を照合し、要求数量、成立数量、待機数量を区別します。
気配が上がるたびに新規注文を追加すると、後で複数の注文が成立する可能性があります。最初の注文が消えたと確認する前に重ねないことが必要です。急いでいるときほど、価格より先に自分が何株を要求しているかを把握します。
注文の受付通知は、売買成立の通知と同じではありません。買えたと思って出口を作ったり、買えなかったと思って別の株へ資金を使ったりする前に、実際の約定を確認します。画面にある数字を種類ごとに読むことが基本です。
成行で待つと、買値の上限は固定されない
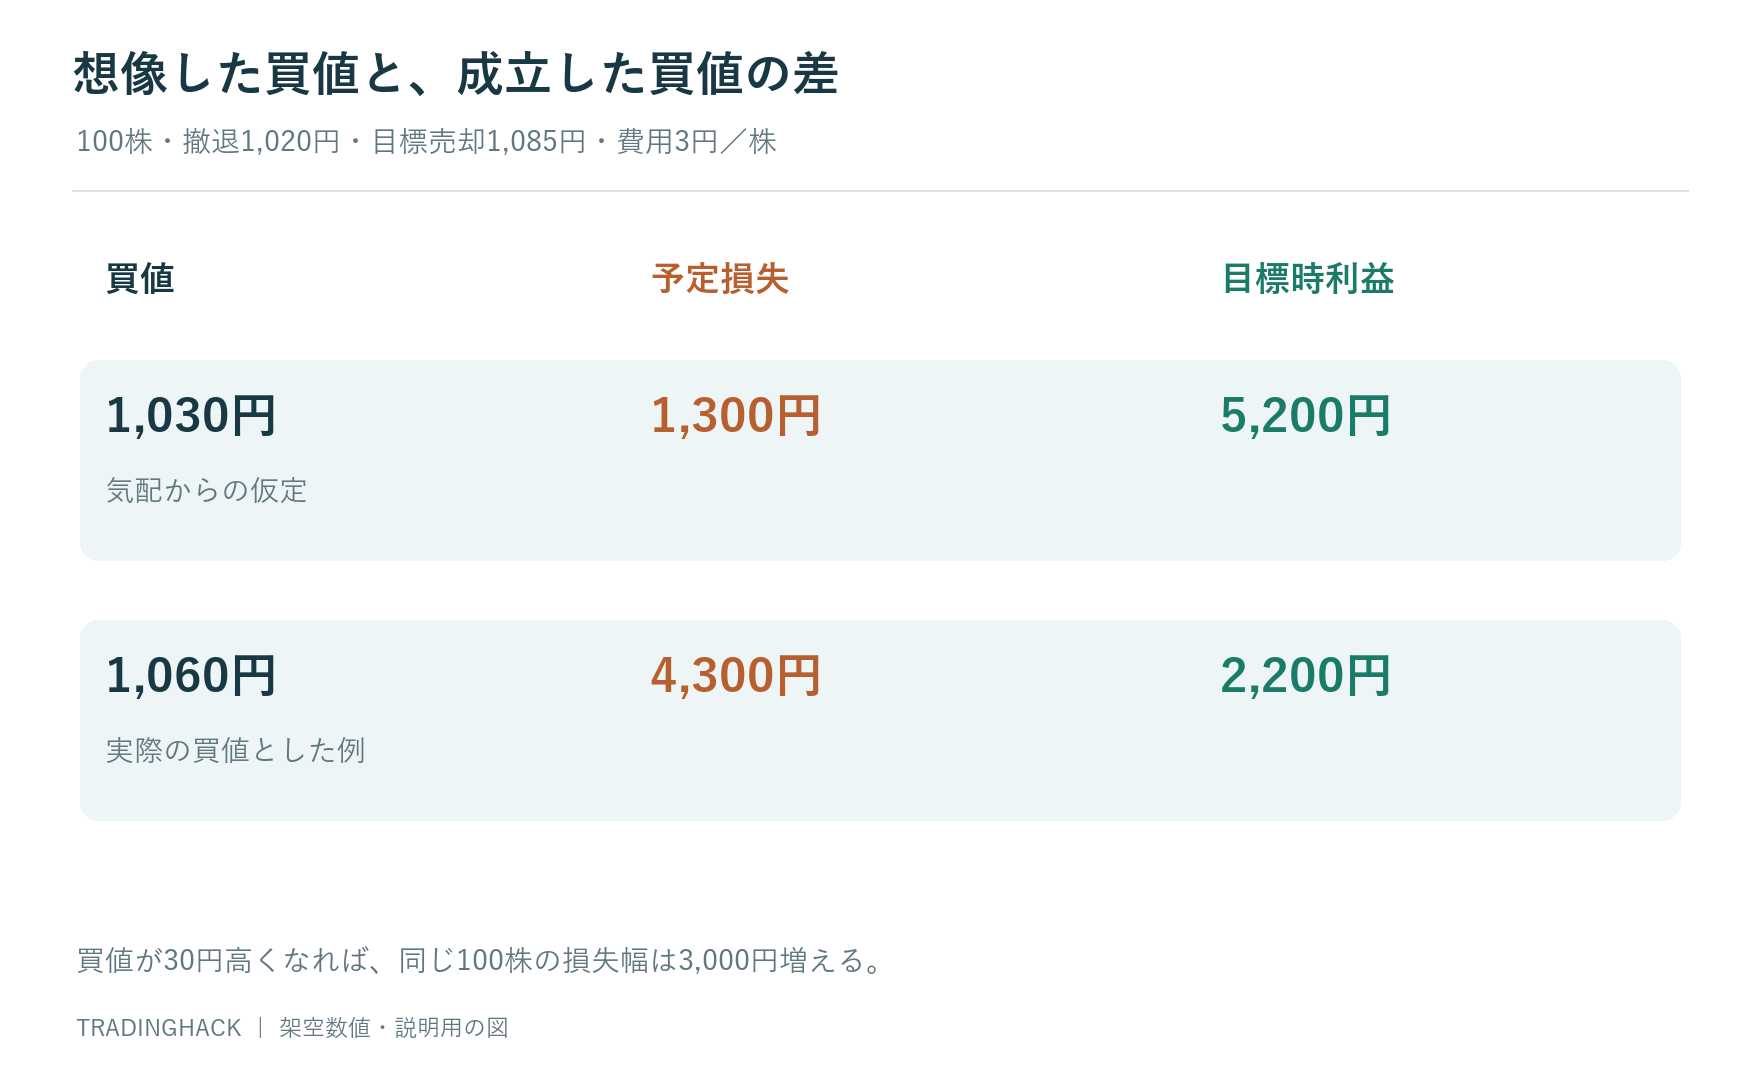
成行は価格を指定しない注文です。気配表示中に見ていた1,030円と、成立した1,060円が異なる場合を考えます。1,030円で計算したリスクを、1,060円の保有へそのまま使うことはできません。平均約定が出たら実際の数字で見直します。
指値なら、その価格条件を制約する代わりに未約定が残る可能性があります。1,035円以下で買う指値を置いて、成立価格がそれを上回れば買えない場合があります。価格の上限を守った未約定を、必ず避けるべき失敗とは考えないようにします。
実際の注文条件によって扱いは異なるため、取引所の制度と利用口座の機能を確認します。価格を制約しながら、全数量を必ず買えるという前提は置きません。何を優先し、どの未確定な部分を引き受けるかを自覚します。
成立価格の違いを金額で見る
上値の観察点1,085円、撤退目安1,020円、費用や不利約定の見込み1株3円、数量100株とします。1,030円で買えた仮定なら、想定損失は1,300円、上値までの費用後利益余地は5,200円です。これは説明のための仮想約定です。
実際に1,060円で買えたなら、同じ出口条件で想定損失は(1,060−1,020+3)×100=4,300円。利益余地は(1,085−1,060−3)×100=2,200円になります。同じ材料を見ていても、価格が変われば口座の負担は違います。
さらに、成立後に当初の撤退の根拠が失われている場合もあります。気配待ちの間に材料が変わったのに、古い出口だけ使い続けないようにします。成立を待つ段階でも前提を確認し、対応できる時間を確保する必要があります。
取消し操作の後も、状態を照合する
気配が想定より高くなったため取消しを依頼した場合、操作した時刻と完了した時刻を区別します。その間に全部または一部が成立している可能性があります。取消し依頼中を、保有ゼロが確定した状態として扱わないことが大切です。
完了後に保有が100株なら、未成立の残りを取り消しても100株は売却されていません。その数量に合わせた出口が必要です。売買の方向と数量、現物か信用かも確認します。取消しで何が消え、何が残るかを具体的に読みます。
通信が不安定なら、古い画面を信じて注文を繰り返すほど状態が複雑になります。証券会社の公式照会手段で確認する必要があります。相場へ参加する速さより、現在の要求と保有を把握することを優先します。
売り特別気配で、思った価格で売れない場合
保有株が売り側へ偏ると、直近価格で退出できる前提が崩れる場合があります。逆指値などの条件を用意していても、条件価格そのもので全量売れるとは限りません。取引が成立するためには、反対の買いと条件が合う必要があります。
価格を限定した売り注文には未約定の可能性があり、価格を限定しない注文には不利な価格での成立の可能性があります。どちらも一つの操作で全てのリスクを解消するものではありません。利用口座の注文仕様を事前に確認することが必要です。
このような状態では、いつもより広い価格変化を引き受ける可能性があります。新規で買う前に、反対側へ偏った場合の数量と資金負担を考えます。特別買い気配の強さだけを見て、退出時の特殊な状態を想定から外さないようにします。
材料が分からないときは、分からないまま残す
気配が動く理由を、SNSの短い投稿だけで決めないようにします。会社の資料、発表時刻、同時発表を確認します。自分が見た時刻より前から市場へ出ていた情報なら、まだ誰も知らない材料とは限りません。
原因を調べても確定できない場合は、未確認として扱えます。分からないものを無理に説明できる話へ変えなくても、候補から外す判断はできます。買い気配という結果から、必ず良いニュースがあるはずと逆算しないことが重要です。
資料が確認できても、期待と価格の反応は一方向ではありません。好材料でも事前に織り込まれている可能性があります。ニュースの評価と、今の価格で取引したいかを別々に確認します。
成立後の最初の値動きをどう観察するか
買えた直後に上がったからと、予定外に数量を足すと、平均買値と合計損失が変わります。まず実際の保有と出口を照合します。高値更新の方向へ気持ちが向いても、口座の状態を確定させる作業を省きません。
成立価格を上回って推移するのか、直ぐに下へ戻るのかは観察できます。ただし、どれくらいの時間を確認するか、どの価格で仮説をやめるかを決めます。成立してから都合のよい線を探して出口を作るのでは、対応が遅れる場合があります。
参加しなかった場合も、気配、成立時刻、成立後の価格を別々に記録します。後から上がった銘柄だけを、気配の最初の安い価格で買えたことにする検証は避けます。利用できた情報と価格を守ることが先です。
練習では観察だけの候補も作る
初めての記号や速い価格変化に対応できないなら、注文せず画面を記録する方法があります。受付、気配更新、約定、取消しの表示の違いを理解してから、実売買へ進めるかを考えます。急いで実地で覚える必要はありません。
記録には、直近約定の時刻、気配の時刻と値段、注文条件、要求数量、成立数量、実際の平均価格を残します。この区別があれば、見込み価格と実約定のずれを分析できます。予想が外れたという一言では見えない部分です。
二つの価格で成立したら平均約定を計算する
気配のあとに複数回へ分かれて成立した例を考えます。100株が1,050円、200株が1,065円で買えたなら、取得代金は10万5,000円と21万3,000円、合計31万8,000円です。数量300株で割った平均約定は1,060円。二つの価格を単純に足して二で割る計算ではありません。
撤退を1,020円、費用想定を1株3円とすれば、300株の計画損失は(1,060−1,020+3)×300=1万2,900円です。最初の100株だけ見て買値1,050円と考えると、残りの高い約定が抜けます。取引単位ごとの価格と、現在残っている全数量の平均を区別します。
売却も分割される場合は、売りの代金を集計して買い代金との差を取ると照合できます。平均価格が画面で丸められている場合は、丸めた平均を数量倍する計算と明細合計が少しずれることがあります。口座の明細を優先し、表示上の小さなずれを架空の利益や損失として扱わないことが大切です。
一部だけ成立した場合の数量管理
200株を買うつもりが100株だけ成立し、残りが未約定という状態も考えます。100株を売って保有がゼロになっても、残った買い注文を消さなければ、その後に再び株を持つ可能性があります。「いったん逃げられた」という感覚と、口座全体の注文状態が一致するとは限りません。
気配が大きく動く場面で売り注文を追加すると、すでに出している返済注文との重複も問題になります。注文画面の色だけに頼らず、銘柄、現物か信用か、売買の向き、数量、受付番号を照合します。急いでいるほど確認欄を減らすのではなく、確認の順番を固定します。
観察記録には、特別気配を最初に見た時刻、その時の表示価格、次に実際の約定を確認した価格、自分の注文結果を並べます。この三つがずれていた事例は、チャートだけでは得られない教材です。後日、最初の表示価格で買えた前提に置き換えず、成立条件の違いとして残します。
まとめ
特別気配は、今の市場が通常と違う注文状態にあると知らせる制度です。強い銘柄の購入券ではありません。表示と約定を区別し、価格を制約するのか数量を優先するのか、成立後にどの負担を持つのかを順番に確認しましょう。
一次資料の確認先
特別気配と板寄せの仕組み、気配の更新値幅は日本取引所グループの公式説明を参照しています。受付や取消しの画面仕様は利用証券会社で確認します。
コメント