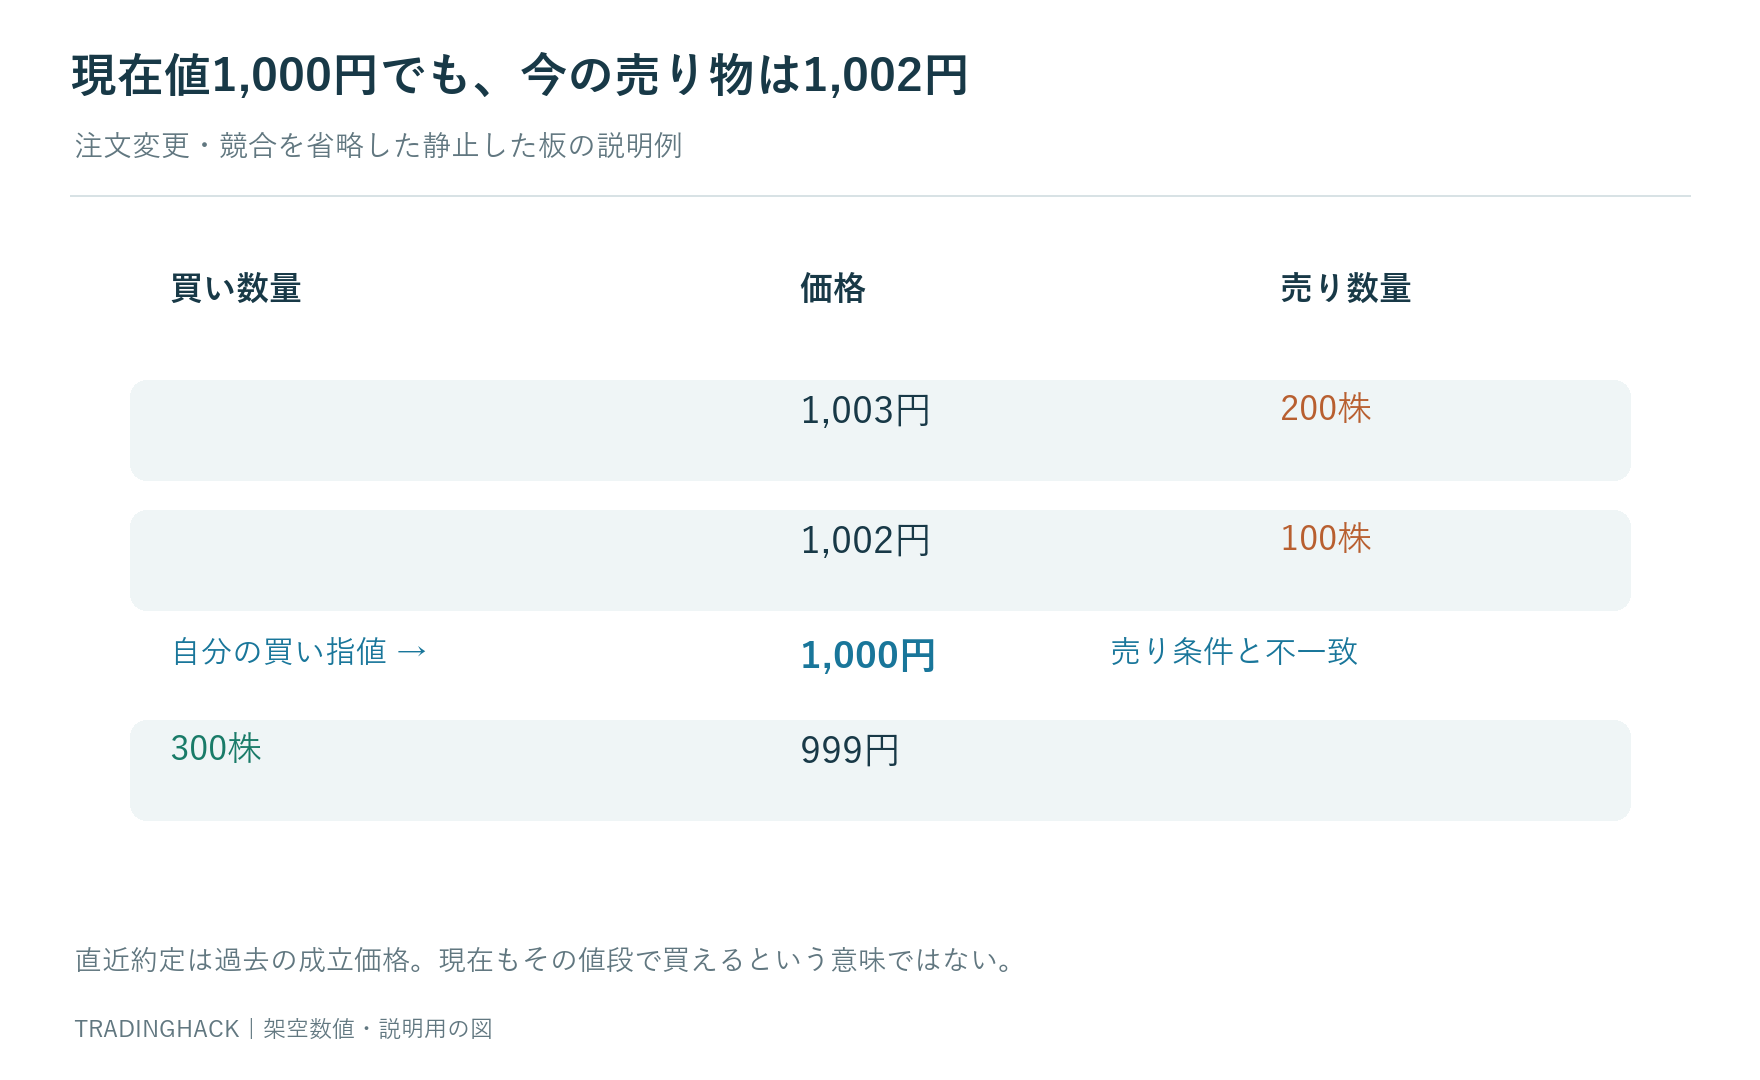
現在値が1,000円なので、1,000円の買い指値を出したのに買えない。値段が同じなら成立すると思っていると、約定を待つ間に焦って何度も注文を変えることがあります。現在値は直近に取引が成立した価格であり、今も同じ条件の売り物がある証拠ではありません。
指値は希望価格へ到達するのを待つだけの注文とは限りません。今ある売り注文の価格へ届く買い指値なら、すぐ成立する可能性もあります。ここでは架空の板を使い、待つ指値と取りにいく指値を、価格上限と未約定の関係から整理します。

現在値と二つの気配を区別する
直近約定が1,000円、最良買い気配999円、最良売り気配1,002円の例です。1,000円の買い指値を出しても、1,002円以上で売りたい注文とは条件が合いません。新しい売りが入るか、注文状態が変わるまで待つ可能性があります。
一方、1,002円の買い指値なら、その時点で存在する1,002円の売り注文と条件が合います。ただし発注が市場へ届くまでに状態が変わる場合があります。板は静止画ではなく、表示数量はそのまま自分へ予約されている数量ではありません。
現在値の欄だけで買値を決めず、売り気配とその数量、時刻を確認します。値段が動かなくても注文は入れ替わります。表示が更新されていることと、直近約定が新しく発生したことも区別します。
待つ指値は価格を改善する代わりに未約定を受け入れる
1,000円以下で買う条件を守れば、1,002円で買うより安く参加できる可能性があります。しかしその価格まで売りが来なければ成立しません。安い価格と確実な取得の両方を同時に約束する注文ではありません。
上がった株の未約定だけ覚えていると、待つ指値は常に損に見えます。反対に、下落途中で成立してさらに下がった例もあります。指値が成立した群と、成立しなかった群を分け、安く買えたことだけを成功として評価しないようにします。
未約定のまま上がった場合に、どこまで追うかを先に決めます。待つ方法から追う方法へ切り替えるなら、現在の価格から撤退までを再計算します。以前の有利な採算だけ残し、発注価格だけ上げるのは避けます。
売り気配へ届く指値でも上限は残る
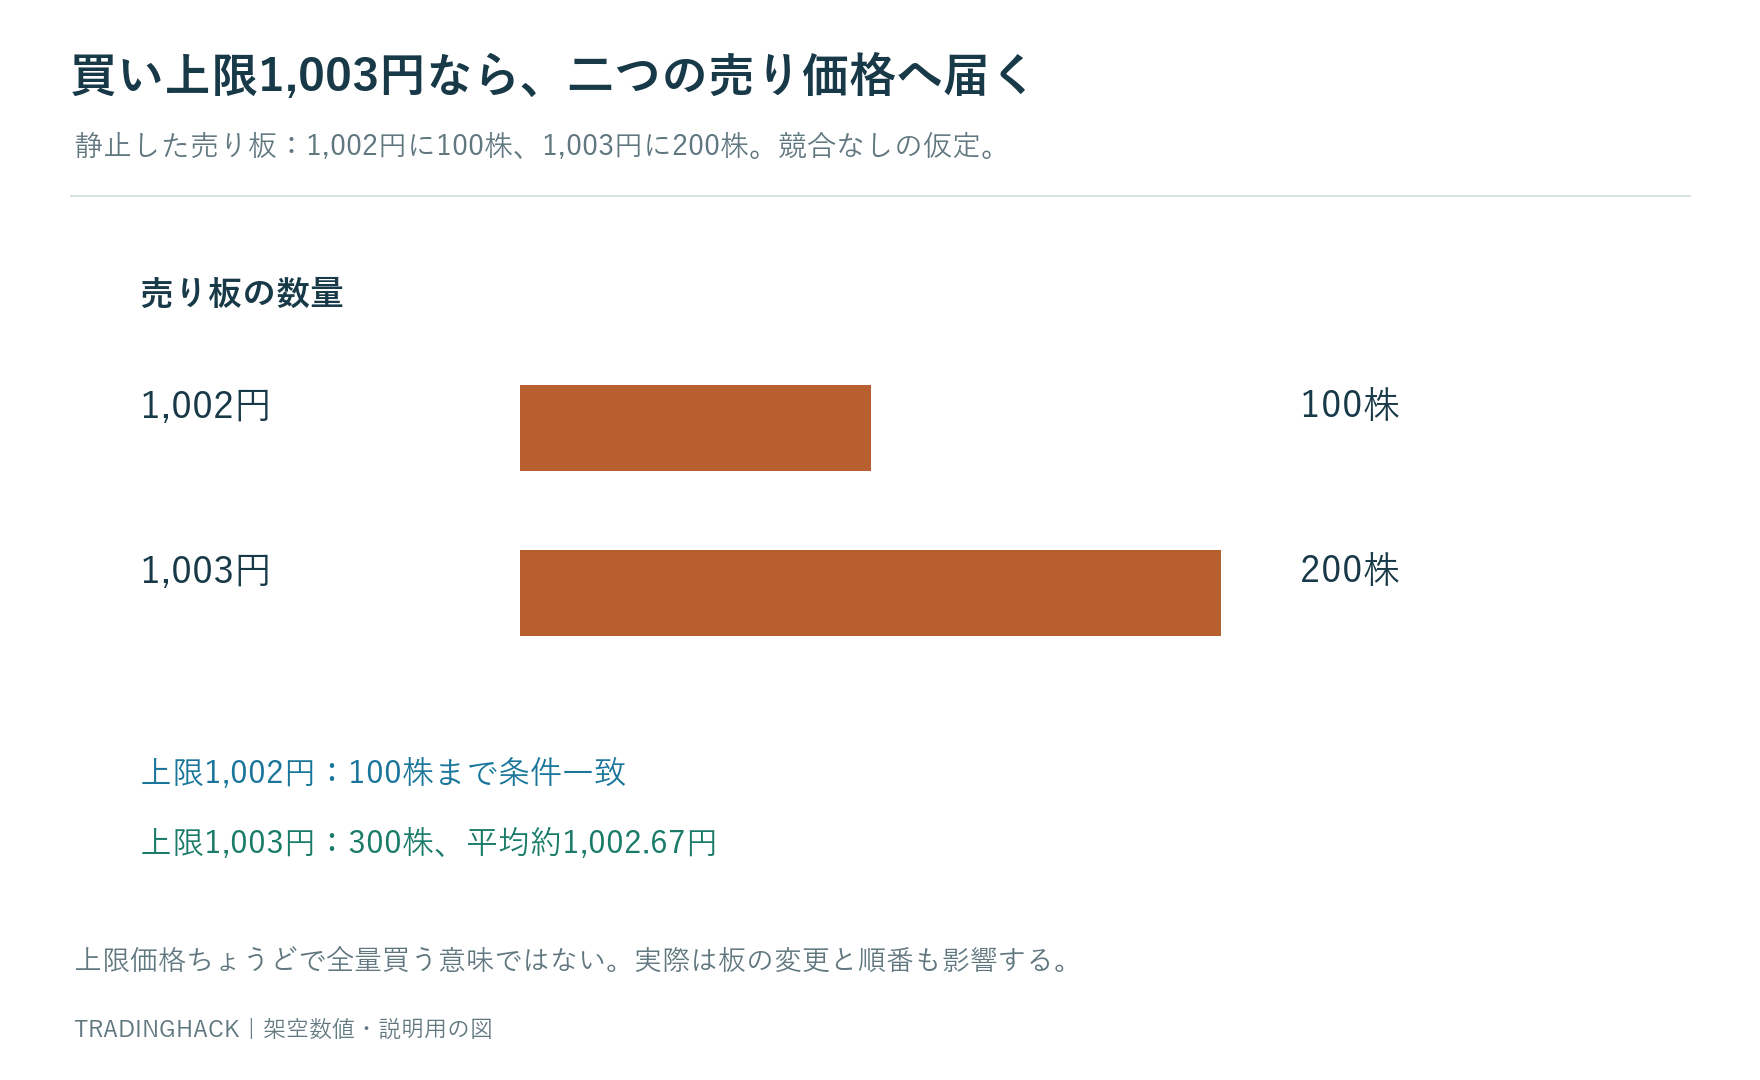
売り注文が1,002円100株、1,003円200株ある静止した例で、1,003円以下の買い300株を出すとします。他の注文変更や競合を除いた説明では、100株が1,002円、200株が1,003円で成立し、代金は30万800円、平均は約1,002.67円です。
1,003円の買い指値は、必ず1,003円ちょうどで買うという意味ではありません。それ以下の有利な価格でも成立し得ます。一方で上限を1,003円へ制約しているため、その価格以下の売り物が足りなければ残りは未約定になる可能性があります。
成行なら価格上限を指定しません。指値を使ってすぐ取得を目指す場合と、成行を同じものに扱わないようにします。価格を制約することで残る未約定と、価格を制約しないことで残る不確実性は別です。
時間優先の順番もある
同じ価格に複数の注文がある場合、ザラバでは原則として先に出た注文が優先されます。買い指値を置いた価格で売買が見えても、自分より前の買い数量が処理されているだけかもしれません。自分の注文が必ずその一回で成立するわけではありません。
板に見える買い数量には、自分より前の注文と後の注文が含まれる可能性があります。取消しや新しい注文もあるため、単純に表示数量を時間で割って約定時刻を予想することはできません。順位を確実に把握できない部分は不明と残します。
寄り付きなどの板寄せではザラバと扱いが異なります。同時注文として扱う場面などを含め、取引所の説明を確認します。日中の順番待ちの理解を、そのまま寄り付きの全注文へ当てはめないようにします。
部分約定した後の選択肢
300株の買いのうち100株だけ成立したなら、すでに100株の価格リスクがあります。残り200株を待つ、取り消す、条件を変更するなどの選択を別に行います。全部買えるまで保有ではない、という考え方はできません。
出口も成立数量へ合わせます。200株以上を持ってから分割利確する計画だったなら、100株しか買えていない状態では方法が変わります。最低単位も考え、残りの注文が成立する前提で売却数量を設定しないことが必要です。
変更画面の数量が注文総数なのか未約定残数なのかは、サービスの仕様を確認します。100株成立したあとに300株を新規で出せば、合計400株になり得ます。受付番号、成立数量、待機数量を照合してから次の操作へ進みます。
即時に成立しなかった分を残さない条件
IOCは、指定価格かそれより有利な価格で即時に全部または一部を成立させ、成立しなかった数量を失効させる条件です。利用できる商品や発注経路は口座の仕様を確認します。全部成立する保証を付ける機能ではありません。
1,002円上限300株に対して売り物が100株しかない説明例では、100株成立して残り200株が失効する形を考えられます。普通の指値で残りを待つ状態とは異なります。失効した数量と保有した数量を、同じゼロとして扱わないようにします。
即時性があるから有利とは限りません。機会を逃す場合も、細かい発注を繰り返して判断を乱す場合もあります。使う目的は古い注文を残したくないなど明確にし、発注結果を毎回確認できる範囲で利用します。
訂正するたびに予算を更新する
買値1,002円、撤退992円、費用2円、200株なら計画損失2,400円です。買えないため1,008円へ訂正すると、同じ出口と数量の負担は3,600円。値段の変更は操作上六円でも、口座には1,200円の追加負担になります。
目標1,020円なら、費用後利益余地は初め3,200円、訂正後2,000円です。高く買うことで損失側が増え、利益側は減ります。条件が成立した銘柄だからという理由で、この二方向の変化を省略しないことが重要です。
価格を上げたのに数量も増やすと、両方がリスクを拡大します。焦りを感じたときは、訂正回数を記録するだけでも行動を見える化できます。ただし回数上限は個人の操作ルールであり、市場が次に上がる確率を示すものではありません。
放置した指値が下落時に成立する問題
突破直後に1,002円で買いたかった指値を残し、その後1,030円まで上がってから戻って成立した場合を考えます。同じ1,002円でも、時刻と値動きの過程が違います。最初に期待した勢いの入口と同じ取引に分類してよいかを確認します。
時間の有効期限、条件が崩れた価格、監視終了の時刻などで注文を整理します。朝の候補から外したのに注文だけ残ると、見ていない間に保有へ変わります。候補の削除、通知の解除、注文の取消しを別の作業として扱います。
取消し依頼中に成立する可能性もあります。完了画面を待ち、履歴と保有一覧を照合します。取消しを押したから資金枠が空いたと思って別の注文を重ねないことが、数量超過を防ぐ基本です。
安い約定だけを集めて手法を評価しない
指値が成立した取引だけで勝率を出すと、成立しなかった候補を含む実行可能性が見えません。一方、未約定だった上昇を全部仮想利益へ足すのも不適切です。実損益と、注文を出したが成立しなかった候補を別に報告します。
同じ入口条件で成行と指値を比べるなら、取引回数と費用、実際の平均約定、未約定率をまとめます。成立した一件の買値が二円安いという効果と、参加できなかった件数の影響は別です。どちらか一方だけで優劣を決めません。
板の履歴がない場合、過去足の安値へ指値を置けば必ず買えたという前提は置けません。そこへ到達しても順番や数量が不明だからです。仮定を使う研究なら、約定判定の制約を明記し、実売買の成績と混ぜないようにします。
発注前後の短い点検
発注前に、現在値ではなく最良売り気配、上限価格、数量、出口までの負担、有効期限を確認します。発注後は受付、成立、残り、取消し結果を照合します。板の読みを複雑にするより、まずこの工程を毎回同じ順番にする方がミスを発見しやすくなります。
特別気配や売買停止のように通常と違う状態では、普段通りすぐ成立する前提をやめます。画面に見える数量が多くても、価格条件が合うまでは保有になりません。注文と約定の表示を読み分ける練習も、実売買へ進む前に行えます。
記録には希望価格と実際の価格を両方残します。買えなかった悔しさだけでは、指値を選んだ目的を評価できません。価格上限を守った未約定、数量不足、操作の遅れなどを区別すれば、変更すべき点が具体的になります。
指値の上限から許容数量を逆算する
撤退992円、費用2円、一回の予算3,000円とします。上限1,003円なら1株の負担は13円、予算から約230株、100株単位なら200株です。上限1,008円では18円負担となり約166株なので100株へ切り下げます。上限を変えれば数量も計算し直します。
1,003円上限でも実際に平均1,002円で買えれば、200株の計画損失は2,400円です。上限から計算した最大の仮定では2,600円。許容価格で事前の数量を決め、成立後は実際の平均へ照合する二段階にすると、希望価格だけに依存しなくなります。
この差を余ったリスクとしてその場で追加注文する設計は、注意が必要です。新しい買値も出口も変わっているかもしれません。予算が余ったことと、追加に有利な条件があることは別です。小さな価格改善を理由に、最初の数量上限を越えないようにします。
同じ価格で買えた二例の違い
買い指値1,000円が、発注直後に売りが入って成立した例と、五分後に大きな下落の途中で成立した例では、買値は同じでも環境が違います。約定価格だけ比較すれば同じ成功に見えますが、待機時間と成立直前の値動きを残せば違いが分かります。
条件に合う売りが来たときにだけ成立するため、成立群が候補全体の代表とは限りません。上へ走って売りが来なかった例を除く一方、下へ戻った例を多く含む可能性があります。待つ指値の検証は、値段の改善だけでなく、この選ばれ方も確認する必要があります。
記録欄へ発注から成立までの秒数と、成立直前の高安を加えます。詳しい板データがなくても、即時、短時間待機、長時間待機という区分は作れます。区分を後から都合よく変えず、まず同じ定義で観察すれば、価格を改善した代わりにどの局面を引き受けたかを学べます。
まとめ
買い指値は上限価格を指定する注文で、現在値と同じなら必ず買える機能ではありません。待つ指値も、売り気配へ届く指値も、価格と数量と順番の条件を持ちます。希望、受付、成立、残りを分けて確認することで、指値を焦った追い買いや重複注文へ変えずに使えます。
一次資料
指値・成行・IOCの定義、価格優先と時間優先、板寄せとザラバの違いは日本取引所グループの公式資料で確認できます。板の数値例は注文変更と競合を省略した説明です。
コメント