少し上がったところで一部を売り、残りで大きな上昇を狙う。分割利確は気持ちを落ち着ける方法になりますが、一度利益を確定すれば取引全体が負けなくなるわけではありません。残った株数と出口によって、最終損益はマイナスにもなります。
この記事では300株を使った架空例で、平均売値、残りの損失、全体の損益分岐を計算します。利益を伸ばす方法の優劣を一つに決めるのではなく、分割によって何を得て何を手放したかを見えるようにします。

まず全量を持つ基準案を置く
買値1,000円、数量300株、撤退990円、目標1,030円、費用は往復で一株2円とします。すべて撤退なら、12円×300株で3,600円の損失。すべて目標なら、28円×300株で8,400円の利益です。
この基準案がないまま分割すると、利益が残った事実だけで改善したように感じがちです。全量をどこで売る案と比べているのかを決め、同じ値動きに対する結果を比較します。到達する確率はこの計算だけでは分かりません。
費用2円は説明用の仮定です。実際の約定価格に含まれる気配差をもう一度控除したり、売却回数が増えて変わる手数料を無視したりしないようにします。実績では約定代金と実際の費用から計算します。
100株を先に売り、200株を残す
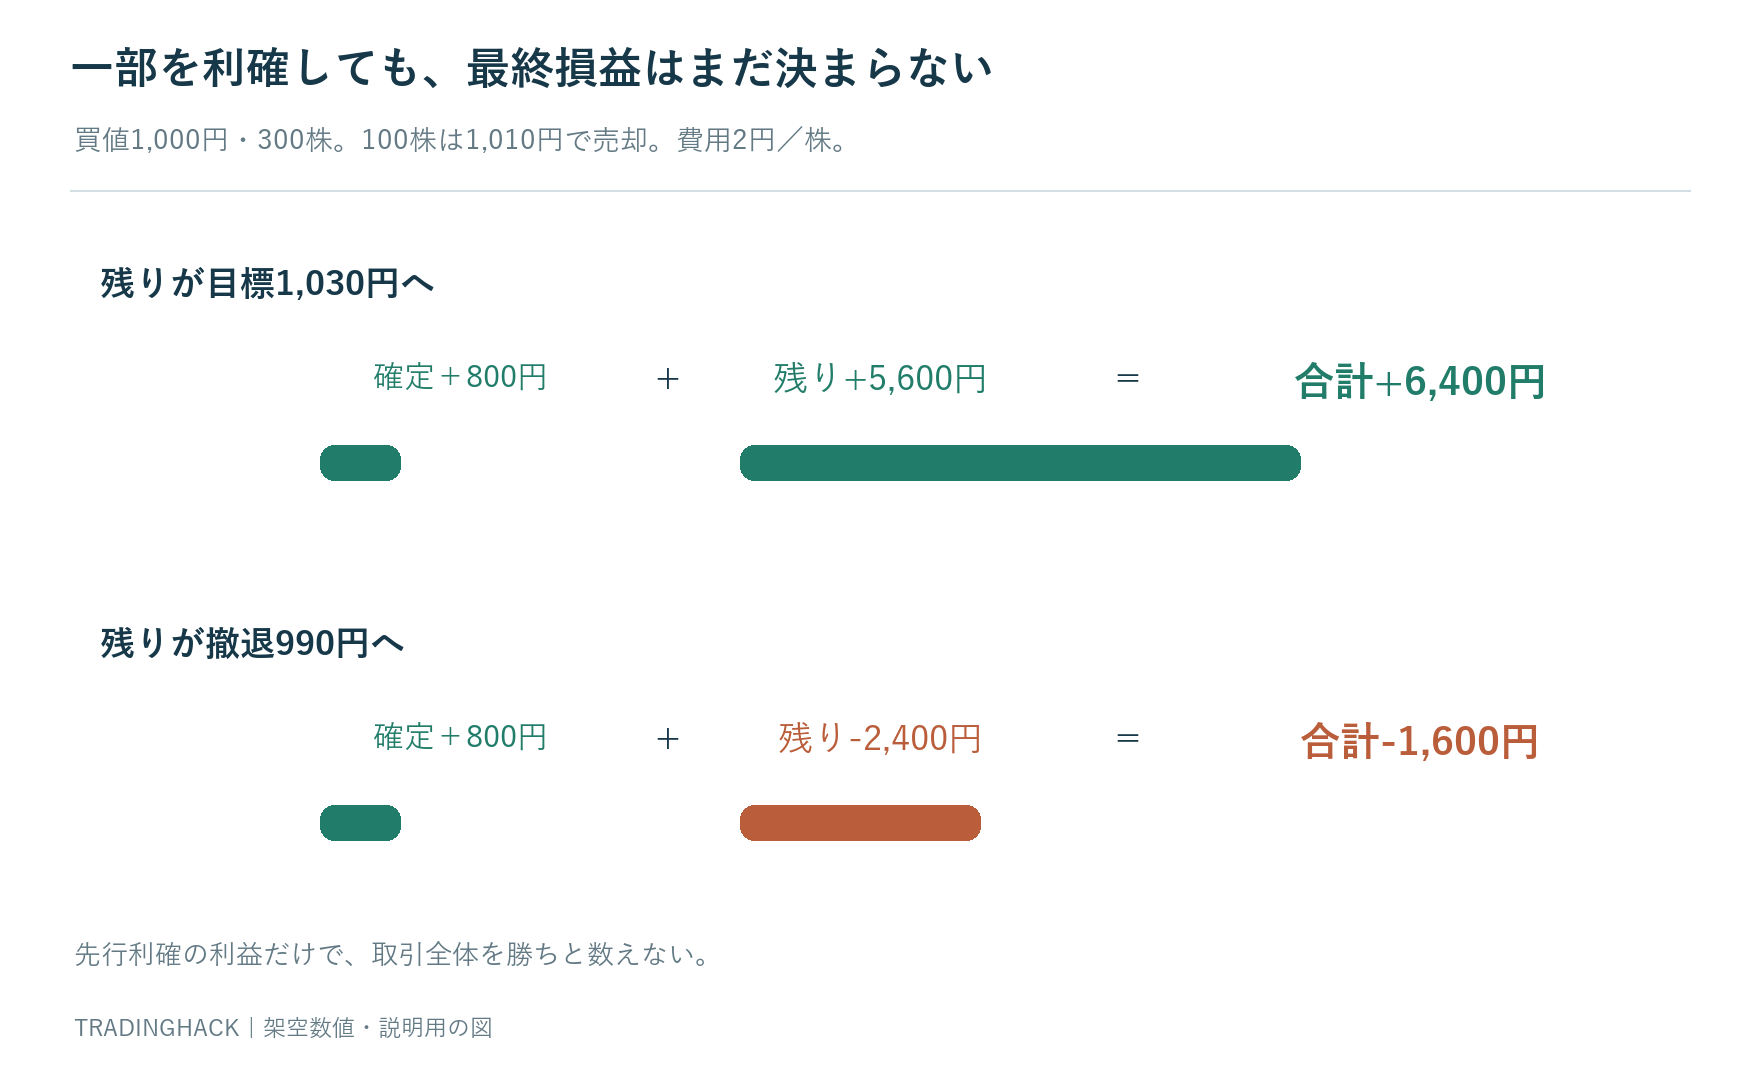
最初の100株を1,010円で売れば、10円の値幅から費用2円を引き、800円の確定利益です。残り200株を1,030円で売れた場合、こちらは28円×200株で5,600円。合計は6,400円です。
全量を1,030円で売る案の8,400円より2,000円少なくなります。これは先に売った100株について、1,010円から1,030円の20円を放棄したためです。一部を確定する代わりに、その部分の追加上昇を受け取らなくなっています。
反対に、残り200株が990円で撤退となれば、残りの損失は2,400円です。先の800円と合わせると最終損益はマイナス1,600円。最初に利確したことと、取引全体で勝ったことは別です。
平均売値は二つの値段の単純平均ではない
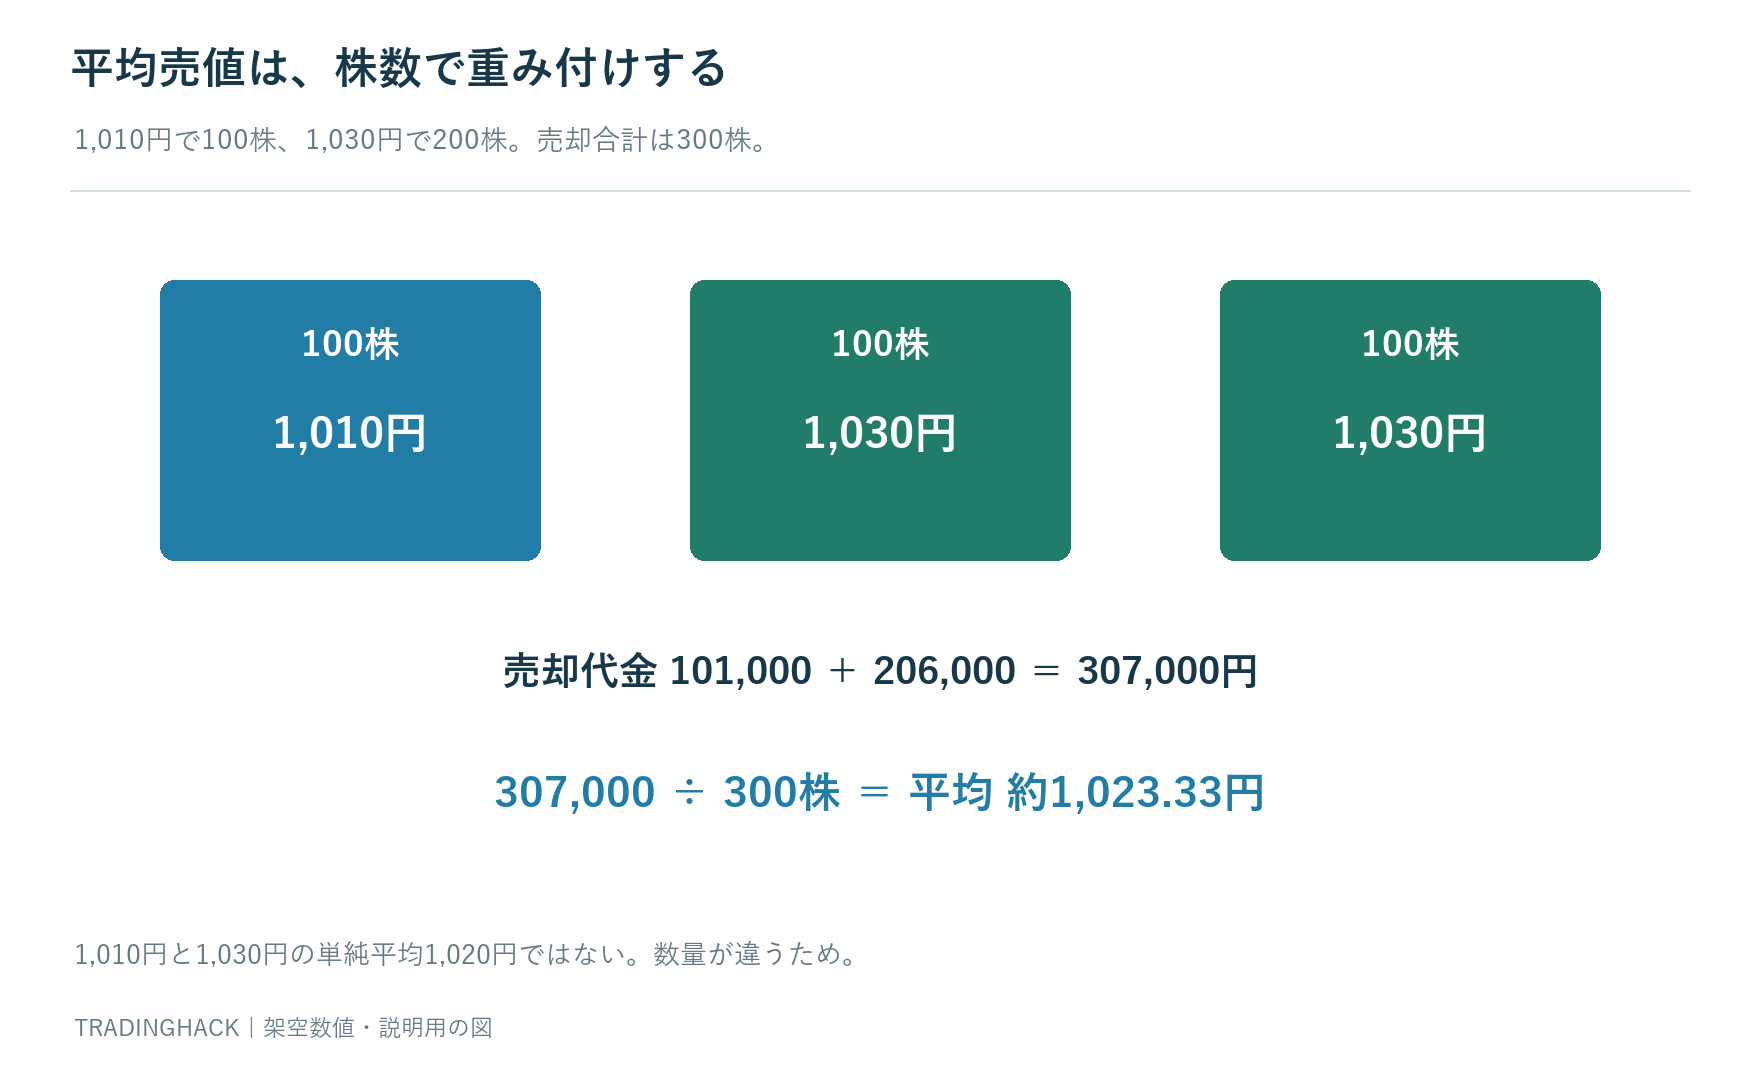
1,010円と1,030円を足して二で割ると1,020円ですが、今回は売った株数が違います。売却代金は100株×1,010円の10万1,000円と、200株×1,030円の20万6,000円。合計30万7,000円です。
これを300株で割ると、平均売値は約1,023.33円です。買付代金30万円との差7,000円から、費用600円を引き、6,400円になります。平均価格を計算するときは数量で重み付けすることが必要です。
もし200株を先に1,010円で売り、100株だけを1,030円まで残したなら、売却代金30万5,000円、費用控除後の利益4,400円です。同じ二つの売値でも、どちらへ多くの株数を配分したかで結果が変わります。
残りをいくらで売れば全体がゼロになるか
最初の利益800円があり、残り200株を持っている状態を考えます。残りの買値は1,000円、費用は一株2円です。残りを998円で売れば、一株あたり4円の損失、合計800円となり、全体の損益はゼロです。
式では「1,000円+2円−800円÷200株」で998円です。ただしこの損益分岐価格を、相場の支持線と考えてはいけません。自分の取引の会計上の価格であり、他の参加者がそこを守る理由にはなりません。
残りを買値の1,000円で売ると、残りの費用負担400円を引き、全体はプラス400円です。建値で売れば残りの損益も完全にゼロとは限りません。費用を含む損益分岐と、株価の買値を区別します。
損益分岐を出口にすべきとは限らない
全体がゼロになる998円を知ると、そこへ撤退を置けば安心だと感じるかもしれません。しかし値動きの根拠が990円で崩れる計画だったなら、出口を変えることで別の戦略になります。会計上の都合と価格行動の根拠を分けます。
出口を早めれば損失を減らす場合がある一方、小さな押しで売れ、その後の上昇を逃す場合もあります。どちらが多いかは、同じ条件の候補を集めて検証する問題です。一度の戻りを見て、常に建値へ動かすルールを決めないようにします。
残りの数量も確認します。先の利確が一部しか成立していなければ、確定利益も保有株数も想定と違います。100株売れた前提で出口を組み直す前に、約定履歴と現在数量を照合することが必要です。
二回売ったから二勝と数えない
一つの入口300株を二回に分けて売った取引を、二つの勝ちとして数えると、勝率が売り方に左右されます。入口から全量の終了までを一取引として集計する方法なら、分割前後の比較をしやすくなります。
分割ごとの実現損益は明細へ残し、取引全体の損益は別に集計します。先の800円を一勝、残りの2,400円損失を一敗とする見方だけでは、全体で1,600円失ったことが薄くなります。件数と金額を混ぜないようにします。
比較するなら、一取引の平均利益、平均損失、費用、保有時間、最大逆行などを同じ定義で見ます。勝率が上がっても大きな利益が減る場合があります。分割は損益の分布を変える方法であり、利益を無料で増やす仕組みではありません。
株数が少ないと同じ分割ができない
一般の内国株の取引所売買を100株単位で行う場合、100株しか持っていなければ、その半分の50株を同じ方法では売れません。単元未満株サービスなどは執行条件が異なることがあるため、通常の板取引と混ぜないようにします。
二つに分けるためだけに株数を増やすと、当初の損失予算を超える可能性があります。例えば100株なら計画損失1,200円、300株なら3,600円です。分割の便利さより、まず引き受けられる総損失を優先します。
300株なら100株と200株に分けられますが、半分ずつではありません。記事や日誌で半分利確と書く前に、実際の比率を確認します。先に三分の一を売る案と三分の二を売る案では、残る上昇と下落の負担が違います。
目標を後から遠ざける問題
最初に一部を売って気持ちが楽になると、残りは好きなだけ持てると考えがちです。しかし残りも自分の資産です。確定利益があるから損失予算を無視してよいわけではありません。残りをどの条件で閉じるかも事前に決めます。
目標1,030円を1,060円へ変えれば、達成した場合の利益は増えますが、到達しない経路も変わります。元の目標を通過して戻った場合、どの案を使ったかが記録されていなければ、後から都合のよい成績を選べてしまいます。
変更を認めるなら、価格の新しい構造など条件を言語化し、変更した時刻を残します。確定利益があるという気分だけを根拠にしないことです。利益が出ている取引ほどルールを曖昧にしやすい点を意識します。
分割を評価する四つの経路
最初の利確に届かず撤退する場合、最初へ届いて残りも目標に届く場合、最初へ届いて残りが撤退する場合、最初へ届いた後に時間終了で閉じる場合を分けます。良い二つ目の経路だけで分割案を評価しないようにします。
時間終了の売値が1,006円なら、最初の利益800円に、残り200株の4円×200株で800円を足し、全体1,600円です。目標未達でもプラスは残る一方、全量を1,010円で売る案の2,400円より少なくなります。
全量を早く売る案、全量を伸ばす案、分割する案を、同じ候補と同じ観察期間で並べます。最大の一例ではなく複数の経路で比較すれば、安心感のために払っている機会費用を把握しやすくなります。
注文の連動は実際の仕様を確認する
利確注文と撤退注文を併用するとき、一方が一部成立した後に他方の数量がどう扱われるかを確認します。すべての証券会社の機能が同じように減額されるとは限りません。画面上の名称だけで連動を推測しないことです。
手動で注文を直す場合も、処理中の注文と新しい注文を重ねないようにします。取消しや変更が完了したか、現在の保有が何株かを確認します。利益を伸ばす工夫が、意図しない売買数量を生まないように管理します。
日誌へは、予定した配分と実際の配分の両方を残します。予定は100株と200株でも、指値の一部成立などで結果が違えば、その違いも運用成績の一部です。理想の売値だけでなく、実行できた条件で検証します。
残す株数を変えると損益分岐も変わる
200株を1,010円で先に売った案では確定利益は1,600円、残り100株です。同じ費用一株2円なら、残りを986円で売ったときに1,600円の損失となり、全体がゼロになります。先に100株だけ売った案の998円とは違います。
ただし986円まで待てるようになったと解釈する必要はありません。もともとの撤退990円より下であり、取引理由とは別の会計上の数字です。先に利益を取ったから出口を広げると、最初に選んだ値動きの仮説が変わります。
同じ買値でも確定利益と残数量で分岐価格は動きます。このため、自分の建値や分岐点へ戻ることを市場の重要な節目と呼ばないようにします。口座の都合を把握する計算と、価格構造を読む作業を並べて使います。
費用が数量比例でない場合
本文の一株2円は比較しやすい仮定ですが、実際には注文回数や一日合計で費用が決まる方式もあります。分割して二回売ることで費用が変わるなら、全量を一回で売る案と同じ600円とは限りません。
実績の比較では、売却代金から買付代金と反映済みの実費を引きます。手数料無料であっても、実際の買値と売値に生じる価格差は残ります。費用の名称ではなく、資金の出入りで照合すると二重控除を避けやすくなります。
約定のずれも各売却で違います。先の100株は予定価格、残り200株は不利な価格で成立したなら、予定の平均売値ではなく実際の代金を合計します。分割の利点を評価する前に、実行結果が計画と一致したかを確認します。
一度の入口を同じ基準で比較する
最初の撤退損失3,600円を一単位のリスクとすれば、全量目標の8,400円は約2.33単位、分割後の6,400円は約1.78単位です。これは到達した場合の比較であり、期待利益や勝率ではありません。
途中で部分利確して保有数量が減っても、最初に引き受けたリスクの定義を後から小さく書き換えないようにします。最終利益をその時点の少ない株数のリスクで割ると、分割案だけが過大に見えることがあります。比較の分母を固定することが重要です。
まとめ
分割利確は、一部の上昇余地を手放す代わりに利益を確定し、残る数量を減らす方法です。確定利益があっても全体は負け得ます。平均売値は株数で重み付けし、残りの損失と費用、全体の損益分岐を計算して比較することが基本です。
売買単位と注文の確認先
内国株の売買単位と注文の基本は取引所の説明で確認できます。本文の出口、費用、約定結果は比較のための架空例です。
コメント