1億円の株式ポートフォリオ、ベータ1.2、先物1枚の想定元本500万円なら売り枚数は1億×1.2÷500万=24枚。
ベータヘッジは結果を説明するだけの言葉ではない。発注前に計算式、基準時刻、数量、費用を固定して初めて検証できる。

数値で仕組みを分解する
ベータ推定誤差、先物ベーシス、配当、個別株固有リスクは残る。
1億円の株式ポートフォリオ、ベータ1.2、先物1枚の想定元本500万円なら売り枚数は1億×1.2÷500万=24枚。 前提を一つずつ変え、価格変化と執行コストを混ぜずに記録する。
期待値へ変換する
条件成立後の1分、30分、翌日のリターン、最大順行幅、最大逆行幅を全件保存する。買いは売気配、売りは買気配を使い、手数料と市場影響を差し引く。
勝率55%、平均利益1万2,000円、平均損失1万円なら費用前期待値は6,600−4,500=2,100円。往復費用が2,500円なら実行後はマイナス400円である。
資金管理
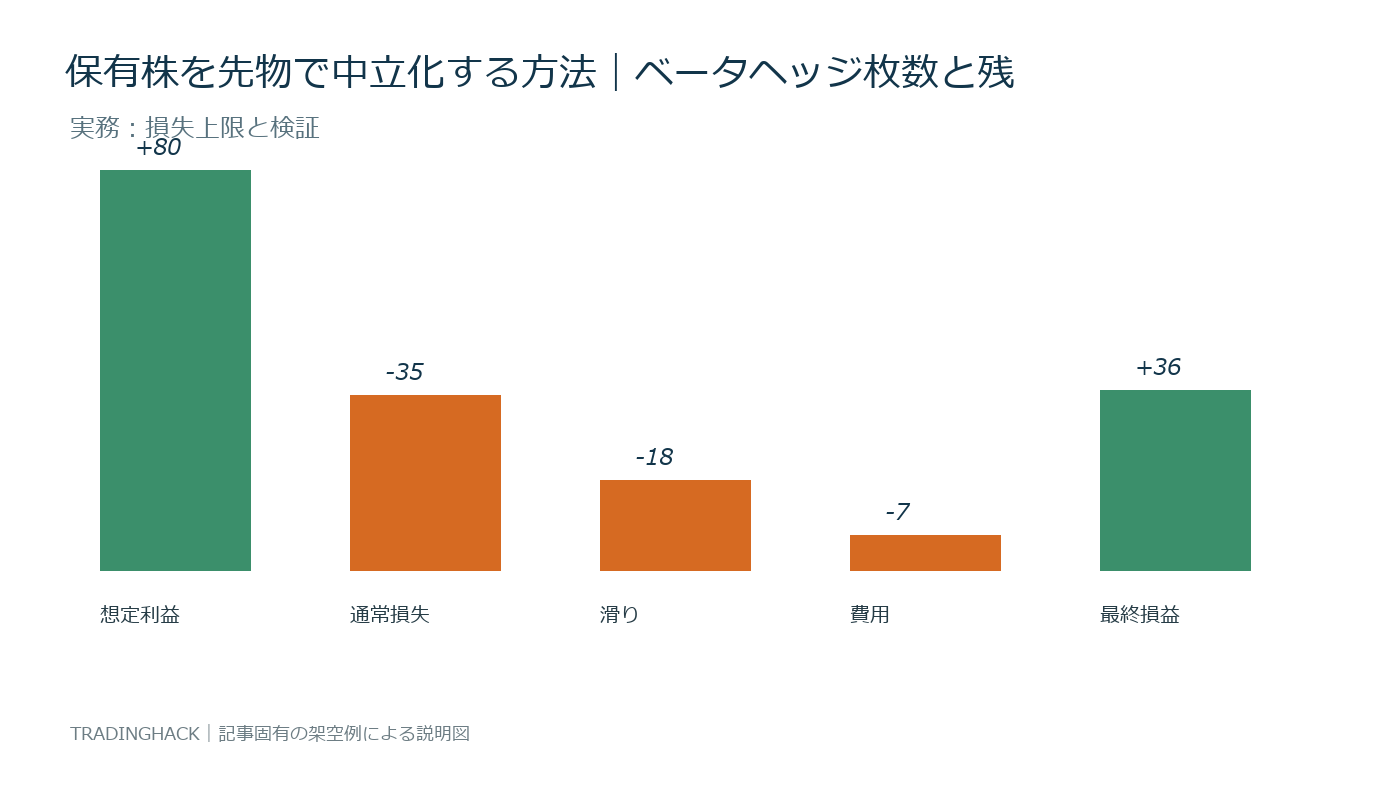
資産1,000万円、許容損失0.5%なら上限5万円。通常逆行20円なら2,500単位だが、薄商い時50円なら1,000単位まで減らす。シグナルへの自信で上限を広げない。
同一要因へ反応する複数建玉は合算し、相関上昇と流動性半減を同時に置く。損切り注文も予定価格で必ず成立するとは仮定しない。
実務チェック
- 基準価格と評価時点を固定する
- 注文量を出来高と板数量で割る
- 取消・不成立・部分約定を含める
- アウトサンプル期間を残す
- 予測値と実績値を別列で保存する
ベータ推定誤差、先物ベーシス、配当、個別株固有リスクは残る。
検証例
ベータヘッジの入力値を取引前に保存し、通常時、逆行時、流動性半減時の三ケースを計算する。損失予算5万円、値幅25円なら2,000単位だが、スプレッド5円と滑り10円を加えた40円幅では1,250単位となる。
期間前半で閾値を決め、後半へ変更せず適用する。後半の悪化を除外せず、相場環境、費用、注文量の変化を調べる。再現できない優位性は発注根拠にしない。
失敗しやすい判断
ベータヘッジの数値が改善した直後に建玉を倍増すると、推定誤差と市場環境の変化を同時に受ける。まず通常量の半分で実績を集め、想定スプレッド、約定率、最大逆行幅との差を確認する。サンプルが少ない段階では利益額より誤差幅を重視する。
一つの成功例を根拠にせず、発生しなかった日も含めて機会損失を記録する。未約定を損失ゼロとして除外すると、指値戦略の成績は過大になりやすい。注文を出した全ケースを母集団にする。
最後に、指標が無効になった場合の停止条件を決める。20回の移動平均損益がマイナス、滑りが想定の2倍、最大ドローダウンが予算超過など、取引前に観測できる条件へ落とし込む。
コメント