「1銘柄あたり口座の0.4%だけ損する位置に逆指値を置く」。単独なら慎重に見える。しかし同じ方向の5建玉を持てば、同時に損切りとなったときの予定損失は2%になる。業種や指数への感応度が似ていれば、市場の一撃で全てが動く。個々の売買のリスク上限に加えて、保有中の損失予算を合計する必要がある。

オープンリスクを金額に直す
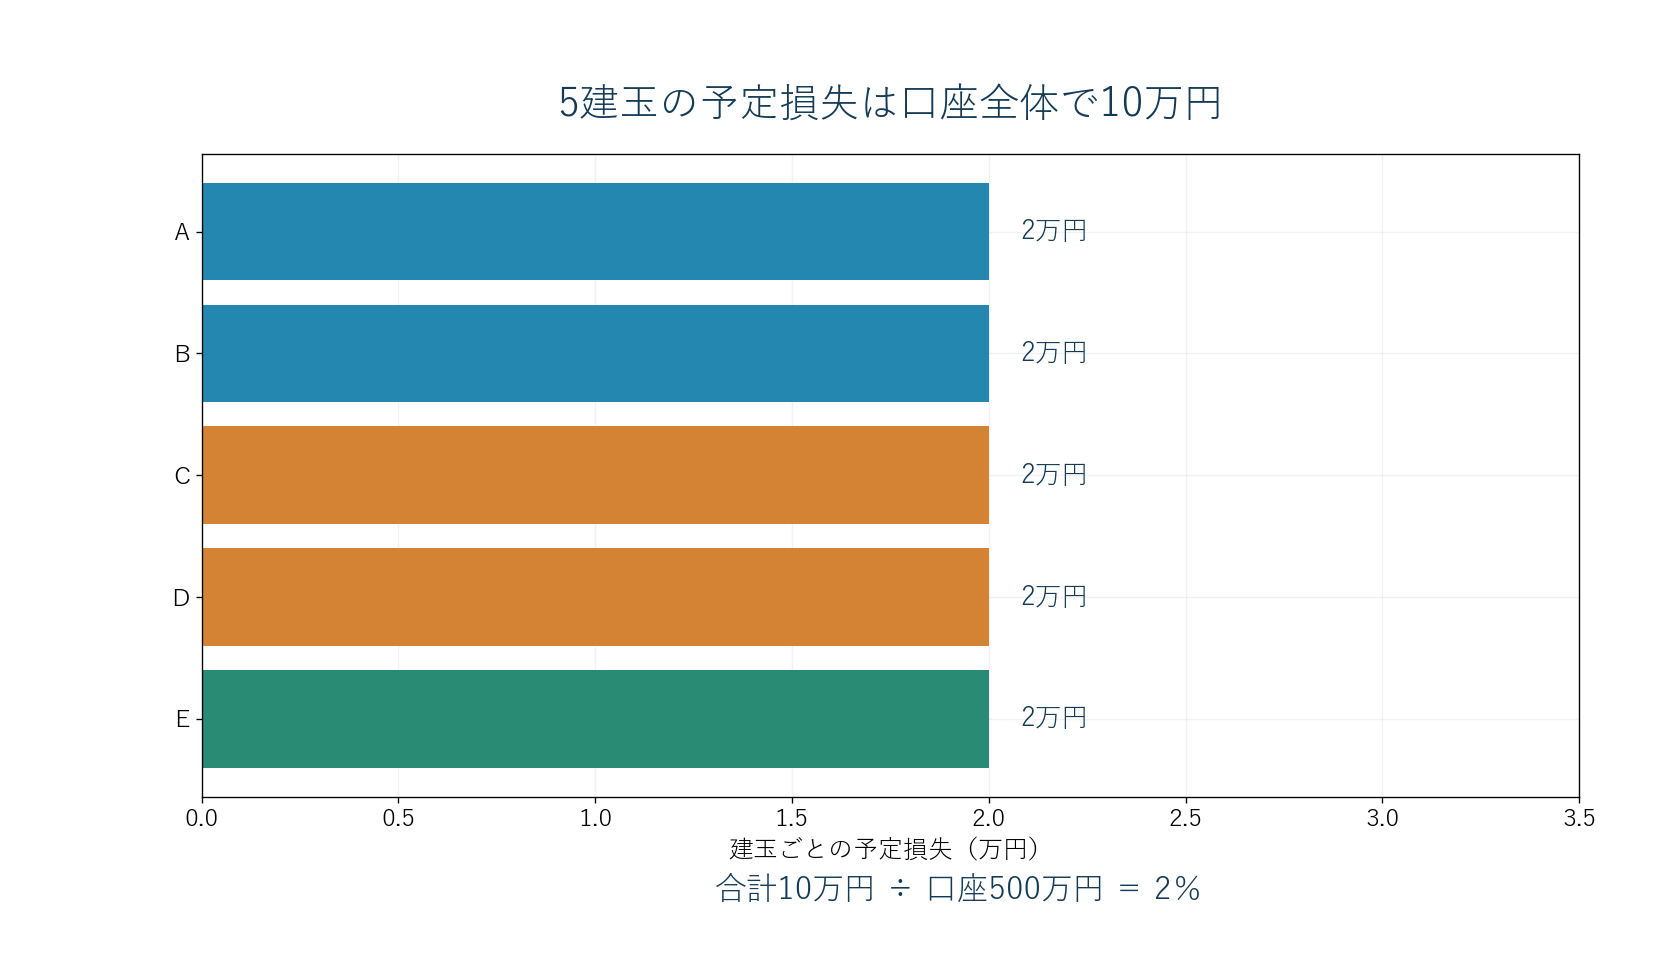
各建玉の予定損失は「建値と損切り予定価格の差×数量」で計算する。5000円で100株買い、4800円に損切りを置くなら2万円。口座資金500万円に対して0.4%だ。5銘柄それぞれ2万円なら合計10万円、口座の2%となる。含み益がある建玉も、現在値から逆指値までの下落余地と、建値からの初期リスクを別々に管理すると、使える余裕を誤認しにくい。
実務では、買い建てと売り建ての予定損失を単純に相殺しない。両方の逆指値が異なる時間に執行されれば、両建てでも両方が損失になり得る。また損切り価格は約定保証ではない。週明けの窓や材料発表で価格を飛び越えれば、予定額を超える。
「5銘柄」は「5つの独立した賭け」ではない
半導体製造装置A、半導体材料B、メモリC、AIサーバーD、ハイテク指数ETF Eを同時に買ったとする。銘柄名は分かれていても、共通の金利感応度、景気見通し、半導体需要で一緒に下がる可能性がある。一方、異なる業種でも、急な資金流出時は相関が平時より高くなることがある。「業種を分けたから合計を半分にしてよい」という固定ルールも危うい。
各建玉に主な共通要因のタグを付ける。例えば「日本株ベータ」「米金利」「ドル円」「半導体サイクル」。タグが重なる建玉の予定損失を束ねて合計する。複数タグにまたがる銘柄は複数の集計に現れて構わない。目的は会計上の一意な分類でなく、どのショックで同時に痛むかを可視化することだからだ。
ギャップを入れたストレス計算
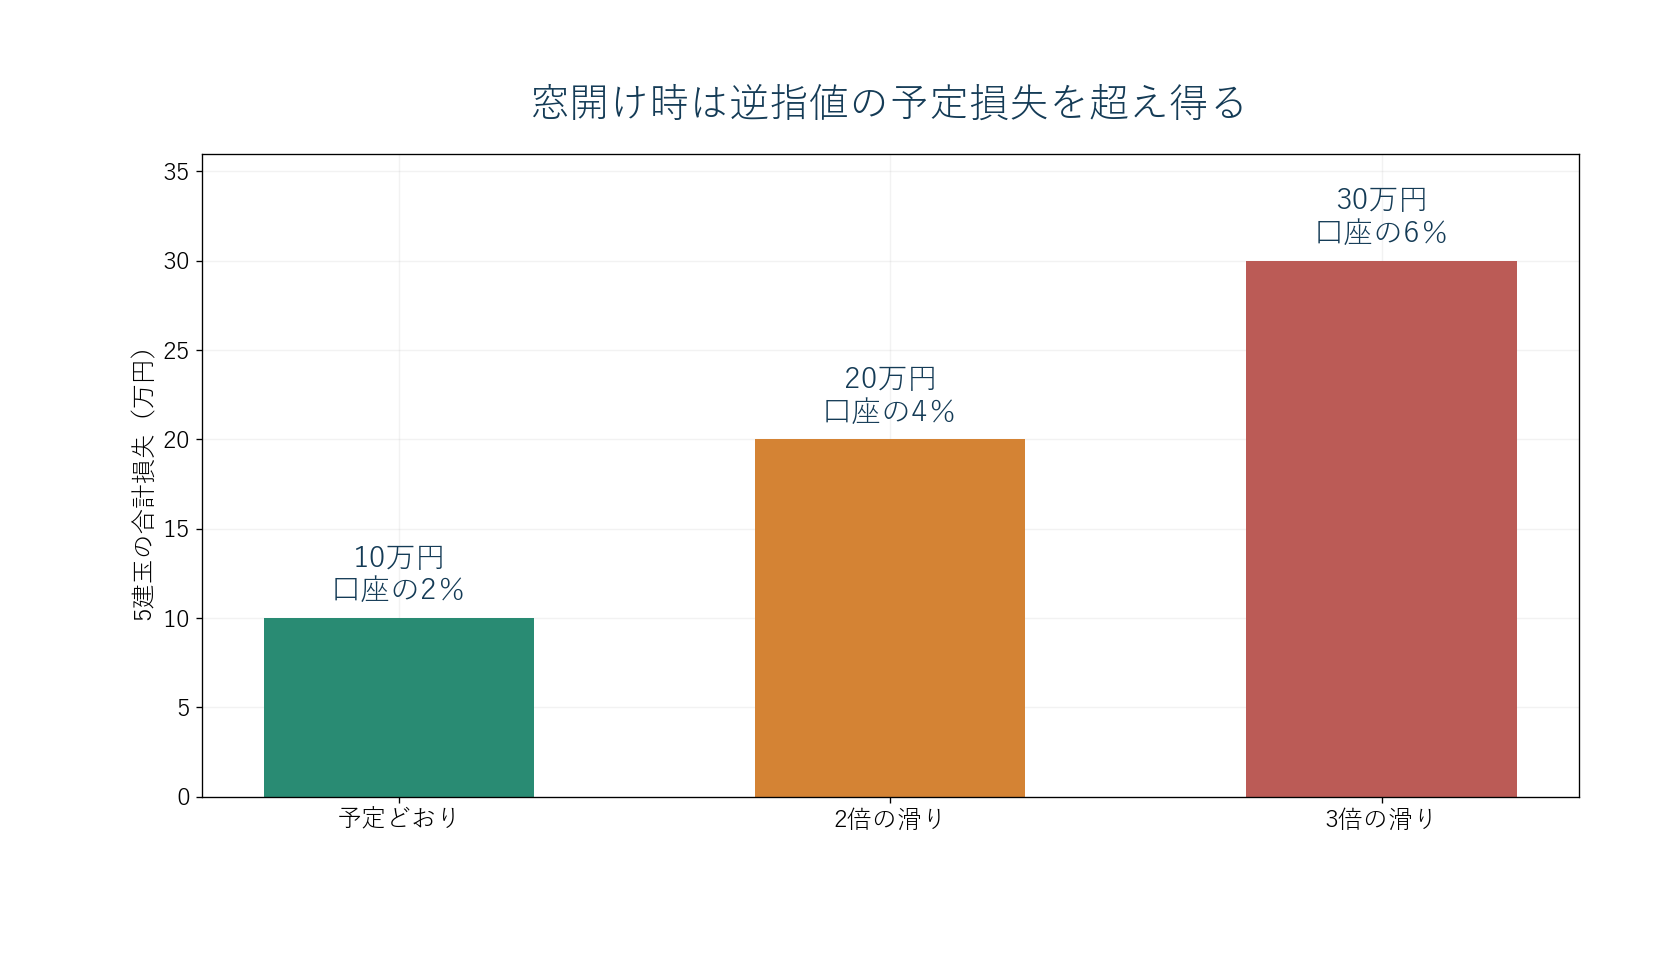
先ほどの5建玉の逆指値までの予定損失が各2万円なら合計10万円。ただし一斉安で実際の約定損失が平均3倍に広がれば30万円、口座の6%になる。これは予測ではなく「どこまで耐えられるか」を見る仮定だ。ストレス倍率を1倍、2倍、3倍と変え、口座残高と翌日の必要証拠金を確認する。レバレッジをかけていれば、価格の下落に加えて追証や強制決済も考慮する。
新規発注の前に空き枠を計算する
例えば口座500万円、通常時の総オープンリスク上限を2%=10万円と自分で決め、既存4建玉の予定損失が合計8万円なら、新規建玉に使える予定損失は2万円。建値2500円、損切り予定価格2400円なら1株あたり100円、したがって上限は200株だ。ただし同じ材料に集中するなら、総量の上限とは別の要因別上限で、さらに小さくする。上限値は普遍的な推奨値ではなく、自分の資金と許容損失に合わせて設定する。
相場が動くたびに逆指値を引き上げれば、現在値から見た損失余地は変わる。新規発注、損切り変更、決算持ち越し前には合計を更新する。逆に、損切り価格を損失方向へ後ずらしして枠を空けたことにするのは危険だ。市場が荒れているときは想定スリッページも広げ、発注可能な株数を減らす。
分散の第一歩は銘柄数を数えることではない。「全て同時に損切りになればいくら失うか」と「同じショックなら予定よりいくら悪化するか」を円額と口座比率で書くことだ。利益の可能性を検討する前に、複数の建玉が同時に失敗した日を生き残れるか確かめたい。
口座の2%を上限にする場合の落とし穴
予定損失上限を2%にしても、週末をまたぐ建玉と日中で閉じる建玉では損失の広がり方が違う。例えば決算をまたぐ銘柄の逆指値が建値から5%下でも、翌朝20%下で寄れば想定の4倍の損失になり得る。イベント持ち越し建玉については、通常の予定損失とは別に、過去の決算ギャップや最大想定窓幅でストレス額を置く。低流動性銘柄は注文が板を動かすため、株数を減らしても滑りが比例して小さくならない点に注意する。
含み損益を合算するときも、保有時価と損失予算を混ぜない。500万円の口座で時価100万円の銘柄を持っていることと、その銘柄の逆指値までの損失が2万円であることは別の数字だ。前者は資金配分、後者は予定損失。さらに市場急変時の30万円はストレス損失である。3つを同じ表に列分けして記録すると、「時価の割合が小さいから安全」「損切りがあるから必ず2万円で終わる」という混同を防げる。
毎日の管理表には、銘柄・建玉方向・数量・建値・現在値・逆指値・予定損失・共通要因タグ・イベント日を記載する。合計欄は予定損失とストレス損失の両方を表示する。新規発注の前だけでなく、値幅制限や決算発表によって翌日の約定可能性が変わったときにも更新する。「今日は新規で1銘柄だけ」という判断でも、既存4銘柄と同じ要因なら口座全体の賭けは増えている。
コメント