午前に利益を出したので今日は勝っているつもりだったのに、口座全体では資産が減っている。売って終えた取引だけを見て、まだ持っている株の含み損を外していると起こります。反対に、現金が減っただけで損失と勘違いすることもあります。
一日の結果は、実現した損益、保有中の評価損益、費用、入出金を分けて照合すると整理できます。この記事では税務上の損益ではなく、売買管理のための架空の現金取引台帳を作ります。信用取引や外貨取引の複雑な残高へ、そのまま適用するものではありません。

現金が減っても損をしたとは限らない
開始時の現金が100万円で、1,000円の株を100株買えば、費用を除く現金は90万円です。しかし同じ価格で評価する保有株が10万円あるので、現金と株の合計は100万円のままです。買付代金の全額を損失として数えません。
資金の一部が現金から株へ形を変えた状態です。損益を見るには、保有株をいくらで評価するかが必要になります。買値のままなら損益ゼロですが、現在価格が変われば評価額も変わります。
証券会社の現金残高、買付余力、預り資産、受渡予定額は同じ意味とは限りません。表示項目の説明を確認します。売買日と受渡の違いや拘束される資金もあり、画面の数字を名前を見ずに足し合わせないことが重要です。
実現損益は終了した売買の差額
1,000円で100株買い、1,010円で100株売れば、売却代金10万1,000円から買付代金10万円を引き、粗利益は1,000円です。これが価格差による実現損益です。手数料などを含めるかどうかで表示が違う場合があります。
一つの画面では費用控除前、別の画面では控除後ということも考えられます。日誌ではまず粗損益と費用を分けて保存し、最終的に何を引いたかが分かるようにします。同じ費用を二回控除しないことも必要です。
部分売却がある場合は、どの数量が終了し、何株残っているかを分けます。利益が出た売却だけを一日の結果にしないようにします。残りの数量は評価損益として、同じ時点へそろえて把握します。
含み損は売っていないから消えるわけではない
別の株を2,000円で200株買い、現在価格が1,980円になったとします。買付代金40万円に対し、現在の評価額は39万6,000円。評価損益はマイナス4,000円です。売却していないため実現欄へ出なくても、現在の資産額へ影響しています。
最初の取引で1,000円利益が出ていても、この含み損を合わせれば価格差の合計はマイナス3,000円です。勝った取引だけを表示した画面ではプラスでも、口座全体の変化とは一致しません。
含み損を見たくないため評価画面を閉じても、リスクは残っています。実現させるかどうかと、現在どれだけの損失を抱えているかは別です。損切りを遅らせることで一日の勝率だけを保つような集計は避けます。
現金と保有評価額から同じ数字を作る
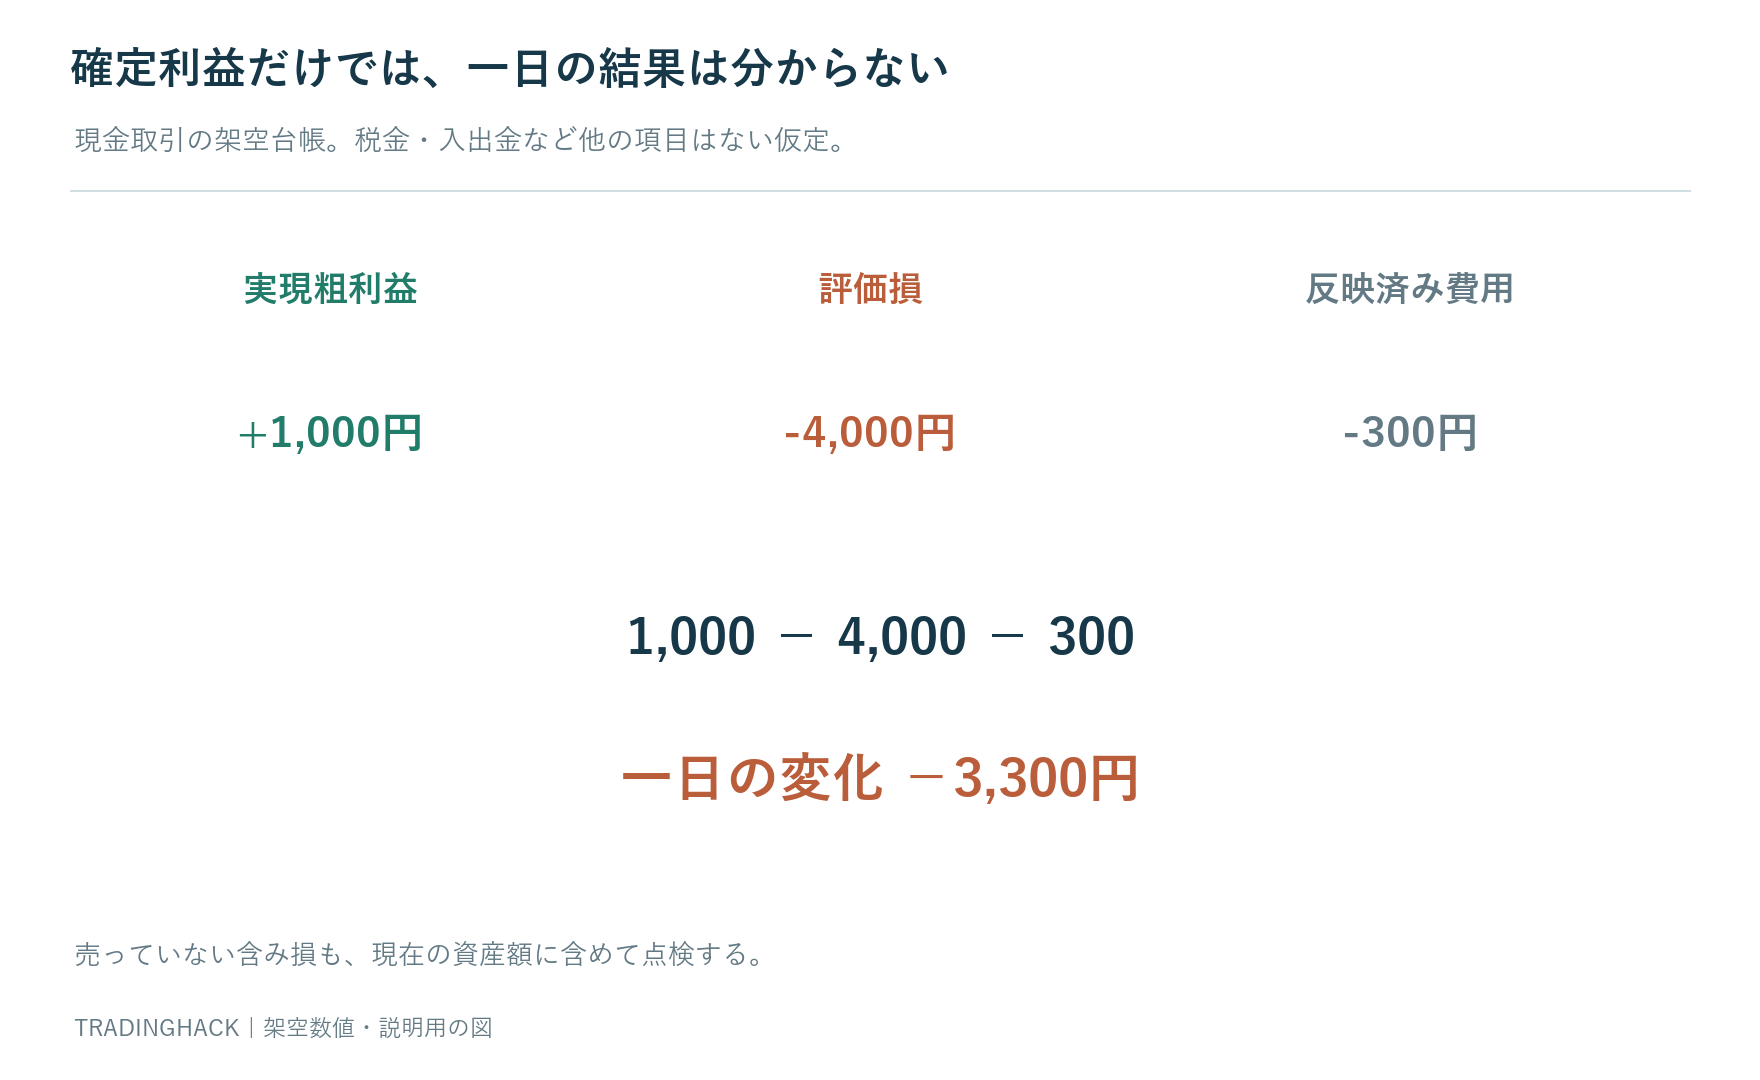
開始100万円から、最初の買付10万円を引き、売却10万1,000円を足し、次の買付40万円を引きます。さらに当日反映済みの費用合計300円を引くと、現金は60万700円です。ここでは入出金や税金など他の項目はない仮定です。
現在の保有評価額39万6,000円を足すと、合計99万6,700円になります。開始100万円との差はマイナス3,300円。先ほどの実現1,000円、評価マイナス4,000円、費用マイナス300円の合計と一致します。
二つの経路で同じ結果になることが照合です。一致しない場合は、未反映費用、売買数量、入出金、評価時点などを確認します。差額をとりあえずその他損失と記録する前に、何が抜けたかを明らかにします。

入金は運用利益ではない
この状態で10万円入金すると、合計資産は109万6,700円になります。開始時から9万6,700円増えていますが、売買でそれだけ儲かったわけではありません。10万円の入金を除けば、取引による変化はマイナス3,300円のままです。
単純な金額の照合なら「終了時資産−開始時資産−入金+出金」で入出金を除いた変化を求めます。ただし期間中の収益率を厳密に比較する場合、資金がいつ入ったかも問題になります。金額の差と運用収益率を混同しないようにします。
出金した日も同じです。口座の残高が減っただけで取引損失と呼ばず、外へ移した金額を分けます。銀行口座との移動を含め、どこまでを運用資産として数えるかを固定しておくと、集計の境界が曖昧になりません。
評価する価格と時刻をそろえる
実現損益は最新、保有評価は十分前の価格という組み合わせでは、一時点の結果になりません。集計時刻を決めて記録します。相場が速く動くほど、数分のずれが評価損益へ与える影響も大きくなり得ます。
現在値で評価した金額と、実際にすべて売れる金額も同じとは限りません。気配差や数量、注文の成立価格があるためです。評価額を参考にしつつ、全量を閉じる場合にどの程度の約定のずれがありそうかも点検します。
売買が少ない銘柄では、最後の約定価格が古い場合があります。表示上の評価が動かなくても、現在の気配は変わっているかもしれません。価格の時刻を確認し、静止した数字をリスクがない状態と見なさないことが重要です。
前日から持つ株がある日は開始評価が必要
前日以前に買った株を持って朝を迎えた場合、その日の結果は買値からの累計損益とは別です。例えば買値1,000円、前日の評価1,050円、今日1,040円なら、累計ではプラス40円でも今日の変化はマイナス10円です。
一日の損益を知りたいなら、開始時の評価額を記録します。買値からの含み益だけ見て今日も勝ったと判断すると、当日の資産減少を見落とします。累計の成績と日次の変化を別の列へ置きます。
日中だけ取引する計画でも、意図せず持ち越した場合はその事実を残します。翌日へ売却を延ばして実現損失をずらすと、日別の勝敗だけでは実態を表せません。保有を含む資産額の推移も並べる理由です。
最大含み益は今日の確定利益ではない
一時プラス5,000円になった保有が、終了時マイナス1,000円になった場合、今日の利益を5,000円と記録することはできません。最大評価益は途中の到達点です。終了時の損益と別に、利益をどこまで戻したかを見る資料へ使います。
途中の最高資産額から終了までの減少と、開始からの損益も分けます。開始100万円、途中101万円、終了100万2,000円なら、日次はプラス2,000円、最高からは8,000円減少です。二つの数字は違う問いへ答えています。
利益の戻しを制限するルールを使う場合も、どちらの基準を使うかを明記します。日次損失の上限と、最高評価からの戻し幅は同じではありません。名前だけ利益保護としてまとめず、計算の出発点を固定します。
税務の計算と日誌の計算を混ぜない
証券会社の税務用の損益や源泉徴収の表示には、口座区分や他の取引、年内の計算などが関係します。この記事の単純な台帳だけで税額や申告の要否を判断しません。実際の報告書と公的情報を確認する別の作業です。
日誌で税引前の売買結果を比較するなら、税の資金移動を別欄へ置きます。税引後の口座資産と比べるなら、その移動も照合へ含めます。どちらを採用しても、同じ項目を引き忘れたり二重に引いたりしないことが大切です。
配当など売買以外の受取も別に記録します。口座の増加をすべて短期売買の成績と呼ばないようにします。複数の資産を同じ口座で持つ場合、デイトレ分の成果をどこまで分離できるかも確認が必要です。
終了前に照合する五つの欄
開始時資産、終了時の現金と保有評価、実現損益、評価損益の変化、費用と外部資金移動を残します。複雑なツールを作る前に、この五つが同じ対象と時点を見ているかを確認します。足し算が合うことが最初の点検です。
未約定の注文は評価損益へ直接足すものではありませんが、今後新しい保有を生む可能性があります。日中の集計を終えた後に注文が成立すると数字が変わるため、取引を終了する日は残注文も確認します。
一致しなかった日は、利益の多寡より差額の理由を優先します。小さい不一致を放置すると、数量の誤りや費用の二重計上に気付けない場合があります。照合できる記録があれば、戦略を改善する前提となる成績自体の信頼性が上がります。
全量を閉じても照合の式は同じ
例の残り200株を1,980円で売り、追加費用がまだないと仮定すると、現金は60万700円から99万6,700円へ増え、保有評価はゼロになります。資産合計は変わりません。売却だけで含み損が新しく発生したのではなく、評価損が実現損へ移った状態です。
最初の粗利益1,000円と、次の実現損4,000円、すでに反映した費用300円で、結果は同じマイナス3,300円です。実現損が増えたという表示だけを見て、売らなければ負けなかったと考えないようにします。
実際の売却で追加費用や価格のずれがあれば、その分だけ資産合計も変わります。売る前の評価額と売った後の現金との差を、実際の成立価格と明細で照合します。評価と約定の違いを最後の点検に使えます。
小さな入出金が多い口座の記録
一日に何度も資金を移す場合、入金と出金の差だけでなく各時刻と金額を残します。例として入金10万円、出金3万円なら純入金は7万円ですが、途中の買付余力は移動の順序で違います。資産の結果と資金を使えた時間は別の情報です。
一日の金額の照合には純入金を使えても、取引数量が妥当だったかを振り返るなら当時の利用可能な資金を確認する必要があります。終了時の大きな残高を見て、朝も同じ数量を持てたことにしないようにします。
別口座の資産を含める場合も、口座間移動を外部の運用利益へ数えません。何を一つの運用対象として集計しているかを明確にし、集計範囲を変えた日には注記します。数字が増えた理由を運用の上達へ自動的に帰属しないことです。
予定損益と実績損益を並べる
入口と撤退から計画した損失が2,000円でも、実際の約定で2,300円になったなら300円の差を残します。注文が遅れたのか、気配が飛んだのか、数量が違ったのかで改善点は変わります。口座の最終数字だけではこの内訳は見えません。
計画は判断の点検、実績は資産の照合へ使います。良い計画でも損失になる場合があり、雑な計画でも偶然利益になる場合があります。両者を分けた記録があれば、金額が合うことと手順が良いことを別々に評価できます。
まとめ
一日の結果は、売った取引の利益だけでも、現金残高の変化だけでも分かりません。実現損益、保有評価、費用、入出金を同じ時点で照合します。勝敗の印象より、現金と保有の合計がどれだけ変わったかを確認することが、次の取引の資金管理につながります。
約定価格の確認先
注文と約定の基本は取引所の説明を参照できます。具体的な残高表示、費用反映時点、受渡予定の扱いは利用する証券会社の明細を確認します。
コメント