一銘柄に集中するより、三銘柄へ分けた方が安全に思えます。しかし、同じ材料で動く株を三つ持つと、一つの悪い変化で同時に下がる場合があります。銘柄の名前が違うことと、負担するリスクが独立していることは別です。
この記事では、日本株の買いのデイトレを例に、各銘柄の撤退リスクを口座全体へ足す方法を説明します。高度な相関モデルを作る前に、共通の原因、合計予算、同時に退出できるかを確認します。銘柄と金額はすべて架空です。

一回予算と、同時保有の上限を分ける
一回の想定損失を3,000円までにしていても、三つ同時に持てば合計9,000円へ近づきます。一つずつは予算内だから、口座全体も予算内とは言えません。「一回」「保有全体」「一日」の三つの枠を分けます。
例として、一回上限3,000円、同時保有上限5,000円、日次損失上限8,000円を置きます。これは計算を理解するための設定で、誰にでも適した水準ではありません。生活資金や口座規模とは別に、自分が継続できる負担を検討します。
同時保有上限は、これから撤退までに何円負担する計画かを制約します。日次上限はすでに使った損失も含め、その日の追加余地を制約します。同じ言葉で混ぜると、含み損と確定損の扱いが曖昧になります。
三銘柄の想定損失を合計する
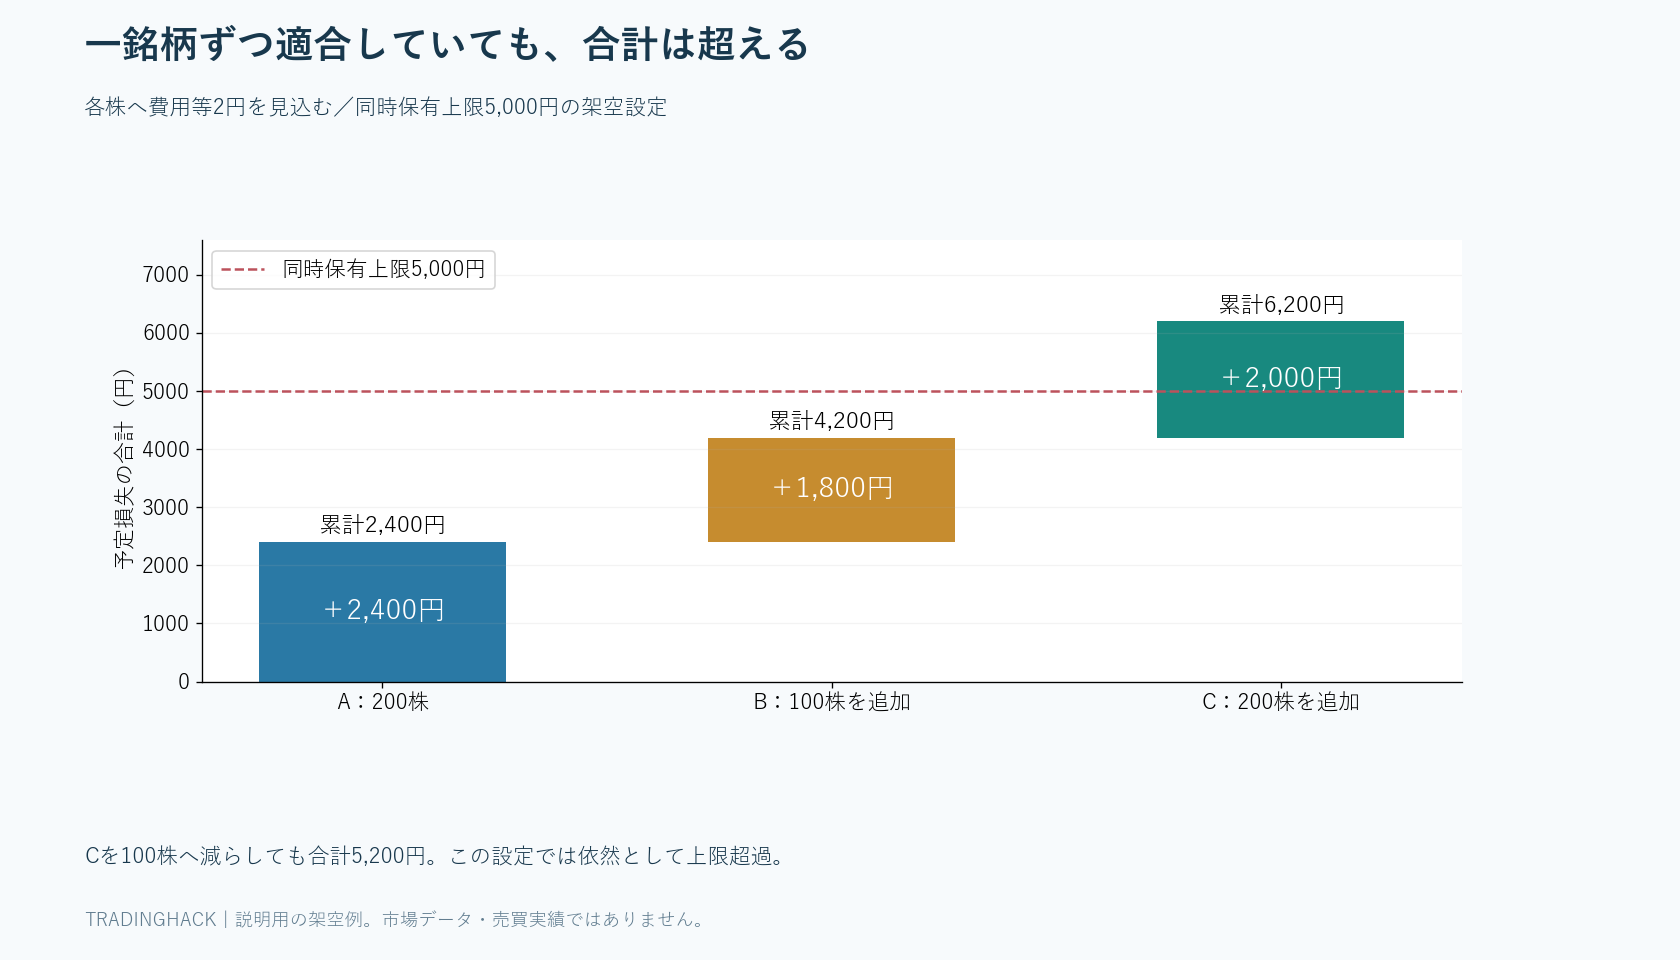
銘柄Aは買値1,000円、撤退990円、200株。銘柄Bは買値2,000円、撤退1,984円、100株。銘柄Cは買値800円、撤退792円、200株とします。費用等見込みを各株2円と置きます。
Aは12円×200株=2,400円、Bは18円×100株=1,800円、Cは10円×200株=2,000円です。どれも一回上限3,000円未満ですが、合計は6,200円で同時上限5,000円を超えます。
Cを100株に減らしても、2,400円+1,800円+1,000円=5,200円です。少し減らしたから十分という感覚ではなく、計算で確認します。この例ではAとBだけにする、Cを待機へ戻すなど、別の組合せを検討できます。
同じテーマの三つは、共通の一つへ賭けているかもしれない
三銘柄とも半導体関連で、同じ海外企業の発表や指数の動きに反応していたとします。材料が変われば一緒に売られる可能性があります。別銘柄だから一方の損失を他方の利益が埋める、と最初から期待しないようにします。
業種が違っても、市場全体の急落や大きな金利変化など、共通の要因で動く場合があります。業種を分けたことが無意味という話ではなく、分類が違うだけで完全に独立したリスクになるわけではない、という意味です。
簡単な確認表に、主な材料、関連する指数、同じ時間帯の動き、決算などの予定を記入します。相関係数を精密に計算しなくても、三つの理由が実質的に同じだったと分かる場合があります。数字を増やす前に保有理由を読み比べます。
別々の撤退でも、同時に悪化する場面を試算する
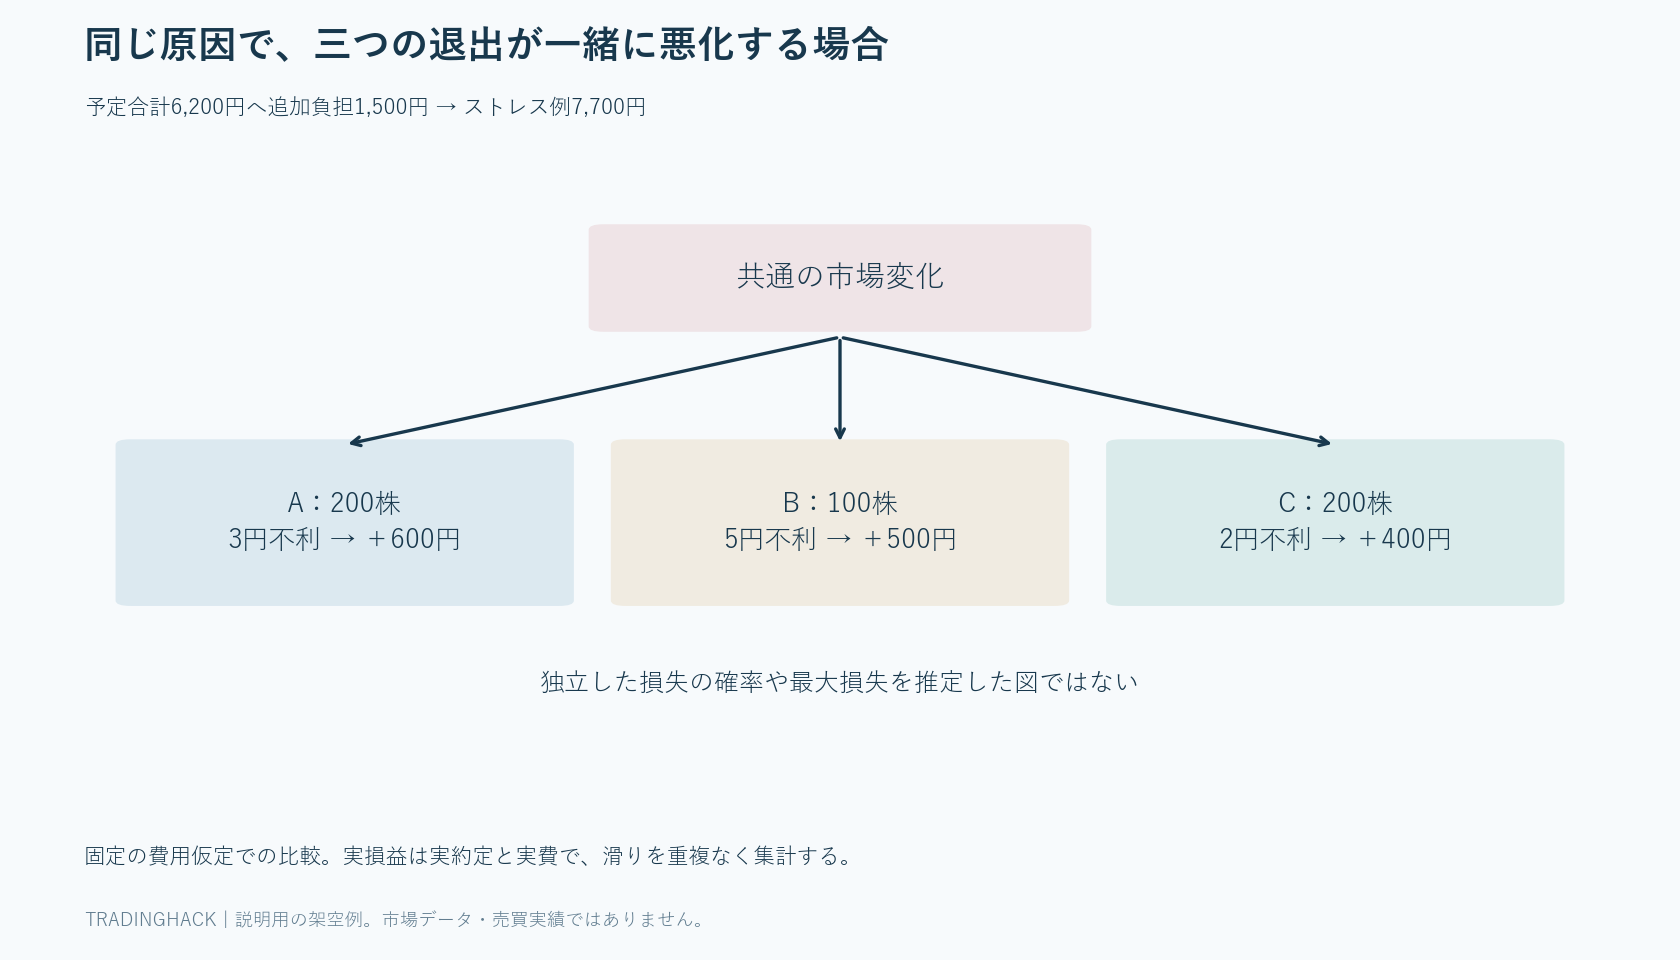
予定の撤退価格で全量成立すれば合計損失は6,200円という計画でした。しかし急落時、Aがさらに3円、Bが5円、Cが2円不利になったストレス例では、追加負担は600円+500円+400円=1,500円です。
同じ費用見込みのまま比較した損失試算は7,700円になります。これは確率や最大損失を示す値ではなく、予定より悪い執行が同時に起きた場合を考えるものです。実際の損益は実約定と実費で計算し、滑りを二重に足しません。
逆指値が設定されていても、その価格で成立する保証とは限りません。発動後の成行は滑る可能性があり、指値は未成立の可能性があります。複数の注文があるほど、どれが成立済みかを迅速に確認できる手順が必要です。
含み益のある保有を、無料枠と考えない
Aが上がって含み益になっていると、新しい銘柄を加えても大丈夫と感じることがあります。しかし、含み益は確定しておらず、保護注文の価格で必ず売れるわけでもありません。追加可能な予算をどう測るかを統一します。
買値から撤退までの損失額で管理する方法と、現在の清算価値から撤退までの下落幅を含める方法では、意味が違います。後者なら既存の含み益の吐き出しもリスクとして見ます。数値だけを比較せず、何を制約したいかを先に決めます。
初心者の練習では、一つの方法を固定し、含み益があるたびに枠を増やさない設計が分かりやすくなります。計算方式を途中で変えず、利益を守る目的と新規を増やす目的を混同しないことが大切です。
未約定の入口も、将来の保有として考える
AとBを持っている間、Cへ買い指値を置くと、まだ成立していないからリスクゼロとは言い切れません。価格が下がった場面でCが買えれば、三つ同時保有へ変わります。成立したら合計予算がいくらになるかを先に計算します。
とくに共通材料で下落したとき、複数の買い指値がまとめて成立する場合があります。平常時は一つずつの押し待ちのつもりでも、急変時に同じ方向の保有が増える構造です。未約定一覧も保有管理の画面と合わせて確認します。
古いシナリオを消したなら、その入口注文も整理します。チャートの線を削除しても注文は残ることがあります。取消し完了と一部成立を確認し、分析上の待機状態と口座の注文状態を一致させます。
数式に収まっても、監視できるとは限らない
三つのチャートが同時に動き、一つが一部利確、別が逆指値発動、もう一つが新規成立となれば、確認作業が重なります。各画面を正しく読めるかは金額予算とは別の制約です。操作能力にも上限を置きます。
最初は保有一銘柄で、注文から退出までを安定させる方法があります。候補を三つ監視することと三つ同時に買うことは異なります。候補の数を増やすだけなら、成立条件へ近づいたものに優先順位を付けます。
複数保有へ進むなら、注文番号、保有数量、平均価格、撤退、残注文を一画面か一表で照合できるようにします。小さな数量で手順を試し、確認漏れが出たら銘柄数を戻す条件も用意します。
一つを利確したら枠をどう再利用するか
Bの保有を全量解消し、残注文もゼロになったなら、同時保有枠は変わります。ただし、その日の確定損があれば日次枠へ残ります。同時枠が空いたから、当初の日次予算全額へ戻るわけではありません。
逆に利益が出た場合、その利益分を新しいリスクへ上乗せするかは別の設定です。気分に応じて拡大すると、好調後の一回で大きく失うことがあります。検証中は上限を固定し、銘柄選びと数量変更の影響を分ける方法があります。
追加する銘柄の形ができた時点で、既存保有と同じ材料へ偏っていないかを再確認します。朝には違う理由でも、途中から指数の動きへ一緒に反応することがあります。相関の状態を固定的な属性だと見なさないことも重要です。
口座全体の記録を一枚残す
個別の日誌とは別に、同時に何を持っていたかの時系列を作ります。各取引の成績だけだと、同時下落や注文作業の集中が見えません。保有の重なった時間と、失敗した操作を並べると負担の原因が分かります。
検証では、三銘柄へ分けたから損失が減ったと一例で結論付けず、合計予定リスクを揃えた条件で比べます。数量の違いが結果を変えただけかもしれません。分散の評価と単に小さくした効果を区別します。
複数保有の管理で大切なのは、銘柄数よりも共通の要因と合計負担です。一つずつの撤退を作り、その合計を制約し、同時に執行できるかを点検する。個別株の計画を口座全体の計画へつなげてから、保有を増やす順番が実践的です。
同じ金額を投じることと、同じリスクは違う
Aへ20万円、Bへ20万円を投じても、撤退までの幅が違えば想定損失は一致しません。投資金額の均等配分は、価格変動に対する負担の均等配分とは別です。短期売買では、まず入口から撤退までの金額を一つずつ計算します。
また、株価が低い銘柄は多くの株数を買えるため、1円の違いが合計金額へ大きく影響する場合があります。安い株だから損失が小さいとは限りません。数量、変動幅、執行の条件を同時に見ます。
リスクを揃えても、将来の損失が同額になる保証はありません。滑りや取引停止などの差があるからです。揃える計算は比較と制約のために使い、全銘柄が同じ安全度だという結論までは出しません。
利確と新規が同時に進むときの確認
Aを売る予定だからCを買っても大丈夫、と先に新規を出すと、Aの売却が未成立の間は合計リスクが増えます。予定の売却と成立済みの売却を区別し、枠が空いたことを実際の保有で確認します。
Aが一部だけ売れた場合は、残数量の撤退リスクを再計算します。200株のうち100株だけ残るなら、その100株とCを足します。取引画面の注文数量ではなく、現時点の保有数量を使うことが重要です。
新規注文も一部成立なら、その入口の残りが後で成立した場合を考えます。口座の状態が動いているときほど、銘柄ごとに独立したメモだけでは把握しにくくなります。合計表を更新する順番を決め、確認できない間は追加を止めます。
見かけの相殺を信用しない
Aに含み益2,000円、Bに含み損2,000円があれば、表示上の合計はゼロです。しかし両方の保有は残り、ここからさらに同時に下がる可能性があります。合計損益ゼロと、今後のリスクゼロは別です。
損失を消すために反対方向の商品を追加する場合も、完全に同じ値動きと数量でなければ、単純な相殺にはなりません。新しい費用や執行の難しさも加わります。複雑にしたことで元の撤退を見失わないようにします。
この例では、別商品を組み合わせるより、現在の保有を計画どおり減らす・終える手順を優先します。新しい分析対象を増やさずに、何円分のリスクを残したいかを明確にする方が、初心者には確認しやすい場合があります。
共通リスクのメモを更新するタイミング
朝の材料確認時、追加購入前、大きな指数変化後の三回など、共通要因を見直す時点を決めます。常にすべてを再計算し続ける必要はありませんが、理由が変わったときに古い分類へ依存しないようにします。
業種やテーマを正確に分類できなくても、「同じニュースで同時に動いた」「同じ時刻に安値を更新した」といった観察は残せます。それを将来の固定相関と断定せず、その日の保有の重なりを説明する資料にします。銘柄数より、どの原因に何回分賭けているかを問う姿勢が大切です。
同時保有の表には、現在の数量と最大予定数量を分けて書くと、追加注文の影響が見えます。Aを100株だけ保有し残り100株を待つなら、現在のリスクと全量成立後のリスクを両方計算します。追加の余地を未成立という理由だけでゼロへ置かないことが重要です。
その確認が間に合わないほど状態が変わるなら、銘柄数や注文数を減らす判断が残ります。数式の枠内と、現実に管理できる枠内の両方に収まる設計を目指します。
執行リスクの確認先
売買の成立と特別気配は日本取引所グループの解説を参照します。注文連動や逆指値の仕様は口座ごとに確認し、各価格での約定保証と誤認しないようにします。
コメント