朝に上がった株が少し下がると、初押しの買い場に見えます。しかし最初の下落であることは、その下落が小さく終わる証拠ではありません。上昇の途中の休憩だったのか、一日の高値からの下落だったのかは、その時点では決まっていません。
この記事では日本株の日中売買を想定し、最初の押しを発見してから、注文できる条件へ変えるまでを順に整理します。価格は架空です。「初押しなら買い」という名前のルールから、どの情報を待ち、どの負担まで引き受けるかという設計へ進めます。

初押しを数える前に起点を決める
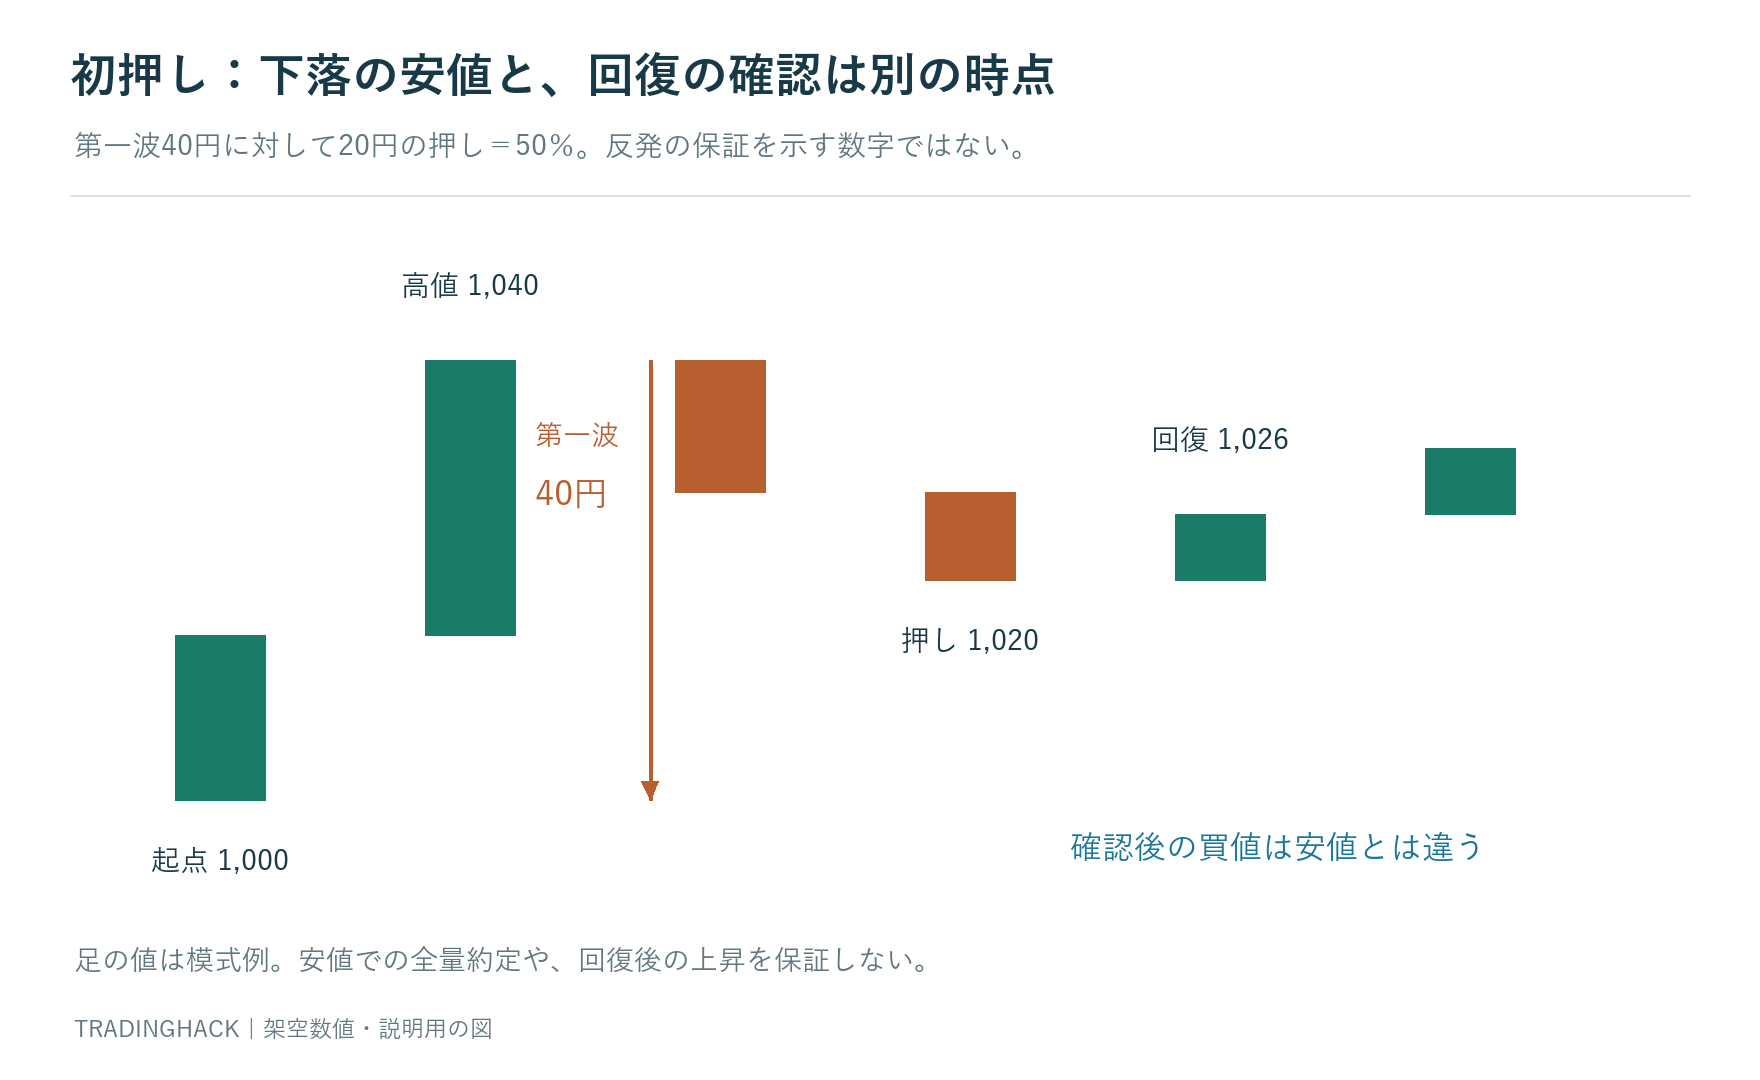
寄り値1,000円から1,040円へ上がり、1,020円へ下がった例を考えます。上昇幅は40円、押した幅は20円です。この記事では、この上昇のあとに最初に観察したまとまった下落を初押しと呼びます。呼び方の統一規格ではなく、記録上の定義です。
1分足の小さな陰線をすべて押しと数える方法では、最初の数分だけで何回も初押しが終わるかもしれません。一方で5分足を使えば、同じ動きが一本の足に入ります。どの足で数えたかを固定しなければ、過去の成功例と当日の判断を比べられません。
起点を寄り値ではなく、最初の安値へ変える方法もあります。その場合は別の定義として残します。結果を見て、最もよく上がった地点を毎回起点にすると、当時まだ分からなかった安値を使ってしまいます。発見時刻の価格と採用した起点を一緒に記録します。
押しの深さは円幅と割合の二つで見る
この例の戻し率は20÷40=50%です。ただし半分戻したから底という意味ではありません。同じ20円でも、最初の上昇が25円なら80%、80円なら25%です。下がった金額だけでなく、何に対する下落なのかを確認する計算です。
寄り値1,000円へ戻った場合、最初の上昇分をすべて失ったことは分かります。しかし買い手が必ずいなくなったとは断定できません。観察事実と参加者の心理を分け、寄り値を下回ったら候補から外すなど、自分の条件に落とし込みます。
戻し率の数字を細かくしても、価格の未来が精密になるわけではありません。銘柄によって呼値、気配差、通常の振れが異なります。50%と51%を異なる売買へ分類する前に、入力した高安がその時点で確定していたかを確かめる方が重要です。
下がっている途中と回復してからでは買値が違う
1,020円へ下がってきた瞬間に指値で買う案と、1,020円を付けて1,026円へ回復してから検討する案を比べます。前者は安い価格を指定できますが、そのまま1,010円へ下がる場面も引き受けます。後者は回復という情報と引き換えに6円高く買います。
回復確認の取引を、最初から1,020円で買えたことにしないようにします。確認した時点の最良売り気配や実際の約定が必要です。チャートの安値は、そこで自分の数量が成立した記録ではありません。後から選べる最低価格と実行可能な入口を区別します。
待つ条件は、前の一本の高値を超える、一定価格を取り戻すなど、確認可能な形へ絞ります。「反発が強そう」だけでは、上がった日と下がった日で判断を変えやすくなります。条件を追加するほど入口が遅れるため、確認の数を増やすこと自体を目的にしません。
撤退価格から先に数量を考える
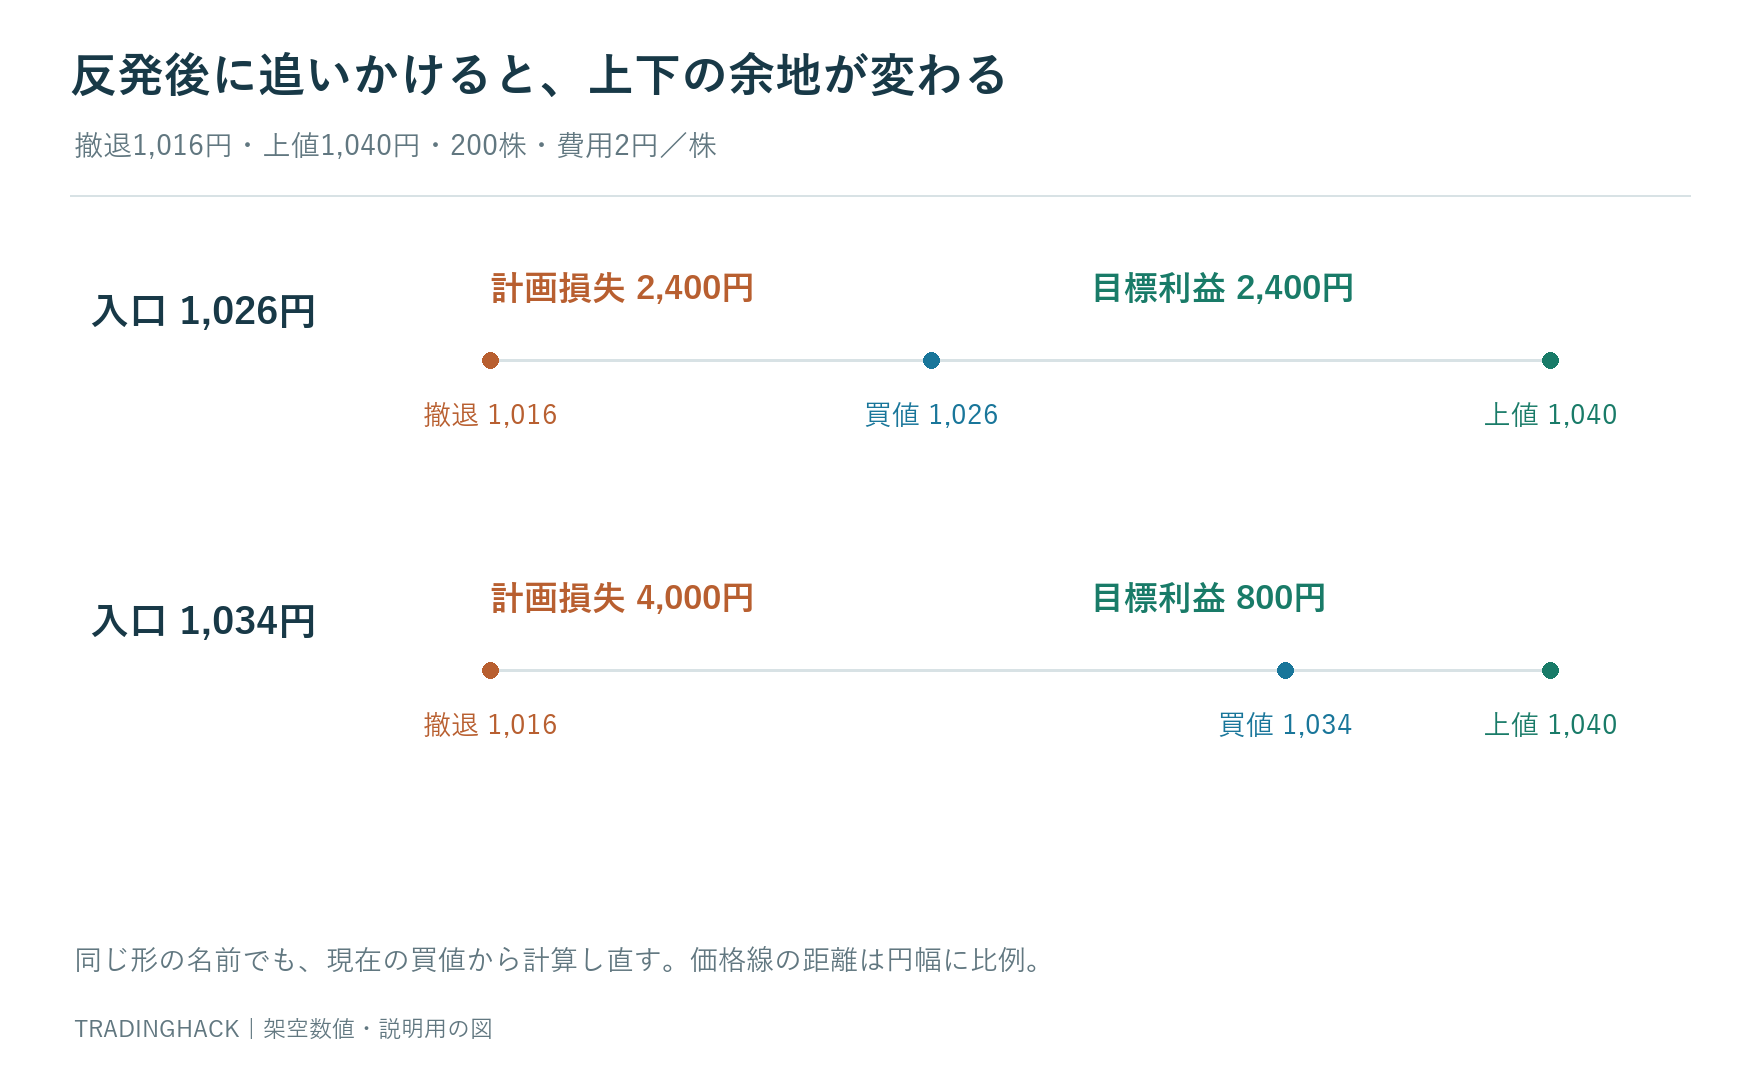
回復後の買値1,026円、撤退の目安1,016円、往復費用と滑りの想定を1株2円とします。200株なら計画損失は(1,026−1,016+2)×200=2,400円です。上値1,040円で売れた場合の費用後利益は2,400円になります。
同じ条件で1,034円から追いかけると、計画損失は4,000円、1,040円までの費用後利益は800円です。上昇の方向が合っていても、取引条件は悪くなる場合があります。初押しという名前が残っていても、安く参加できる時間が残っているとは限りません。
損失予算に合わせるためだけに撤退を1,032円へ寄せると、直近の押しとは無関係な価格になるかもしれません。数量を減らせない最低単位なら見送る案があります。予算内に見せるための狭い出口と、仮説が崩れる出口を同じにしないことが必要です。
出来高が減った押しをどう読むか
上昇中より下落中の出来高が小さければ、売買量の減少は観察できます。しかし売りが完全に終わったことは分かりません。売る人が少ない場合と、買う人も少なく価格が飛びやすい場合の両方を考えます。小さい棒一本を底打ちの証拠にしません。
比較する足の長さもそろえます。完成した5分の出来高と、始まって30秒しか経っていない足を比べれば、後者が小さいのは自然です。確定前に判断するなら経過時間の違いを残します。完成後の大きな出来高を、入口の時点でも見えていたことにはできません。
価格が回復しても、売り気配までの距離が大きければ、図で見た価格と実際の買値が離れます。出来高だけでなく、いくらで何株成立したかを日誌へ残します。上昇の勢いの評価と、自分の注文の処理しやすさを別欄にすると問題点を特定しやすくなります。
二回目の安値ができた場合
最初に1,020円、その後に1,018円を付けてから反発する場合を考えます。最初の押しが終わったという判断が外れたのか、二回目の確認を待つ設計なのかを区別します。初回を買って損切りしたあとなら、再購入は別取引です。入口だけを後の安値へ書き換えません。
最初の1,020円を下回っても買いを続ける設計はできますが、撤退地点と必要数量は変わります。下がるたびに「よりよい押し目」と考えるなら、どこで仮説をやめるかがなくなります。高値からの下落幅と、自分の保有からの損失を別々に把握します。
逆に1,020円より高い1,023円で二回目の押しが止まる例では、安値の切り上がりという新情報が増えます。ただし、1,023円が安値と分かるのは回復を見たあとです。安値の数字と、確認後の買える価格を並べて記録することが、検証の出発点になります。
上値までの障害を一つずつ確認する
1,040円の朝高値を超える利益を狙うなら、それは押しの回復だけでなく高値突破も必要な計画です。1,040円へ戻れば十分なのか、1,060円まで伸びる前提なのかを決めます。前者の成績に後者の最高値だけを足すと、実際には存在しない有利な出口を作ります。
高値手前で一部売る案も、最初から200株など分けられる数量が必要です。100株を50株ずつ売る前提は、通常の内国株の市場売買単位とは合いません。単元未満株のサービスは別の執行条件があるため、通常のデイトレ注文と同じに扱わないようにします。
高値へ届かなかった場合は、どの時刻まで待つかも決めます。価格の撤退だけでなく、進展がないまま拘束される時間もあります。後場まで持った結果を、朝の短時間で完結する手法の成績へ混ぜると、必要な監視時間が見えなくなります。
見送りを負けとして数えない
条件を待っていたら反発して買えなかった例は、未約定の候補です。金銭的な損失が生じた取引とは別に数えます。取り逃しを損失と呼ぶと、それを埋めるための追い買いが始まりやすくなります。注文しなかった理由が当時の計画に合っていたかを評価します。
観察対象を途中で外した場合も、候補リストには残します。結果が出たあとで上がった銘柄だけ拾うと、押し目が簡単に見えます。発見数、条件成立数、注文数、約定数を分ければ、どの工程で参加できなかったかが分かります。
たとえば10候補中、反発条件が5件、予算内が3件、約定が2件なら、10件すべてを手法の勝敗として扱いません。二件の実損益と、条件を満たさなかった八件の理由を別の表へ残します。標本が少ない段階では有効性を断定せず、記録の取り方から整えます。
朝の一例を最初から最後まで書く
9時03分に1,040円の高値を確認し、9時06分に1,020円へ押したとします。9時07分に1,026円へ回復して200株の注文を検討するなら、そこで初めて費用込みの負担2,400円を計算します。撤退目安と上値を注文前の記録へ書き、前夜の期待とは分けます。
1,026円の指値が成立しなかったあと、1,034円へ進んだなら、新しい価格での計算を使います。前の負担のまま注文価格だけ変更しません。訂正した価格、数量、時刻を残せば、利益を逃した原因が判断条件なのか、注文の置き方なのかを振り返れます。
成立後に1,016円を下回った場合、撤退の成立は1,016円と一致するとは限りません。売買が急なら損失は計画を超えます。予算は管理上の目安であり約定保証ではないことを、計算例の横で理解しておく必要があります。
第一波の大きさが違う二銘柄を比べる
C株は1,000円から1,040円へ上がり20円押し、D株は2,000円から2,040円へ上がり20円押したとします。第一波と押しの円幅は同じで、戻し率は両方50%です。しかし第一波を起点価格で割るとC株4%、D株2%です。同じ形でも相対的な値動きは違います。
100株の値幅利益は同じ円差なら同額ですが、必要資金はほぼ倍になります。C株の1,026円買いは10万2,600円、D株の2,026円買いは20万2,600円。口座資金へ収まることと、損失予算へ収まることを別々に判断します。値上がり率が大きいから自動的に数量を増やす設計にはしません。
比較表へは、第一波の円幅、起点比、戻し率、気配差、必要資金の五つを並べます。候補が多ければ最初に全部を精査する必要はありませんが、最終的な発注候補では確認します。見た目の同じ初押しを一括で扱わず、どの制約で候補が減ったかを残せます。
部分利確するなら入口の数量も含めて比較する
1,026円で200株買い、100株を1,038円、残り100株を1,048円で売れたとします。費用を各株の往復2円とすれば、前半は1,000円、後半は2,000円、合計3,000円です。平均売値1,043円から計算しても(1,043−1,026−2)×200で一致します。
後半が伸びず、残り100株を1,016円で売った場合は、前半1,000円に後半マイナス1,200円を足して、合計マイナス200円です。一度利確した事実だけで、その取引全体がプラスとは限りません。最初に売った部分の安心感と、残数量の損失を切り離して記録します。
一方、全量を1,038円で売る設計なら利益2,000円です。この二つを比べるには、後半が伸びた例だけでなく崩れた例も同じ入口群で計算します。部分利確は単純に利益を増やす技術ではなく、確定させる部分と上昇を残す部分の役割分担です。初回の200株を引き受ける負担も消えません。
まとめ
初押しで重要なのは、最初に下がった株を見つけることだけではありません。起点、押しの深さ、反発を確認した時刻、その後の買値を分け、出口と数量へつなげることです。安い価格を先取りする不確実性と、確認後に高く買う負担を比較すれば、形の名前に頼らない売買計画になります。
制度の確認先
注文の成立方法と内国株の売買単位は、日本取引所グループの一次資料で確認できます。本文の初押しの定義、価格推移、数量設計は説明用の例です。
コメント