何度も止められた高値を株価が超えると、今すぐ買わなければ置いていかれるように感じます。ところが、超えた直後に元の範囲へ戻り、買った価格だけが高く残ることもあります。高値更新を見つけることと、その更新を利益へ変えることは別です。
ここでは日本株の買いのデイトレを想定し、高値突破の直後に買う場合、押し戻しを待つ場合、見送る場合を同じ架空例で比較します。どの方法が常に勝つかを決めるのではなく、注文前に何を固定し、どの不確実性を引き受けるかを理解するための手順です。

線を引く前に、何の高値かを決める
「高値ブレイク」には、前日高値、当日高値、直近数分の高値など複数の意味があります。画面を拡大するたびに基準を変えると、同じ言葉で違う取引を記録することになります。練習では一つの時間軸と、線を更新する条件を決めます。
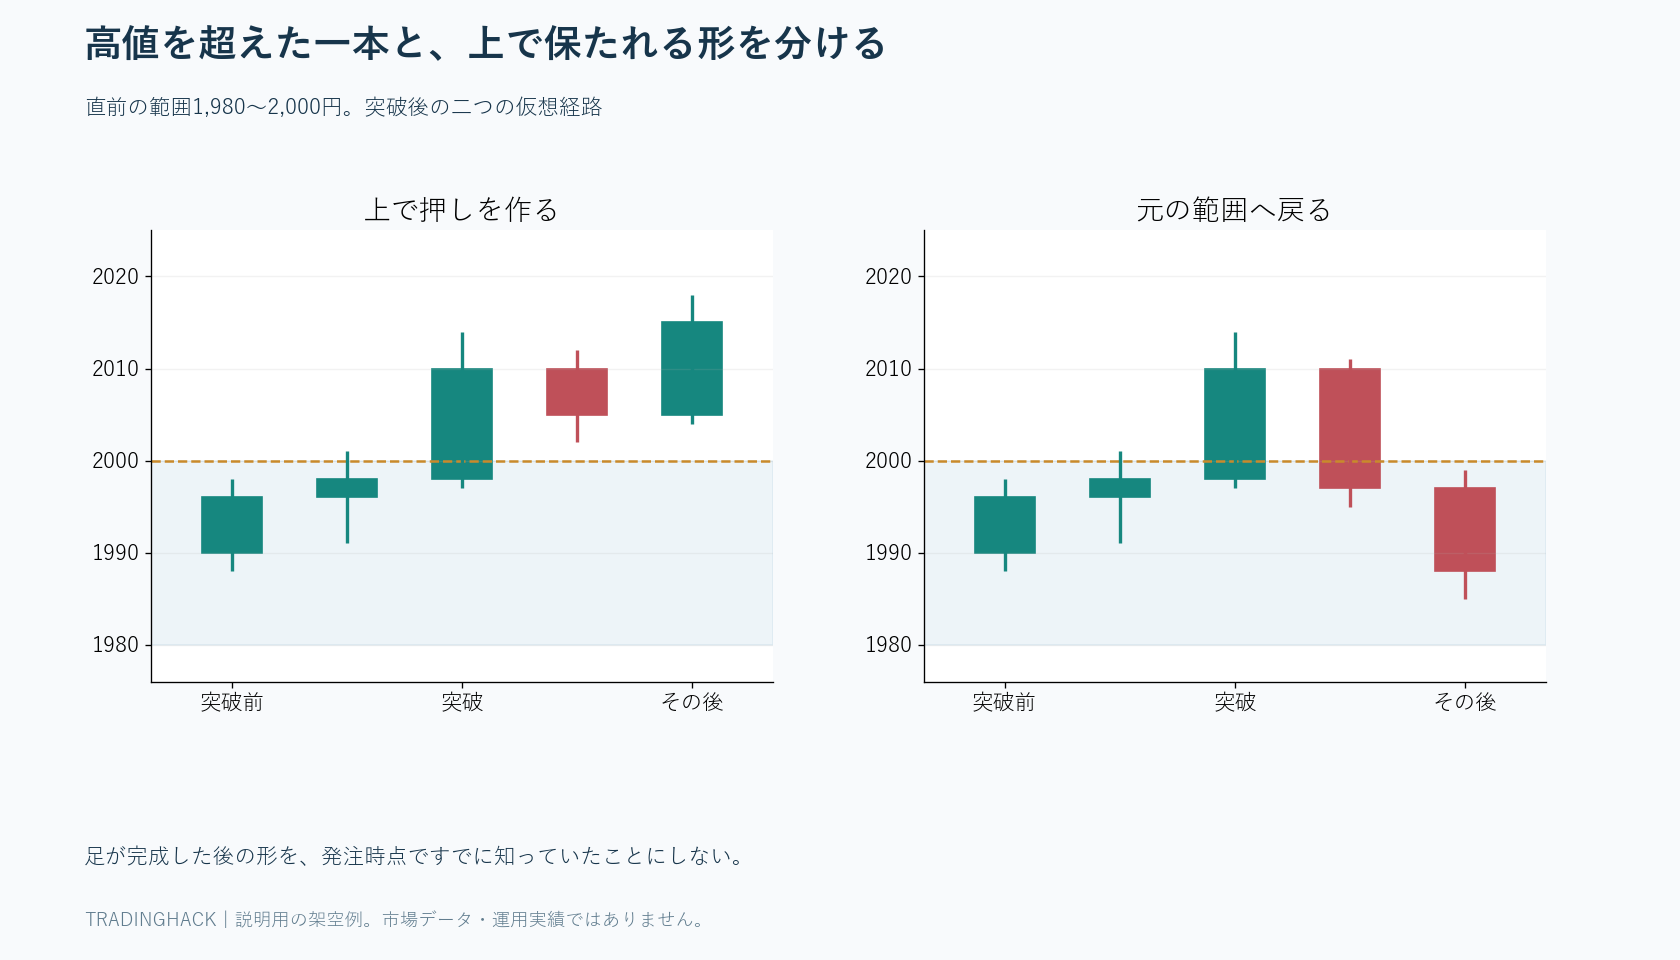
例では直近の一定区間で1,980〜2,000円を何度か往復し、上端2,000円を観察線とします。一瞬だけ記録された価格なのか、複数回売買が続いた帯なのかも区別します。抵抗は紙の一本線ではなく、周辺に幅のある注文や保有者の判断の集まりです。
重要なのは、突破後に都合よく高値を描き直さないことです。事前に2,000円を見ていたのか、上がった後で目立つ場所を選んだのかでは、再現性が違います。注文前の画面保存を一枚残すだけでも、後知恵による修正を減らせます。
「超えた」の定義を一つ選ぶ
1回でも2,001円で約定すれば突破とするのか、1分足の終値が上にあれば確認とするのか、押し戻されても2,000円付近を維持したら確認とするのかを分けます。どれも情報の量と参加の早さが異なります。
早く入れば有利な価格を得られる可能性がありますが、突破が続くか分からない段階で参加します。確認を増やせば失敗を見分けられる場合がある一方、価格が遠くなったり、押しが来ず未参加になったりします。確認を増やせばリスクがゼロになる、とは考えません。
「足が確定してから」と決めた場合は、足の途中の形を確定済みのように扱わないことも重要です。残り数秒で下へ戻ることがあります。待ったことによって買えなかった例も含め、同じ定義で記録して比較します。
突破直後の計画を作る
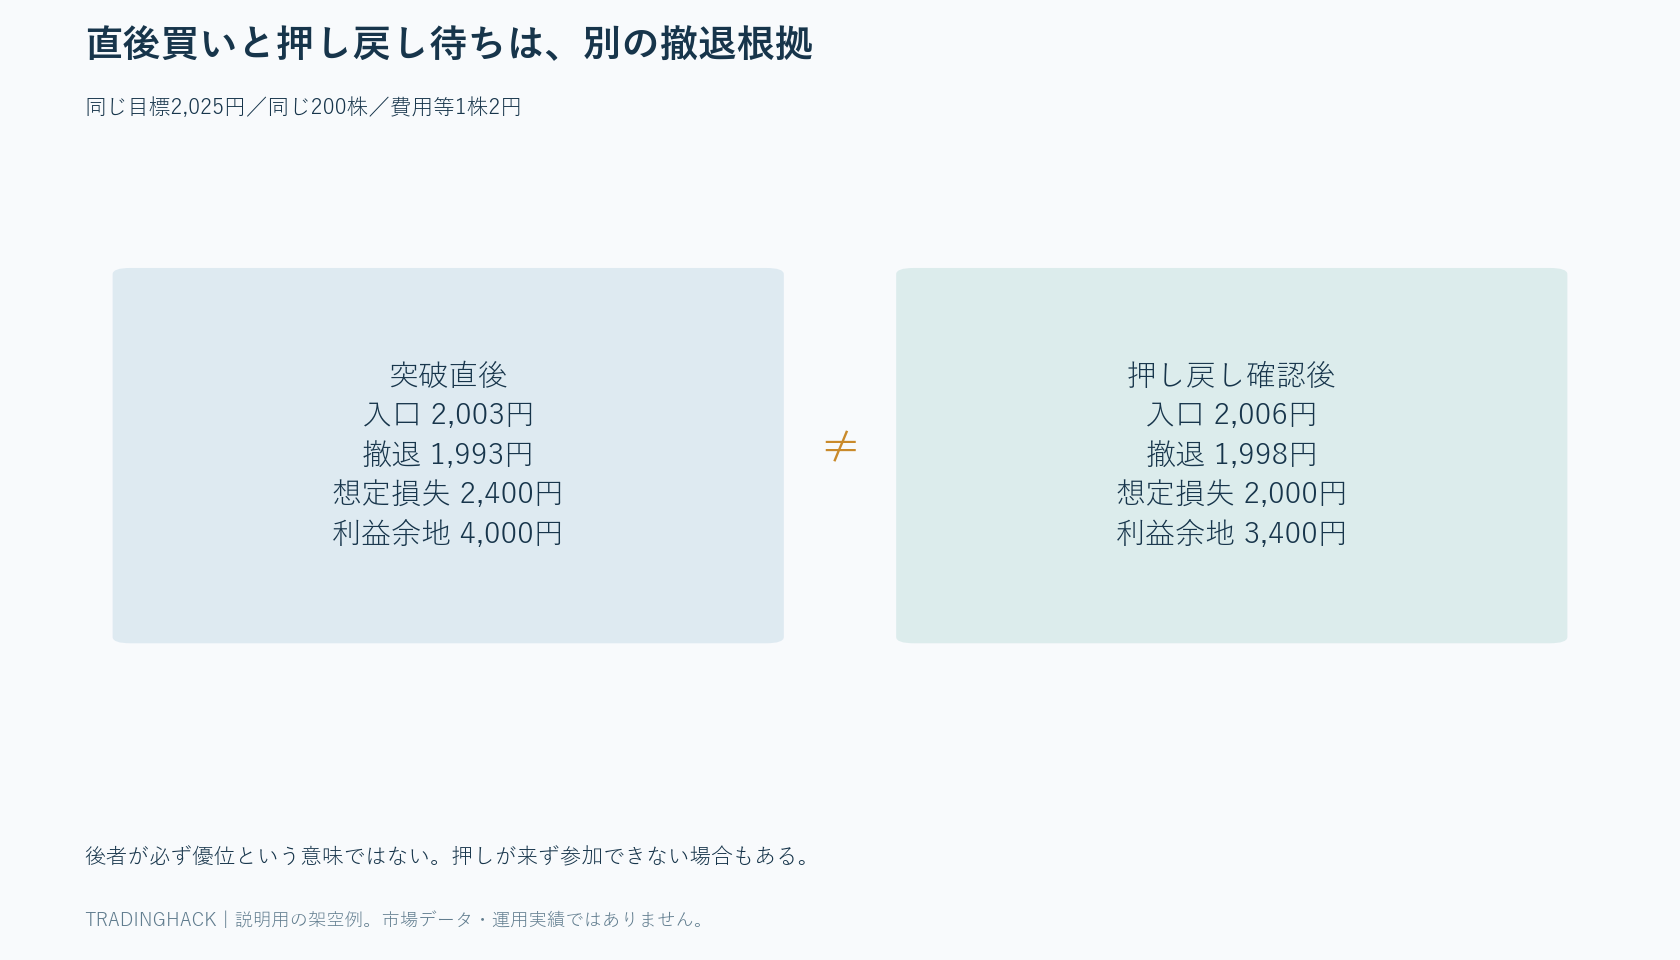
2,003円で買い、直前の小さな押しの下1,993円を撤退目安とする例を考えます。費用と不利約定の見込みを1株2円と置けば、1株のリスクは12円。予算3,000円、100株単位なら200株で2,400円です。
目標の観察位置を2,025円とすれば、費用後の利益余地は20円×200株=4,000円です。目標は必ず届く価格ではなく、近い上値の障害を調べたうえで置く計画値です。損益比だけを良く見せるため、根拠なく遠くへ設定しません。
実際の売り気配が2,008円まで上がったなら、同じ200株をそのまま買わないようにします。撤退1,993円まで15円、費用込み17円で3,400円となり、元の予算を超えます。注文画面へ入れる直前に、価格と株数の組み合わせをもう一度確かめます。
押し戻しを待つ場合は、別の計画にする
突破後に2,014円まで上がり、2,002円まで押し、再び2,006円へ戻ったところを観察するとします。撤退を1,998円と置ける構造なら、価格差8円、費用込み10円です。200株で2,000円の想定損失となります。
同じ目標2,025円なら費用後利益は17円×200株=3,400円です。この例では損失幅が小さくなりましたが、どの押しでも同じようになるわけではありません。2,000円を大きく割って反発した形なら、撤退をもっと下へ置く必要があるかもしれません。
また、押し戻しを待つ指値が成立せず、そのまま上昇することもあります。指値へ価格が触れたように見えても、自分より先の注文があれば未約定の場合があります。未約定は手法の実損ではありませんが、見送った機会として検証に残します。
最初は突破直後の買いだけを練習し、別期間に押し戻し待ちを比較する方法もあります。一つの取引の途中で両者を混ぜると、遅れた買いを「押しを確認した」と言い換えるなど、分類が崩れやすくなります。
買値上限を数字で書く意味
「突破したら買う」だけでは、価格が飛んだときにどこまで追うか決まりません。「2,003円を想定、2,005円まで検討、それを超えたら新しい押しを待つ」のように、自分の予算に結び付いた上限を作ります。2,005円という値自体が普遍的な答えではありません。
撤退1,993円なら、買値2,005円では費用込み14円×200株=2,800円です。2,006円では15円×200株=3,000円で予算いっぱいです。ここからさらに追うと余裕がなくなります。計算上収まっていても、変動が速ければ見送る余地を残します。
買い注文が一部だけ成立した場合は、その数量を基準に出口を用意します。200株を注文して100株だけ買えたなら、利確や損切りの数量が200株のままになっていないかを点検します。入口の未成立分を放置すると、後の反落時に意図せず追加購入することもあります。
ダマシを、後から都合よく定義しない
買った後に下がったものを全部ダマシと呼ぶと、何を改善すべきか分かりません。「上端を超えた後、観察している足の終値が範囲内へ戻る」「押し戻しの安値を割る」など、失敗として扱う条件を注文前に決めます。
ただし、その失敗条件と実際の損切り注文は同一とは限りません。足の確定を待つ間に急落する可能性があるため、価格による撤退を別に用意する考え方があります。足の形を優先して待つのか、価格に達したら退出するのか、矛盾のない順序にします。
一度範囲内へ戻っても、後に再上昇する場合はあります。それでも、当初の計画が失効したならいったん終えます。結果的に戻ったことを理由に、その場で損切り条件を撤回すると、次に戻らない例で大きな損失を引き受けることになります。
二回目の突破は、自動的な買い直しではない
一回目に撤退した後、「次は本物」と考えて数量を増やすのは、根拠と感情が混ざった行動です。二回目には売買の集中、撤退位置、残り時間が変わっています。最初の買値へ戻っただけでは新しい計画は完成しません。
再挑戦するなら、範囲が作り直されたか、押しの安値があるか、費用込みリスクが残りの日次予算へ収まるかを確認します。日次上限6,000円で最初に2,400円失ったなら、残りは3,600円です。二回目が損失を埋めるまで続けるというルールにはしません。
同じ銘柄への再挑戦回数を、検証期間中だけ制限する方法もあります。二回までという設定は市場法則ではなく、同じ抵抗を何度も売買して費用を積み上げる癖を観察するための制約です。回数とともに見送った根拠も記録します。
ブレイク記録に必要なのは、勝率以外の三項目
一つ目は予定買値と実際の平均約定の差です。二つ目は突破確認から注文までの遅れです。三つ目は未約定と見送りの数です。成立した勝ち取引だけを集めると、待つ方法がどれほど機会を逃すかが見えなくなります。
チャートのスクリーンショットには、事前の範囲、許容買値、撤退と失効の場所を残します。取引終了後に最適な線へ引き直さず、当時の判断を保存します。損切り後に大幅上昇した例も、当初の条件がどうだったかという同じ物差しで確認します。
高値ブレイクは、派手な上昇へ素早く飛び乗る競争とは限りません。早さを選ぶなら継続未確認のリスクを、待つなら未約定と価格悪化を引き受けます。どちらを選ぶかより先に、上限価格と撤退、失敗時の終わり方が一つの計画になっていることが重要です。
突破前の値幅が広すぎる場合
同じ上端2,000円でも、下端1,980円の範囲と、下端1,900円の範囲では撤退を置く候補が違います。広い範囲の底まで待つなら損失幅が大きく、直近の小さな押しを使うなら、範囲全体が崩れる前に撤退する設計になります。
どちらを採るかは注文前に決めます。買うときは近い押しを根拠に株数を増やし、下がったら広い範囲の底へ撤退を変更するのは、一つの取引の途中でリスク計算の前提を入れ替える行動です。近い撤退を使うなら、その撤退を実際に受け入れます。
最低100株でも予算に合わないほど範囲が広い場合、無理に参入する必要はありません。高値を超える瞬間が来たことと、自分に適した取引が来たことは別です。監視していた時間が長いほど買わなければならない、という義務もありません。
価格が進む前に出来高の区間を揃える
突破の場面で出来高を見るなら、完成した5分間と途中の1分間を比べないようにします。直前の同じ長さの区間、または同時刻帯と比較します。一本の大口約定で棒が伸びた場合と、区間中に売買が続いた場合も分けて観察します。
量が増えたのに2,000円の上で価格が進まないなら、強い買いだと断定しません。売りと買いが多く成立した事実はあっても、次にどちらへ進むかは未確定です。「量が増えた」という補助情報だけで、決めていた買値上限を撤回しないことが重要です。
逆に、少量の約定だけで一気に高くなる場合もあります。板の薄さが原因なら、自分の注文が高い段へ進む可能性を考えます。チャート上の突破値と平均買値の差が大きい銘柄は、紙の見立てと実売買を分けて評価します。
買い指値を残すと、失敗後に成立することがある
2,003円で買おうと指値を出したものの、価格が上へ走って買えなかったとします。その注文を残すと、後で突破が失敗して下がったときに成立する可能性があります。最初に狙った上昇の場面と、崩れた後の買いは同じではありません。
指値に「突破後の観察区間が終われば取消し」「範囲内へ戻る失効が起きたら取消し」という条件を付けます。証券会社の自動機能で対応できない条件は、自分が監視して処理する必要があります。実行できないほど複雑な条件を増やさないことも大切です。
一部だけ成立した場合は、残りの入口注文と、成立済み保有の出口を分けて扱います。未成立の100株を消しても、買えている100株までなくなるわけではありません。注文番号と保有数量を確かめる手順を、上昇に気を取られる前に決めます。
二つの入口を比較する小さな実験
同じ監視期間の各突破について、直後買いと押し戻し待ちを別々に紙上記録します。直後買いだけ成立、両方成立、押し戻し待ちだけ成立、どちらも見送りの区分を残します。成立例だけの平均利益では、待つ方法の全体像は分かりません。
実際の約定順を再現できない指値は不明として残し、都合よく成立へ寄せないようにします。比較では勝率だけでなく費用後損益、最大損失、許容買値を超えて追った回数も確認します。数例で勝者を決めず、自分が一貫して実行できる入口を見つけるための記録にします。
約定の仕組みを確認する
指値の価格制限と、同値における時間優先については、日本取引所グループの売買成立の説明が参考になります。呼値の単位は銘柄と価格帯で異なるため、実際の注文画面も確認します。
コメント