利益を確定した直後、株価がさらに上がった。こうした経験が続くと、自分だけいつも早売りしているように感じます。しかし、売った後に上がった一例から、次回はもっと持つべきだとは決まりません。長く持ったために利益を失う取引も、同じ条件で数える必要があります。
改善したいのは最高値で売れなかった過去ではなく、次回も使える出口のルールです。ここでは架空の売買を使い、保有中の値動きと、売った後に眺めた値動きを分けます。難しい指標を増やさず、一取引の記録から改善案を作る手順を説明します。

まず実際の損益を確定する
1,000円で200株を買い、1,012円で全て売ったとします。売買差益は12円×200株=2,400円です。往復費用を合計400円と仮定すると、税引前の費用後損益は2,000円になります。売った後の株価が1,030円でも、実際の利益は変わりません。
振り返りの最初にこの数字を書きます。「あと3,600円取れた」という機会の話を先に書くと、利益を得た取引が失敗に見えやすくなります。実現損益、保有中に起こったこと、売却後に起こったことを、別の欄へ分けるのが基本です。
買いと売りが分割されている場合は、平均約定価格と数量を使います。画面で見た値段ではなく、約定履歴に残る値段が起点です。手数料が無料でも売買の価格差や信用取引の費用などがあり得るため、自分の取引条件に合う費用を計上します。
保有中の最大含み益を調べる
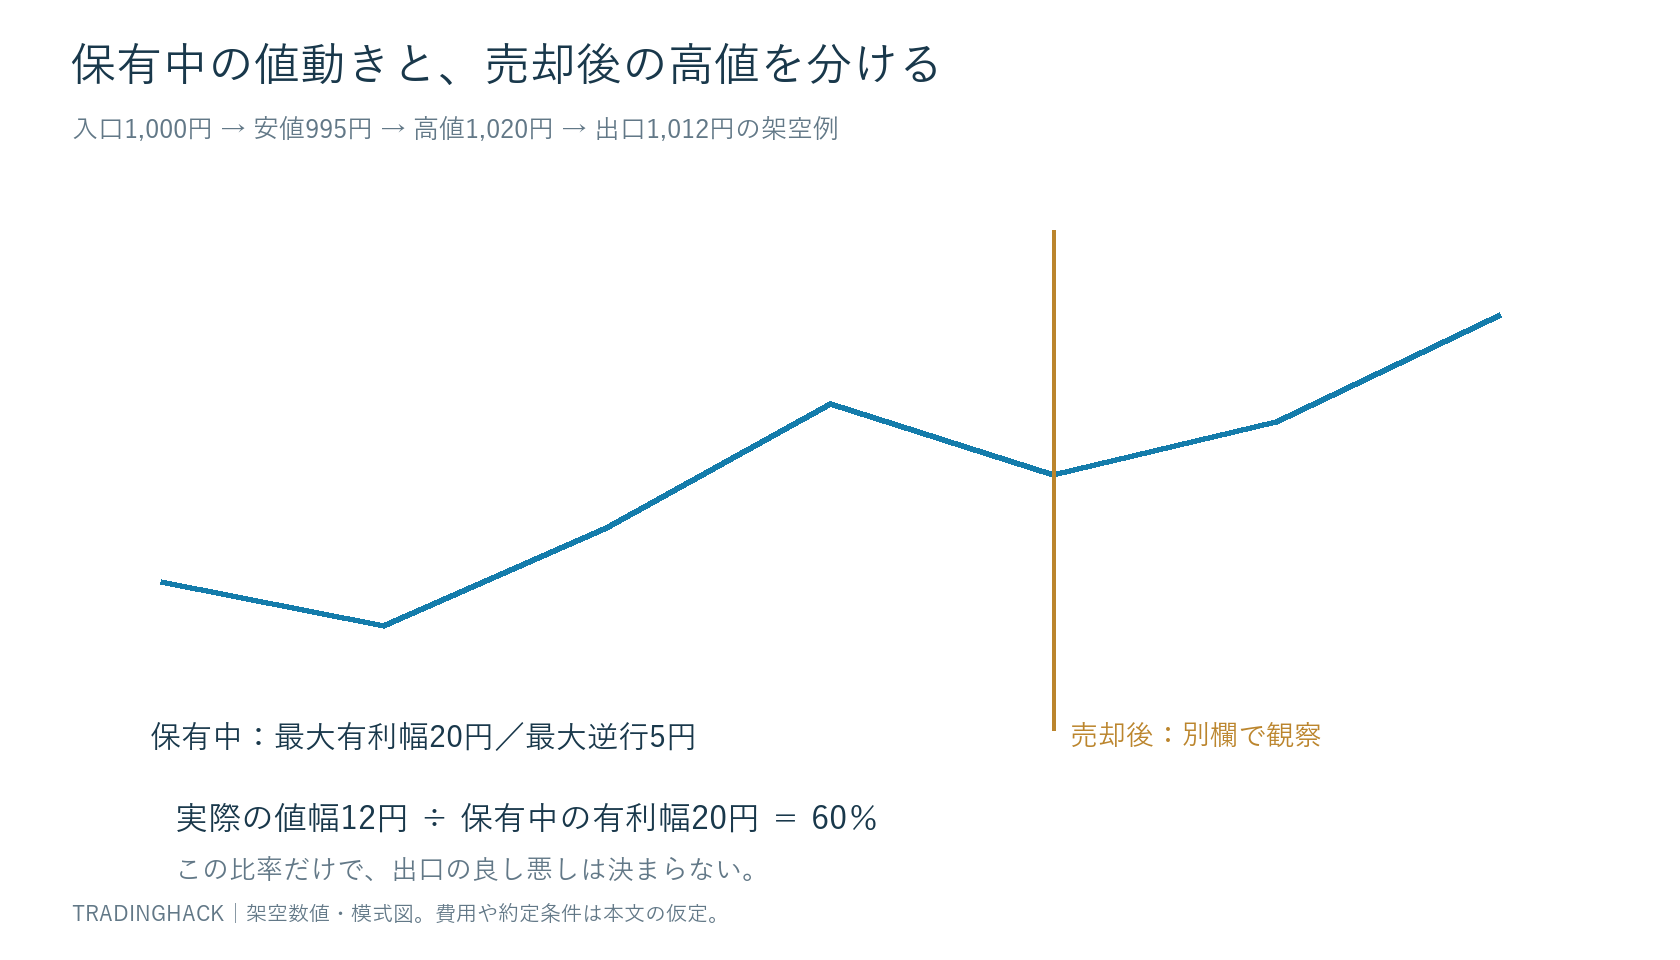
買ってから売るまでの間に、株価が一度1,020円まで上がったとします。入口1,000円からの有利な値幅は20円です。200株なら費用前4,000円分に相当します。これは「保有中の最大含み益の目安」であり、必ず全数量を売れた利益ではありません。
この有利な動きをMFEと呼ぶことがあります。略語を覚えるより、集計する区間を固定する方が重要です。今回なら買い約定から売り約定まで。売却後に付けた1,030円を、保有中の最高値へ足してはいけません。
短い足の高値を使う場合、高値が付いた時刻と買い約定の前後が不明なことがあります。同じ1分足で買っても、その足の高値が買う前に付いていたなら保有中の値動きではありません。細かい約定時刻がないときは「足ベースの概算」と明記します。
最大逆行も同じ区間で残す
保有中の安値が995円なら、入口からの最大逆行は5円です。200株では費用前1,000円分になります。最大含み益だけを見ると、どれだけ不安定な経路を耐えたのかが消えます。有利幅と不利幅を同じ区間で並べます。
不利な動きはMAEと呼ばれることがあります。ここでは分かりやすく「最大逆行」と書きます。高値1,020円、安値995円という2点だけでは、先に下がったか、先に上がったかまでは分かりません。可能なら高値と安値の時刻も残します。
例えば、買った直後995円まで下がり、その後1,020円へ上がった取引と、先に1,020円へ上がってから995円へ崩れた取引では、出口の問題が違います。前者は入口直後の耐え方、後者は利益の保護が論点になります。幅だけでなく順序も必要です。
最高値まで全部取れる計算にしない
保有中の有利幅20円に対し、実際に得た値幅12円なら、12÷20で60%です。この比率は出口の特徴を整理する参考にはなります。ただし60%だから悪い、80%なら良いという一律の基準はありません。高値で売れると分かった後の計算だからです。
価格が1,020円へ達する前に、どこが最高値かを知ることはできません。高値を超えてさらに上がる例も、到達直後に下がる例もあります。「毎回高値の90%を取る」と目標を置くと、事前には存在しない情報を求めることになります。
高値が一瞬の小口約定だった場合、自分の200株を同じ値段で売れたとも限りません。チャートの高値は観測できた価格であり、利用できた売り約定の保証ではありません。指値の待ち順や気配差を考えず、理想価格を成績へ採用しないようにします。
早売りには三つの違う原因がある
一つ目は、計画通り利確した後に伸びただけのケースです。これは直ちにルール違反ではありません。二つ目は、小さな含み損を怖がり、当初の出口条件より前に売ったケース。三つ目は、そもそも目標や撤退がなく、損益表示だけで売ったケースです。
この三つを混ぜると改善策も混ざります。計画通りなら出口条件の比較が課題ですが、計画を守れなかったなら数量や監視の負担を調整する方が先かもしれません。ルールがないなら、まず比較できる出口を一つ決める必要があります。
記録には「何円で売ったか」に加え、「何が起きたから売ったか」を短く書きます。「怖かった」だけでなく、「直前安値を割る前に損益が減ったため売却」と具体化します。感情の名前を責めるより、反応した画面上の事実を特定します。
売った後は観察時間を先に決める
売却後の値動きも改善の手掛かりにはなります。ただし、上がったときだけ大引けまで眺め、下がったときは5分で画面を閉じると、同じ比較になりません。例えば売却後10分という固定の観察区間を決め、全ての対象へ適用します。
10分は説明用で、最適な時間という意味ではありません。普段の保有時間や売買の目的に合わせて一つ決めます。大引けが先に来た場合や売買停止で観測できない場合は、期間不足として区別します。欠けた区間を都合よく補いません。
その区間の高値と安値を記録しても、追加利益を実際の成績へ加算しないようにします。売却後の観察は仮説を作るデータです。実売買の資金拘束、再判断の時間、他の取引との重なりがない理想の保有と、現実の売買を分離します。
長く持つ案は、損する例も含めて比べる
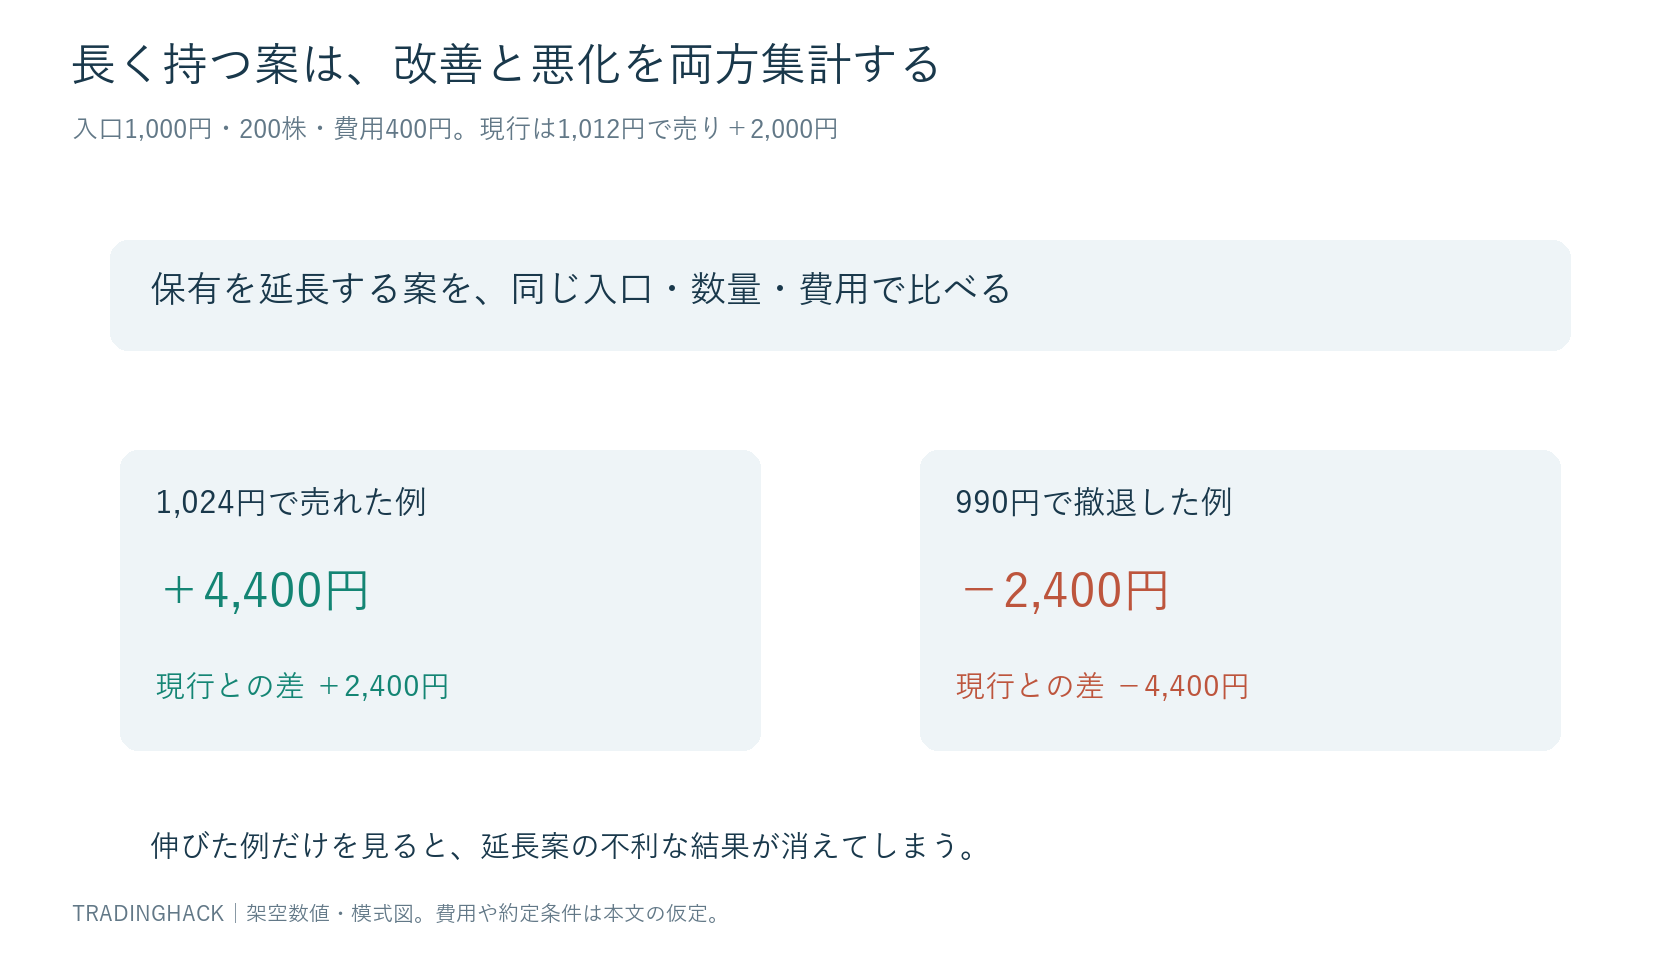
入口1,000円、数量200株、費用400円で、現行の出口が1,012円なら利益2,000円です。別案として、事前に決めた条件で1,024円まで持てた仮想例なら利益4,400円です。差は2,400円ですが、その一例で出口の変更は決まりません。
別の取引では1,012円で売る代わりに保有を続け、990円で撤退すると、費用込み2,400円の損失です。現行の2,000円利益と比べると差はマイナス4,400円。上がった例の取り逃しだけ数えると、この悪化が消えてしまいます。
比較するなら、同じ候補群、同じ入口、同じ数量、同じ費用で二つの出口を通します。価格が触れただけの指値を無条件で約定扱いにしない、必要な時刻の情報がなければ不明とするなど、仮想検証にも実行の条件を残します。
全部持つか全部売るか以外も検証する
例えば100株を1,012円で売り、残り100株を1,024円で売った場合、売買差益は1,200円+2,400円=3,600円です。費用合計400円なら利益3,200円。全てを1,024円で売る4,400円には届きませんが、現行より伸びを残す構造です。
残り100株を990円で撤退するなら、差益は1,200円−1,000円=200円、費用400円で損益はマイナス200円です。「半分利確したから必ず利益が残る」とは言えません。残りの出口と費用まで計算して評価します。
分割で注文回数や手数料が変わるなら、その条件も反映します。100株単位の銘柄を100株しか持っていないとき、同じ方法で半分にできるとは限りません。説明上の分割案を、自分の売買単位へ落とし込めるか確認します。
数量を増減した取引は別の集計にする
保有途中で買い増すと、最大含み益を単純に最高値差×最終数量で計算できません。買い増す前には最終数量を持っていないためです。初心者の記録では、まず数量一定の取引に絞ると、価格経路と出口の関係を追いやすくなります。
分割売買を含めたいなら、各約定ごとに数量と平均取得単価を更新し、実現損益と残りの評価損益を分けます。同じ200株でも保有の経緯が違えば、その瞬間のリスクは異なります。無理に一つの簡易式へまとめるより、対象外の理由を残します。
また、買いと空売りでは有利な方向が逆です。今回の例は買いに限定しています。空売りの高値を有利幅へ入れるような集計ミスを避けるため、売買方向の欄も必要です。データを増やす前に、定義がずれていないか確認します。
最初の改善は一つだけにする
早売りが気になるからと、入口、利確、損切り、数量を同時に変えると、結果が変わった理由を追えません。例えば「当初の撤退は変えず、利確の半分だけを既定の条件まで残す」など、違いを一つに限定して記録します。
一定期間の記録をまとめたら、利益額だけでなく、最大損失、連敗、監視時間、注文ミスも比べます。利益が少し増えても、生活上対応できない監視が必要なら続けられません。金額以外の制約を入れて、実行可能なルールを選びます。
件数が少ない段階で出口の優劣を断言しません。相場の方向や値動きの幅が偏っていれば、たまたま長く持つ案が有利だった可能性があります。日付と相場環境を残し、良かった一日を全期間の答えにしないことが大切です。
今日の振り返りで書く六つの項目
一取引につき、実際の買値と売値、数量と費用、保有中の最高値と最安値、その時刻、売った理由、固定時間の売却後観察を残します。最初から精密な統計を作るより、後から同じ意味で読み返せることを優先します。
「次はもっと我慢する」とだけ書くと、どこまで持ち、どこでやめるかがありません。「出口条件に達する前に損益表示を見て売ったため、次は数量を半分にして条件の順守を確認する」なら、次回の行動が具体的になります。
売った後の上昇を完全になくすことはできません。大切なのは、後悔した場面だけでルールを変えず、保有中の経路と費用後損益を同じ定義で記録することです。高値を当てる練習ではなく、自分が実行できる出口を比較する練習へ変えていきます。
金額と値幅の両方を残す
数量が日によって違うと、同じ値幅でも損益金額が変わります。出口の特徴を見るときは一株当たりの差も残し、口座への影響を見るときは実際の数量による費用後金額を使います。大きな数量で偶然伸びた一例だけが、全体の印象を決めないようにします。
また、損切りで終わった取引にも最大含み益の欄を設けます。一度も有利に進まなかったのか、利益が出た後に崩れたのかで改善の候補が違うからです。前者なら出口を遅らせても利益が増えるとは限らず、入口の条件を調べる方が先かもしれません。
記録が不明な場合は空欄をゼロで埋めません。価格が動かなかったゼロと、観測できなかった欠損は別です。後から平均を計算する際にも、定義どおり測れた件数を明示します。少ない記録でも、意味がそろった数字の方が次の行動へつながります。
価格と約定を読むための参照先
ローソク足の四本値は日本取引所グループの解説、注文の成立と優先順位は同グループの売買制度のページで確認できます。
コメント