寄り前の気配値は、開始時点で買い注文と売り注文がどこで均衡しそうかを示します。しかし注文は取り消しや変更が可能で、表示数量がそのまま約定するとは限りません。重要なのは一枚の板ではなく、気配値と不均衡がどう更新されたかです。

板寄せで初値が決まる仕組み
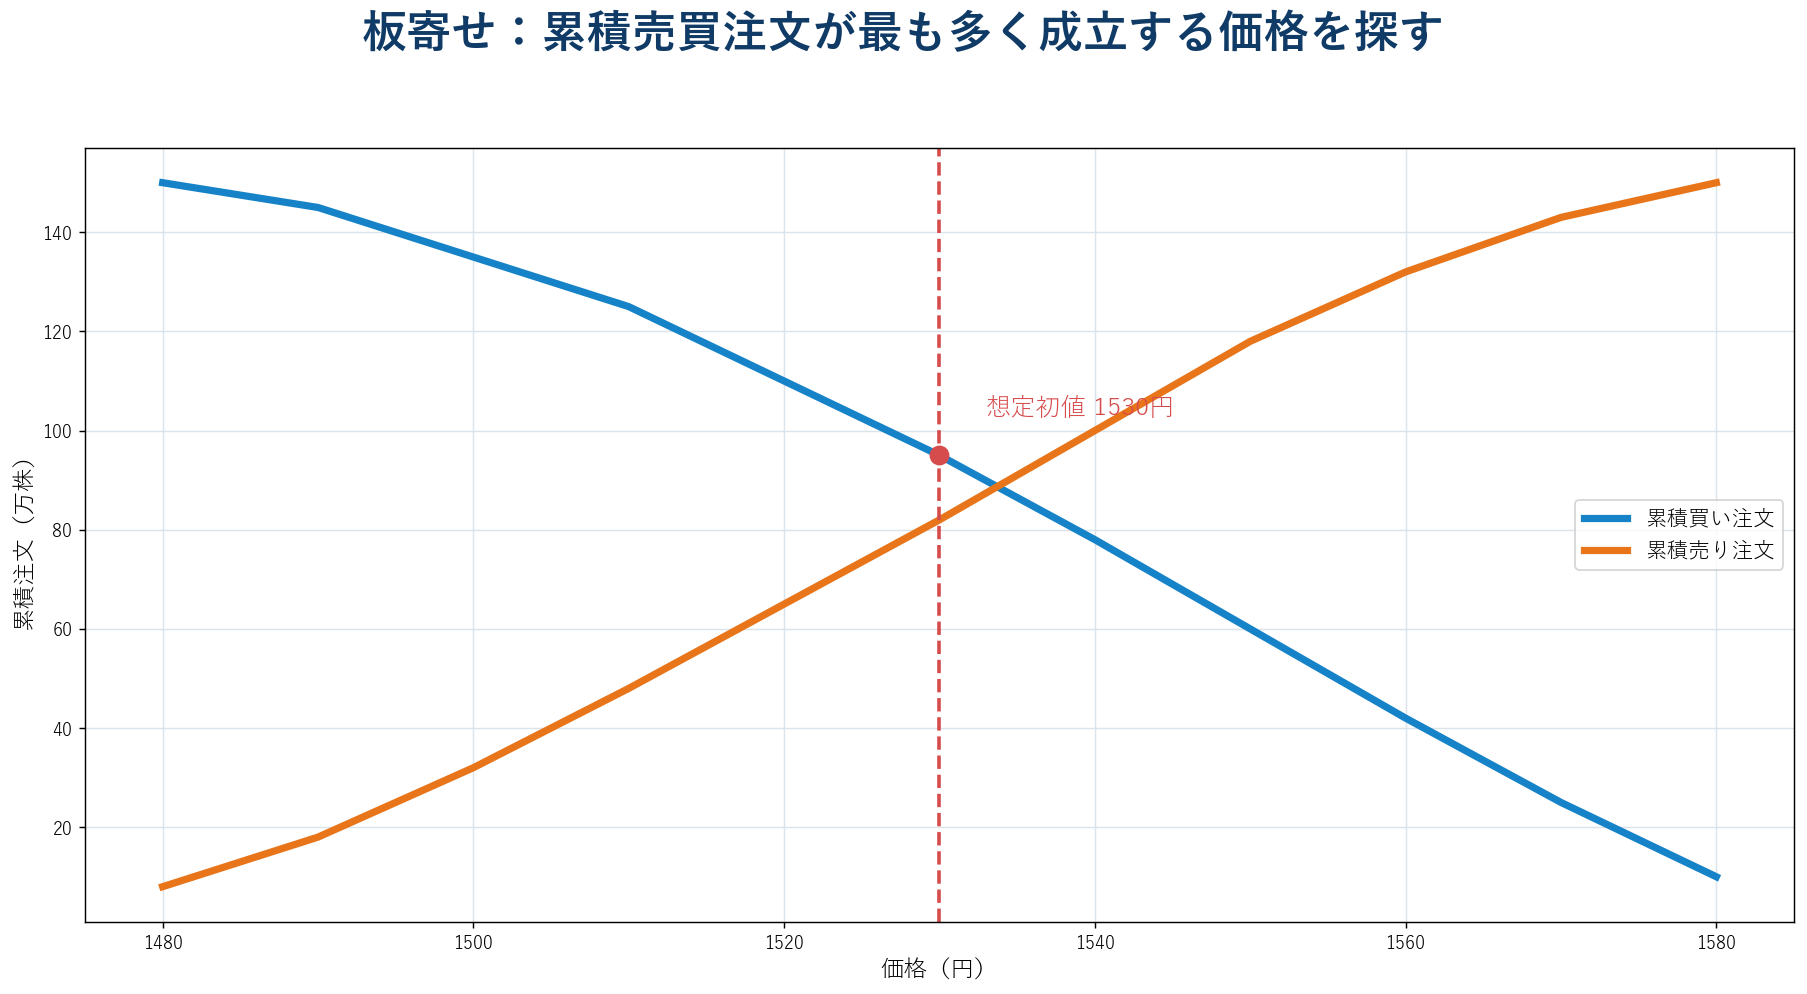
寄り付きでは、連続売買ではなく板寄せ方式で注文をまとめ、売買数量が最も多く成立する価格を探します。成行注文、より有利な価格の指値注文、同値の注文を突き合わせます。買い越しなら気配値は上へ、売り越しなら下へ動き、均衡する価格へ近づきます。
不均衡比率を計算する
簡易的には「(買い注文-売り注文)÷(買い注文+売り注文)」で不均衡比率を計算できます。買い120万株、売り80万株なら(120-80)÷200=20%の買い不均衡です。ただし全価格帯を合計すると遠い指値が混ざるため、想定初値の上下1~2%など実際に約定しそうな範囲に限定します。
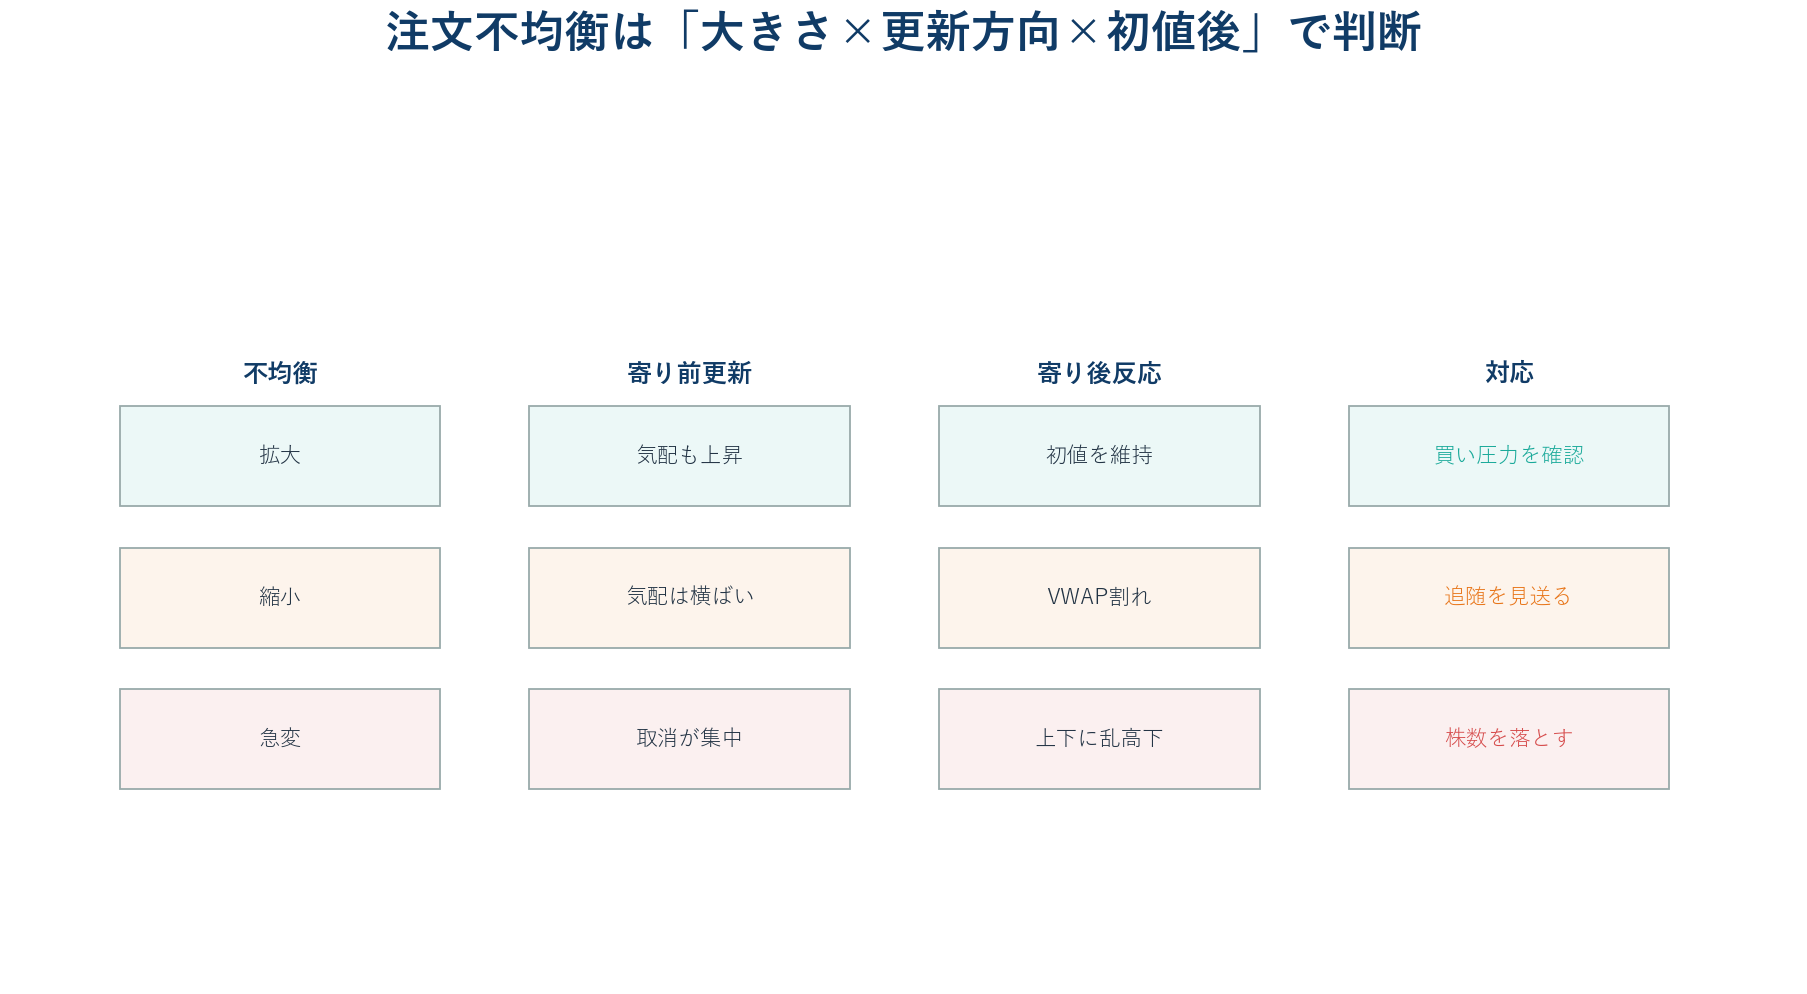
さらに、8時50分、8時55分、8時59分の推移を記録します。20%→18%→5%と縮小するなら買い圧力は弱まっています。10%→22%→35%と拡大し、気配値も上昇するなら注文の切迫度が増しています。
初値後の確認が本番
買い不均衡で高く寄っても、寄り付き直後に大量の売りが出れば初値が天井になります。最初の5分で、初値を維持するか、VWAP上に滞在するか、出来高に対して上昇幅が残るかを確認します。寄り前情報は仮説であり、実約定で更新します。
具体例と株数管理
前日終値1,500円、想定初値1,560円、20日ATR45円ならギャップは1.33ATRです。寄り後1,570円で買い、初値下1,550円を失効、滑り5円とすれば1株リスク25円です。許容損失10,000円なら400株が上限です。特別買い気配や薄い銘柄では滑りを広く見積もり、株数をさらに落とします。
避けたい読み違い
- 8時台前半の大口注文だけを信じる
- 成行と指値、気配更新の時刻を区別しない
- 前日出来高に比べて小さい不均衡を重大視する
- 寄り前の方向と逆の約定が出ても仮説を変えない
寄り前気配は未来予測ではなく、開始直前の注文状態です。比率、更新速度、前日出来高に対する規模を測り、初値後の実約定で確認することで、見せかけの注文に振り回されにくくなります。
前日出来高で規模を標準化する
買い越し20万株は、前日出来高1,000万株の銘柄では2%ですが、前日出来高50万株なら40%です。不均衡株数÷前日出来高を併記すると、銘柄間で重要度を比較できます。平均出来高ではなく、決算や材料で直近出来高が急増している場合は前日値と20日平均の両方を使います。
気配値の更新速度を記録する
8時55分から9時までを30秒ごとに記録し、気配値、不均衡比率、成行注文の増減を並べます。気配が1,530円→1,545円→1,560円と上がり、不均衡も拡大するなら買い注文が価格を追っています。気配だけ上がり不均衡が縮む場合は、少ない注文で表示価格が動いている可能性があります。
特別気配では別ルールにする
大幅な注文不均衡では通常の初値がすぐ付かず、特別気配が更新されることがあります。この間は成行注文を出しても約定価格を制御できません。初値形成後の最初の押しを待つ、指値上限を決める、通常の半分以下の株数にするなど、平常時と分けたルールが必要です。
売買日誌に残す項目
- 8時50分、55分、59分の気配値と不均衡比率
- 不均衡株数の前日出来高比
- 前日終値から想定初値までのATR倍率
- 初値、5分安値、VWAP、最初の押しの出来高
- 想定と逆方向へ動いたときの撤退価格
寄り前の情報だけで方向を当てるのではなく、仮説の優先順位を作るために使います。買い不均衡でも初値を割れば買い仮説を下げ、売り不均衡でも初値を回復すれば売り仮説を下げるという更新ルールを先に決めることが、板の数字を盲信しない最も有効な対策です。
同じ銘柄でも決算翌日、指数リバランス日、通常日では注文の意味が異なります。日誌ではイベント種別も分け、通常日の統計と混ぜないようにします。
コメント