同じくらいの給与を得ていても、40代、50代になると金融資産が数千万円ある人と、ほとんど残っていない人に分かれることがあります。収入、家族構成、健康、住宅費、相続などの条件は大きく影響しますが、それだけでは説明できない差もあります。
年収が特別高くなくても長期間投資を続けて大きな資産を築く人がいる一方、高収入でも毎月使い切る人もいます。この違いを考える手掛かりが、経済学や行動経済学でいう「時間選好」です。

時間選好とは何か
時間選好とは、将来の利益に比べて現在の利益をどれくらい重視するかという考え方です。例えば「今日1万円」と「1年後に1万1,000円」のどちらを選ぶかには、待つことへの評価、将来受け取れる確実性、現在の資金需要などが表れます。
今日の1万円を選ぶこと自体が間違いなのではありません。支払期限が迫っている、生活防衛資金がない、将来の約束を信用できない、といった状況なら現在のお金の価値は高くなります。研究上も、現在重視の選好には単純な衝動だけでなく、取引コスト、流動性制約、将来予測など複数の要因が関係すると整理されています。参考:NBER「Intertemporal Choice」
家計では、「給料が入ったから欲しいものを買う」と考えるか、「この10万円を投資したら10年後に何へ変わるか」と考えるかに表れます。小さな判断でも毎月繰り返されると、資産残高に大きな差を生みます。
投資する人は「今の100万円」を別の形で見る
消費に使う100万円は、現在の商品やサービスへ交換できます。一方、資産形成をする人は、同じ100万円を将来のキャッシュフローを生む元本としても見ます。
100万円を年7%で30年間複利運用できたと仮定すると、約761万円です。つまり現在100万円を使う機会費用は、100万円だけではなく、将来得られた可能性のある運用成果も含みます。
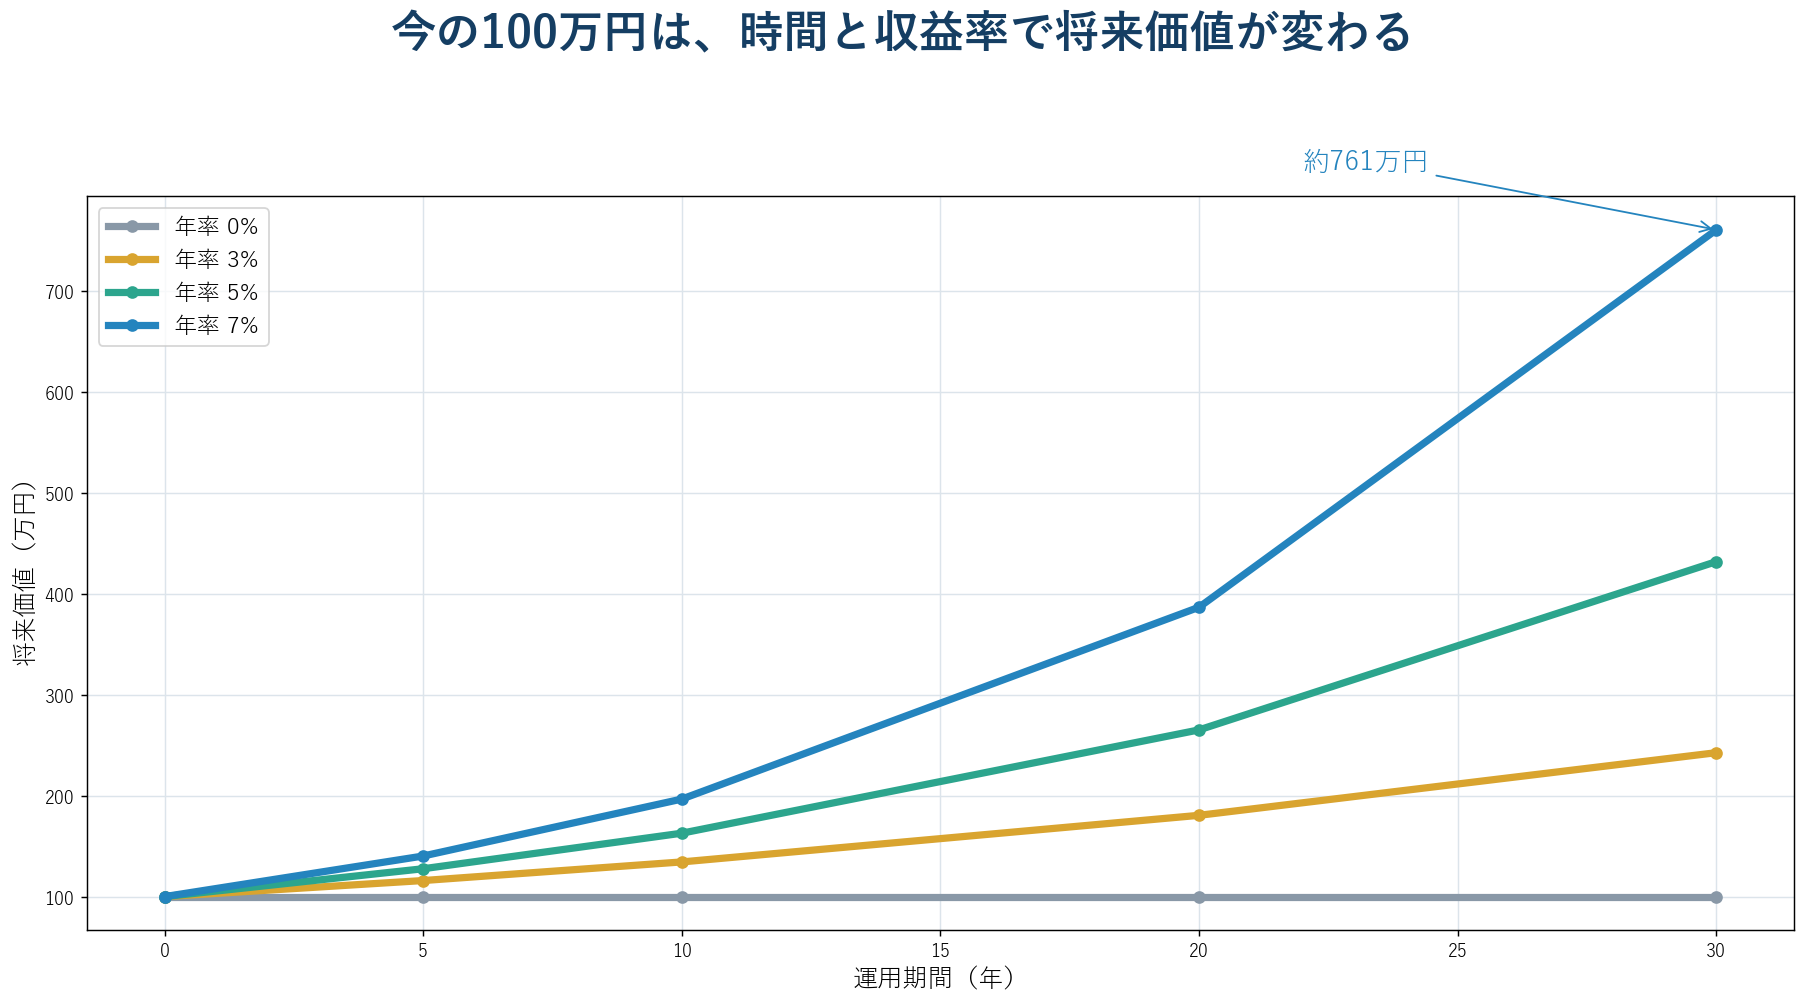
もちろん年7%は説明用の仮定で、毎年一定に増える保証はありません。価格変動、税、手数料、インフレを考慮する必要があります。それでも「使わなかった100万円がそのまま残る」のではなく、運用収益を再投資できる時間を得る、という視点は重要です。
毎月10万円の違いが30年後に約1億2,200万円になる
毎月10万円を30年間、年率7%を月利換算して月末に積み立てた場合、計算上の将来価値は約1億2,200万円です。拠出元本は10万円×12カ月×30年=3,600万円で、残り約8,600万円が運用収益に相当します。
最初の1カ月では、投資する人と使う人の金融資産差は10万円です。ところが積立を続けると、過去の元本だけでなく過去の運用収益にも収益が乗ります。差が直線ではなく後半ほど速く広がるのが複利です。
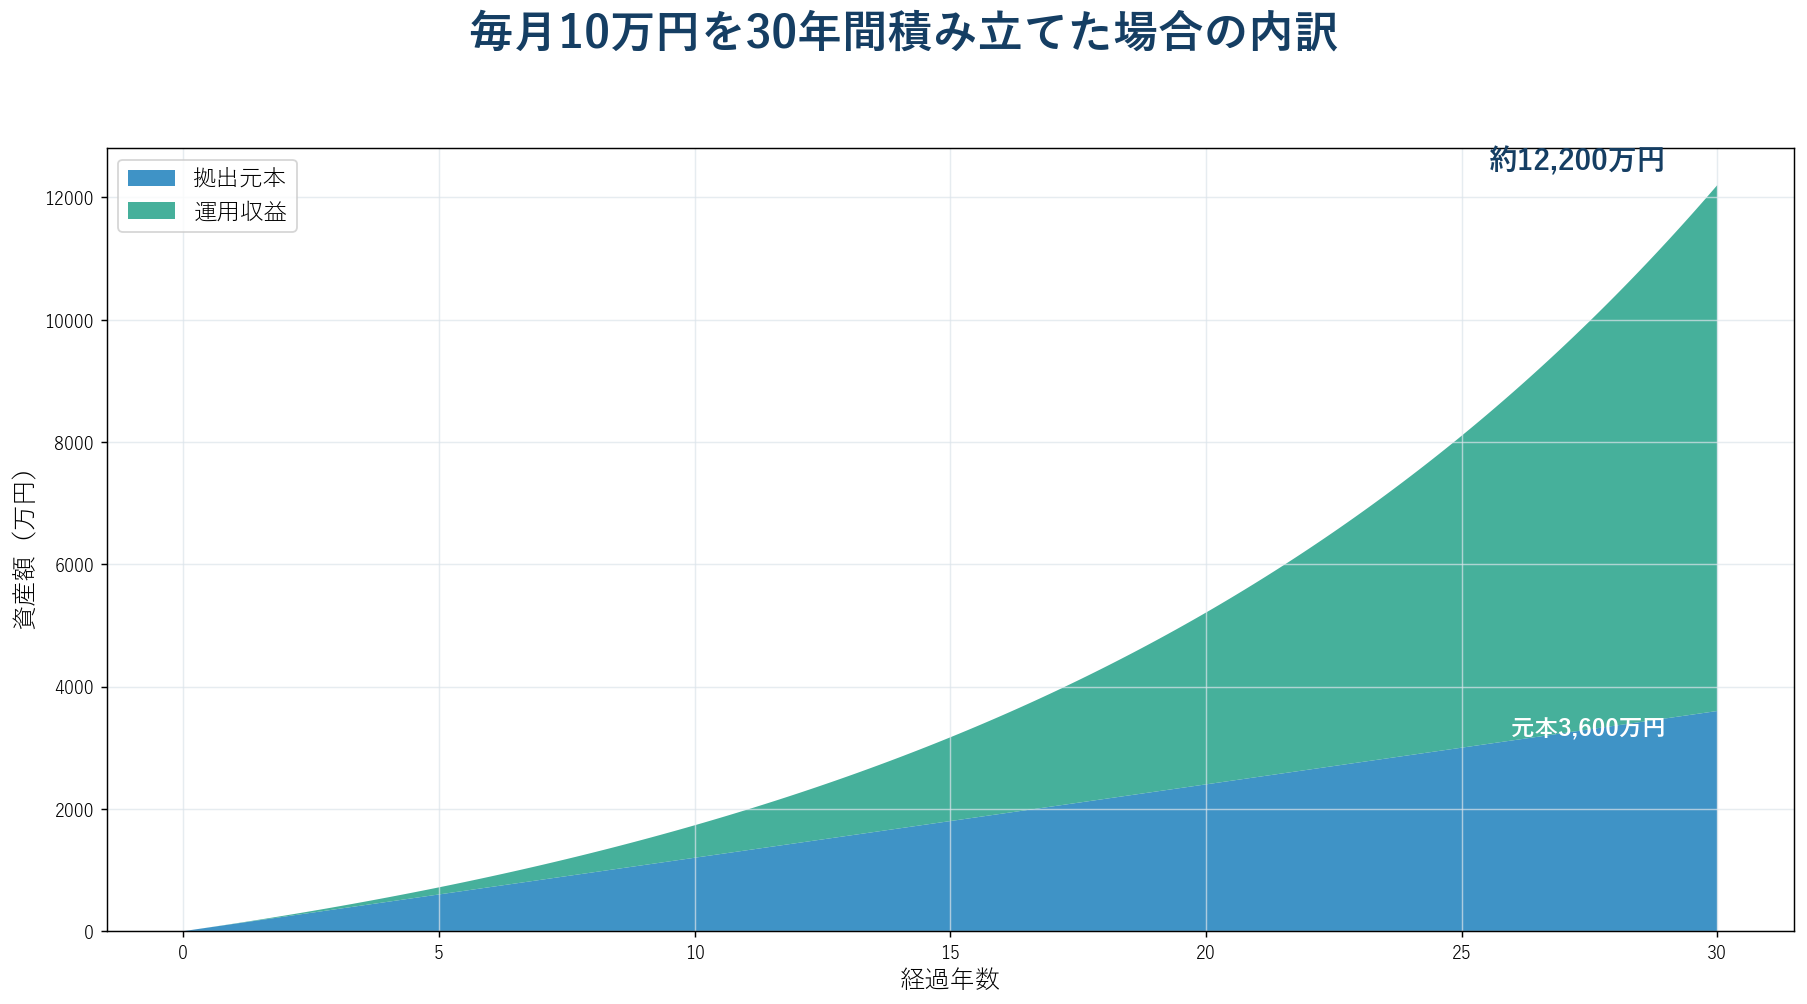
この例は期待収益率を一定とした単純計算で、実際の市場には下落年もあります。金融庁も資産形成の基本として、長期・積立・分散と複利効果を説明しています。参考:金融庁「資産形成の基本」
投資できる人は必ずしも我慢しているわけではない
資産形成を続ける人が、常に消費を我慢しているとは限りません。家計の仕組みができると、「使わない」ではなく「資産へ交換する」という認識になります。100万円が110万円へ、1,000万円が1,100万円へ変化する経験そのものが、継続の報酬になることもあります。
ただし、資産残高だけを唯一の評価軸にすると、健康、経験、教育、家族との時間を過度に先送りする危険があります。若い時期にしか得にくい経験には時間価値があります。資産形成の目的は消費の否定ではなく、価値の低い衝動消費を減らし、現在と将来の双方へ意図的に配分することです。
資産は将来の選択肢へ変わる
資産形成の価値は口座の数字だけではありません。生活費数年分の現金や分散された金融資産があれば、転職、休職、学び直し、引っ越しなどの選択肢が増えます。資産は「働かなくてよい権利」というより、条件の悪い選択を急いで受け入れなくてよい余裕になります。
金融資産1億円から年3%を取り崩せば、単純計算は年300万円です。2億円なら600万円です。ただし毎年同額を永続的に取り出せる保証ではなく、運用成績、税、インフレ、取り崩し順序で持続性は変わります。重要なのは、労働所得だけに依存しない選択肢が生まれることです。
「たくさん使える人」と「経済的に強い人」は同じではない
高級車、時計、旅行、外食など目に見える消費は、経済力の分かりやすい記号になります。人間関係でも「自分のためにお金を使ってくれること」が愛情や誠意として評価される場合があります。それ自体は価値観の問題です。
しかし、支出額だけから純資産や家計の耐久力は分かりません。高額消費が十分な資産から支払われているのか、借入や将来所得の先取りなのかで意味は変わります。
- 純金融資産と負債額
- 手取り収入に対する貯蓄・投資率
- 固定費と生活防衛資金
- 収入源の分散と失職時の耐久期間
- 資産から生まれるキャッシュフロー
年収2,000万円でほぼ全額を使う家計より、年収1,000万円で年400万円を投資する家計のほうが、長期間では金融資産を築きやすい可能性があります。評価すべきは一回の豪華な支出ではなく、毎年いくらを残し、どの資産へ変えているかです。
時間選好が高い人はIQが低いのか
「将来より現在を優先する人は頭が悪い」と結論づけるのは適切ではありません。時間選好には自己制御や金融知識だけでなく、所得の安定性、ストレス、家庭環境、健康、将来への信頼、金融サービスへのアクセスが影響します。
今日の食費や家賃に困っている状況で、30年後のための投資を優先できないのは合理的です。金融的な希少性と認知機能の関係を調べた研究でも、悪影響を示す結果がある一方、教育などの条件を調整すると効果が小さくなるなど、単純な因果ではないことが示されています。参考:Financial scarcity and cognitive performance: A meta-analysis
資産形成という限定された場面では、現在を過度に優先する習慣、衝動を止める仕組みの不足、複利への理解不足が重なると不利になります。人格や能力を評価するのではなく、環境と仕組みを改善できる問題として扱うほうが実用的です。
資産がないから短期思考になるのか、短期思考だから資産が増えないのか
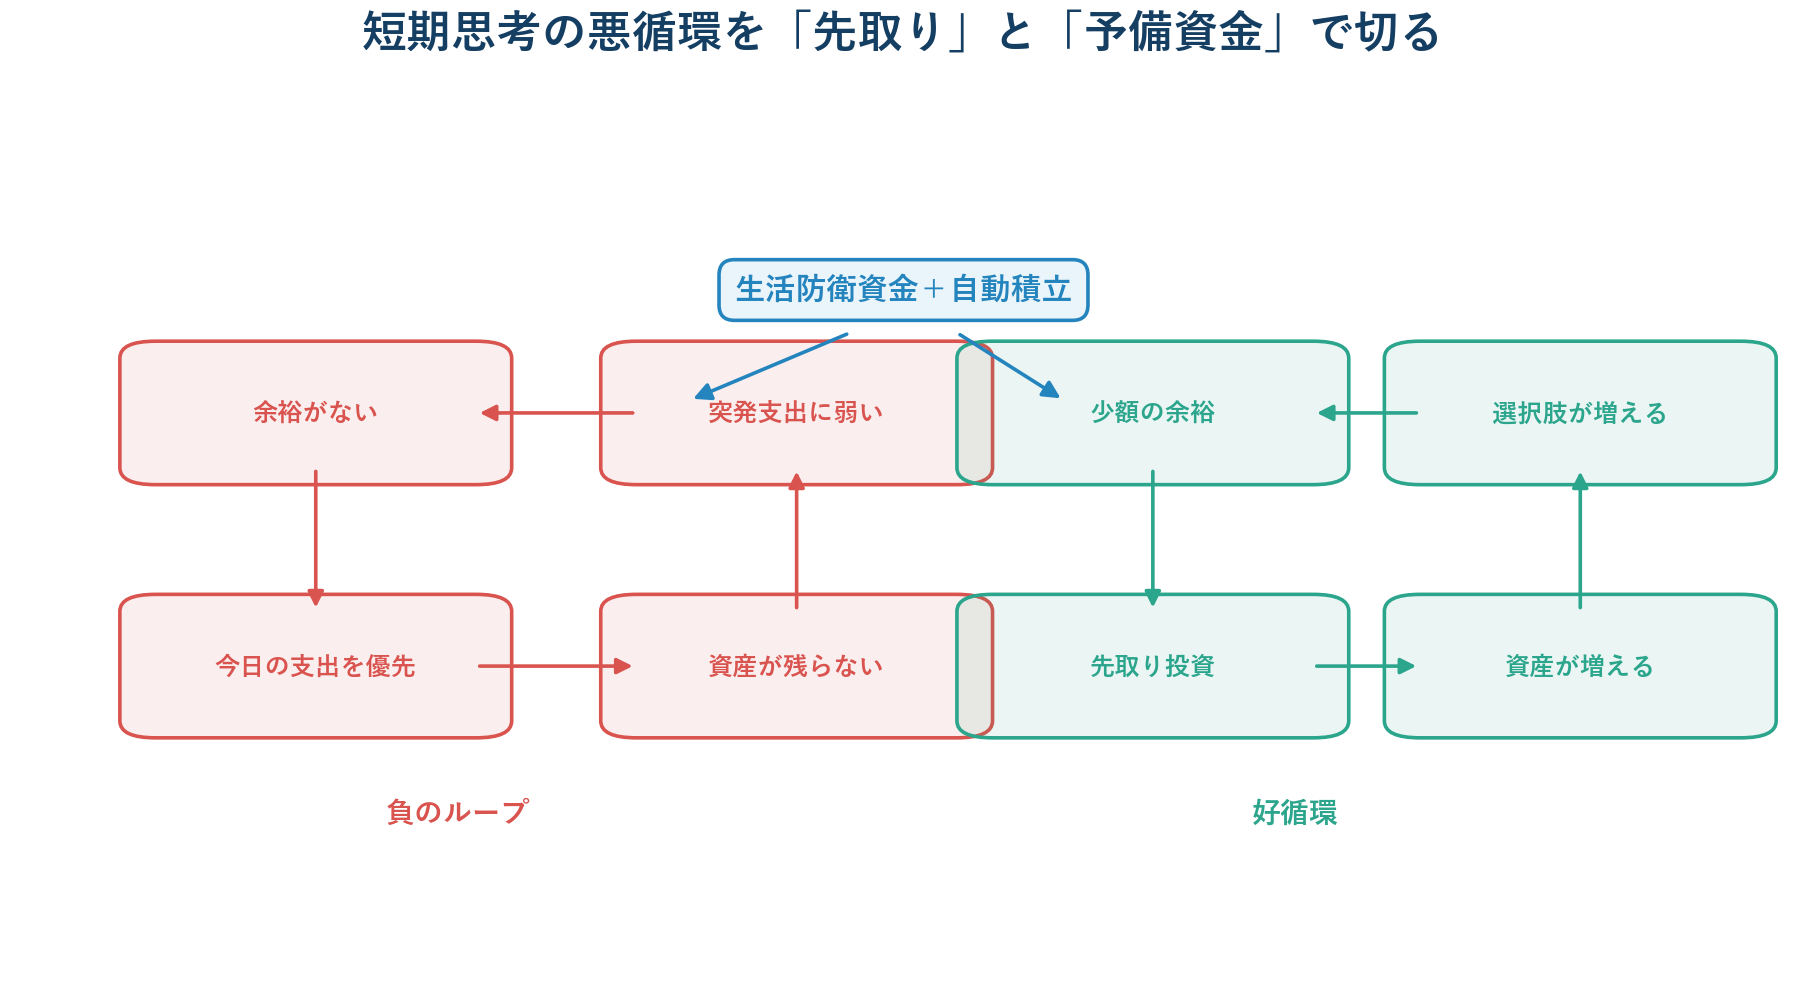
両方向が起こり得ます。資金に余裕がなければ、将来より今日の支払いを優先せざるを得ません。投資できず、資産が増えず、次の突発支出にも余裕がなくなると、さらに短期の問題へ集中します。
反対に、小さくても生活防衛資金ができると、急な支出を借入で賄う必要が減ります。定額積立が続けば残高が増え、将来を計画する余裕が生まれます。重要なのは、意志の強さだけに頼らず、悪循環を小さな自動化で切ることです。
資産形成で重要なのは「順番」
「収入→消費→余ったら投資」では、支出が収入に合わせて膨らみやすく、お金が残りません。そこで給料日に自動で積立口座へ移し、「収入→投資→残った範囲で消費」という順番を作ります。
いきなり毎月10万円が難しければ、手取りの5%から始めます。手取り30万円なら1万5,000円です。昇給や固定費削減があったとき、増加分の半分を積立へ回すと生活水準を急に下げずに投資率を上げられます。
実行しやすい4段階
- 過去3カ月の固定費と変動費を分ける
- 生活防衛資金の目標額を決める
- 給料日の翌日に定額積立を自動設定する
- 半年ごとに積立率を1~2ポイント見直す
旅行、健康、教育など価値の高い支出は予算として残します。目的は支出をゼロにすることではなく、無意識の消費と意図的な消費を分けることです。
まとめ
資産形成できる人と、資産が残りにくい人の差は年収だけではありません。現在と将来のお金をどう評価し、収入の何%を継続的に資産へ変えるかが長期的な差になります。
消費する人には100万円が「今使える100万円」と見え、投資する人には「将来の選択肢を生む元本」としても見えます。この認識差は1年では小さくても、10年、20年、30年と続けば複利によって拡大します。
一方、時間選好はIQや人格だけで決まるものではありません。所得制約やストレスが強いほど、現在を優先する合理的な理由があります。だからこそ、先取り積立、生活防衛資金、固定費管理という仕組みで将来への配分を自動化することが有効です。
投資によって得られる大きな価値は、見栄のための消費ではなく、仕事、住む場所、時間の使い方を自分で選びやすくなることです。現在の生活を壊さない範囲で消費の一部を資産へ変えることは、将来の自由を少しずつ購入する行為だと考えられます。
コメント