板に十分な注文が見えていても、大口の成行注文を出すと平均約定価格は最良気配より悪くなる。これは注文が一つの価格帯だけで吸収されず、複数の板を食うためだ。手数料が無料でも、スリッページは取引コストとして残る。

最良気配は最初の一部にしか使えない
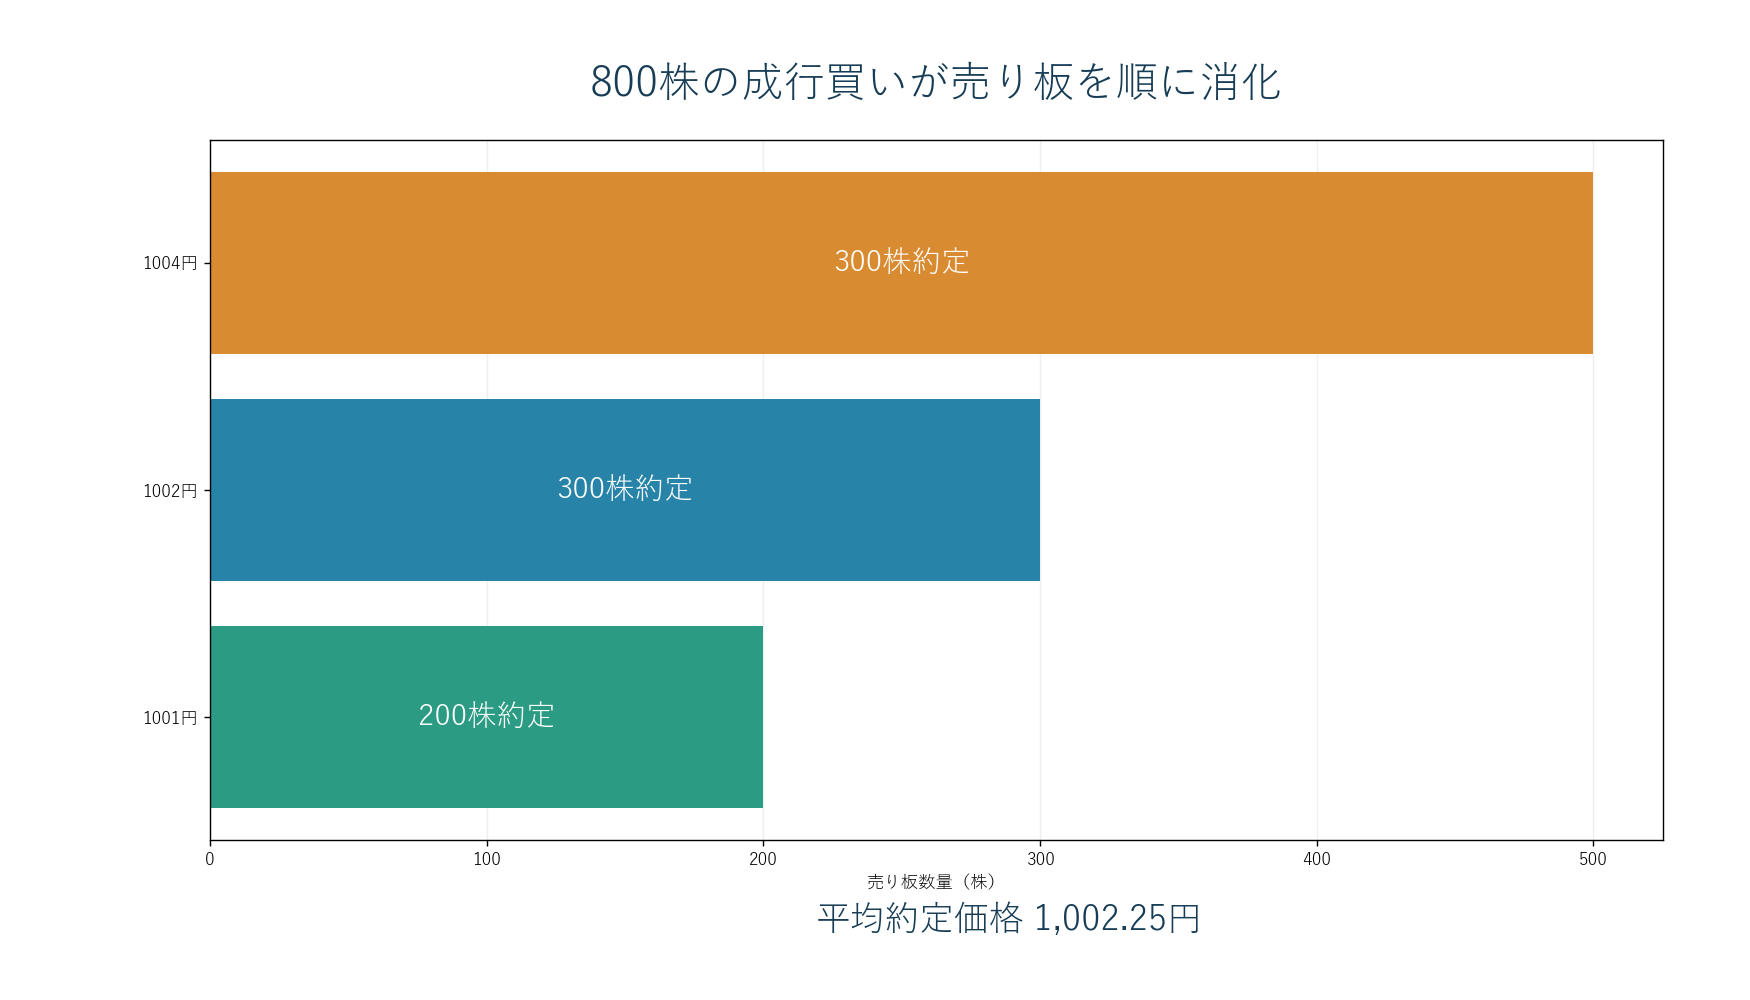
売り板が1,001円に200株、1,002円に300株、1,004円に500株あるとする。800株の成行買いは200株、300株、残り300株と約定し、平均価格は1,002.25円。最良売り気配1,001円との差1.25円、合計1,000円が板をまたいだコストになる。
往復コストは期待値を削る
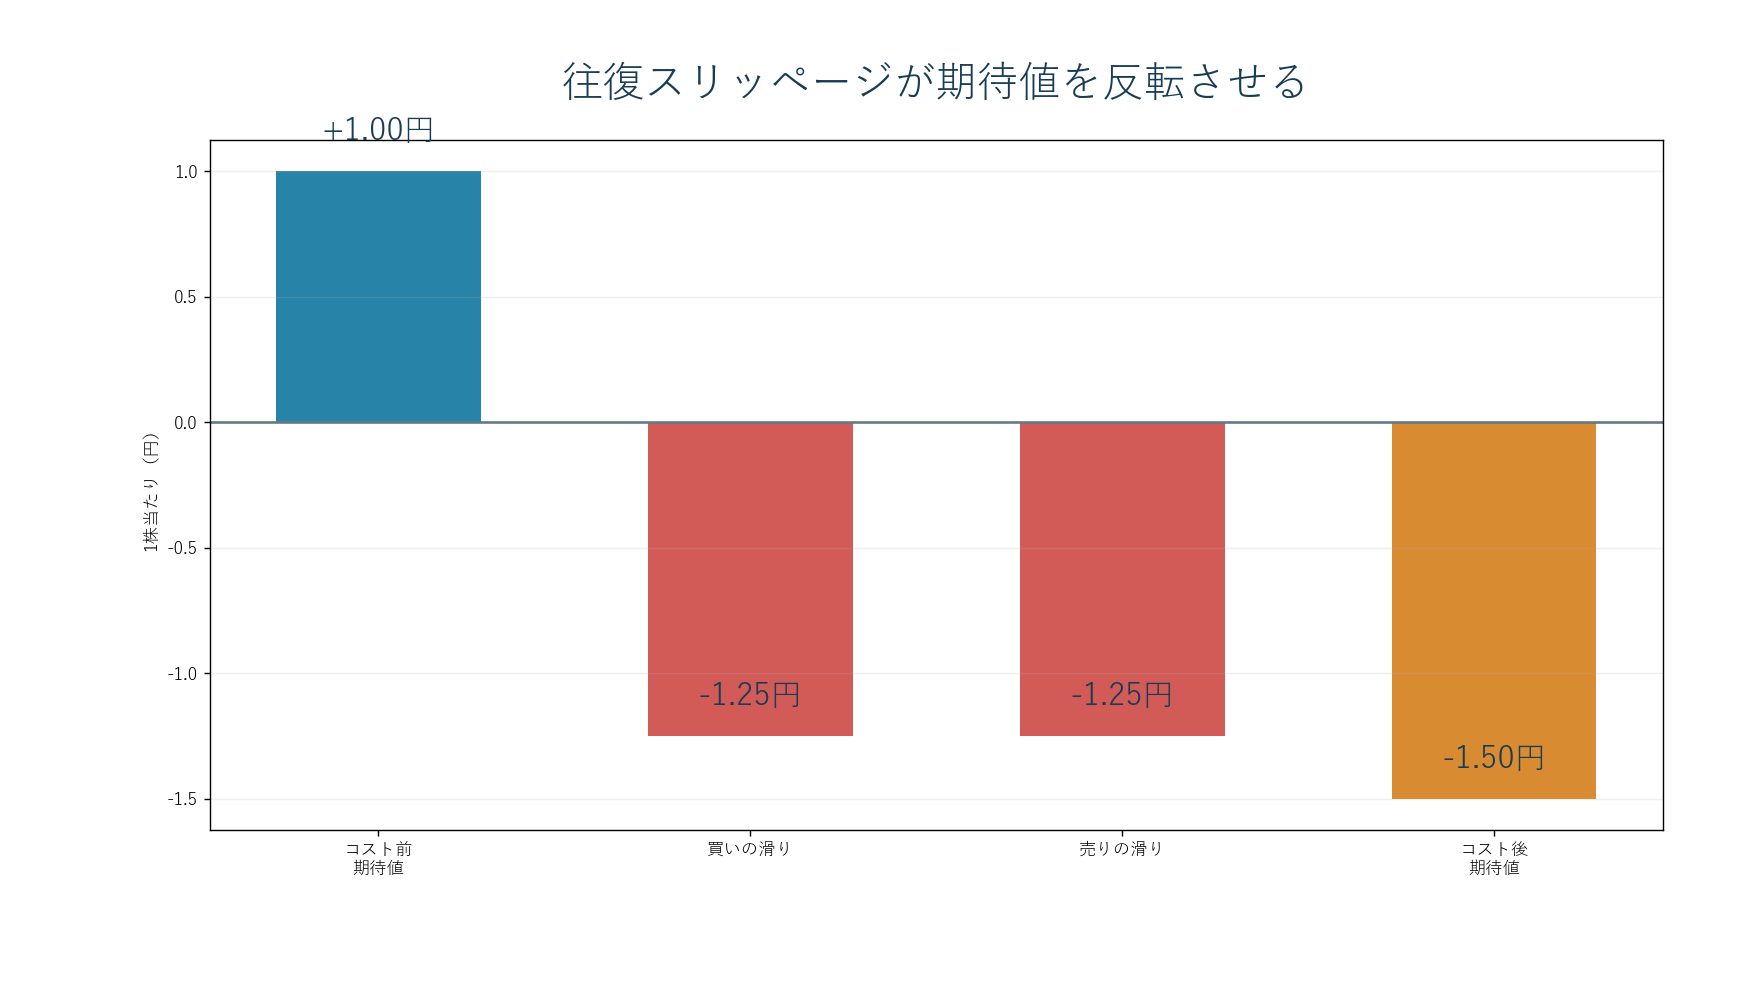
売買戦略の平均利益が1株8円、平均損失が1株6円、勝率50%なら、コスト前期待値は1円。買いと売りで各1.25円滑れば往復2.5円となり、期待値はマイナス1.5円へ変わる。薄い銘柄ではシグナルより執行が成績を決める。
市場インパクトを記録する
実務では、到着価格(注文を決めた時点の中値)と平均約定価格の差をベーシスポイントで記録する。買いなら(平均約定価格-到着価格)÷到着価格×10,000。銘柄、時間帯、注文金額、売買代金比率ごとに集計すると、自分の注文が価格を動かす境界が見える。
分割発注が常に有利とは限らない
分割すると板への衝撃を弱められる一方、待っている間に相場が逃げる。急な材料で情報の鮮度が短い取引では、機会損失がスリッページを上回る場合もある。指値は価格を制御できるが、未約定リスクを負う。
発注前には、注文数量を最良気配の数量ではなく上位数本の累積数量と比べる。平均売買代金の1%未満でも、寄り付き直後や昼休み前後は板が薄いことがある。約定履歴を残し、注文方式ごとの実コストで改善するのが最も確実だ。
表示板をそのまま信じない
板の注文は約定前に取り消せる。大きな数量が見えても、自分の注文が近づくと消える場合がある。一方、全数量を表示せず小分けに出す注文もあり、見えている板が実際の流動性のすべてではない。静止画ではなく、約定履歴と板の補充速度を合わせて観察する。
特に材料発表直後は気配が高速で変わる。画面を見てから注文が取引所へ届くまでにも遅延があり、到着時には板が変わっている。最良気配の差だけを「コスト」とみなすと不足する。
参加率で注文サイズを管理する
1分間の出来高が平均1万株の銘柄に5,000株を一度に出せば、その時間帯の50%を占める。自分の注文が主要な買い手になり、価格を押し上げやすい。参加率を10%に抑えるなら、同じ出来高では1分1,000株程度が目安になる。
ただし出来高は一定ではない。寄り付きと引けに集中し、昼は細ることが多い。日中平均ではなく時間帯別の出来高を使う。出来高連動の分割注文でも、急変時には追随して不利な価格を買う可能性がある。
バックテストへ入れる最低条件
最低でも売買スプレッド半分、手数料、想定スリッページを差し引く。小型株なら注文金額が出来高に占める比率によってコストを増やす。寄り付き成行を終値で約定したことにするなど、現実に不可能な前提を排除する。
運用開始後は、銘柄ごとの平均ではなく悪い側の90%点も記録する。通常1円でも10回に1回5円滑るなら、その尾の損失が損切り時に集中する可能性がある。
コメント