株価が下がると、安くなった株を買う投資家ばかりではない。運用ルールに従って下がった後にさらに株を減らす資金もある。代表例がボラティリティ・ターゲティング(ボラターゲット)だ。目標とする値動きの大きさを決め、相場の変動率が上がれば投資比率を下げる。
「大口が機械的に売るから必ず続落する」という話ではない。仕組みと計算を知れば、急落翌日の反発が続かない場合や、荒れた相場が落ち着いた後に買いが戻る場合を、観測可能な条件で考えられる。

ボラターゲットは何を一定に保つのか
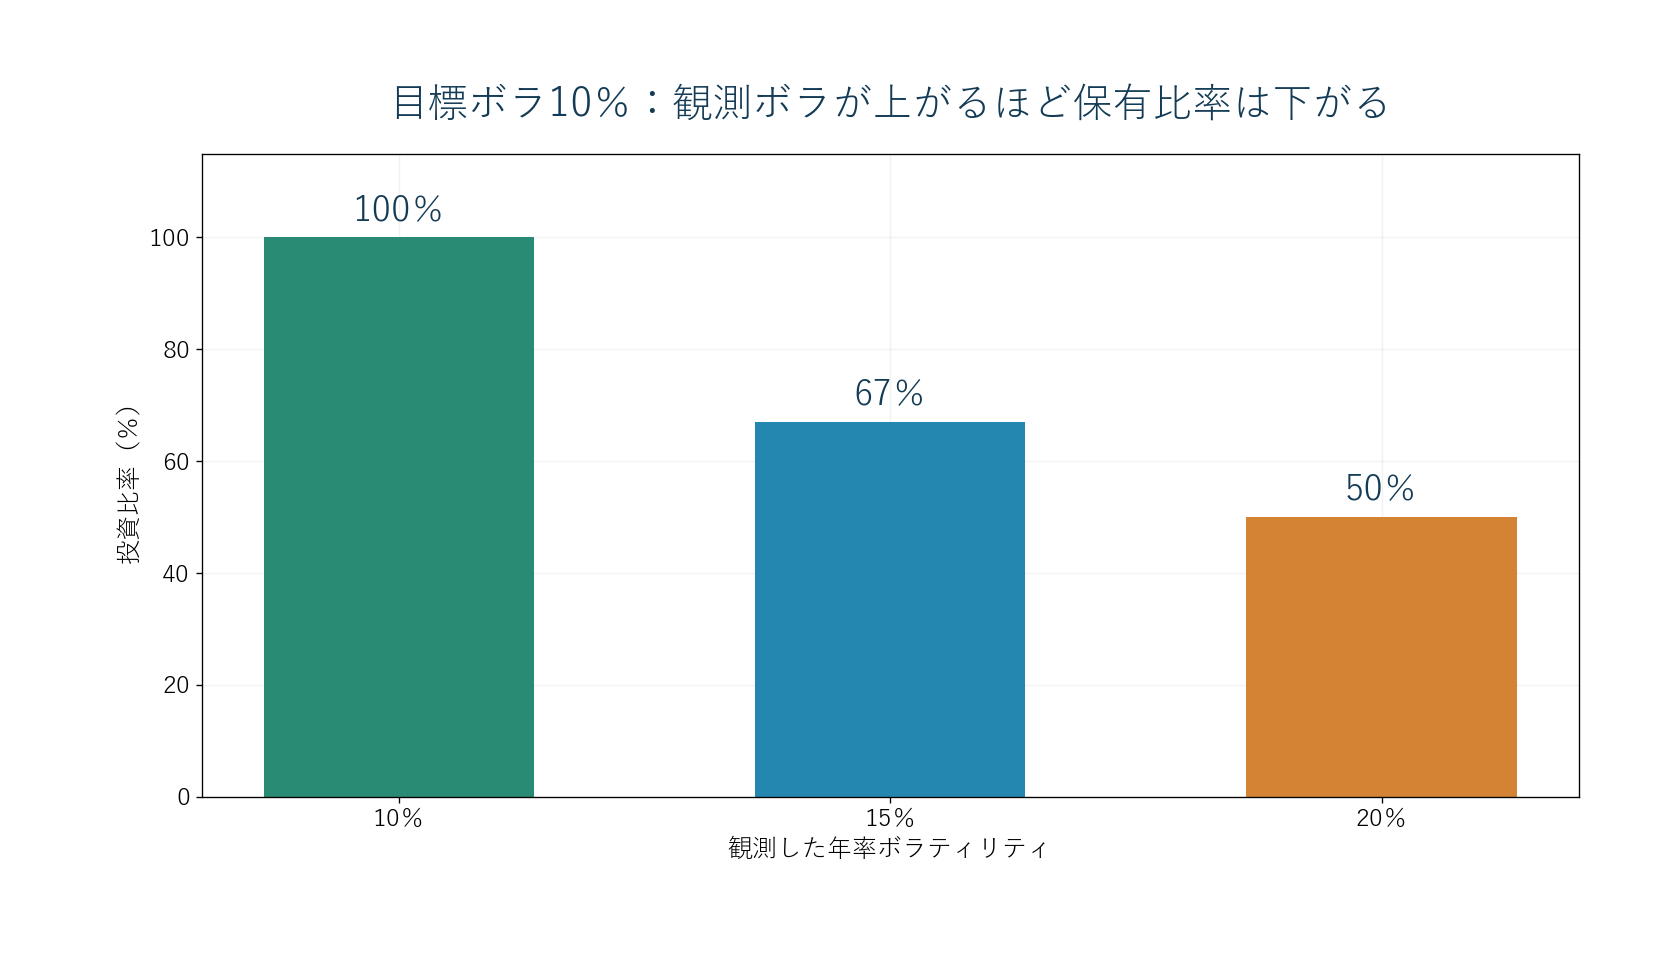
最も単純な一資産モデルでは、投資比率は目標年率ボラティリティ÷観測した年率ボラティリティで決める。目標が10%、過去の実現ボラが10%なら投資比率は100%。実現ボラが20%へ上がれば50%。ただし実際の運用は最大保有比率、最低保有比率、先物の利用、推定期間、売買頻度、複数資産間の相関などを加える。
ボラとは価格変化の標準偏差であり、損失の上限ではない。急落や窓開けの大きさを完全には示さない。また、将来のボラを知って調整するのではなく、一般には過去データで推定するため反応は遅れる。
100億円の運用で起きる建玉変化
100億円の運用資金で株式エクスポージャーを100%持ち、観測ボラが10%から20%へ上がったとする。単純モデルの目標保有額は100億円から50億円へ縮む。売却または先物売りで名目50億円のリスク削減が必要になる。
実際には価格下落により保有額自体が減り、現金比率や他の資産の値動きも変わる。したがってこの50億円をそのまま市場の売り注文額と断定できない。ルールの再計算時刻とリバランス速度によっても発注は分散する。
重要なのは、企業の決算が変わらなくても、実現ボラ上昇という別の理由で売りが発生し得ることだ。複数の運用者が似た推定窓を使えば、変動率が高い日が計算窓に入る時期に削減が重なる可能性がある。
急落の初日より数日後が重要な理由
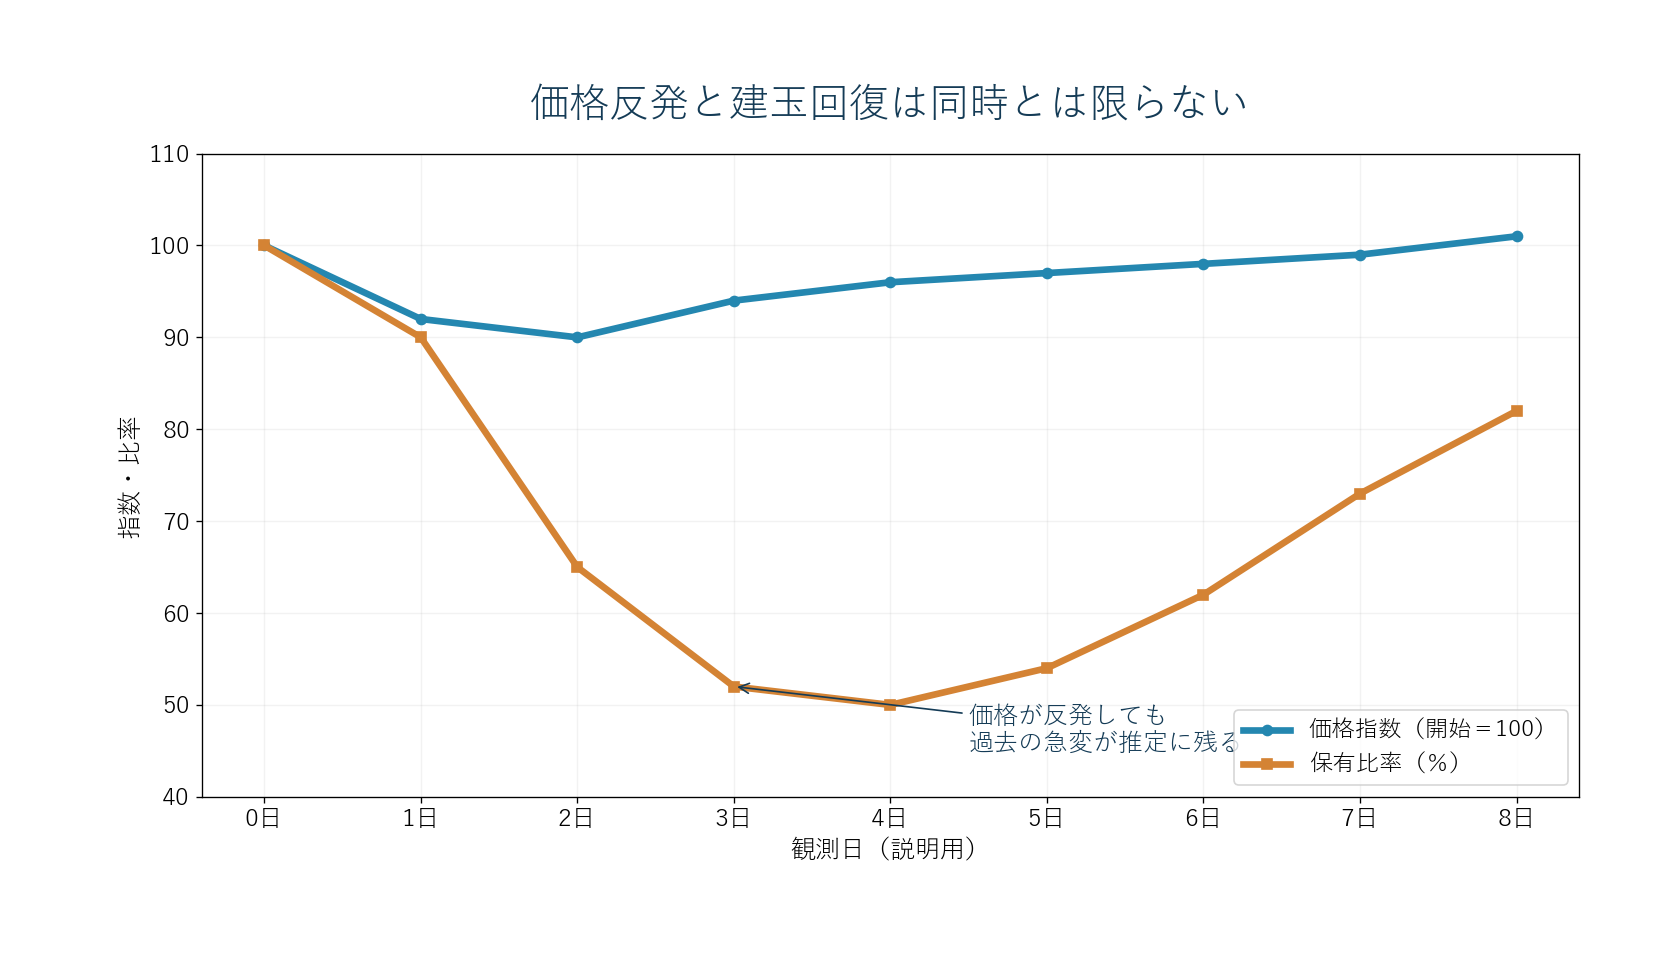
20営業日の標準偏差を使う運用では、大きな下落がデータに入った後も20日程度は推定に残る。翌日に株価が反発しても、一日だけではボラ推定が十分下がらない。価格上昇と機械的なリスク削減が同時に存在し得る。
一方、大きな変動日が計算窓から抜け、荒い日が続かなければ推定ボラは低下する。そのときは目標比率が再び上がり、株式を買い戻す余地が生まれる。ただし他の資金の売買や経済ニュースの方が大きければ、ボラターゲットの推計だけで価格の方向は決まらない。
リスクパリティと同じではない
ボラターゲットは運用全体の変動率を一定程度へ合わせる考え方。リスクパリティは株式、債券などのリスク寄与を配分する考え方で、相関と各資産の変動率を重視する。両者は組み合わされ得るが同義ではない。債券も株式も同時に下がれば、相関の変化によってポートフォリオ全体の危険度は想定以上に上がる。
個人トレーダーが観測する順序
- 指数の1日変化だけでなく、20日・60日の実現ボラを定点観測する。
- 株式、債券、為替が同方向へ荒れているか確認する。
- 先物建玉や市場の厚さを見て、売りが薄い時間帯に集中していないか確認する。
- 推定値が高止まりする期間は、反発初日の追いかけを小さくする。
ボラターゲットの正確な残高や売買量は外部から見えない。観測可能な変動率から「機械的売りが出やすい条件」を推測するにとどめ、確定した需給として扱わない。
売買ルールへ落とす場合
指数が前日比3%下げ、20日ボラが年率12%から18%へ上がったとする。そこで即逆張りするのではなく、翌日以降に実現ボラが低下へ向かうか、指数が前日高値を回復できるか、売買代金が一方向に偏っていないかを見る。逆に下落が続きボラがさらに上がるなら、目標リスク型の削減が続く可能性を残す。
研究例としてCFA Instituteの解説は、低ボラ時にエクスポージャーを増やし、高ボラ時に縮小する仕組みを紹介している。実際の市場規模を断定せず、観測した相場環境と自分の建玉量の調整に活用したい。
数字にすると「何を売ったか」はさらに複雑
100億円を全額株式に投じている例で、指数が10%下がれば時価は90億円になる。その時点で観測ボラが20%になり、目標投資比率が50%なら、基準となる純資産も90億円と仮定した目標保有額は45億円。現在の株式90億円との差は45億円だ。最初の「100億円から50億円へ」という概算と異なるのは、途中の価格変化を入れたからである。運用全体に債券や現金がある場合は純資産と株式時価が別々に動き、さらに計算が変わる。
また、投資比率を先物で調整すれば株券を直ちに大量売却する必要はない。先物価格への影響、裁定を通じた現物への波及は別の問題となる。外部から「ボラが倍になったから株式売りが必ず50億円」と言い切れないのはこのためだ。実際の需給を論じるときは、運用資産額・現在のエクスポージャー・再計算頻度・上限値を仮定として明記したい。
コメント