先物チャートで、前日から大きく窓を開けたように見える。しかし実際には、その水準で一日も取引されていないことがある。期近の限月から期先へ表示を切り替えた日、つまり連続足のロール日だ。見かけの窓をブレイクアウトや損失として扱うと、売買ルールもバックテストも歪む。

そもそも異なる限月は別の契約
先物は満期を持つ。10月限を売買していた人が保有を続けるなら、満期前に10月限を閉じて11月限を建てることがある。両者の価格は通常一致しない。金利、保管費、配当、需給などが満期の違いに反映されるためだ。
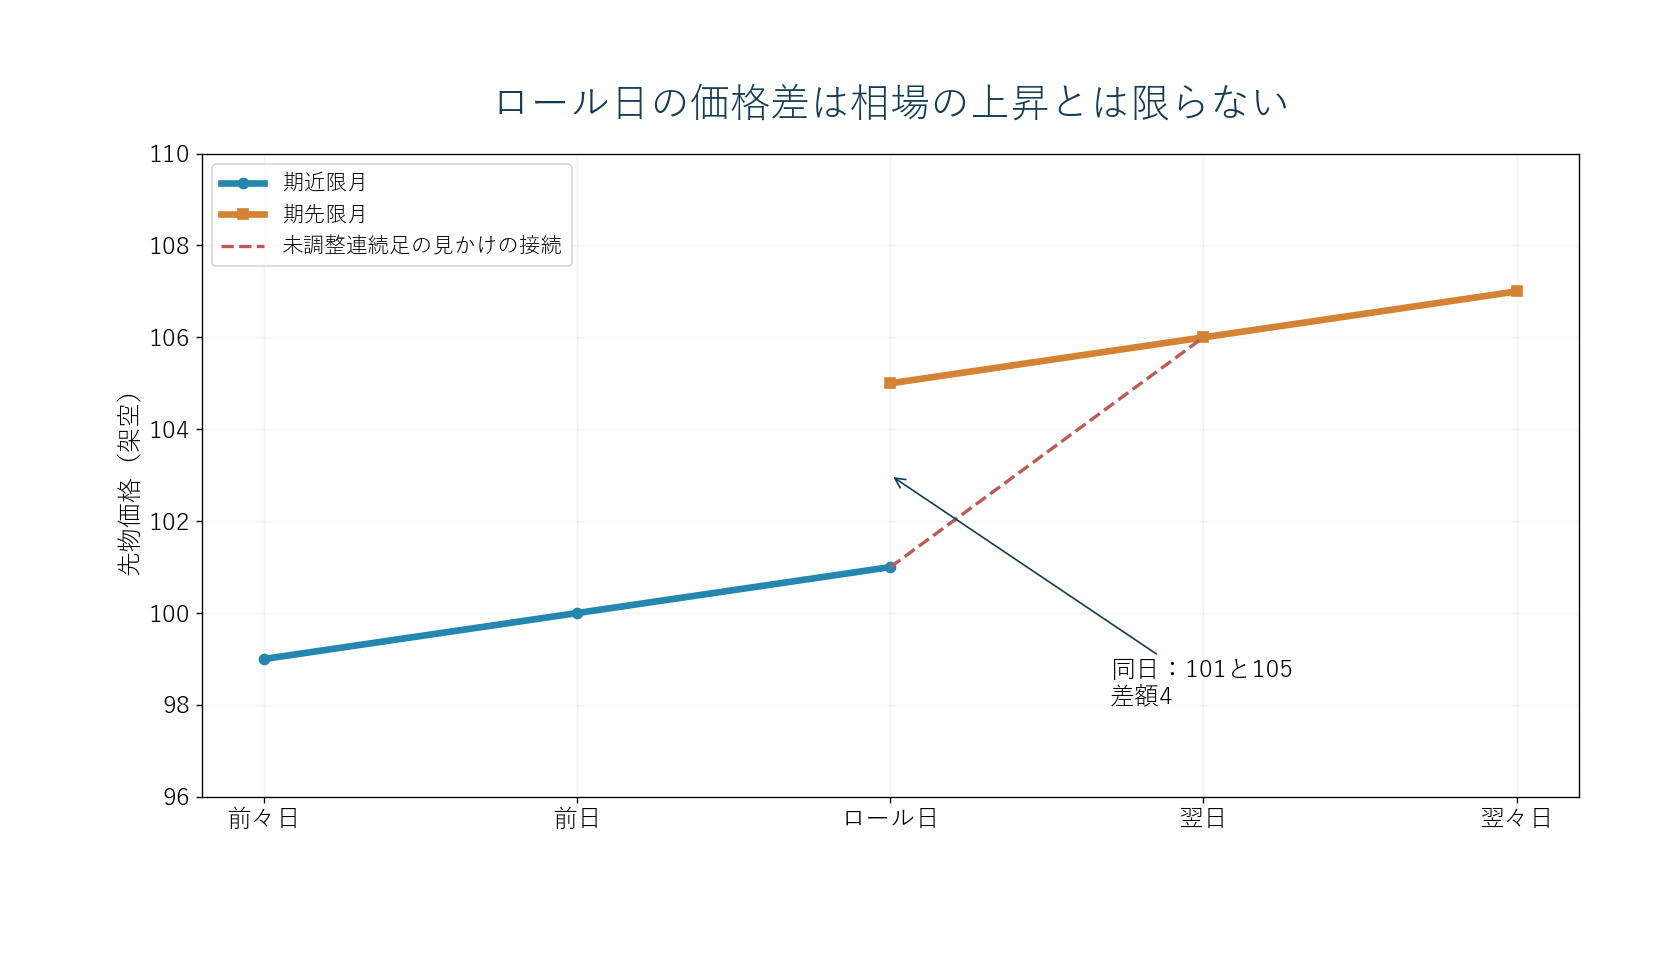
例としてロール日の10月限終値が100、11月限終値が104とする。翌日からチャートを11月限へ切り替え、前日の100と翌日の104を直結すると、4%の急騰に見える。しかし同時刻の二契約の差が4だっただけなら、限月変更で生じた表示上の段差を値上がりと誤認している。
未調整連続足とバックアジャスト
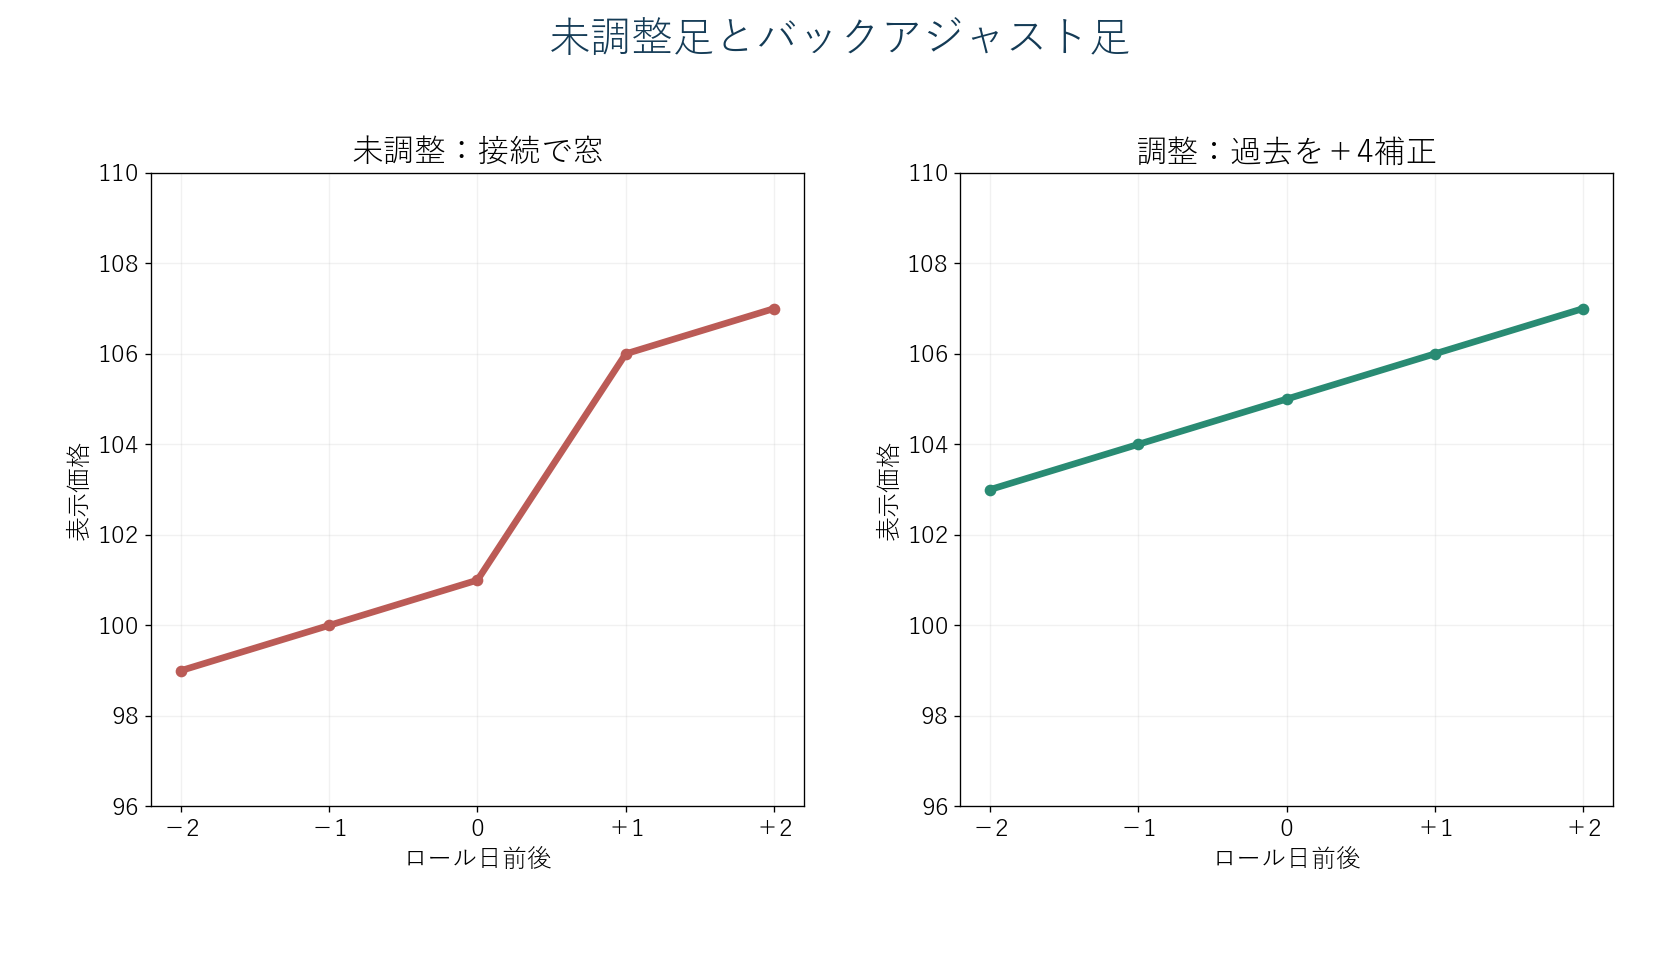
最も単純な連続足は、ロール日にデータ系列をそのまま継ぎ足す。絶対価格はその時々の売買できる限月に近いが、ロール地点に人工的な段差が残る。
バックアジャストは、過去側の価格を限月間の差額や比率で補正し、ロール地点を滑らかにつなぐ方法だ。差額方式で期先が4高いなら、過去側に4を足してつなぐ例がある。比率方式なら過去側に104/100を掛ける。業者やデータベンダーにより符号、基準限月、更新方法は異なる。
調整後データはトレンドやリターンを研究しやすい一方、10年前の「価格」は当時の実際の約定価格とは違い得る。長期に差額補正を重ねると過去価格がゼロ以下になる場合さえある。バックアジャスト足の価格をそのまま発注価格や証拠金計算へ入れてはいけない。
ロールのタイミングにも複数の定義
満期の何日前かで固定する方法、出来高や建玉が次の限月へ移った日で切り替える方法、一定日数に分ける方法がある。固定日方式は再現しやすいが薄い限月を長く抱える可能性がある。出来高方式は流動性に合わせやすいが、切替日が後からしか確定しないデータ処理だと未来情報が混入する。
取引所のCMEのロール進捗ガイドは建玉移動を観察する資料になる。先物の満期とロールの基礎説明も確認できる。
バックテストでの正しい分担
- シグナル検証では連続足の作成方法を固定し、ロール地点の偽ギャップを除く。
- 約定と損益は、実際に売買した個別限月の価格で計算する。
- 期近を売り期先を買う価格差、売買スプレッド、手数料を別記する。
- 切替日と連続足調整のルールを検証開始前に決める。
コンタンゴで期先が高くても、ロール瞬間にその価格差全額を現金で失うとは限らない。旧契約の決済と新契約の建て直しが同時に起こり、その後の先物価格変化や現物価格との関係が保有リターンを決める。「ロール日に4%の窓があるから4%利益」という解釈も同じく誤りだ。
チャートを読む際の三つの質問
急な窓を見つけたら、まずその日は限月変更日か。次に期近と期先を同じ時刻で比べた差はいくらか。最後に、取引ツールの連続足は未調整・差額調整・比率調整のどれかを確かめる。価格上抜けを売買根拠にするなら、切替後の実際に売買可能な限月でも上抜けが起きたかを確認する。
先物ロールは運用の実務であり、チャートに映った段差そのものは相場の急変ではない。データ系列と取引できる価格を分けるだけで、多くの偽シグナルを除ける。
4ポイントの差と損益を混同しない数値例
架空の先物で、ロール日に期近101、期先105だったとする。期近を101で決済し、期先を105で建てれば、チャートの接続価格は4ポイント上がる。しかしその場で新規ロングに4ポイントの利益が生じたわけではない。翌日に期先が106になれば、新契約からの値上がりは1ポイント。逆に104になれば1ポイントの損失だ。表示系列の補正が必要なのは、この「契約が変わったことによる差」と「同一契約の価格変化」を混ぜないためである。
単一限月を満期まで保有する場合と、ロールし続ける場合の長期リターンは同じではない。先物曲線の形、満期接近による価格の収れん、担保にした現金の金利、売買費用が結果に入る。ETFや指数の運用成績を連続足の線だけで推計すると、これらを落としやすい。検証用データには銘柄コード・限月・乗換日・約定価格・調整差額を別列で残すと、後から何が損益を作ったか追跡できる。
同じ検証ルールでも、ロール日の設定を満期5営業日前から10営業日前に変えると、使う限月、スプレッド、出来高が変わる。バックテストの結果がこの設定だけで大きく変わるなら、売買シグナルではなく接続方法に依存している可能性がある。期近と期先の両方が取引できる重複期間で、設定を複数試し、結果が一つの切替日に過度に集中していないかを見る。
コメント