二つの銘柄の一秒リターンを調べると相関が低い。ならば同時に持てば分散になる、と考える前に、価格が同じ時刻の情報かを確認したい。片方は毎秒更新され、もう片方は数秒前の約定値が残っているだけかもしれない。
市場の反応が本当に違う場合と、観測する時計がずれている場合は別である。短い時間の相関が低く見える現象はエップス効果として研究され、非同期取引や先行・遅行関係などが関連する。本稿では、低相関をそのまま分散効果や裁定機会へ読み替えないための検証手順を説明する。

同じ行に並んでいても同時刻の価格とは限らない
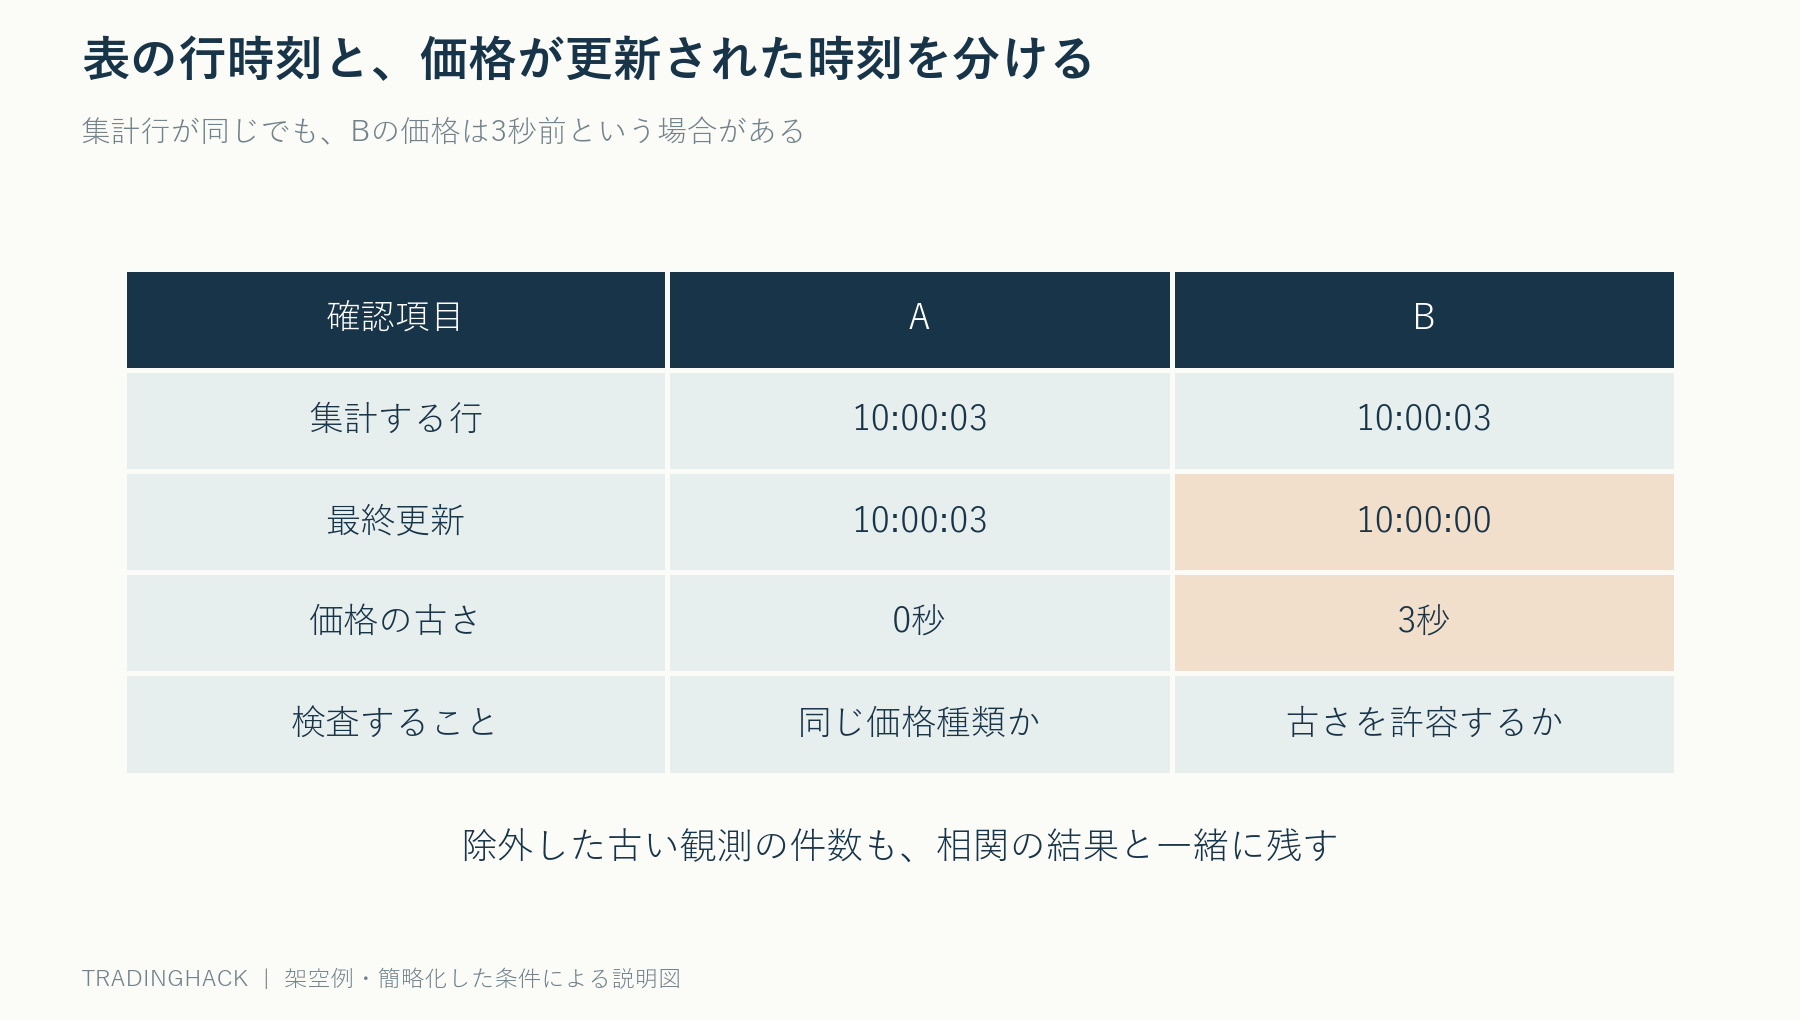
データを一秒ごとの表へ整形すると、取引がない秒には直前の値が持ち越されることがある。表の行は10時00分02秒でも、そこに入った価格が最後に更新されたのは10時00分00秒という場合がある。行の時刻と価格の発生時刻は別だ。
例えば共通の材料に反応して、AもBも本来は100から101へ動く状況を考える。Aの観測値は1秒後に101、Bは3秒後に初めて101へ更新されるとする。1秒時点ではAだけ上がり、3秒時点ではBだけ上がったように記録される。
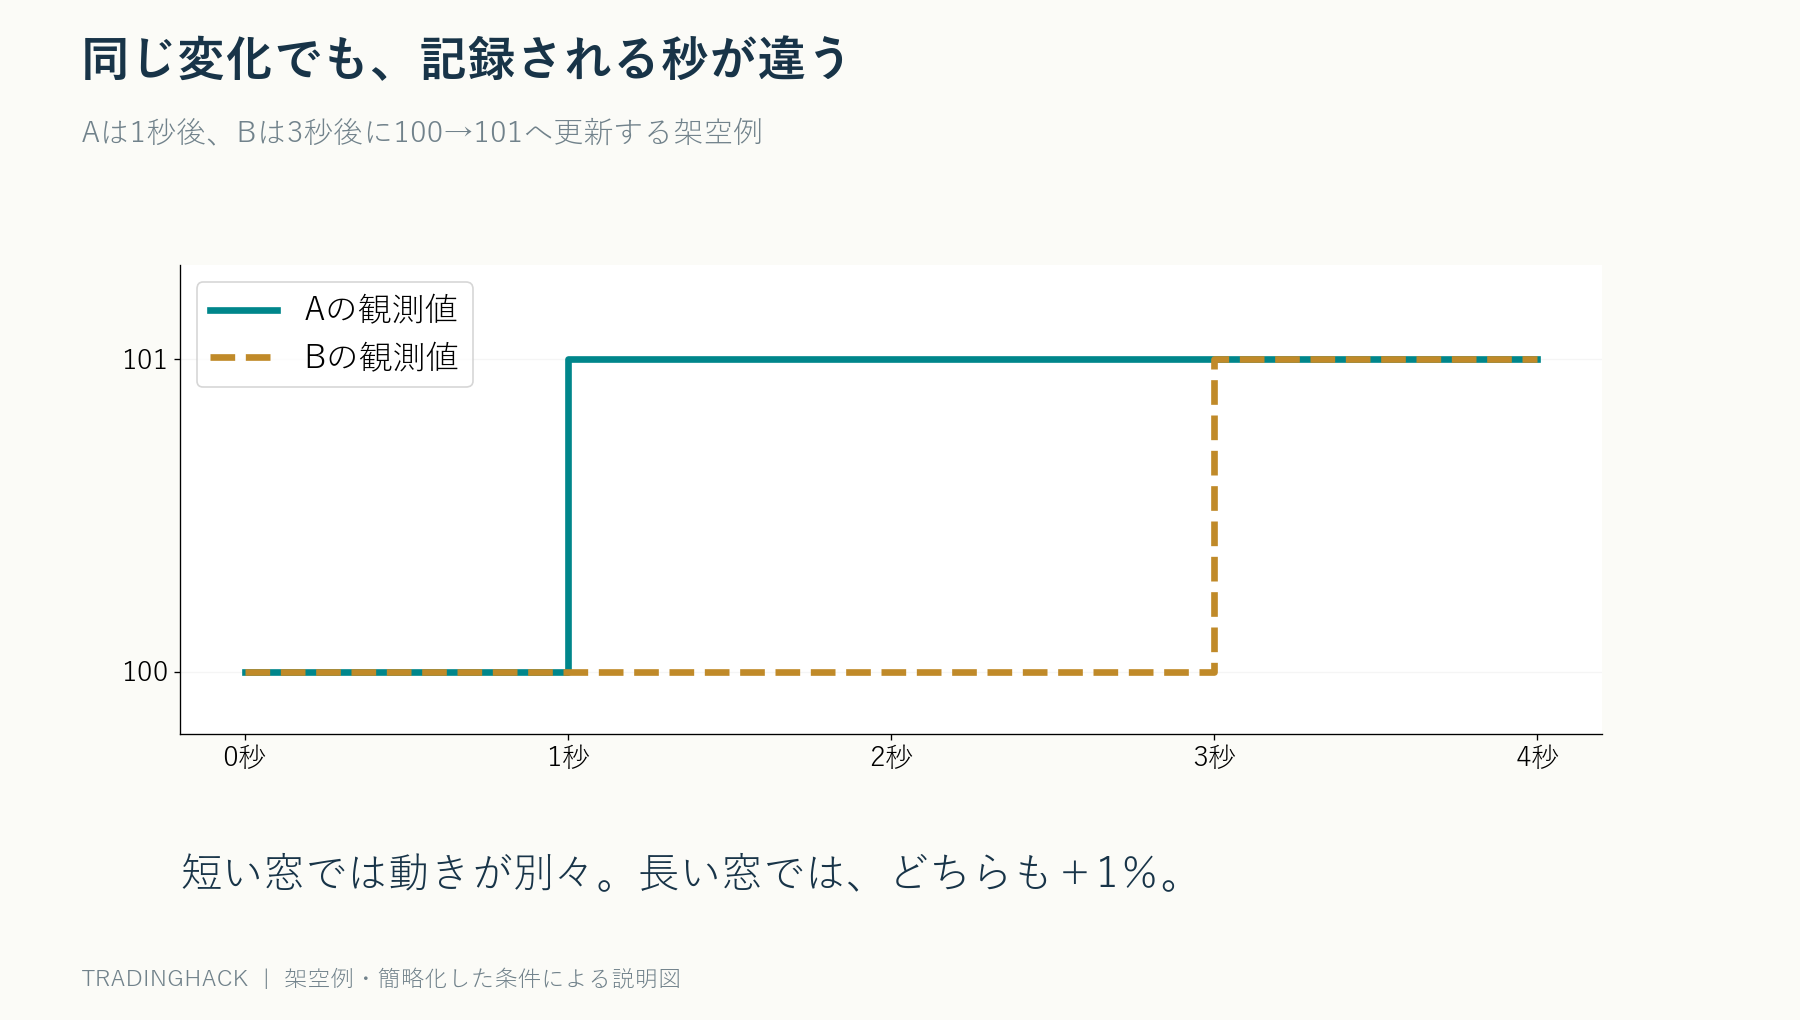
短い区間では、Aが動いたときのBのリターンはゼロ、Bが動いたときのAはゼロになる。長い区間で見れば両方とも1%上がっている。観測間隔を変えると見え方が変わる理由の一つであり、経済的な関係が短時間で消えたとは限らない。
エップス効果を万能な説明にしない
エップス効果は、観測間隔を短くしたときに株式リターン間の推定相関が小さくなる現象として知られる。研究では非同期取引や先行・遅行などが検討されている。ただし、全ての銘柄や期間で同じ程度に生じると決めつけるものではない。
価格の離散性、売買気配内の往復、取引頻度、ノイズなども短時間の測定へ影響する。実際に市場間で異なる情報が反映される場合もある。相関が下がったという結果だけから、一つの原因を断定しないことが重要だ。
価格ではなくリターンを比較する
長い期間にわたり両方の価格が右肩上がりなら、価格水準そのものには高い相関が出ることがある。しかし、それが日々の損益が同時に動く度合いを示しているとは限らない。分散やヘッジを考える場合は、目的に合う区間のリターンを使う。
単純リターンなら今回価格÷前回価格−1、対数リターンなら価格比の自然対数である。どちらを使うかを統一し、同じ時間窓で計算する。一方が約定ごと、他方が毎秒という混在では、相関の入力がそろっていない。
価格の年齢を記録する
各行に、価格の時刻、受信時刻、集計時刻を残す。集計時刻から最後の更新時刻を引けば、その価格が何秒古いかが分かる。10時00分03秒の行に10時00分00秒の価格を置いたなら、価格の年齢は3秒になる。
自分の用途で許容する古さを決め、超えた値を欠損として扱った結果も確認する。ただし古い値を除くと、取引の少ない時間帯が集計から落ちる。相関が改善したとしても、残った活発な時間だけの結果になっていないかを点検する必要がある。
前方補完と後方補完の違い
既に分かっている最後の価格を次の観測まで持ち越す前方補完は、当時見えていた表示を再現する用途では使える。ただし取引がなかった区間のリターンがゼロになり、相関を歪める可能性がある。利用目的と副作用を明示したい。
一方、次に分かる価格を過去へ埋め戻す後方補完は、売買判断へ使うと未来の値を先に知る形になる。見た目の系列をなめらかにするために線形補間した場合も、その補間が後の観測を使っていればリアルタイムでは利用できない。
事後的に経済的な共変動を推定する統計手法と、その時点の売買シグナルを作る処理を分ける。分析のための補正値が、そのまま発注時に入手できた値であるとは限らない。ここを混ぜると、非同期を直すつもりで先読みを入れてしまう。
約定値から仲値へ変えても時刻は確認する
買い気配と売り気配の平均である仲値を使うと、約定が両気配の間を往復するノイズを減らせる場合がある。しかし、片側の気配だけが古いと仲値も古い情報を含む。二つの気配をどの時刻に組み合わせたかが必要になる。
また仲値は実際に売買できる価格ではない。仲値同士の相関が高いことと、同時に売買してヘッジできることは別だ。執行の検証では買い気配・売り気配と数量を使い、注文遅延やスプレッドを入れる。
先行銘柄を見て遅行銘柄を買えばよいのか
Aが先に動き、Bが後で動くなら、Aを見てBを買えるように思える。しかしBの最後の約定価格が古いだけで、現在の売り気配は既に101へ上がっている可能性がある。古い100円で買える保証はない。
確認したいのは、Aの情報を受信した時刻、その後に注文がBへ届く時刻、その時点で取引できるBの気配である。記録上の遅行が、注文可能な価格の遅行なのかを分ける。数秒の先行関係でも、配信遅延の差だけなら利益機会ではない場合がある。
片方のデータに取引所時刻、もう片方に手元の受信時刻を使うと、通信経路の違いが市場の先行性に見えることもある。同じ時刻基準へそろえることを優先し、ずれを利益予測として扱う前にデータの出所を確認する。
観測間隔を変えて頑健性を調べる
1秒、10秒、1分、5分など複数の間隔で相関を計算し、どの領域で安定するかを見る。間隔を長くすれば常に正解になるわけではないが、特定の短い間隔だけで低相関なら、更新頻度の影響を調べる手がかりになる。
区間の開始を数秒ずらした場合も確認する。毎分00秒で区切ると高相関、毎分05秒で区切ると低相関という結果なら、サンプル境界への依存が大きい。最も都合のよい区切りだけを採用せず、事前に決めた複数条件を並べる。
分散の評価は保有期間へ合わせる
一日保有する戦略で一秒の相関が低くても、一日損益が強く連動すれば分散効果は小さい。逆に数秒のヘッジを行うのに日次相関だけを使えば、執行中の短いずれを見落とす。相関の時間尺度は、自分がリスクを持つ時間に合わせる。
さらに相関だけでなく、それぞれの変動の大きさと保有量が必要だ。相関が同じでも、一方の値動きが倍になれば、同じ数量のヘッジはずれる。通貨が違う資産は共通の評価通貨へそろえ、為替の寄与をどう扱うかも決める。
異なる市場の休場時間を含めない
一方の市場が閉まっている間、その価格を横ばいとして並べると、もう一方だけ動く区間が大量にできる。これは分散できる二つの市場というより、片側が更新されていない観測である。共通の取引時間帯だけの結果と、全時間の結果を分ける。
終値同士を使う場合も、各市場の終値時刻が違えば一日の情報窓がずれる。時差のある海外資産で「同じ日付」の終値を機械的に結合すると、片側に翌日の材料が含まれるような比較になり得る。日付だけでなく時間窓を記録する。
高度な推定法を使う前の基本点検
非同期観測を扱うための共分散推定法も研究されている。ただし、推定法を変えれば、配信の欠落、誤ったタイムゾーン、価格の取り違えが消えるわけではない。入力データの品質確認は別に必要だ。
最初は数分のデータを手で並べ、どの価格がいつ分かったかを追うとよい。Aの値動きを見た後にBの古い値を使っていないか、未来の更新を補間していないかを点検する。少数の経路を説明できないまま、巨大な相関行列だけ精密に計算しても判断は安定しない。
相関係数の符号が変わったときの調査順
先週は正相関だったのに今週は負相関になった場合、まずデータの変更を確認する。配信元の変更、時間帯の欠落、夏時間、価格種類の切替などがなかったかを見る。その後に取引頻度や価格の古さの分布を比べ、最後に経済的な関係の変化を調べる。市場の構造変化と断定する前に、測定条件が同じかを確認したい。
一方の系列を一行ずらすだけで結果が大きく変わるなら、先行関係か時刻ずれの影響が強い可能性がある。ただし、最も相関が高くなるずらし幅を事後的に選んでヘッジ比率へ使うと、探索による過剰適合も入る。検証したずらし幅を記録し、別期間で同じ関係が続くかを確認する。
停止中の価格を低ボラティリティと誤認しない
一方の銘柄が売買停止になっている間、最後の価格を並べると見かけの変動率は小さくなる。リスク配分の計算が低ボラティリティ資産へ多く配分する方式なら、停止中の銘柄へ過大な数量を割り当てる恐れがある。再開時には価格が大きく飛ぶ可能性があり、平穏な資産とは違う。
欠損、休場、停止、配信遅延をそれぞれ状態として記録し、ゼロリターンへ一括変換しない。データがない時間と価格が変わらなかった時間を区別することは、相関だけでなく変動率や数量計算にも必要になる。観測されないリスクを、小さなリスクと読み替えないことが大切だ。
残すべき検証記録
時計そのもののずれも点検対象になる。二つの配信元が同じ出来事を扱っていても、サーバー時計にずれがあれば先行関係を誤認する。時刻の精度、タイムゾーン、夏時間、端末側の時計同期を記録し、時間差を補正するときは補正値の根拠を残す。相関が最大になるよう後から自由に時刻を動かす方法では、観測の修正と結果への過剰適合を区別できない。
銘柄、データ提供元、価格種類、時刻基準、観測間隔、補完方法、古さの閾値、除外率、共通取引時間を残す。推定した相関の値だけでなく、何件の情報から作ったかと期間も必要だ。閾値を変更したら、結果の変化と除外された場面を併記する。
最後に、別期間で同じ傾向が続くか、実際に注文できる価格で効果が残るかを確認する。低い相関は出発点であり、分散や売買の優位性の証明ではない。二つの市場を比べる前に、二つの時計がそろっているかを確かめることが、短期データ分析の基本になる。
参考:Epps(1979)の原著論文、Tóth・Kertész「On the origin of the Epps effect」。図の価格経路は独自の架空例。
コメント