売買日誌を合計すると今月は8万円の利益。それなのに口座全体は5万円しか増えていない。どちらかが間違っているとは限らない。手数料、金利、含み損益、入出金を別々の範囲で集計していれば、二つの数字は自然にずれる。
必要なのは、口座残高へ日誌の数字を無理に合わせることではなく、差を一つずつ説明できる照合表である。ここでは一つの通貨建て口座を出発点に、売買記録から口座の増減へ橋を架ける方法を説明する。例は全て架空で、税務上の所得計算とは別の運用管理である。

まず現金残高と口座の時価評価額を分ける
現金が減っていても、その資金で株を買っていれば資産が消えたわけではない。現金だけの増減と、現金に保有資産の時価を加えた口座全体の増減を混同しないことが第一歩だ。借入や未決済債務がある場合は、それも差し引いて評価する。
さらに、売買日誌の利益が確定損益だけなら、保有中の含み損益は含まれない。利益を確定して現金が増える一方、残した銘柄が値下がりしていれば、口座全体の増加は小さくなる。これは集計範囲の違いであり、費用の問題とは分けて調べる。
口座増減を説明する基本の式
円建てだけの単純な口座なら、期首の時価評価額に、純入金、期間中の費用前実現損益、含み損益の変化、配当や利息などを加え、手数料や支払金利などを引くと期末評価額へつながる。純入金は入金から出金を引いた額だ。
重要なのは、含み損益の「期末残高」ではなく「期間中の変化」を使う点である。期首に既に含み益5万円があり、期末に3万円なら、今期の寄与はマイナス2万円。期末の3万円をそのまま今期利益に足すと、過去に生まれた利益をもう一度計上してしまう。
100万円が125万円になった理由を分解する
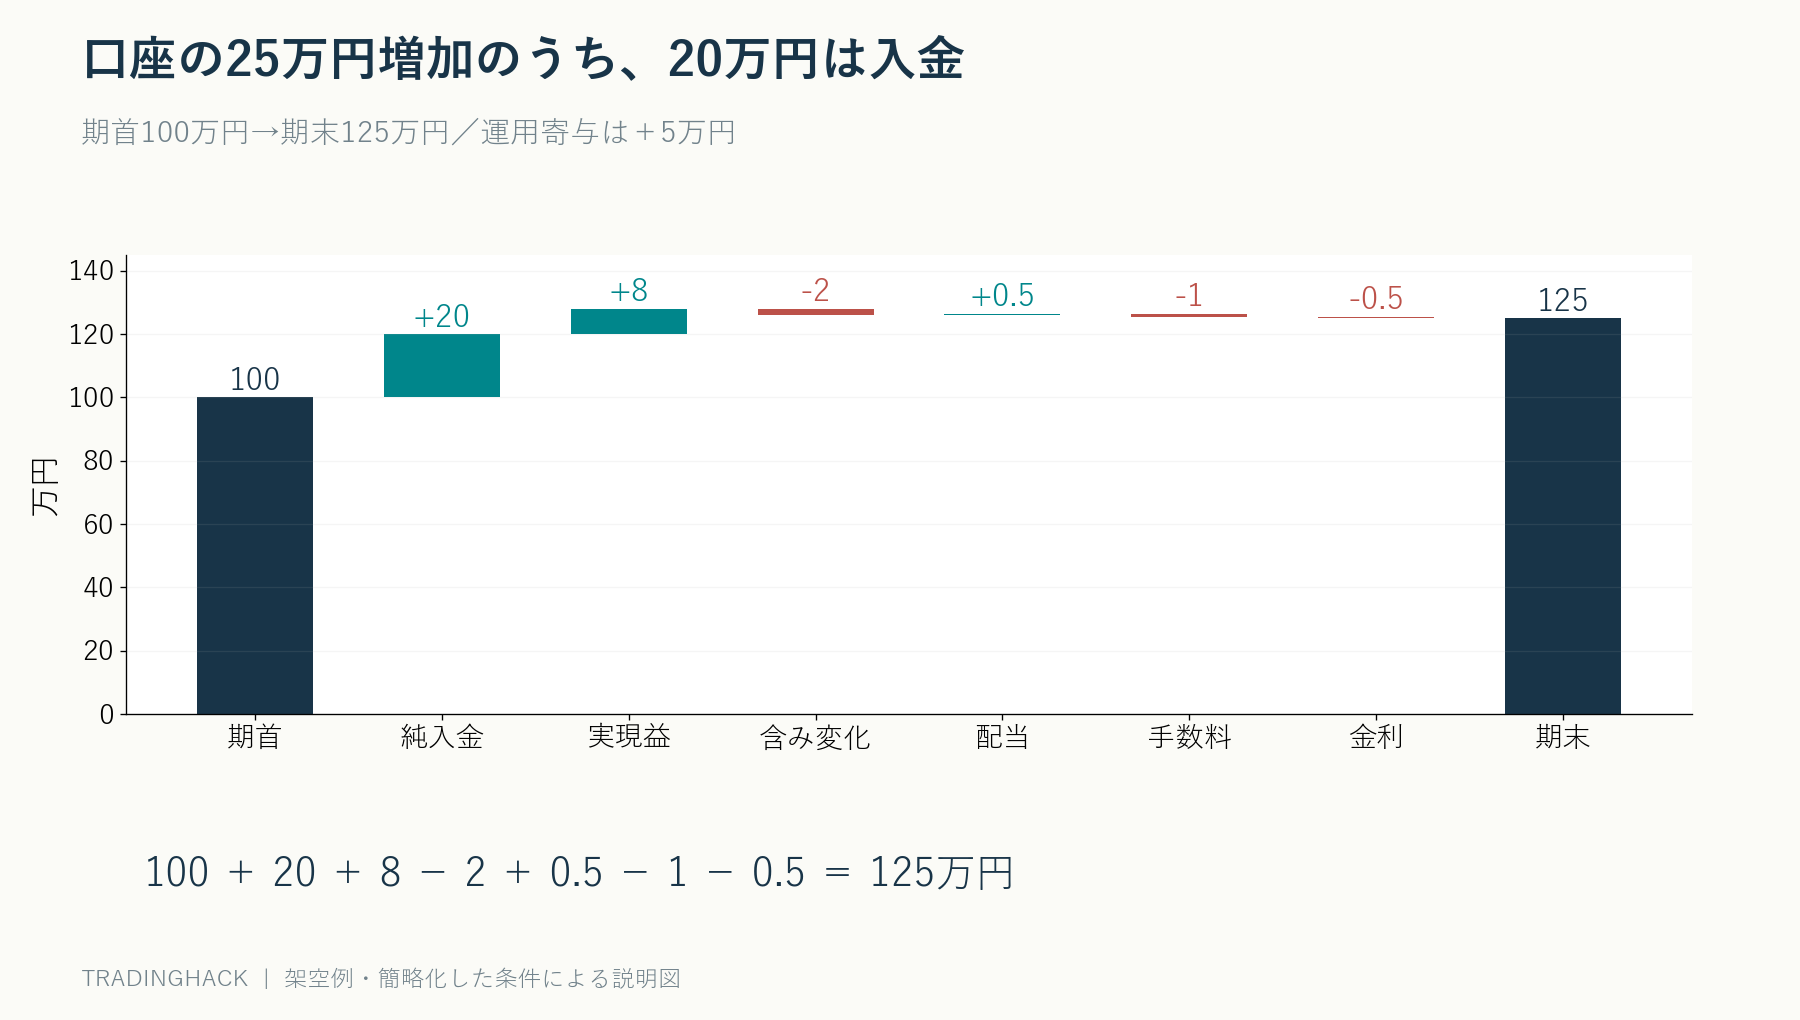
期首評価額100万円、純入金20万円、費用前実現益8万円、含み損益の変化マイナス2万円、配当5000円、手数料1万円、支払金利5000円とする。合計は100+20+8−2+0.5−1−0.5=125万円となる。
日誌の8万円と、運用による5万円の増加の差は、含み損益変化と費用などで説明できる。口座全体は25万円増えたが、そのうち20万円は入金だ。125÷100−1=25%を運用リターンと呼ぶことも誤りになる。リターンを出すには入出金の時点も考慮する必要がある。
手数料を二回引いていないか
証券会社の実現損益欄が既に手数料込みなら、その金額から手数料一覧をもう一度引くと二重計上になる。反対に、取引価格の差だけで日誌を作っているなら、手数料や決済費用が抜けている可能性がある。項目名が「損益」でも、含むものはサービスにより違う。
最初に一件だけ選び、買付代金、売却代金、売買それぞれの費用から手計算する。表示される実現損益と一致するかを確かめ、費用前か費用後かを確定する。全件を一気に取り込む前に小さなサンプルで定義を確認すると、誤った集計を長期間続けずに済む。
部分約定は一注文でも複数の経済イベントになる
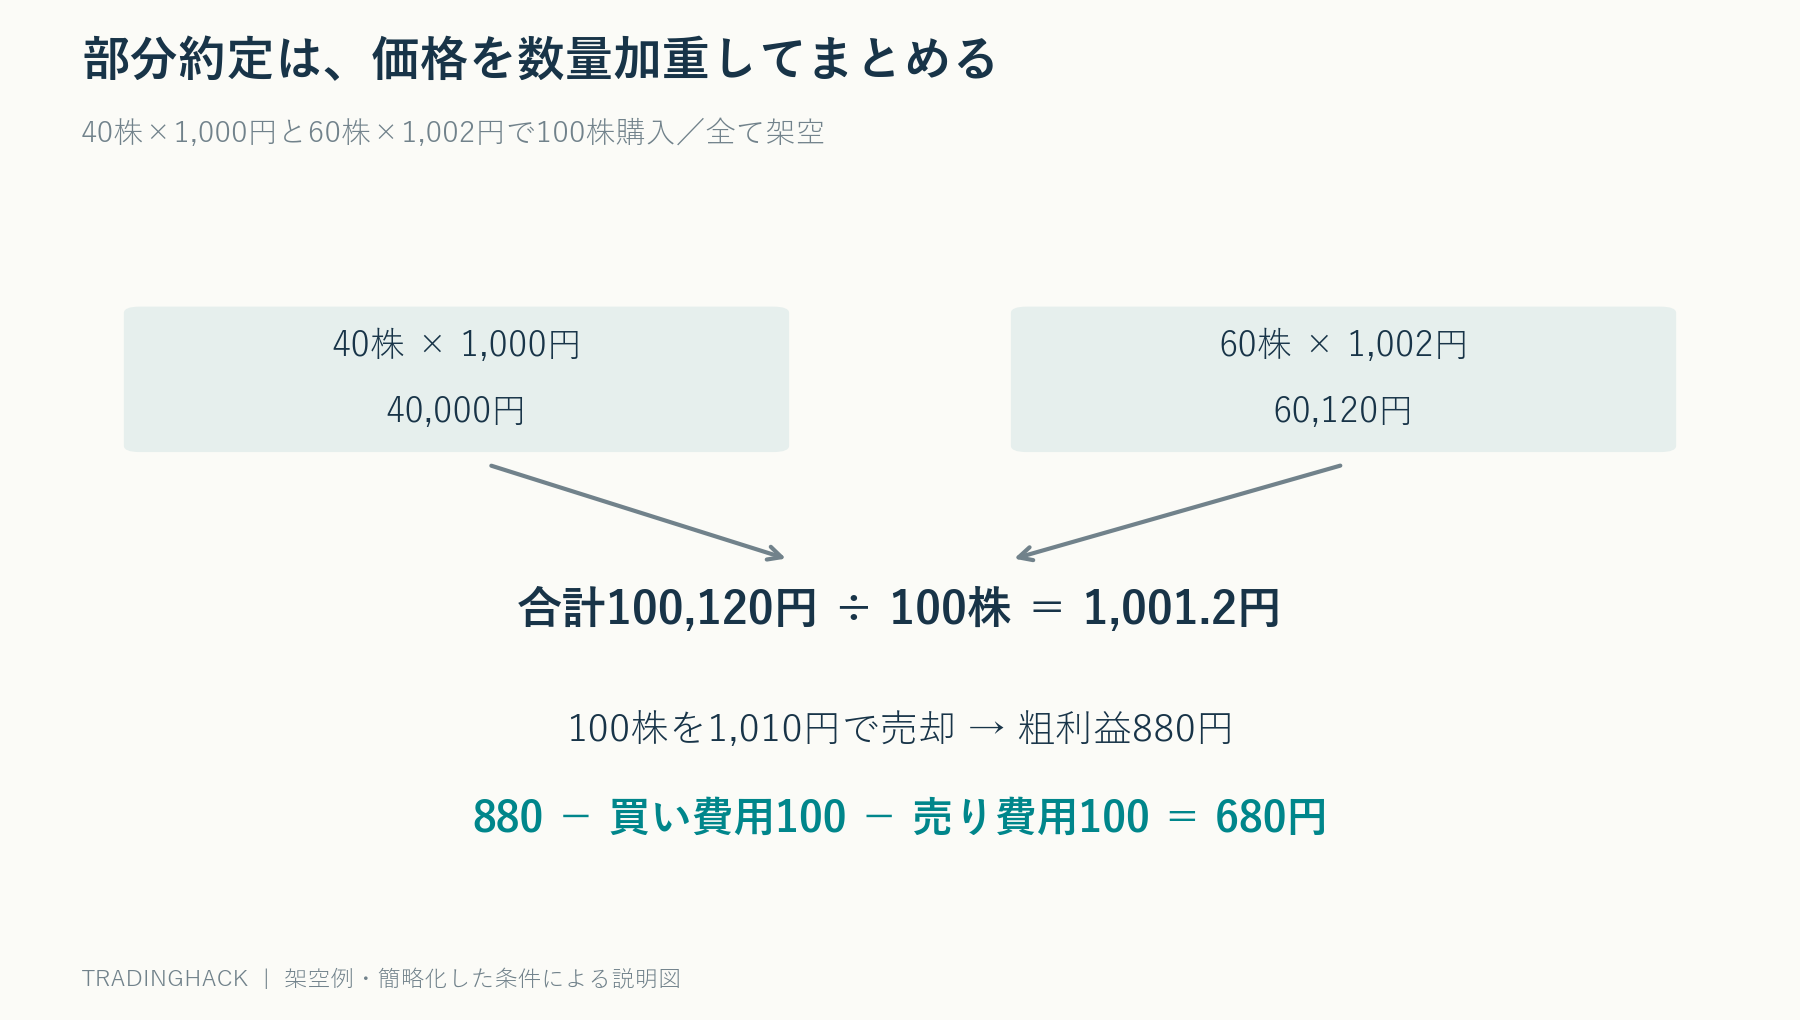
100株の買い注文が、40株1000円、60株1002円で成立したとする。代金は4万円+6万120円=10万120円、平均価格は1001.2円だ。二つの約定を単純平均して1001円にすると、数量を無視した誤差が生じる。
その後100株を1010円で売れば、費用前損益は880円となる。買い費用100円、売り費用100円なら費用後680円。約定明細から平均価格を作り、そこから一つのトレードへ集約する順番を守れば、価格、数量、費用の関係が追跡できる。
同じ約定を二度取り込まない
CSVを毎日読み込むと、前日分を含むファイルと重なって同じ約定を二重計上することがある。取引日時と価格だけで重複判定すると、同じ秒に同価格で成立した別の約定まで消す危険もある。可能ならサービスが付けた約定IDを軸に、口座や商品を組み合わせて一意に管理する。
後から訂正・取消しされた約定をどう扱うかも決める。元の行を無言で上書きすると、過去の集計がなぜ変わったのか分からなくなる。生データは保存し、訂正履歴を付けて集計用の最新版を作る。重複を除くことと、訂正を反映することは別の処理である。
約定日と受渡日を混在させない
売買が成立した日と、現金や証券の受渡しが行われる日は一致しない商品がある。日誌が約定日基準、現金明細が受渡日基準なら、月末付近に差が出る。期間をそろえる際は、どちらの基準で集計しているかを固定する。
時価評価による運用成績を照合するなら、未受渡しの売買に対応する資産や債務も含めて考える。現金の出入りだけで損益を作ると、買付代金を損失、売却代金を利益のように扱う誤りにつながる。元本の移動と利益の発生を区別する必要がある。
配当・金利・貸株料は売買損益とは別に追う
日誌にエントリーと決済しか記録していなければ、配当、分配金、信用金利、貸株料、先物などの資金調達関連費用は見えない。保有期間が長くなるほど、これらの寄与が売買の値幅に対して無視できなくなる。
受取額が源泉徴収後なら、口座に実際に入った額と税の扱いを整理する。運用管理で税引前を比較したい場合と、実際の口座残高を合わせたい場合では表示の目的が違う。税務上の区分や申告額を、この照合表だけから確定できるわけではない。
外貨口座では現地通貨と円換算を二段階にする
米ドルで利益が出ても、円高なら円換算評価額は減る場合がある。最初にドルの現金・資産・損益が一致するかを確認し、その後に円換算を行うと差の原因を分けやすい。現地通貨の誤りを、為替の動きで説明してしまわないためだ。
換算レートは、いつの、どのレートを使ったかを残す。取引ごとに当時のレートを使う損益と、期末資産全体を期末レートで評価する増減は、そのまま同じ数字にはならない。外貨現金を保有するだけでも換算差が生じるため、株の売買損益だけで円建て口座を説明しない。
口座間の資金移動は集計範囲で扱いが変わる
A口座からB口座へ10万円移すと、A単独では出金、B単独では入金である。二口座をまとめた運用資産では、内部移動なので純入金はゼロになる。片側しか取り込んでいないと、資産が突然増えたり減ったりしたように見える。
移動中で両口座の計上日がずれる場合は、一時的な差として追跡する。暗号資産などを現物で移した場合も、移動元と移動先で数量が一致するか、手数料がどの資産で引かれたかを確認する。金額だけでなく数量を照合することが重要だ。
差額を「その他」で埋めない
照合差額が500円残ったからといって、原因不明の費用500円を作って合わせると、次の月に同じ問題が続く。差額は未説明として残し、時刻、費用、数量、換算のどこから生じたかを調べる。少額でも毎回同じ方向なら、取り込み仕様の誤りかもしれない。
許容差を設ける場合は、丸めによる数円など根拠を明示する。差額の絶対額だけでなく、取引数に比例して増えるか、月末だけ発生するか、特定商品だけかを見ると原因を絞り込める。ゼロへ合わせることより、差を説明できることを目標にする。
数量の照合を金額より先に行う
金額が合わない場合でも、保有数量が一致しているかを先に確認すると原因を絞りやすい。期首100株、買い40株、売り60株なら、期末は80株である。明細の数量が80株でなければ、価格評価や為替を調べる前に、約定の欠落や訂正、現物移管などを確認する。
株式分割があれば数量が増えても資産が増えたとは限らない。分割前後の数量と取得単価を対応させ、経済的な価値の変化と記録単位の変化を分ける。現物移管も売買ではないため、買いとして取り込むと実現損益や平均取得価格を歪める場合がある。数量の増減理由を一つずつ分類したい。
照合が終わるまで成績を確定しない
暫定レポートと確定レポートを区別する。取引直後には手数料が未確定だったり、後から訂正が入ったりすることがある。速報値を出す場合は集計時点を残し、確定時に何が変わったかを追跡する。同じ月の利益が翌月に変わったとき、理由が分かる記録が必要だ。
照合差が未解決なのに戦略の数量を増やすと、記録上の架空の利益を根拠にリスクを拡大する恐れがある。成績に応じて発注量を変える仕組みほど、データの確定条件を厳密にする。日誌の計算が速いことより、口座と一致する根拠があることを優先したい。
毎日確認するものと月末に確認するもの
明細の訂正版が届いた場合は、元データを上書きして痕跡を消さず、取得日時と版を残す。以前の照合結果との差が売買の追加によるものか、業者側の修正によるものかを追跡できるためだ。成績報告を修正する際も、対象期間、差額、修正理由を記録する。帳尻が合う数字を作ることではなく、第三者が同じ資料から同じ残高へ到達できることを照合の完成条件にしたい。
日次では、約定の重複や欠落、建玉数量、未約定注文、主要な現金残高を優先する。数量の誤りは翌日の発注に直結するため、早く見つけたい。月次では、配当、金利、受渡し、税、外貨換算まで含め、期首から期末への増減表を完成させる。
記録の元ファイル、計算方法、修正履歴を保存しておけば、後から別の集計方法へ変更しても検証できる。CSVの列順や名称が変わったときは、自動処理を止めて確認する。誤った列を取り込みながら正常終了する処理は、明確なエラーより発見が遅れる。
売買の優位性を評価する前に、損益の数字が口座とつながっている必要がある。利益を大きく見せるための日誌ではなく、一円の差にも理由を付けられる記録を作ることが、戦略の改善と事故の早期発見につながる。
参考:Interactive Brokersの口座レポート解説、GIPSの外部キャッシュフローと収益率計算の資料。本稿は個人口座の照合例であり、GIPS準拠を表明するものではない。
コメント