毎日少しずつ利益を確定し、口座の残高曲線はきれいな右肩上がり。しかし保有中の建玉には大きな含み損がある。確定した取引だけを見る成績では、資産全体がどれだけ減っているかを見逃すことがある。
さらに、日末の評価額だけでも十分とは限らない。昼に大きく沈んで夕方に回復したなら、日次データにはその谷が残らない。本稿では、残高、時価評価額、観測頻度、入出金を分け、実際に耐える必要のあるドローダウンを測る方法を説明する。

確定損益だけでは保有中の損失が見えない
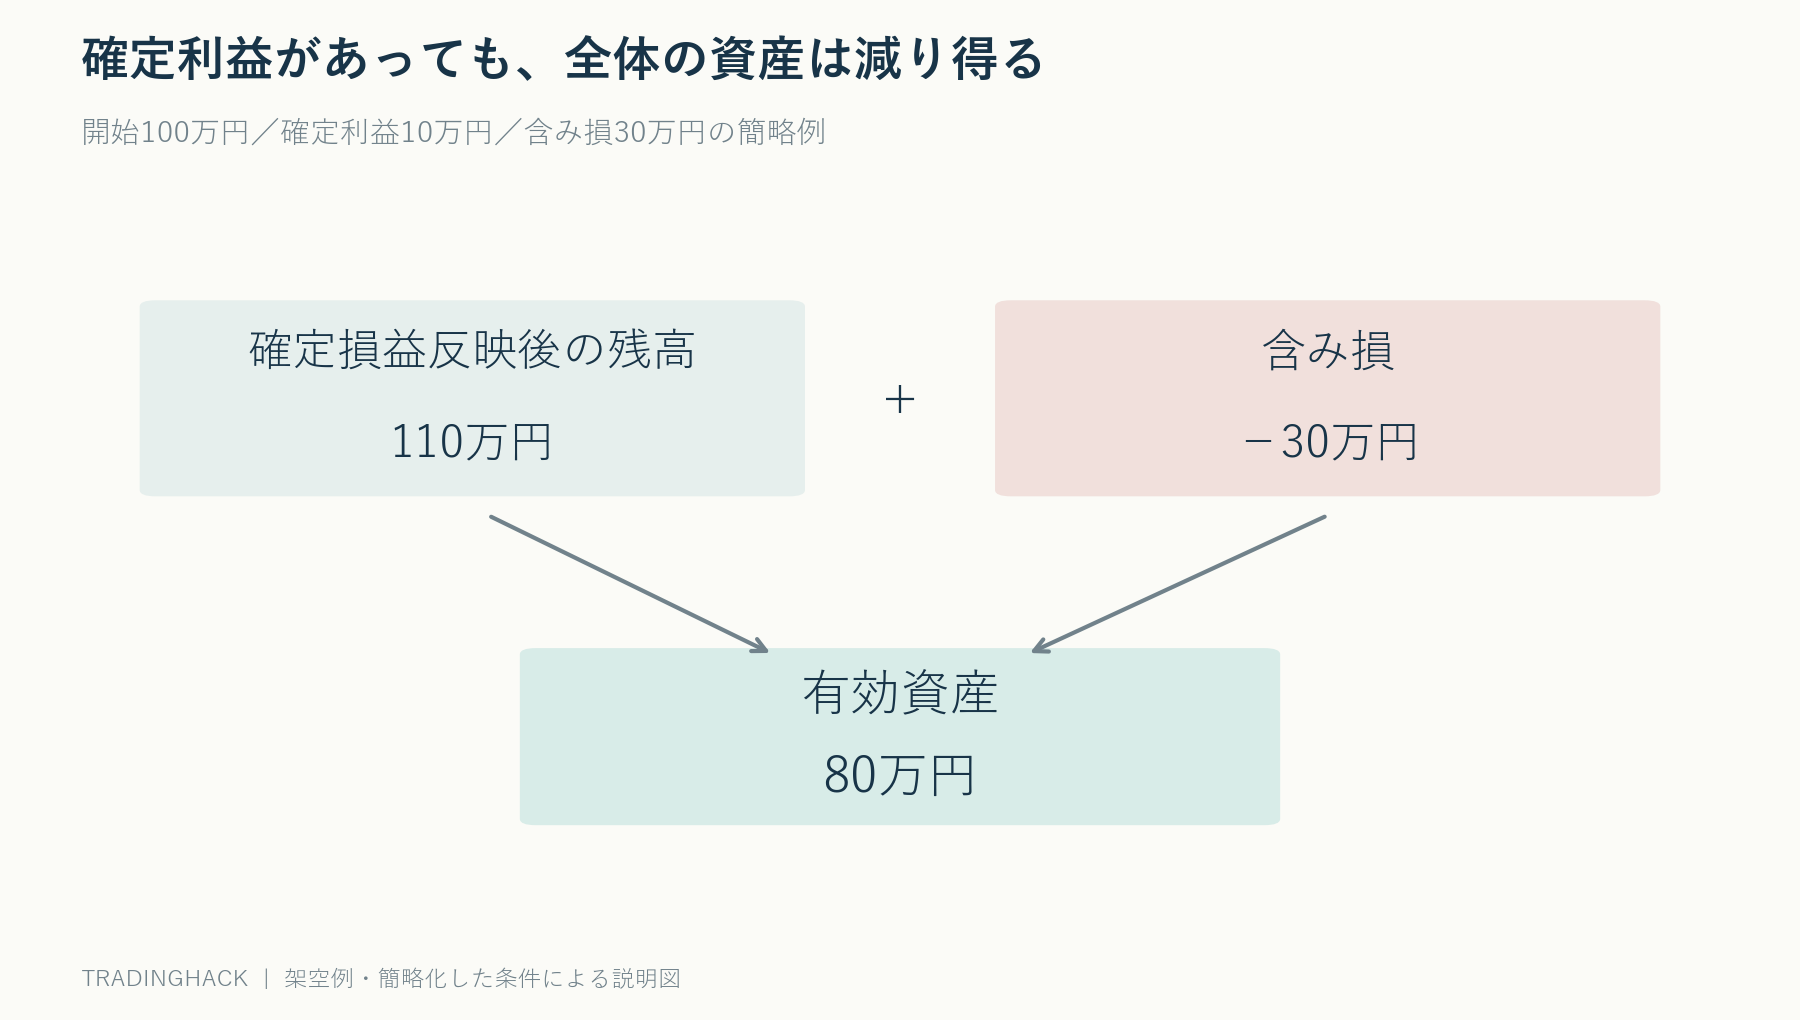
説明用に、開始資金100万円、累計確定利益10万円、現在の含み損30万円という証拠金型の口座を考える。費用などを省略すれば、確定損益反映後の残高は110万円だが、含み損を反映した有効資産は80万円となる。
「10万円稼いだ」という表現と、「全体では20万円減っている」という表現が同時に成り立つ。どの範囲を見ているかが違うためだ。含み損が将来回復する可能性はあるが、現在のリスクや資金余力を評価するときにゼロとして扱う理由にはならない。
「残高」という表示名だけで判断しない
口座画面の用語はサービスによって異なる。現金残高、預り資産、純資産、証拠金残高、有効証拠金、買付余力は同じものではない。現物株を買って現金が減っても、その分の株式時価が残っていれば損失ではない。
Interactive Brokersの資料でも、現金と保有資産などから構成される評価額や、未決済ポジションの未実現損益が区別される。自分の口座で何を含む表示かを確認し、単に最も大きく見える数字を運用資産として使わないことが重要だ。
ドローダウンは過去最高値から測る
時価評価額のドローダウンは、その時点までの最高評価額から何%低下したかで測る。過去最高が120万円、現在が90万円なら、1−90÷120=25%となる。開始資金100万円からの減少10%とは違う。
最大ドローダウンは、観測した期間で最も深い落ち込みだ。ただしこれは過去の記録であり、将来もその範囲に収まる保証ではない。また同じ期間でも、含み損を含むか、日中を観測するかで結果が変わる。
日末では2%、日中では15%の落ち込み
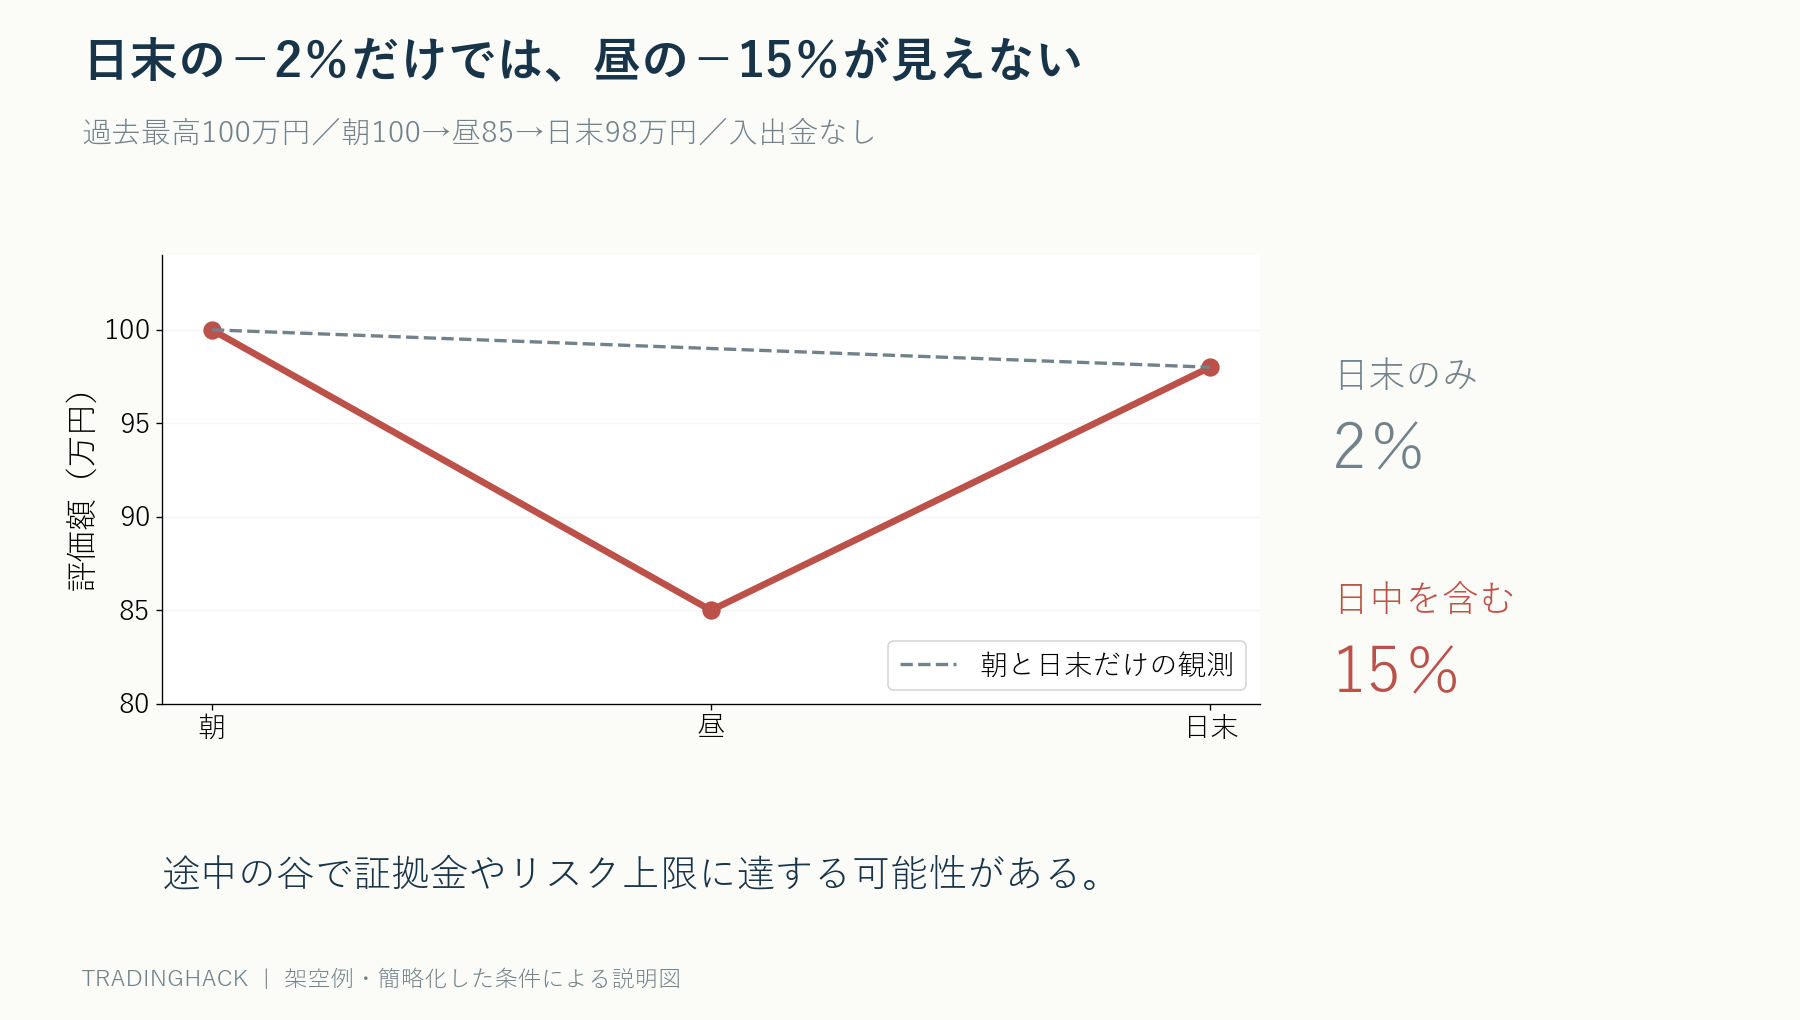
朝の評価額100万円、昼85万円、日末98万円という架空の一日を考える。過去最高も100万円で、途中にそれを上回る値はなかったとする。朝と日末だけを見れば落ち込みは2%だが、昼には15%のドローダウンが存在していた。
日末には戻ったから問題ない、とは限らない。途中で証拠金不足やリスク上限に達すれば、そこで決済や追加資金の対応が必要になる。日末の回復まで保有できたという結果には、その谷を通過できた条件が含まれている。
最高値の観測不足でも誤差が出る
谷だけでなく山の見落としにも注意する。100万円から一時110万円へ上がり、その後90万円へ下がった場合、正しいその区間の落ち込みは約18.18%だ。中間の110万円を観測していなければ、100万円から10%下がったようにしか見えない。
したがって日中の安値だけを後から加えれば完全になるとは限らない。評価額の山と谷の順番が必要で、後から発生した最高値を過去の谷へ適用してもいけない。将来の最高値ではなく、その時点までの最高値を使う。
複数建玉の最悪値を単純に足さない
二つのポジションがそれぞれ一日で10万円の最大含み損を持っていても、その時刻が違えば口座の最大含み損は20万円とは限らない。逆に同時に悪化した場合には合算して効く。口座全体のリスクには、同じ時刻の評価を合わせる必要がある。
例えばAが午前にマイナス10万円、午後にはゼロ、Bが午前ゼロ、午後にマイナス10万円なら、同時点の合計はそれぞれマイナス10万円だ。各建玉の最悪値を足した20万円は別のストレス想定としては使えても、実際に観測した口座ドローダウンではない。
時価にはどの価格を使うか
最後の約定価格、仲値、決済可能な気配、証券会社のマーク価格で評価額が違うことがある。取引が少ない銘柄の最後の価格が古ければ、評価曲線も不自然に安定する可能性がある。値が動かなかったのか、更新されなかったのかを区別したい。
実際に全量を閉じた場合の金額を知りたいなら、気配と数量を含む執行費用も問題になる。通常の時価評価額が、そのまま瞬時に現金化できる額を保証するわけではない。まず口座仕様に合わせた評価曲線を作り、別途、売却費用を加えたストレスを計算すると整理しやすい。
手数料や資金調達費用をいつ反映するか
費用を月末にまとめて引く曲線と、発生時点で引く曲線では途中の最高値やドローダウンが変わり得る。特に短期売買を多く行う戦略では、日中の費用を除くと成績が滑らかに見える場合がある。
できる範囲で実際の計上時刻へ対応させ、概算費用を使う場合は後で明細と照合する。含み損益、実現損益、費用が既に評価額に含まれているなら、もう一度加減しない。二重計上も過少計上も、リスク指標を歪める。
追加入金でドローダウンを消さない
100万円が80万円へ減った後に20万円を入金すると、口座残高は100万円へ戻る。しかし運用で損失を回復したわけではない。入出金を調整せずに残高から最高値を計算すると、追加資金でドローダウンが小さく見える。
運用成績を比較するには、入出金前後を分けた収益率や、一口あたりの評価額に相当する指数を作る方法がある。入金で口数を増やしても一口の価値は変わらないようにすれば、資金移動と運用成績を分離できる。
一方、実際の証拠金余力を見るには入金後の金額が必要だ。入出金調整後の運用曲線と、実資金を反映する口座評価額を両方残す。どちらか一つで成績評価と資金繰りを同時に説明しようとしない。
勝ちだけ決済する戦略をどう監査するか
利益の出た建玉をすぐ閉じ、損失の建玉を持ち続けると、確定損益だけは右肩上がりになりやすい。これは即座に不正を意味するものではないが、未決済の損失や拘束資金を示さなければ成績の全体像は分からない。
確定利益と一緒に、未決済ポジションの時価、最大保有期間、数量の増加、含み損の集中を確認する。ナンピンで平均取得価格を下げていても、総数量が増えれば一円の値下がりによる損失額は大きくなる。平均価格が改善したこととリスク低下は同義ではない。
バックテストに途中評価がない場合
売買の入口と出口しか保存していなければ、その間にどれだけ沈んだかは復元できない。保有中の価格データを追加し、各時点の建玉数量と費用を使って評価する必要がある。取引一覧だけから精密な日中ドローダウンを捏造しない。
データが一時間足しかないなら、一時間単位の観測結果と明記する。足の高値・安値を使った厳しめの評価は補助になるが、複数建玉の高安の同時性や足内順序が不明な場合には、実際の口座経路を確定できない。
観測頻度を増やす費用と目的
全てをミリ秒単位で保存すればよいわけではない。取引頻度、商品の流動性、損失制限の時間尺度に合わせる。数週間保有する無借入の現物戦略と、短時間の高頻度な証拠金取引では、必要な粒度が違う。
ただし日次だけで管理していた戦略を日中データで点検することには価値がある。以前の最大ドローダウンが小さかった理由が、優れたリスク管理ではなく、単に観測が粗かったためと分かる場合がある。数字の改善と測定方法の違いを区別したい。
利益確定の直後に曲線が飛んだら計算を疑う
手数料や価格変化を除けば、含み益を実現益へ移しただけで口座全体の価値は突然増えない。決済直前に含み益5万円、決済直後に実現益5万円なら、内訳が変わっただけだ。評価曲線が決済の瞬間に5万円上へ飛ぶなら、決済前の含み益を含めていなかったか、決済後に二重計上している可能性がある。
この性質をプログラムのテストに使える。価格を固定し、建玉の決済だけを発生させ、費用分以外の総資産が変わらないことを確認する。逆に現金から現物株へ資金を移しただけでも総額は保存されるはずだ。資産の形を変えたことと、資産を増やしたことを区別する基本点検になる。
リスク上限は観測遅延を含めて考える
ドローダウン10%で停止するルールを置いても、評価を一時間に一度しか更新しなければ、その間に大きく超える可能性がある。停止判定をした後も、注文送信、取消し、決済までに価格は動く。過去の曲線に10%の線を引くだけで、その価格で退出できると扱ってはいけない。
何分ごとに評価し、どの資産をどの順に減らすか、取引停止中の銘柄はどう扱うかを定める。停止ルールのバックテストも同じ観測と執行条件で行う必要がある。測る頻度と行動できる速度が異なるなら、その差もストレス想定へ含めたい。
報告に最低限添える条件
複数通貨の口座では、各通貨での損益と基準通貨への換算変化を区別する。ドル建て資産額が変わらなくても円高で円換算評価額は減り得る。生活費や損失上限を円で管理するなら、この変化を曲線から除くと実際の購買力リスクを見失う。比較用に現地通貨の曲線も残し、売買による悪化なのか換算による悪化なのかを説明できるようにする。
最大ドローダウンの横に、対象期間、評価頻度、含み損益の有無、費用、入出金調整、評価通貨、データ欠損を添える。同じ10%でもこれらの条件が違えば比較できない。金額ベースの最大減少と比率ベースの最大減少が異なる時期に発生する場合もある。
深さだけでなく、回復までの時間やリスク上限へ近づいた回数も残す。最終的にプラスへ戻っていても、途中の余力が極端に薄ければ同じ運用を続けられない可能性がある。きれいな残高曲線より、実際に通過した谷を見せる評価を選びたい。
参考:Interactive Brokersの未実現損益解説、GIPSの外部キャッシュフロー調整に関する資料。本文は独自の口座管理例。
コメント