引け前に「買い不均衡が大きい」と表示された。ならば引けに向けて買えばよいのか。そう単純ではない。不均衡は、ある価格や条件で成立しきらない注文の量であり、最終的な引け値や、その後の上昇を保証する数字ではない。
オークションを読むときは、買い・売りの偏りだけでなく、予想約定価格、成立見込み数量、注文の変更可能時間を一緒に見る必要がある。ここでは米国取引所の公開情報を参考に、制度固有の細則を省いた架空モデルで関係を説明する。

連続売買と一括の価格決定は違う
通常の連続売買では、到着した注文が反対側の注文と順次成立する。一方、オークションでは一定の時点まで注文を集め、所定の方法で一つの価格等を決めてまとめて成立させる。寄り付きや引けで使われる代表的な仕組みだ。
NYSEは予想約定価格、成立見込み数量、買い・売り不均衡等の項目を説明している。NasdaqにもNOIIというオークション関連情報がある。ただし価格選択、対象注文、更新時刻、取消し制限は市場ごとに異なる。米国の説明を日本株の板寄せへ無条件に転用しない。
三つの数字を一組で読む
予想約定価格は、その時点の注文を所定の条件で突き合わせた場合の価格だ。成立見込み数量は、その価格等で買いと売りが組になる量。不均衡数量は、組にならず残る片側の量を表す。
この三つは別々の情報ではなく関連して動く。新しい売り注文が入れば買い不均衡が減る場合もあれば、予想価格が変わって成立数量が増える場合もある。不均衡だけを単独で見て、他の条件が固定されたままだと考えないことが重要になる。
価格を変えると成立可能量が変わる
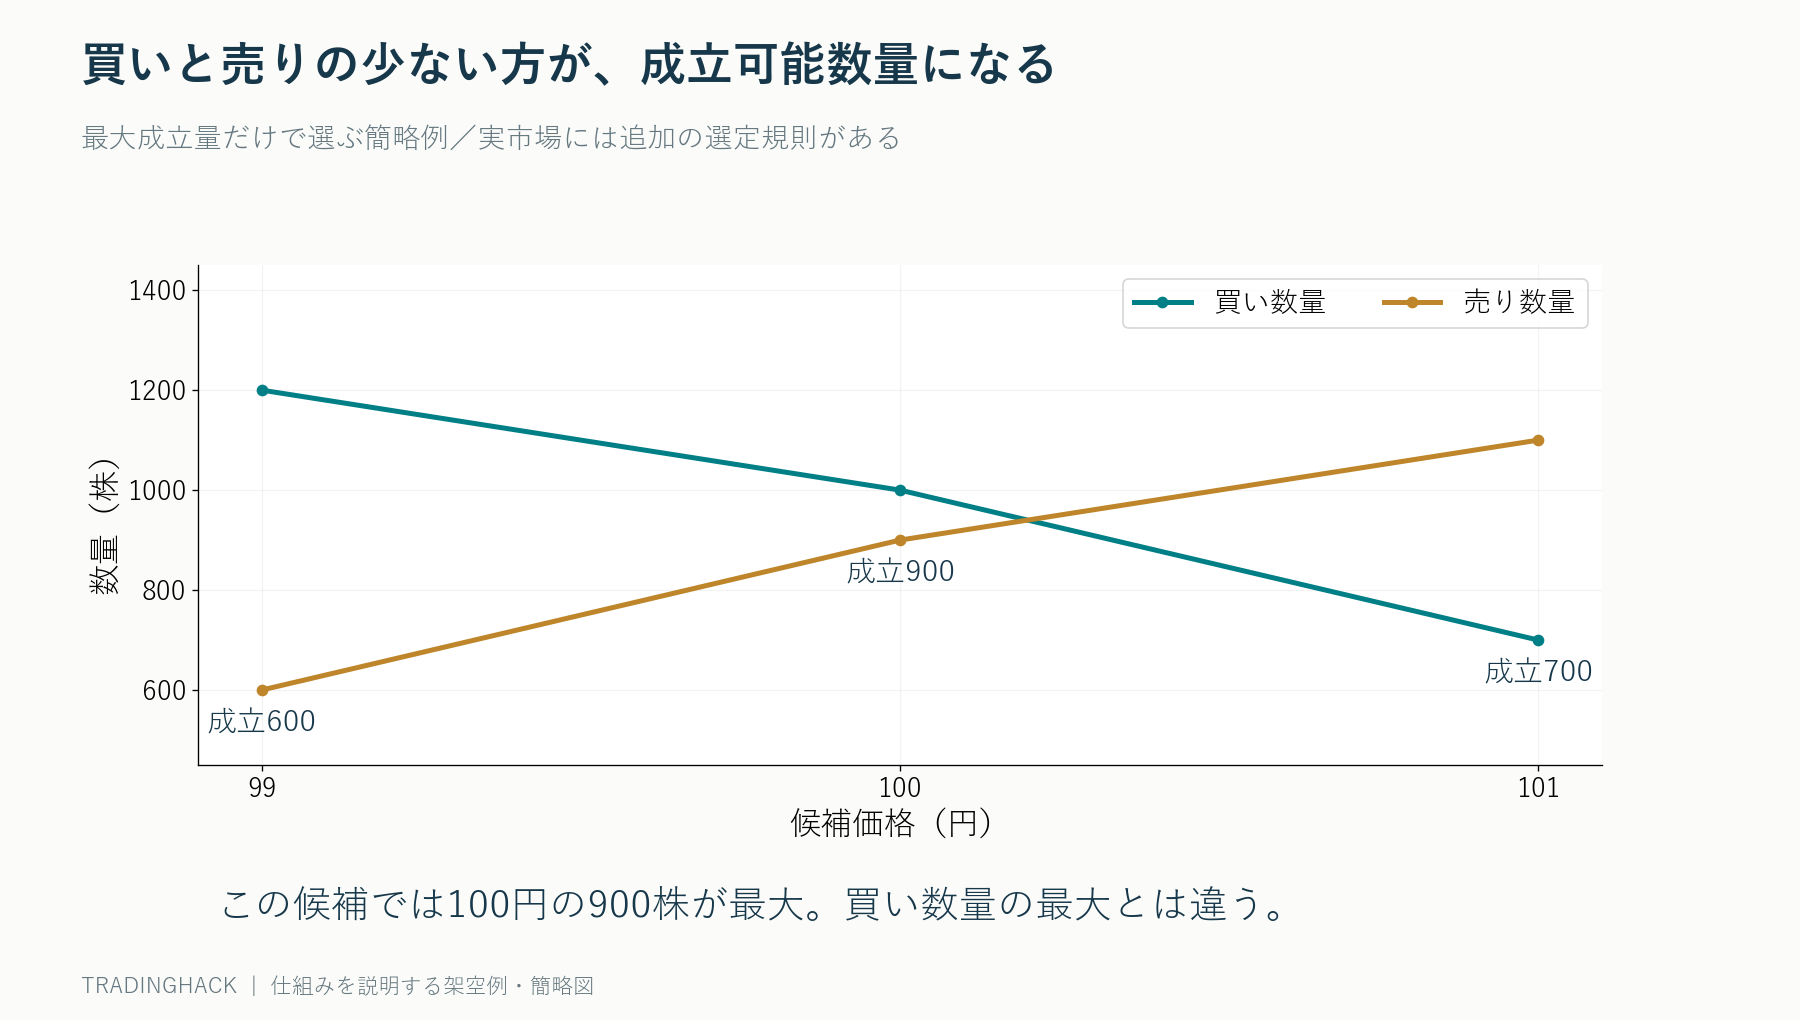
架空の候補価格99円では買い1200株・売り600株、100円では買い1000株・売り900株、101円では買い700株・売り1100株が成立対象になるとする。各価格の成立可能量は小さい側なので、順に600株、900株、700株となる。
成立数量の最大化だけを考える単純モデルなら、100円の900株が候補となる。その価格では100株の買い不均衡が残る。買い不均衡があるからといって、必ず101円へ上げる方が多く成立するわけではない。実際には同数の場合の優先基準や価格制限などもある。
不均衡が減っても価格が変わるとは限らない
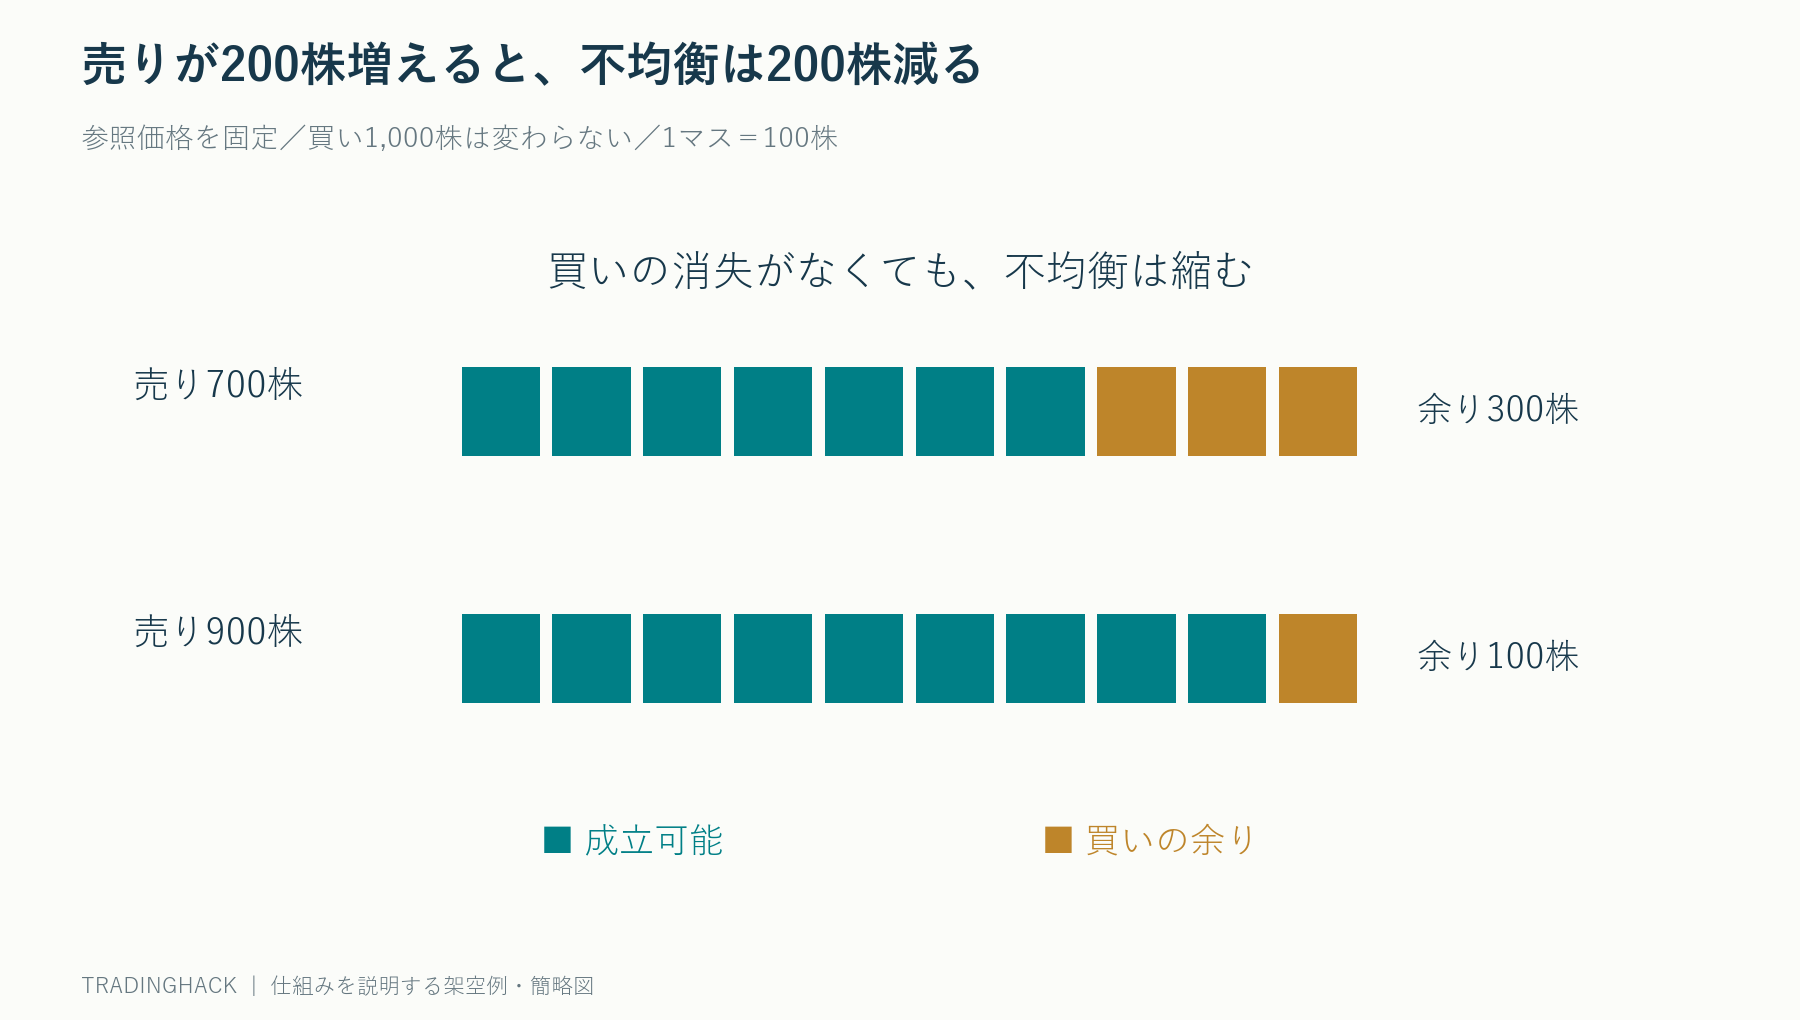
同じ参照価格で買い1000株・売り700株なら、成立700株、買い不均衡300株となる。そこへ売り200株が加わり、他条件が変わらなければ、成立900株、不均衡100株になる。
この時点の情報だけでは、買いが弱くなったのか、売りが増えて吸収されたのかを区別しなければならない。買い数量が減っていないのに不均衡が減ることもある。残りの差だけを見ず、両側の量と成立量の変化を見ると、同じ数字の減少でも意味が違うことが分かる。
数量はその銘柄の通常規模と比較する
10万株の不均衡は、小型株では大きくても、大型株の引けでは珍しくない場合がある。絶対量だけでランキングを作ると、普段から取引量の大きい銘柄が並びやすい。
通常の引け成立量、直近の出来高、売買代金などで規模をそろえる方法が考えられる。ただし、分母を過去平均にするか当日の見込み量にするかで比率は変わる。定義を固定し、比率が高いことを直ちに利益機会とせず、その後の価格変化を検証する。
指数イベントでは大きな売買が予想されている
指数の組入れ変更やリバランスがある日は、引けへ大きな注文が集まる可能性がある。しかし、その予定が広く知られていれば、事前に反対売買を準備する参加者もいる。大きな不均衡があっても価格への影響が小さいことはあり得る。
見えている注文の量と、まだ表示されていない供給を区別する。イベントの存在は価格方向の確約ではない。事前の値動き、予想価格と連続市場の価格差、成立量の増え方を合わせて観察し、既にどこまで織り込まれているかという問いを持つ。
参照価格が変わると不均衡の意味も変わる
不均衡は価格条件を持つ注文の集計なので、参照価格が移れば対象となる数量が変わる場合がある。昨日100円で300株、今日は101円で100株という数値を、同じ基準の差として比較できるとは限らない。
時系列で保存するなら、不均衡数量だけでなく、対応する価格、方向、成立見込み量、情報の時刻を同時に残す。数字だけのグラフにすると、価格の再評価による変化を注文の取消しと誤認しやすくなる。データ項目の定義は必ず確認したい。
引け成行は価格が確定している注文ではない
引け成行は、所定の引けの手続きへ参加するための注文であり、送信時の最後の価格で売買できる保証ではない。最終的なオークション価格が動けば、その価格で成立することになる。
価格条件を付ける注文では希望範囲外の成立を避けられる一方、不成立になる可能性がある。引け値への追随を重視するのか、許容価格を重視するのかで選択は変わる。利用業者がどの注文種類を提供するかも確認し、名称だけで他市場の注文と同一視しない。
取消し制限と業者側締切を先に調べる
市場によっては、引けへ近づくと新規注文や取消し・訂正に制限がかかる。業者の受付締切が取引所より早い場合もある。最後の不均衡を見てから自由に注文を変えられるという前提は危険だ。
取引所の時刻、業者の締切、現地休日や短縮取引日の扱いを確認する。夏時間がある市場では日本時間の固定値だけで運用しない。検証でも、締切後に判明した情報を使って注文したことにしない。情報の予測力と、その情報を使えるかは別問題である。
引けの後に反転する可能性もある
一時的な引け需要で価格が動いた後、その需要が終われば反対方向へ動く可能性がある。一方、新しい情報を反映した価格なら継続することもある。不均衡が大きかったというだけで、翌日の方向は決まらない。
引けまでの取引と引け後の持越しは分けて検証する。最終価格へ約定できたと仮定して翌朝の価格と比較するだけでは、締切や約定条件を無視しているかもしれない。実際に参加できる注文手順から損益を組み立てる必要がある。
過去データは最終スナップショットだけでは足りない
最終不均衡と引け値がそろったデータは、結果の説明には便利だが、締切前に何が見えていたかを示さない。リアルタイム判断を検証するなら、各更新時点の情報が必要になる。
データが遅延している場合、表示時刻ではなく元の計算時刻も確認する。遅れて届いた情報を、その時刻に知っていたと扱うと成績が良く見える。可能なら実際の受信時刻を記録し、注文送信から到着までの遅れも含めてテストする。
予想価格に触れたというだけでは約定を置かない
過去の連続市場で同じ価格が取引されたことと、オークションで自分の注文が成立することは同じではない。対象注文、配分規則、制限価格、数量が違う。全ての希望量を予想価格へ置くバックテストは楽観的になり得る。
注文仕様に対応する成立判定が作れない場合は、その不確実性を残す。約定率を変えた場合や価格を不利にずらした場合に結果が維持されるかを確認する。根拠のない完全約定を前提にした利益率を、そのまま実行可能な成績とみなさない。
自分の注文も観測している数量の一部になる
表示されている成立可能数量が小さい銘柄では、自分の注文が数量の関係を変えることがある。表示時点の気配を所与として、同じ価格で好きな数量を取引できるという前提は成り立たない。過去検証では、自分の数量が成立量に対して大きすぎないかを確認する。
ただし、他の参加者を誤認させる目的で注文を出し入れしてよいという話ではない。実際に売買する意思のある注文について、自分の市場への影響を含めて評価するという意味である。取引所の規則や不公正取引の禁止に沿って運用する。
終値に近く約定したことと利益が出たことは別
架空例として、最終的な終値100円に対し100.02円で買ったなら、終値からの差は0.02%である。終値を基準にした執行評価では小さい差でも、翌日99円になれば保有の損益はマイナスになる。
一方、終値100円より安い99.90円で買えても、それが利益を保証するわけではない。注文の目的が指数連動の終値執行なのか、翌日の値動きを取ることなのかを分ける。前者は基準価格との差、後者は売買シグナルの将来収益という別の評価になる。
市場ごとの保護条件を検証から消さない
オークションには価格の許容範囲や、不成立・延長などに関する市場固有の規則があり得る。普段どおりの時刻に必ず一つの価格で全量が成立すると決めつけると、最も需給が偏った日を誤って扱う。
売買停止や企業行動が重なった日は、通常日のモデルと分けて結果を残す。不成立の日を単にデータ不足として削除すると、難しい日のリスクが消える。成立しなかった注文を翌日に持ち越すのか取り消すのかまで、戦略の結果に含める。
実務では変化の理由を記録する
配信の受信時刻も記録し、市場側の更新時刻との差を測る。数秒前の不均衡を最新値として扱うと、既に変わった注文状況で判断することになる。更新が止まった日は最後の値を延々と使わず、情報が古くなったことを検知して新規判断を止める条件を用意する。
不均衡が減った日に、買いが消えたのか売りが増えたのか、価格が移ったのかを区別する。公式データの項目だけでは分からない部分は「不明」として残す。理由を都合よく推測して埋めると、後の統計で物語が事実のように扱われる。
三つの数字と時刻を一組で記録し、実際の成立量と価格へつなぐ。オークションの情報は、買いと売りの勝敗を先に知らせるものではない。どの価格でどれだけの注文が組になるかを更新し続ける観測値として読むことが、過信を避ける第一歩になる。
コメント