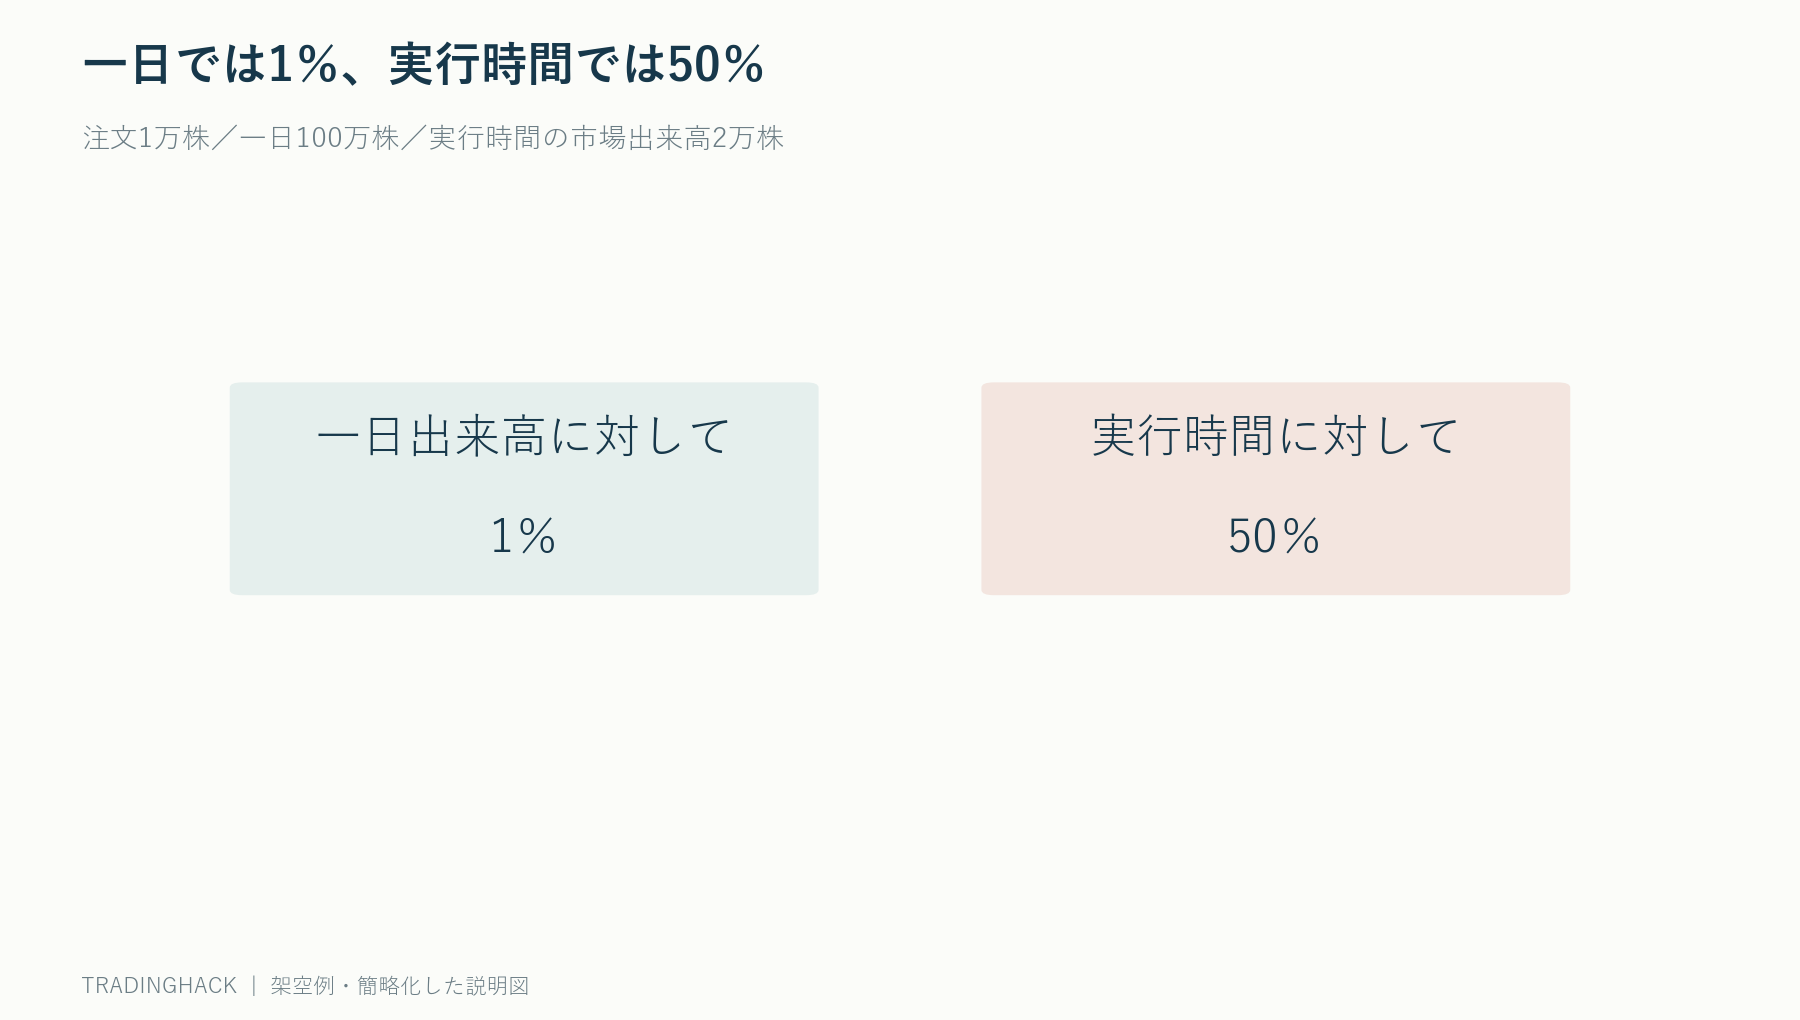
一日出来高100万株の銘柄へ1万株の買い注文を出す。出来高の1%だから小さい、と判断してよいだろうか。出来高の半分が引けのオークションに集中し、自分が買いたい午前10時の出来高が2万株しかなければ、その時間帯では50%の参加率になる。
注文が価格を不利な方向へ動かす効果をマーケットインパクトと呼ぶ。注文量÷一日出来高だけでは、時間、板、ボラティリティ、売買方向を捉えられない。

一日参加率と時間帯参加率
注文1万株、一日出来高100万株なら一日参加率は1%。しかし実行時間の市場出来高が2万株なら、同時間帯参加率は50%である。自分の注文を市場出来高へ含めるかも定義する。
市場出来高2万株が自分を除く値なら、執行後の総出来高3万株に対する割合は33.3%となる。二つの定義を混ぜず、比較表に分母を明記する。
板の最良気配だけでは全量を買えない
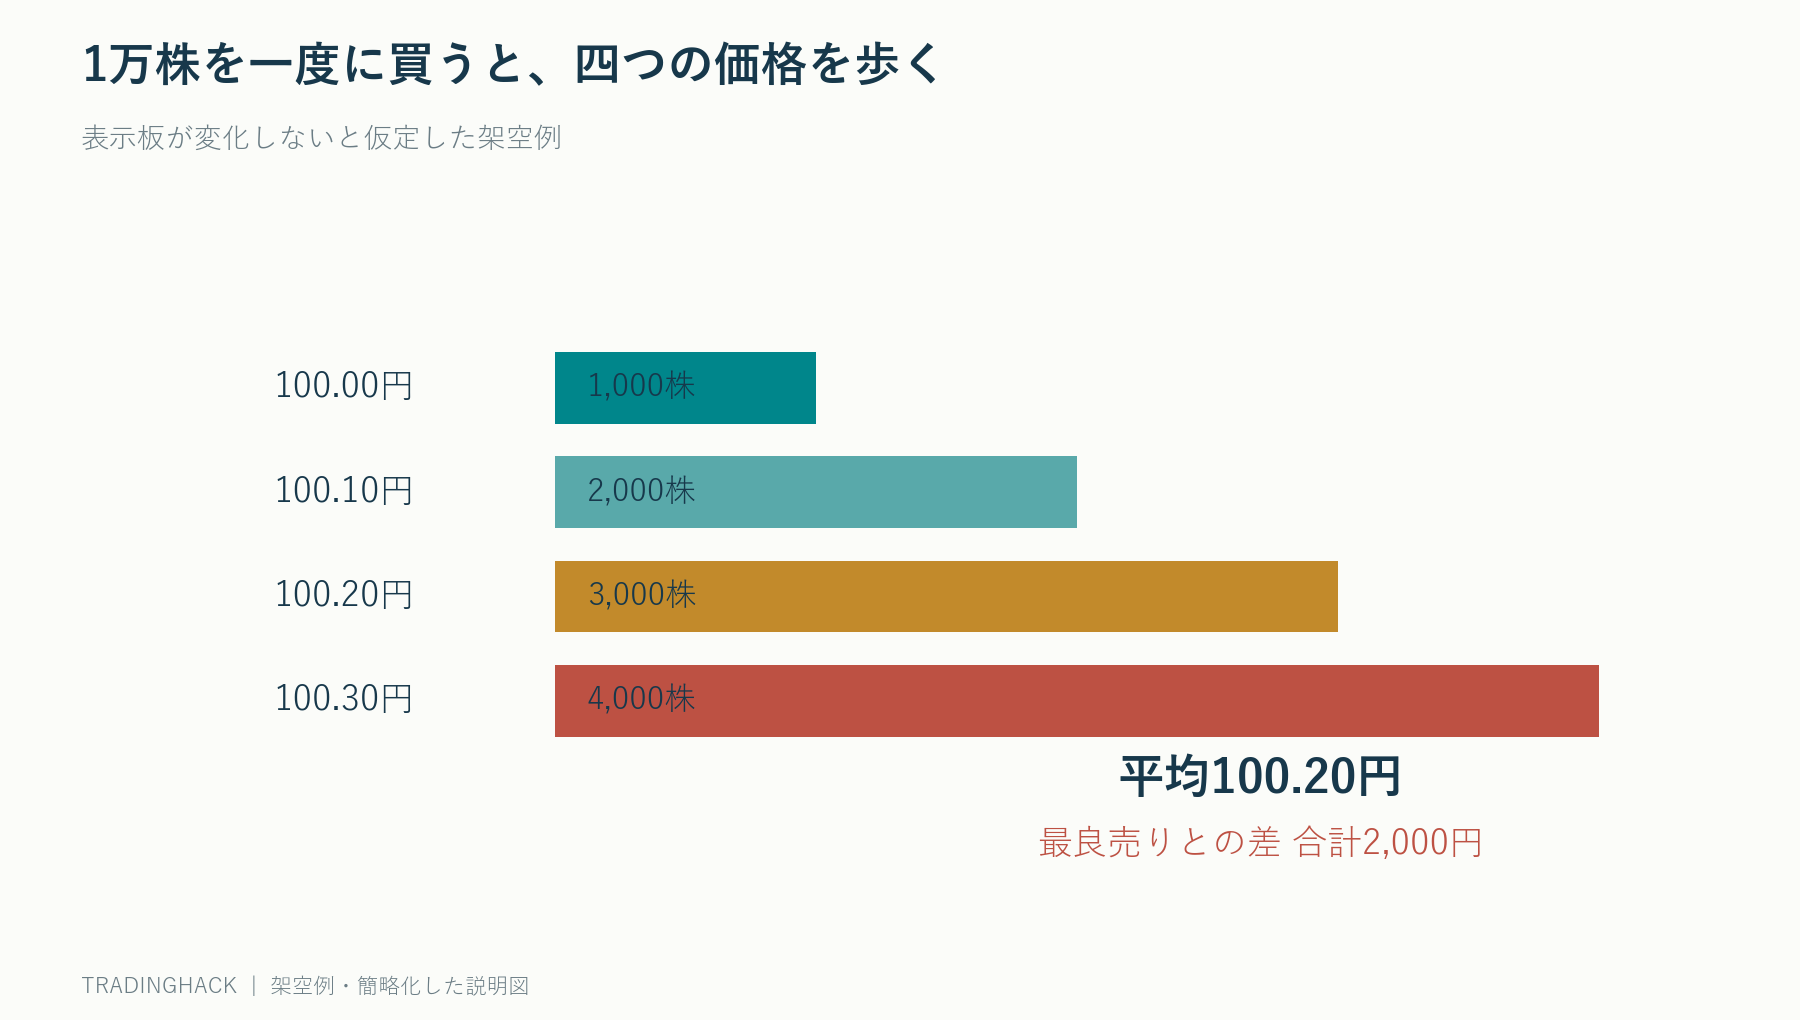
売り板が100円に1,000株、100.10円に2,000株、100.20円に3,000株、100.30円に4,000株あるとする。1万株を一度に成行買いすれば、表示板がそのままなら全てを消費する。
平均価格は(100×1,000+100.10×2,000+100.20×3,000+100.30×4,000)÷10,000=100.20円。最良売り100円との差0.20円、合計2,000円が即時の板歩きコストとなる。
表示数量は予約されていない
注文を送るまでに他の買い手が板を取ることも、売り手が注文を取消すこともある。反対に新しい売りが補充され、予想より安く買える場合もある。静止画の板で約定を断定しない。
履歴データで検証するなら、約定と板更新の順序、通信遅延、自分より先の注文数量を考える。表示板を全量自分が取れる仮定は、特に大口で楽観的になる。
分割すれば影響は減るが時間リスクが増える
1万株を10回に分ければ、一度に板を歩く量は減る。しかし買っている間に相場全体が上昇すれば、後半を高く買う。即時コストと待機中の価格変動を交換している。
目標参加率を20%とし、市場で5分間に2,000株売買されるなら、その区間の注文目安は400株である。ただし出来高急減時は注文を落とし、最大時間や価格上限を設ける。
一時的影響と恒久的影響
大口買いで価格が上がり、注文終了後に一部戻るなら、一時的な需給影響が含まれる。一方、新しい情報を持つ注文と市場が解釈すれば、価格が戻らないこともある。
約定直後だけでなく、5分後、30分後、終値との差を追う。単一銘柄の一回を一般化せず、注文方向、サイズ、ボラティリティで集計する。
ボラティリティとスプレッドを標準化する
平均価格が到着価格より0.20円悪いとしても、株価100円と1万円では割合が違う。ベーシスポイントへ直し、当時のスプレッドや短期ボラティリティとも比較する。
100円に対する0.20円は20bp。通常スプレッドが0.02円なら10スプレッド分である。同じ20bpでも急変相場と平常時では難易度が違う。
売買意図の情報漏れ
常に同じ数量・間隔で買い続けると、他の参加者に注文の存在を推測される可能性がある。注文を小さくするだけで影響が消えるとは限らない。
一方、隠すことを優先して無秩序に注文すると、費用評価が難しくなる。不公正な注文を行わず、実際に売買する意思のある範囲で、時間と数量を管理する。
実務チェック
同じ1万株でも、100株ずつ100回と、1,000株ずつ10回では板への見え方と固定手数料が違う。前者が常に優れるわけではない。各方式について平均価格、完了時間、注文取消率、手数料、終了後の価格を同じ期間で比較する。
売却時は価格が下がる方向に影響しやすい。過去の買い注文だけで推定したモデルを売りへそのまま使わず、方向別にデータを持つ。急落日に売りが集中する場面では、平常日の出来高が多くても買い手が消える可能性がある。
注文を途中で中止した結果も保存する。5,000株だけ成立し、その後価格が上昇したなら、成立分のコストは小さく見えるが目標を満たしていない。未成立をゼロコスト扱いせず、運用目的を達成できなかった影響を評価する。
意思決定価格、到着時気配、注文数量、時間帯出来高、参加率、平均約定、スプレッド、手数料、終了後価格を記録する。未成立数量も残し、良い約定だけを評価しない。
注文量を減らす、時間を延ばす、執行時間帯を変える、指値上限を設けるという選択を同じデータで比較する。市場インパクトは一日出来高の比率ではなく、その瞬間の流動性に対する注文の大きさとして測る。
コメント