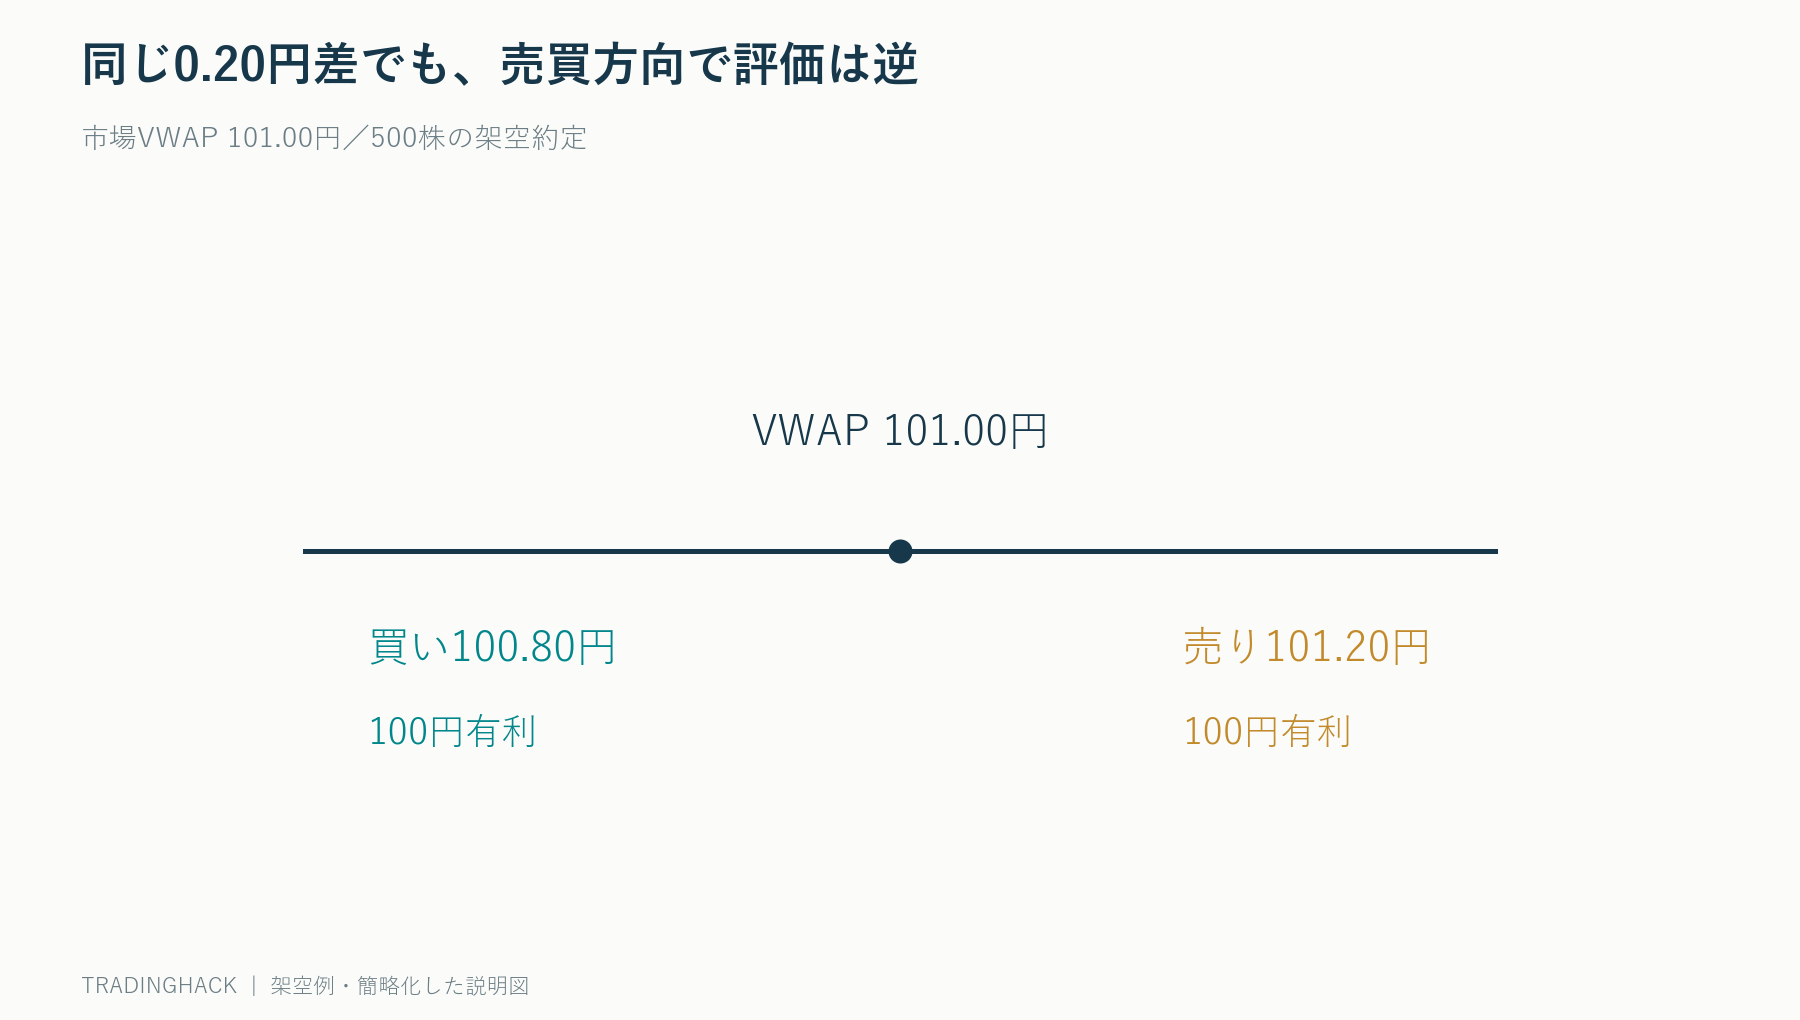
平均約定価格がVWAPを上回った。これは上手な取引だろうか。買いなら高く買った可能性があり、売りなら高く売れた可能性がある。同じ差でも、売買方向によって評価の符号は逆になる。
VWAPは出来高加重平均価格であり、市場で成立した価格を数量で重み付けした基準である。便利だが、注文を出す前の値動きや、成立しなかった数量まで自動で評価する指標ではない。

VWAPを手計算する
ある時間帯に100円で1,000株、101円で2,000株、102円で1,000株が成立したとする。VWAPは(100×1,000+101×2,000+102×1,000)÷4,000=101円である。単純平均でも101円だが、数量が違えば一致しない。
自分が500株を100.80円で買えたなら、VWAPより0.20円安い。費用を除く改善額は0.20×500=100円。500株を101.20円で売れた場合も、売り側から見れば100円良い。
対象時間が違えば比較できない
午前9時から10時の注文を、終日VWAPと比較すると、注文を出せなかった午後の値動きが評価へ入る。開始から終了までのVWAP、注文到着から引けまでのVWAPなど、目的に応じて窓を固定する。
海外市場を含む銘柄では時刻とタイムゾーンをそろえる。通常取引と時間外取引を混ぜるか、オークション出来高を含めるかでも値は変わる。データベンダーのVWAPという名称だけでは、計算範囲は確定しない。
到着価格は意思決定後の値動きを測る
10時に買いを決め、その時点の売り気配が100円、最終的な平均約定が101円、同時間帯VWAPが101.20円だったとする。VWAPには0.20円勝っているが、到着価格には1円負けている。
ゆっくり買ったため市場全体の上昇に乗り遅れた可能性がある。VWAPだけなら良い執行に見えても、意思決定時点からのコストは大きい。到着価格、VWAP、終値などを一つに混ぜず、それぞれ何を測るか分ける。
未約定数量には機会損失がある
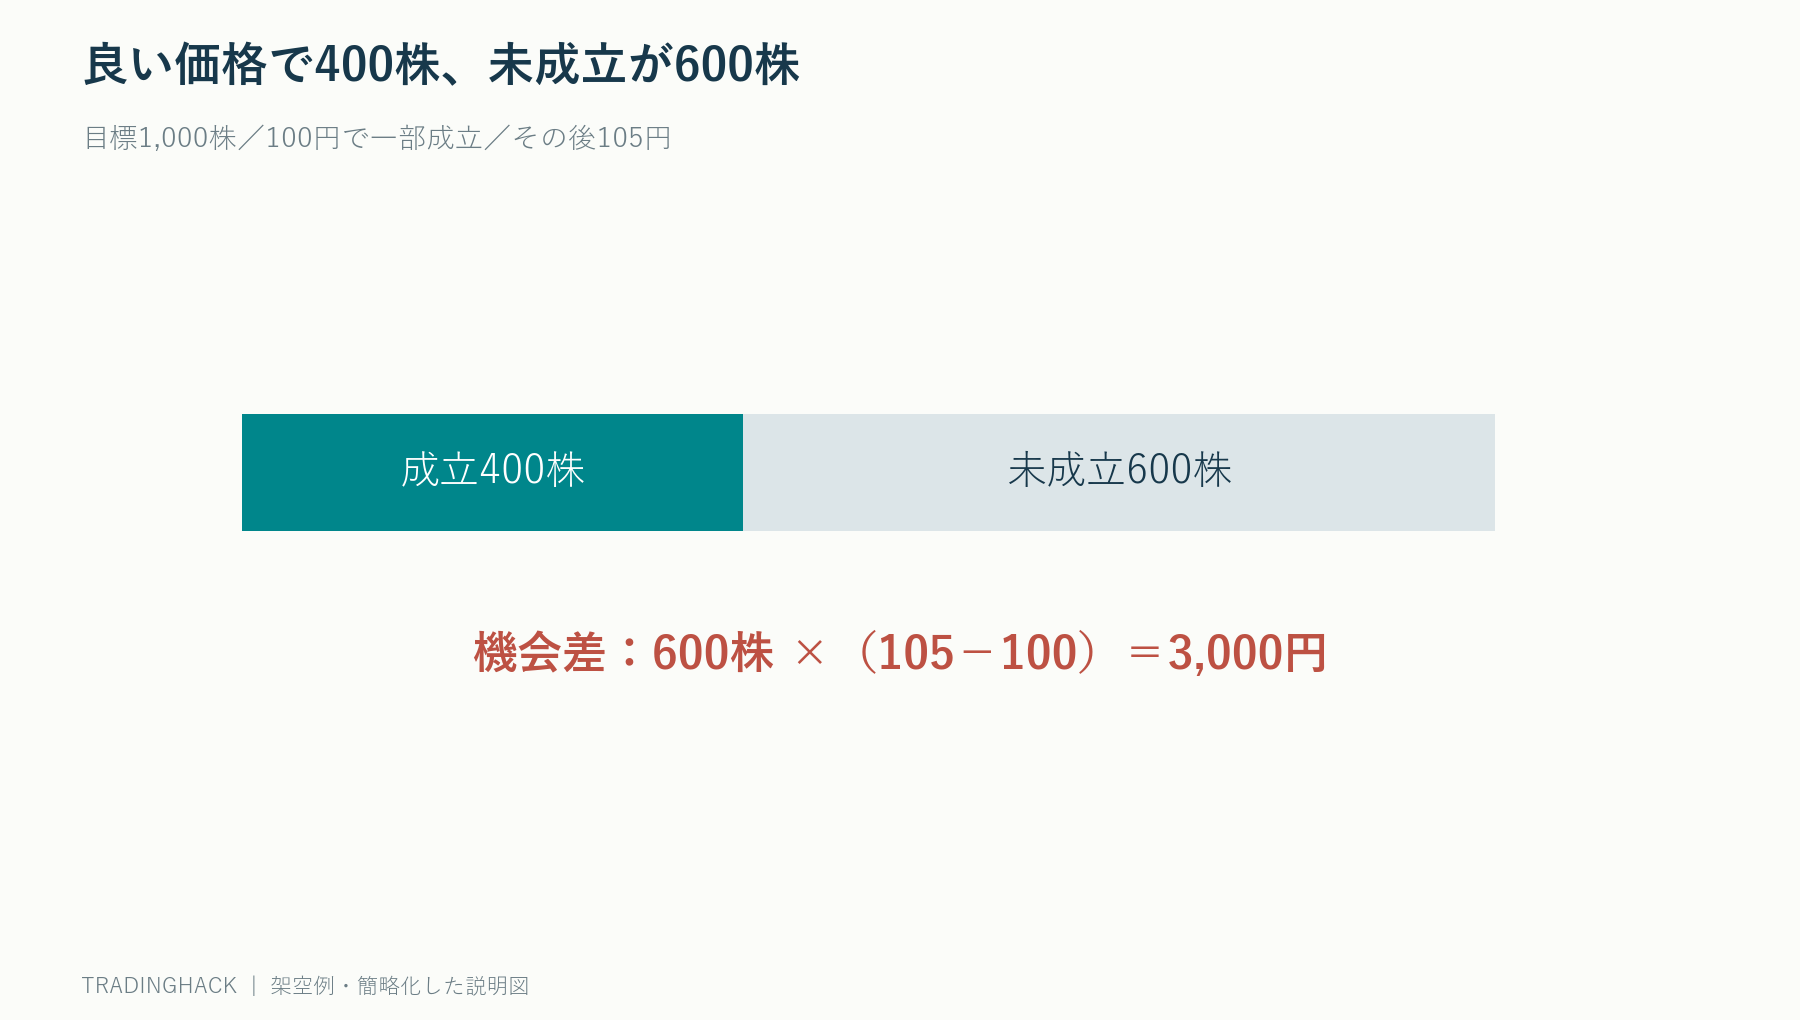
1,000株買う予定で400株だけ100円、残り600株は未成立。その後価格が105円になったとする。成立分だけを見れば安く買えているが、売買目的の60%を実行できていない。
未成立600株を基準価格105円で評価すれば、意思決定価格100円との差は3,000円。これを実際の損失と同一視する必要はないが、注文方式を比較する機会費用として記録する。成立した注文だけ比べると、消極的な注文が過度によく見える。
参加率が高いほど自分でVWAPを動かし得る
市場出来高1万株の時間帯に5,000株を買えば参加率は50%である。自分の約定が市場VWAPの構成要素となり、基準自体も影響を受ける。小口と同じ感覚で「VWAP並み」と評価できない。
時間帯別の市場出来高、板の厚さ、注文サイズを併記する。出来高が引けに集中する銘柄で午前中だけ大量に執行すれば、終日参加率が低くても、その時間の市場には大きな注文となる。
費用後の実装不足を計算する
買い500株、到着価格100円、平均約定100.30円、手数料等150円なら、価格差コストは150円、費用込みは300円である。1株当たり0.60円、到着時想定代金5万円に対して0.6%となる。
売りの場合は到着価格から約定価格を引く。符号を統一し、「正の値はコスト」と定義すると、買いと売りを集計しやすい。部分成立、取消し、為替換算も同じ基準時刻で処理する。
実務チェック
架空の二方式を比べる。方式Aは1,000株を全量101.10円、方式Bは500株を100.90円で買い、残り500株は未成立。VWAP101円だけを見ればBの成立分が良い。しかし終了時価格102円で未成立分を評価すると、Bには500円の機会差がある。AのVWAP差100円と、Bの成立分改善50円だけでは比較できない。
注文を小分けにした場合、子注文ごとの平均を単純平均しない。100株を100円、900株を101円で買った全体平均は100.90円であり、二価格の単純平均100.50円ではない。手数料も注文単位の固定費があるなら、分割回数に応じて積み上げる。
ベンチマークを選ぶ前に、取引目的を記述する。指数ファンドの引け追随なら終値差、情報を得てすぐ買うなら到着価格差、一日を通じて目立たず買うならVWAP差が中心になる。目的と異なる基準で高得点を取っても、運用上の成功とは限らない。
注文ごとに方向、意思決定時刻、到着時の気配、目標数量、成立数量、平均価格、対象VWAP、手数料、終了理由を保存する。銘柄別だけでなく、注文サイズ帯、時間帯、参加率で分けて比較する。
評価が悪い日だけ市場急変として除外しない。ボラティリティやスプレッドを説明変数として残し、同じ条件で別方式より改善したかを見る。VWAP勝敗は目的ではなく、注文方式を改善する診断材料である。
コメント