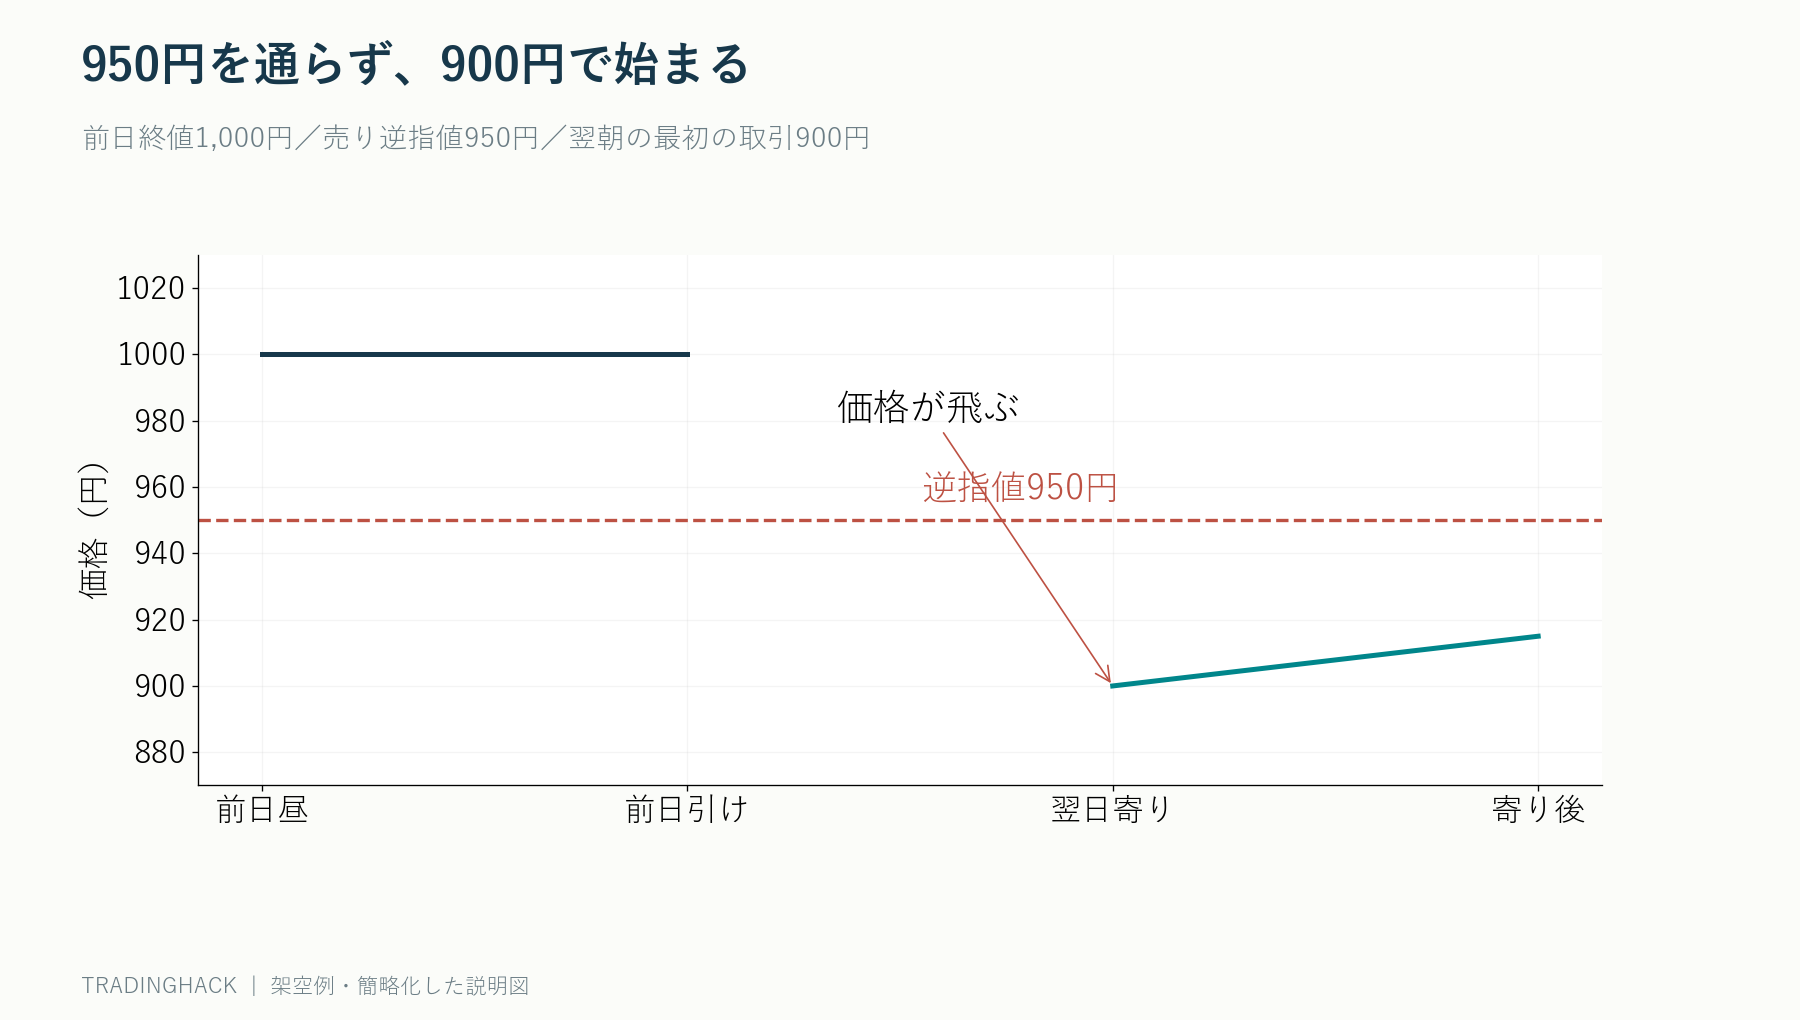
終値1,000円の株を100株保有し、損失を5,000円以内に抑えるつもりで950円に売り逆指値を置いた。ところが翌朝、悪材料で最初の売買が900円となり、約定も900円付近だった。このとき予定損失は5,000円ではなく約1万円になる。
逆指値の価格は、必ず売れる価格を指定するものではない。多くの注文方式では、条件へ到達すると成行注文など別の注文へ変わる「発動条件」である。価格が950円を通らず900円へ飛べば、950円で売る相手は存在しない。

逆指値には発動と約定の二段階がある
前日の終値が1,000円、売り逆指値が950円、翌朝の気配が900円という架空例を考える。市場が開き、取引所や証券会社の定める条件で逆指値が発動すると、売り注文が市場へ送られる。そこで初めて、利用可能な買い注文と突き合わされる。
900円に300株、899円に500株の買いがあり、自分の100株が先に900円で全量成立できるなら、概算の損失は(1,000−900)×100=1万円である。950円と900円の差は注文ミスではなく、注文が発動した時点で利用できる価格の差だ。
場中の急落でも同じ問題が起こる
ギャップは寄り付きだけではない。決算発表、取引停止解除、大口注文、流動性の薄い時間帯では、950円の次の取引が930円になることがある。100株なら予定より2,000円多い損失だが、1万株なら20万円の差になる。
さらに板の買い数量が少なければ、一つの価格で全量は成立しない。900円で100株、895円で300株、890円で600株しかないところへ1,000株を成行売りすれば、平均価格は単純計算で891.5円となる。最後の価格だけでなく数量加重平均を確認する。
ストップリミットは損失上限を保証しない
逆指値950円、売り指値940円のストップリミットなら、発動後は940円以上でしか売らない。900円で始まった場合、価格条件を満たさず、一株も売れない可能性がある。価格を守る代わりに、保有を解消できないリスクを取る注文だ。
「成行型なら必ず950円」「指値型なら最大損失を限定」と覚えるのは誤りである。前者は価格が不確定、後者は成立が不確定だ。何を優先するかを決め、注文先の具体的な発動条件と対応注文を確認する。
株数は通常の損切り幅とギャップ幅で二重に計算する
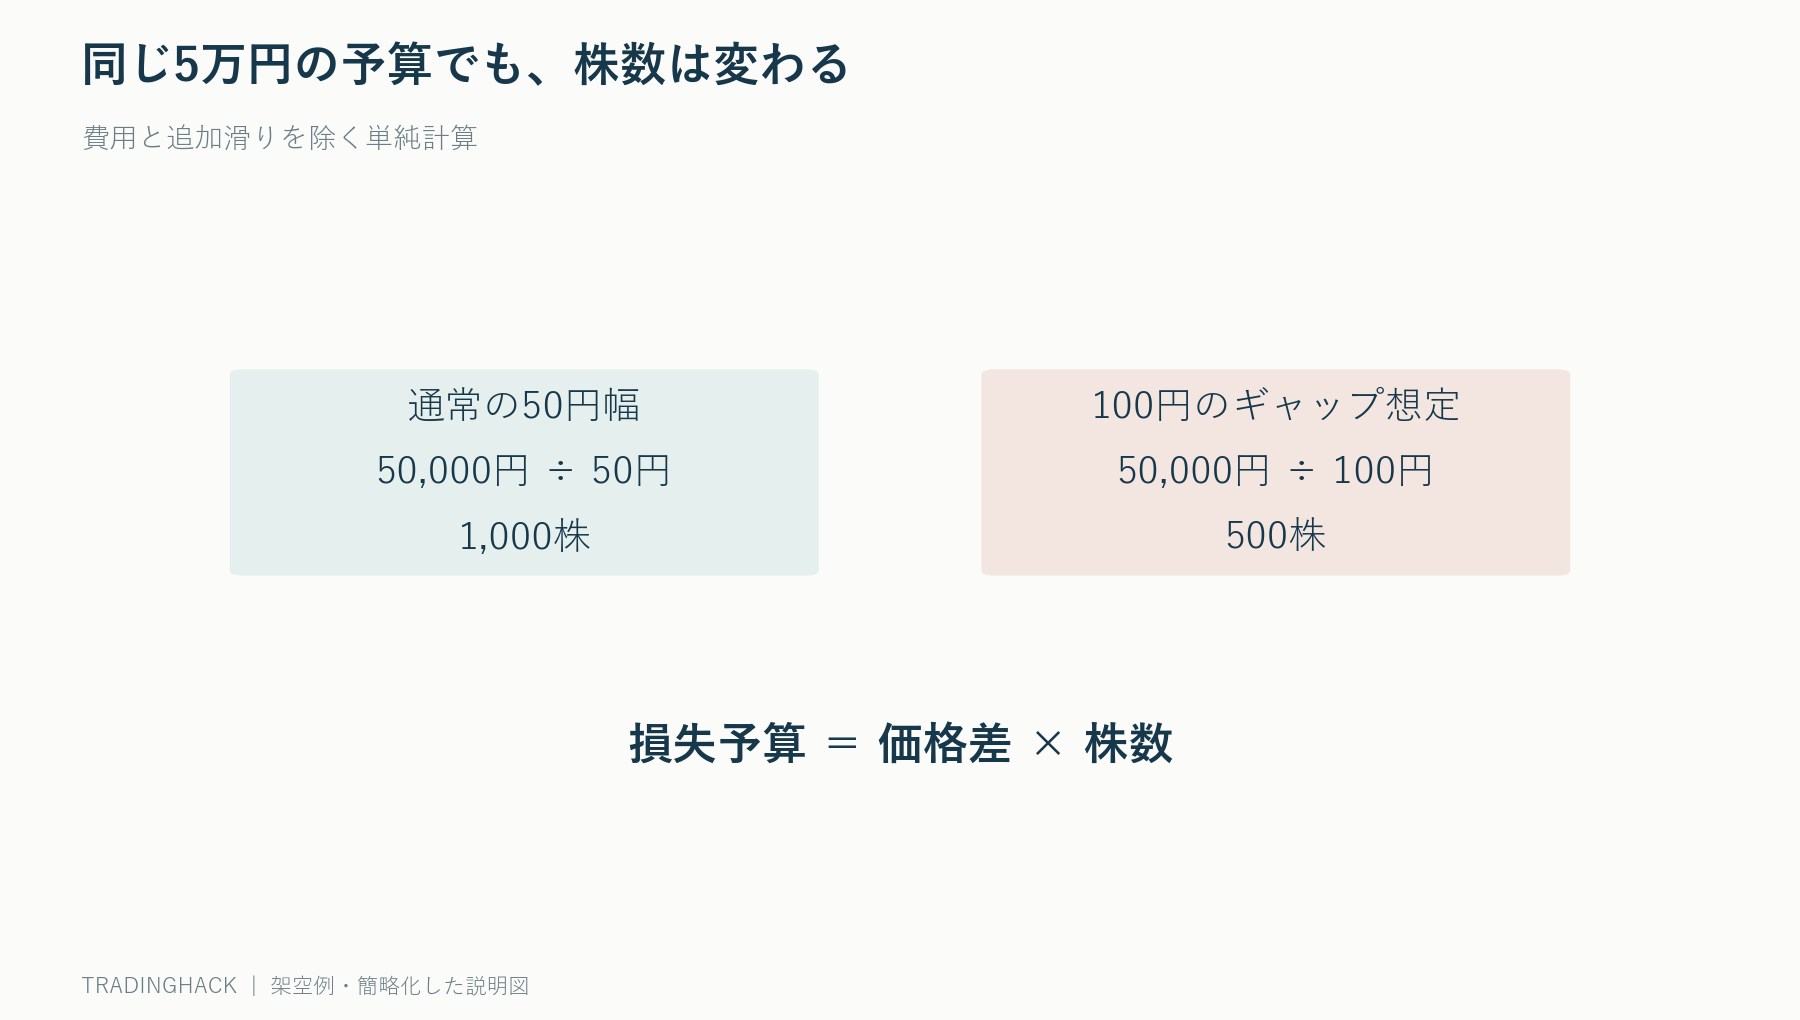
1取引の損失予算を5万円、通常の損切り幅を50円とすれば、単純な株数は1,000株である。しかし100円のギャップをストレス条件にすれば、1,000株の損失は10万円となる。
ギャップ時も5万円以内へ近づけたいなら、株数は500株まで減る。さらに売買スプレッド、手数料、板を歩く滑りを加える。逆指値の位置を遠くするだけでなく、数量を落とすことが損失額へ直接効く。
注文が市場側か証券会社側かを確認する
逆指値が取引所へ置かれるのか、証券会社のシステムで監視されるのかにより、発動に使う価格や障害時の挙動が違うことがある。最終約定、気配、指数など、何を条件にするかも商品ごとに確認する。
夜間に企業行動で価格単位が変わる場合、注文が調整されるか取消されるかも別問題である。GTC表示だけで翌朝も有効と判断せず、注文状態、数量、発動価格を再確認する。
検証では終値だけを使わない
日足終値で「安値が950円を下回ったので950円で損切り」とするバックテストは、ギャップと板を無視する。少なくとも翌日の始値が逆指値より不利なら始値を候補にし、さらに売買コストを加える。大量注文では出来高に対する参加率も制限する。
高値・安値の順序が分からない日足では、利確と損切りの両方に触れた日の結果を一意に決められない。都合のよい方を採用せず、保守的な順序、細かい足、または不明として扱う。
実務チェック
例として、決算持越しをする通常日と同じ1,000株、損切り幅50円で行う戦略を考える。過去20回の決算翌日の最大ギャップが12%なら、株価1,000円で120円幅、損失12万円に達する。5万円予算を守るなら、単純な上限は416株であり、売買単位が100株なら400株となる。過去最大を将来の上限と断定せず、さらに大きい幅も試す。
複数銘柄を同時に持つ場合、同じ市場材料で全てがギャップダウンする可能性もある。一銘柄5万円を10銘柄なら50万円であり、分散しているから各損失を別々に扱ってよいとは限らない。業種、指数、決算日が重なる保有をまとめてストレス計算する。
逆指値が約定しなかった場合の手動対応も決める。取引停止中に注文を再送しても成立しないため、再開予定、値幅制限、注文状態を確認する。焦って数量を重ねると、旧注文と新注文が両方有効になり、保有以上を売る事故につながる。
発注前に、発動条件、発動後の注文種別、時間外の扱い、価格制限、部分約定、注文数量を記録する。保有中は決算日や重要発表、取引停止の可能性を確認し、通常より大きいギャップを想定する日には数量を再計算する。
約定後は逆指値との差だけでなく、発動時刻、最初の約定、平均約定価格、板の数量を残す。想定滑りを継続的に超えるなら、逆指値の位置より先に、注文量と取引時間帯を見直す。

コメント