高金利通貨を買えば、政策金利差の分だけ毎日受け取れる。そう単純ではない。FXの持越しに伴う調整額は、二通貨の短期金利、受渡日、休日、業者の条件、ポジション方向などで変わる。
画面に表示されるスワップポイントやロールオーバー調整を、固定利息とみなさない。価格変動、売買スプレッド、建玉の評価損益とは別に記録する。

一日の金利差を概算する
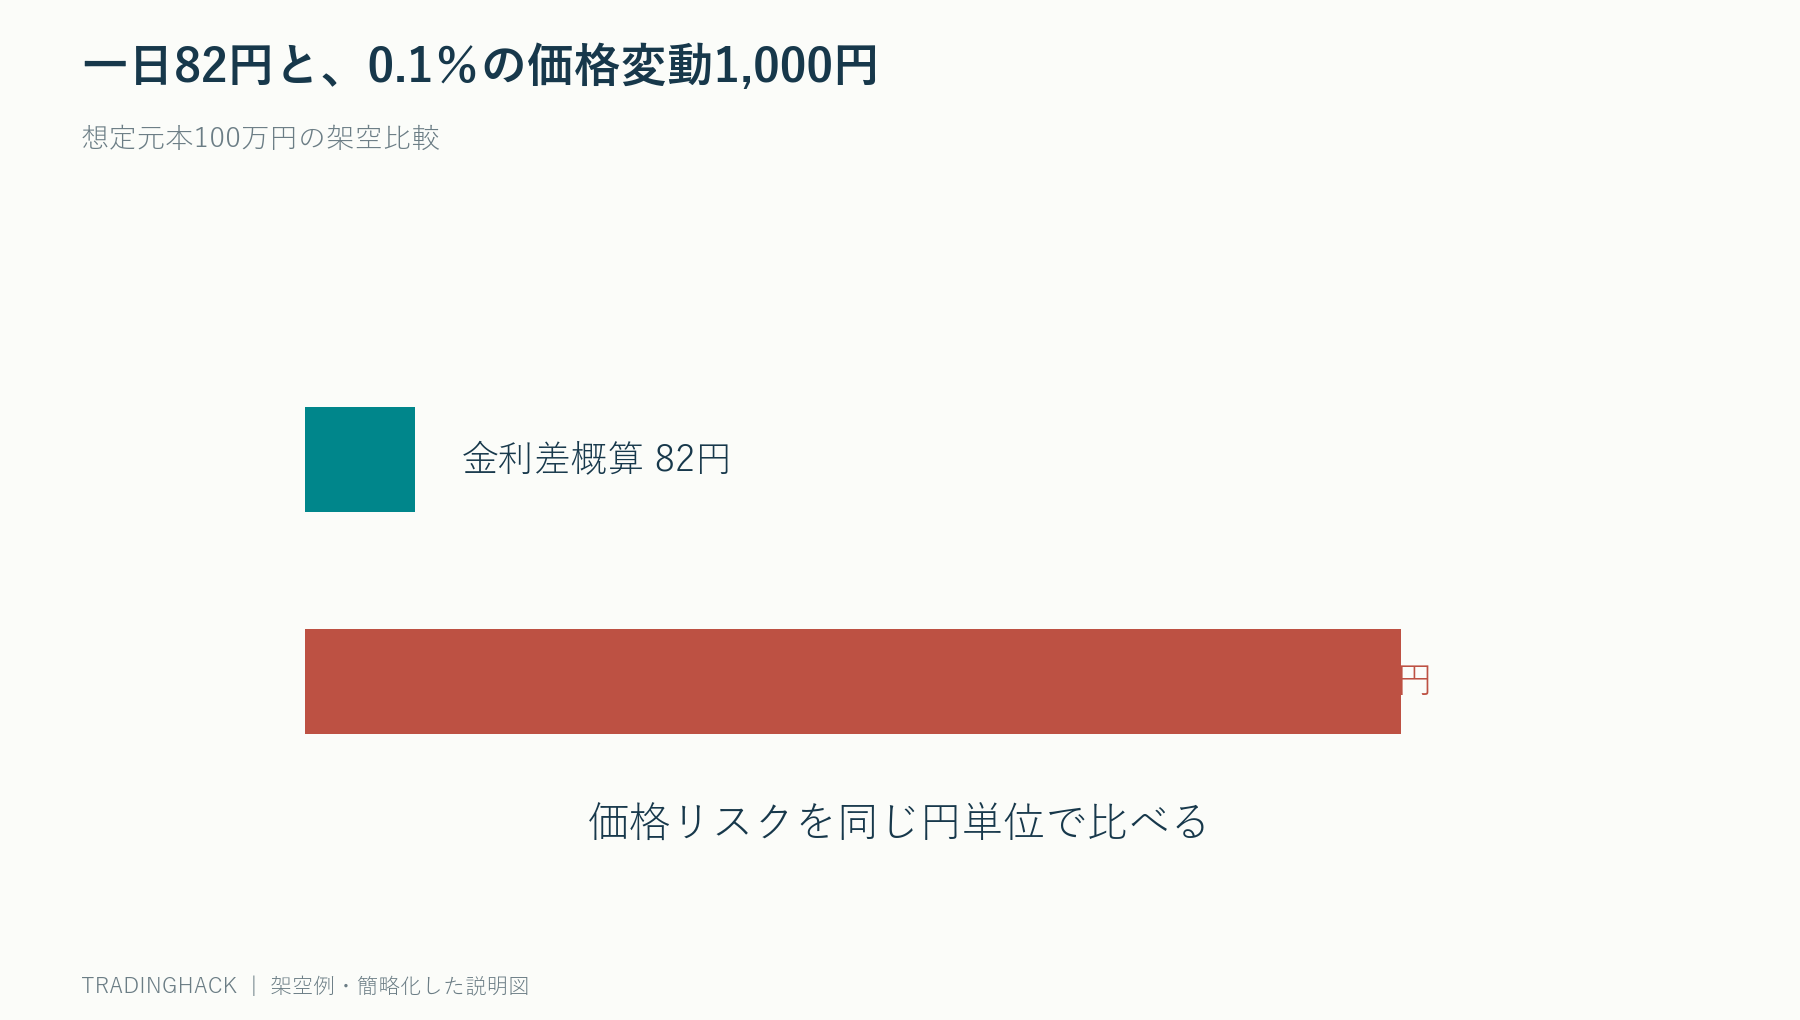
想定元本100万円、買う通貨の年率4%、売る通貨の年率1%、差3%とする。365日基準の単純概算は100万円×3%÷365≒82円である。
これは説明用の理論値で、実際の受払い82円を保証しない。業者の上乗せ・控除、適用レート、日数基準、通貨換算、マイナス側の条件が加わる。
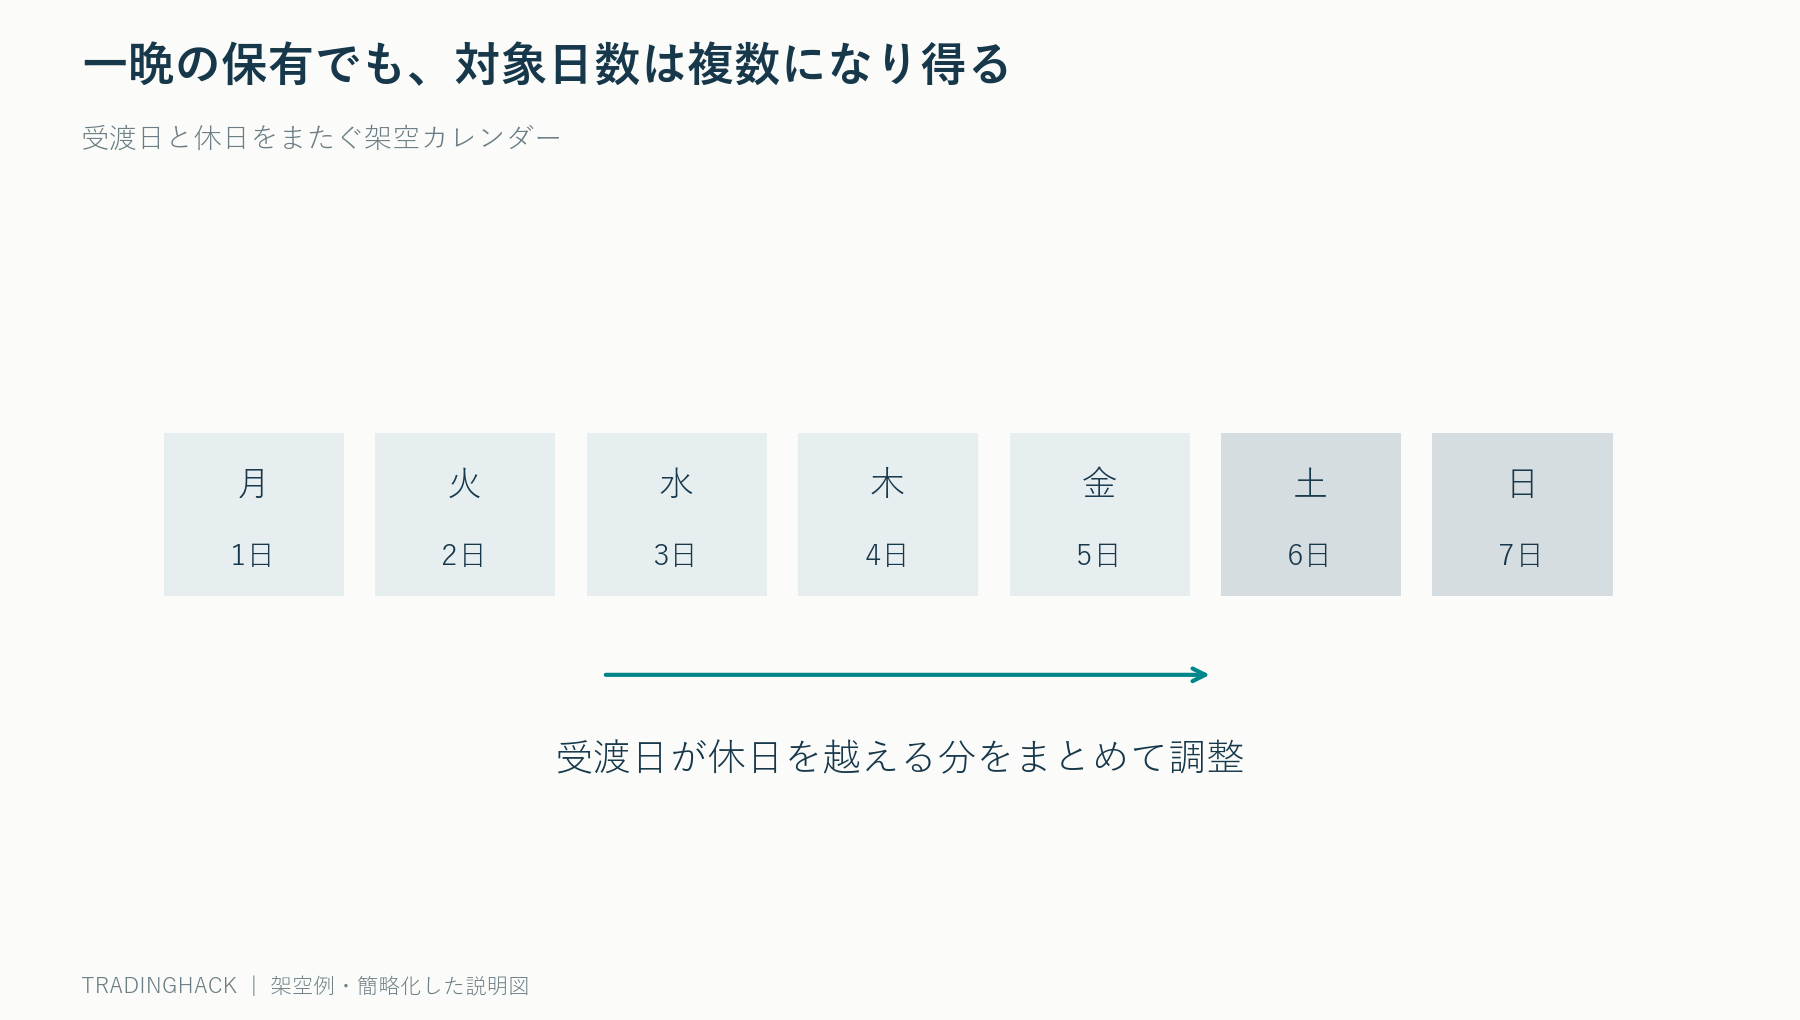
休日で複数日分がまとめて計上される
スポットFXの受渡しは通常、取引日と同日ではない。各通貨の休日により、ポジションを一晩持っただけでも、受渡日が週末や祝日をまたぎ複数日分の調整となることがある。
一日82円の仮定で3日分なら246円。特定曜日に必ず三倍と固定せず、その週の通貨別休日と業者のカレンダーを確認する。年末年始は日数がさらに変わり得る。
買いと売りが対称とは限らない
買いで+80円なら売りで−80円とは限らない。業者の調整や資金調達条件により、買い+60円、売り−100円のような差があり得る。両建てすれば差額を失う設計になる。
同じ通貨ペアでも業者、口座種類、適用時刻で数字が違う。比較するときは同じ元本、同じ方向、同じ日、税引前後をそろえる。
価格が1%逆行すれば一年分の受取が消えることもある
想定元本100万円で年3%の受取なら、単純な年間概算は3万円。為替が3%逆行すれば価格損失も約3万円である。レバレッジを使えば自己資金に対する変動率はさらに大きい。
一日82円の受取に対し、0.1%の価格変動は1,000円。日々の金利差より価格変動が大きいことを、同じ円単位で比較する。
ロール時刻前後はスプレッドも見る
流動性が低下する時間帯では売買スプレッドが広がる場合がある。調整額を得るために直前で買い、直後で売る取引は、往復スプレッドが受取額を上回り得る。
100万円相当で往復0.05%の費用なら500円。一日82円を得ても差し引きマイナスである。約定価格、スプレッド、調整額を別々に保存する。
表示通貨と換算時刻
調整額が外貨で計上される場合、円換算額は為替で変わる。受取通貨の残高が増えたことと、円換算利益を同一視しない。実際に円転するなら転換費用も加える。
複数口座を比較するときは、建玉通貨、口座基準通貨、表示レートの時刻をそろえる。表示額だけコピーすると、換算条件の差を金利差と誤認する。
検証の作り方
日次の価格損益、受払調整、売買費用、為替換算、入出金を分けて記録する。調整額が付く日だけ建てる戦略なら、ロール前後の価格変動とスプレッドも含める。
過去の表示スワップを現在の条件で再現できない場合、固定年率を入れて精密な成績に見せない。複数の調整率と価格ショックで感度分析する。
実務チェック
月次集計では、受取調整が1万円、支払調整が2,000円、価格損失が3万円、売買費用が3,000円なら、総損益は−2万5,000円である。「スワップ収入8,000円」とだけ報告すると、戦略全体の損失を隠すことになる。
金利政策の変更前後を分ける。中央銀行が利下げして金利差が縮小すれば、過去の平均受取を将来へ延長できない。市場が変更を先取りして為替価格を動かすため、発表日だけでなく期待の変化も価格リスクへ含まれる。
強制ロスカットがある口座では、ロール収入を受け取る前に価格損失で閉じられる可能性がある。必要証拠金とロスカット水準を計算し、複数日分の受取を目的にレバレッジを上げない。
通貨ペア、方向、想定元本、適用時刻、対象日数、休日、受払通貨、業者条件を確認する。ポジション保有中も数字が変更される前提で余力を管理する。
ロールオーバーは給与のような固定収入ではなく、通貨をまたいで資金を保有する対価と費用の調整である。受取だけを切り出さず、価格と流動性を含む総損益で判断する。
コメント