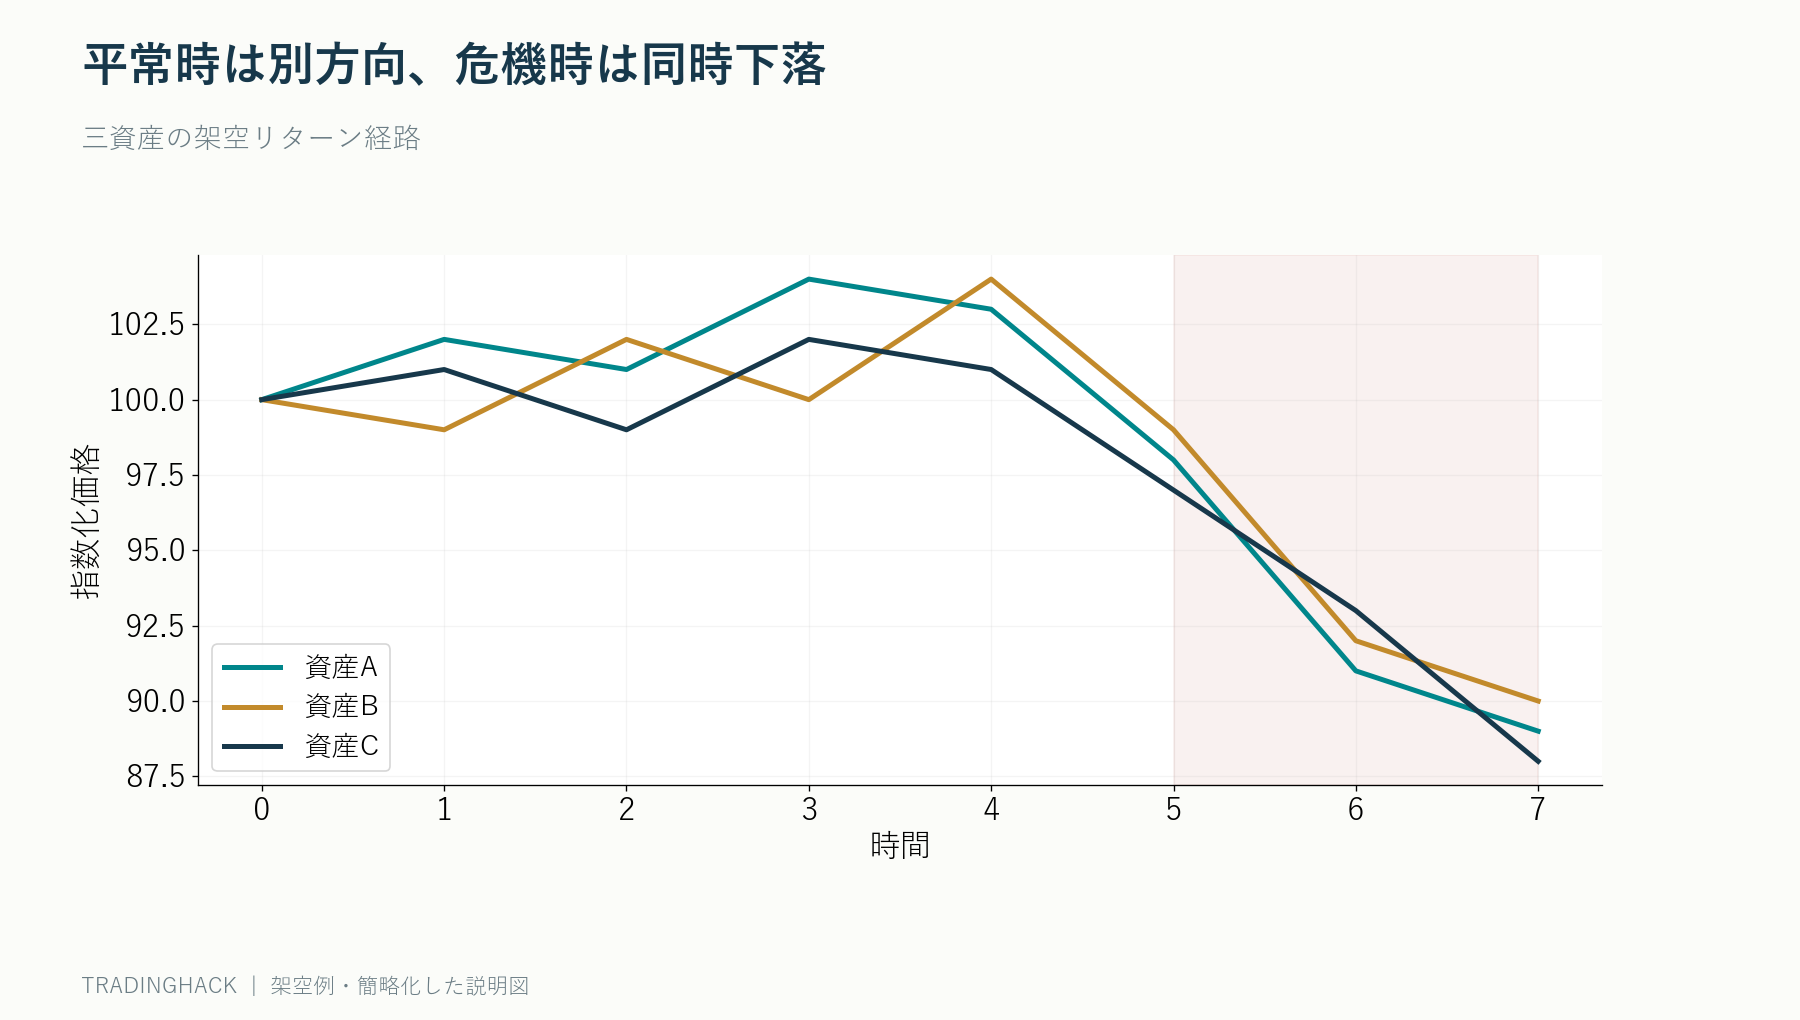
株、REIT、社債を分散していたのに、急落日にすべて下がった。平常時には異なる値動きでも、資金調達が難しくなる局面では、多くの投資家が同時に現金化し、相関が上がることがある。
相関係数は固定された資産の性質ではない。期間、頻度、通貨、相場環境で変わる。全期間の一つの平均だけで危機時の損失を計算すると、分散効果を過大評価しやすい。

二資産の分散を計算する
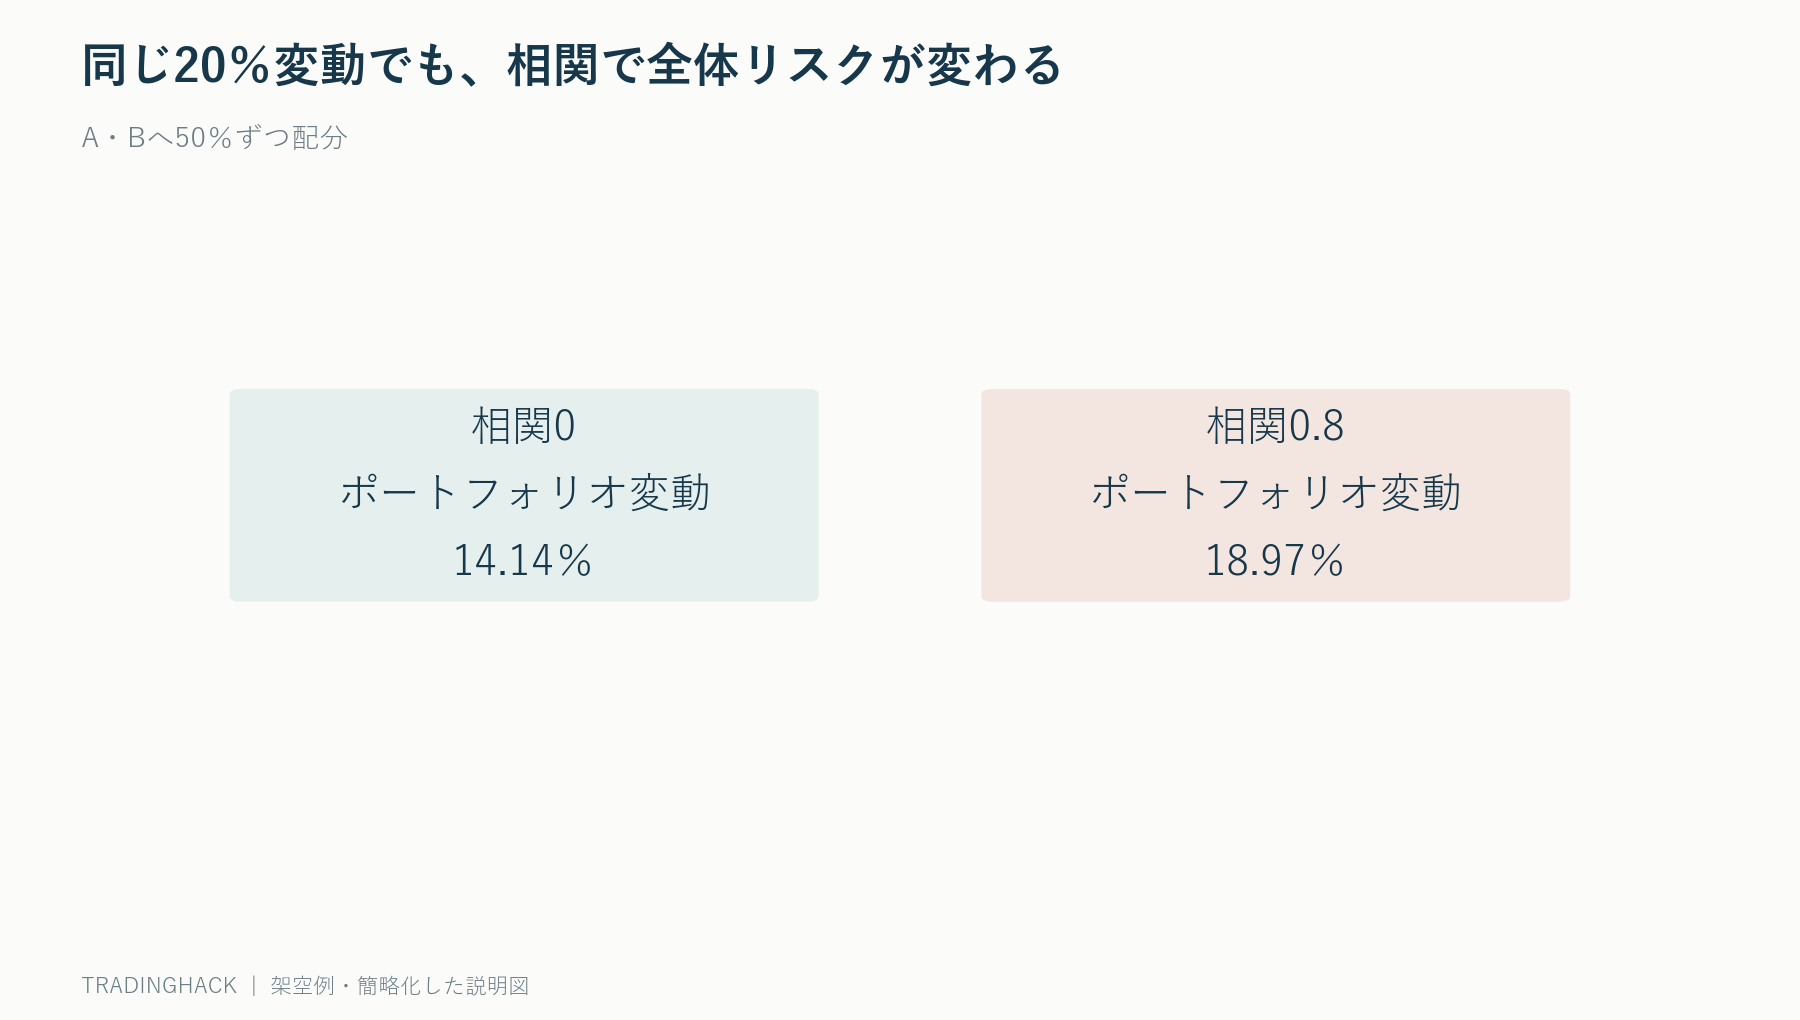
AとBへ50%ずつ配分し、両方の年率ボラティリティを20%、相関を0とする。ポートフォリオ分散は0.5²×0.2²+0.5²×0.2²=0.02、標準偏差は約14.14%である。
相関が0.8なら共分散項2×0.5×0.5×0.2×0.2×0.8=0.016が加わり、分散は0.036、標準偏差は約18.97%へ上がる。同じ配分でも相関だけでリスクが大きく変わる。
上昇日と下落日で相関を分ける
全日では相関0.2でも、株式が2%以上下落した日だけ0.75ということがある。損失を抑えたい局面で関係が強くなるなら、全期間平均の0.2は防御力を表さない。
条件付き標本は数が少なく推定誤差が大きい。しきい値を変え、複数の危機期間と日次・週次の結果を比較する。最も都合の悪い一期間だけを永続的な真値とするのも避ける。
通貨を含めると相関の見え方が変わる
ドル建て米国株と円建て日本株を日本の投資家が比べる場合、為替ヘッジなしの米国株円リターンにはドル円変化が入る。現地通貨で低相関でも、円換算では相関が高くなる場合も低くなる場合もある。
ポートフォリオの実際の基準通貨でリターンを作り、ヘッジ費用も含める。指数のドルリターンと口座の円損益を同じ相関行列へ入れない。
流動性ショックは価格以外にも現れる
危機時には売買スプレッドが広がり、評価価格自体が不安定になる。取引の少ない資産を前日価格で評価すると、見かけの変動と相関が低くなる。後日まとめて価格が下がれば、平滑化されていただけかもしれない。
気配、出来高、評価時刻、価格更新頻度を確認し、同じ時刻へ合わせる。月次評価の私募資産と日次株価を単純に組み合わせた低相関を、そのまま取引可能な分散とみなさない。
相関上昇とボラティリティ上昇を同時に置く
ストレステストで相関だけ0.8へ上げ、各資産の変動率を平常時のままにすると損失を小さく見る可能性がある。危機時はボラティリティも上がり、損失分布の裾が厚くなる。
平常、注意、危機の三つの相関行列とボラティリティを用意し、配分ごとの損失を比較する。過去最大だけでなく、保有資産に適した仮想ショックも置く。
相関行列が壊れていないか確認する
別々に推定した相関を手で組み合わせると、数学的に整合しない行列になることがある。分散計算で負の値が出るなどの異常を確認し、必要なら推定方法を統一する。
観測数が少ないのに資産数が多い場合、相関は不安定になる。似た資産をまとめる、推定を縮小する、単純なストレス上限を使うなど、精密に見える数字を過信しない。
実務チェック
三資産へ均等配分したつもりでも、ボラティリティが10%、20%、40%なら高変動資産が損益を支配する。金額配分だけでなく、各資産がポートフォリオ分散へ与える寄与を確認する。相関上昇時に寄与がどれだけ偏るかも計算する。
安全資産とみなした債券でも、金利急騰局面では株式と同時に下がることがある。名称による分類より、デュレーション、信用、流動性、通貨といった共通要因を並べる。複数ファンドが同じ大型株や国債を持てば、商品数が増えても分散は増えない。
リバランス規則もストレスへ入れる。急落時に目標比率へ戻すため売却しにくい資産を買い増す計画は、スプレッド拡大や取引停止で実行できないかもしれない。実行できない期間の現金比率と損失を別シナリオにする。
相関の期間、頻度、基準通貨、欠損処理、価格時刻を記録する。全期間、直近、下落日、危機期間を並べ、配分の順位が大きく変わるかを見る。
分散投資は「銘柄数を増やす」作業ではなく、共通要因への感応度を減らす作業である。平常時に違う名前の資産でも、金利上昇や流動性不足という同じ要因で下がるなら、その集中を別途管理する。
コメント