株価1,000円のAを100株買い、株価500円のBを100株売る。株数は1対1だが、買い10万円に対して売り5万円であり、差し引き5万円の買い越しである。二銘柄が同じ割合で下がれば、中立にはならない。
ペアトレードでは、二つの価格が長期的に関係するという仮説のもと、片方を買い、もう片方を売る。問題は何株ずつ持つかであり、同株数、同金額、回帰で推定した比率はそれぞれ別のリスクを中立化する。

同株数と同金額の違い
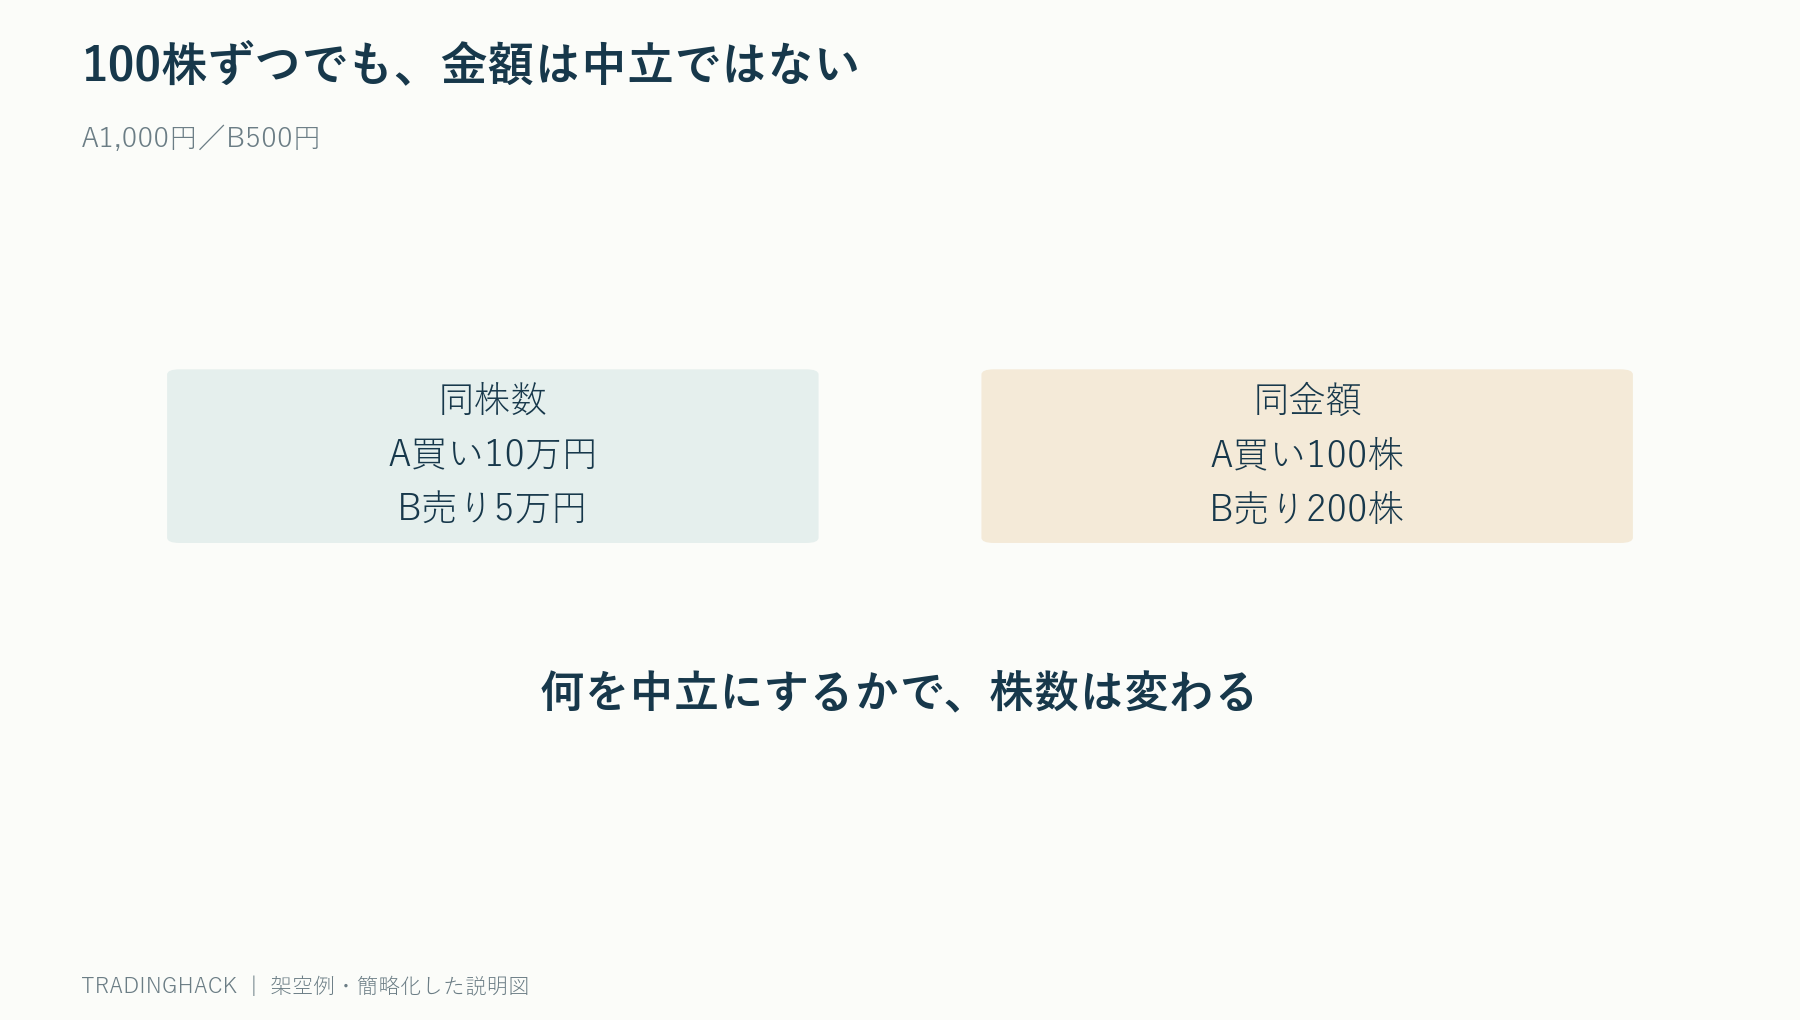
A1,000円を100株買い、B500円を200株売れば、両側10万円で金額は等しい。両方が10%上昇すれば、Aで+1万円、Bで−1万円となる簡略計算だ。
しかしAが市場指数に1.5倍、Bが0.7倍反応するなら、金額をそろえても市場方向への感応度は残る。何を中立にしたいかを先に定義する。
回帰ヘッジ比率は過去の関係を推定する
A価格をB価格で説明する回帰がA=20+1.8×Bとなったとする。この1.8は、Bが1円動くとAが平均1.8円動いたという過去データ上の傾きである。Aを1単位買うときBを1.8単位売る形で残差を作る。
価格水準をそのまま回帰するか、リターンを回帰するかで意味は違う。価格回帰の残差平均回帰を狙うなら、系列の定常性や共和分を確認する。高い相関だけでは、価格差が戻る保証にならない。
推定期間で比率は変わる
直近60日では1.8、過去250日では1.2となるなら、どちらが真の比率かは確定しない。短期は現在へ追随しやすいがノイズが大きく、長期は安定する一方で構造変化に遅れる。
複数期間で損益と残差の振る舞いを比較し、都合のよい比率だけ選ばない。推定期間と評価期間を分け、比率を更新する日も取引前に固定する。
比率更新そのものが売買を生む
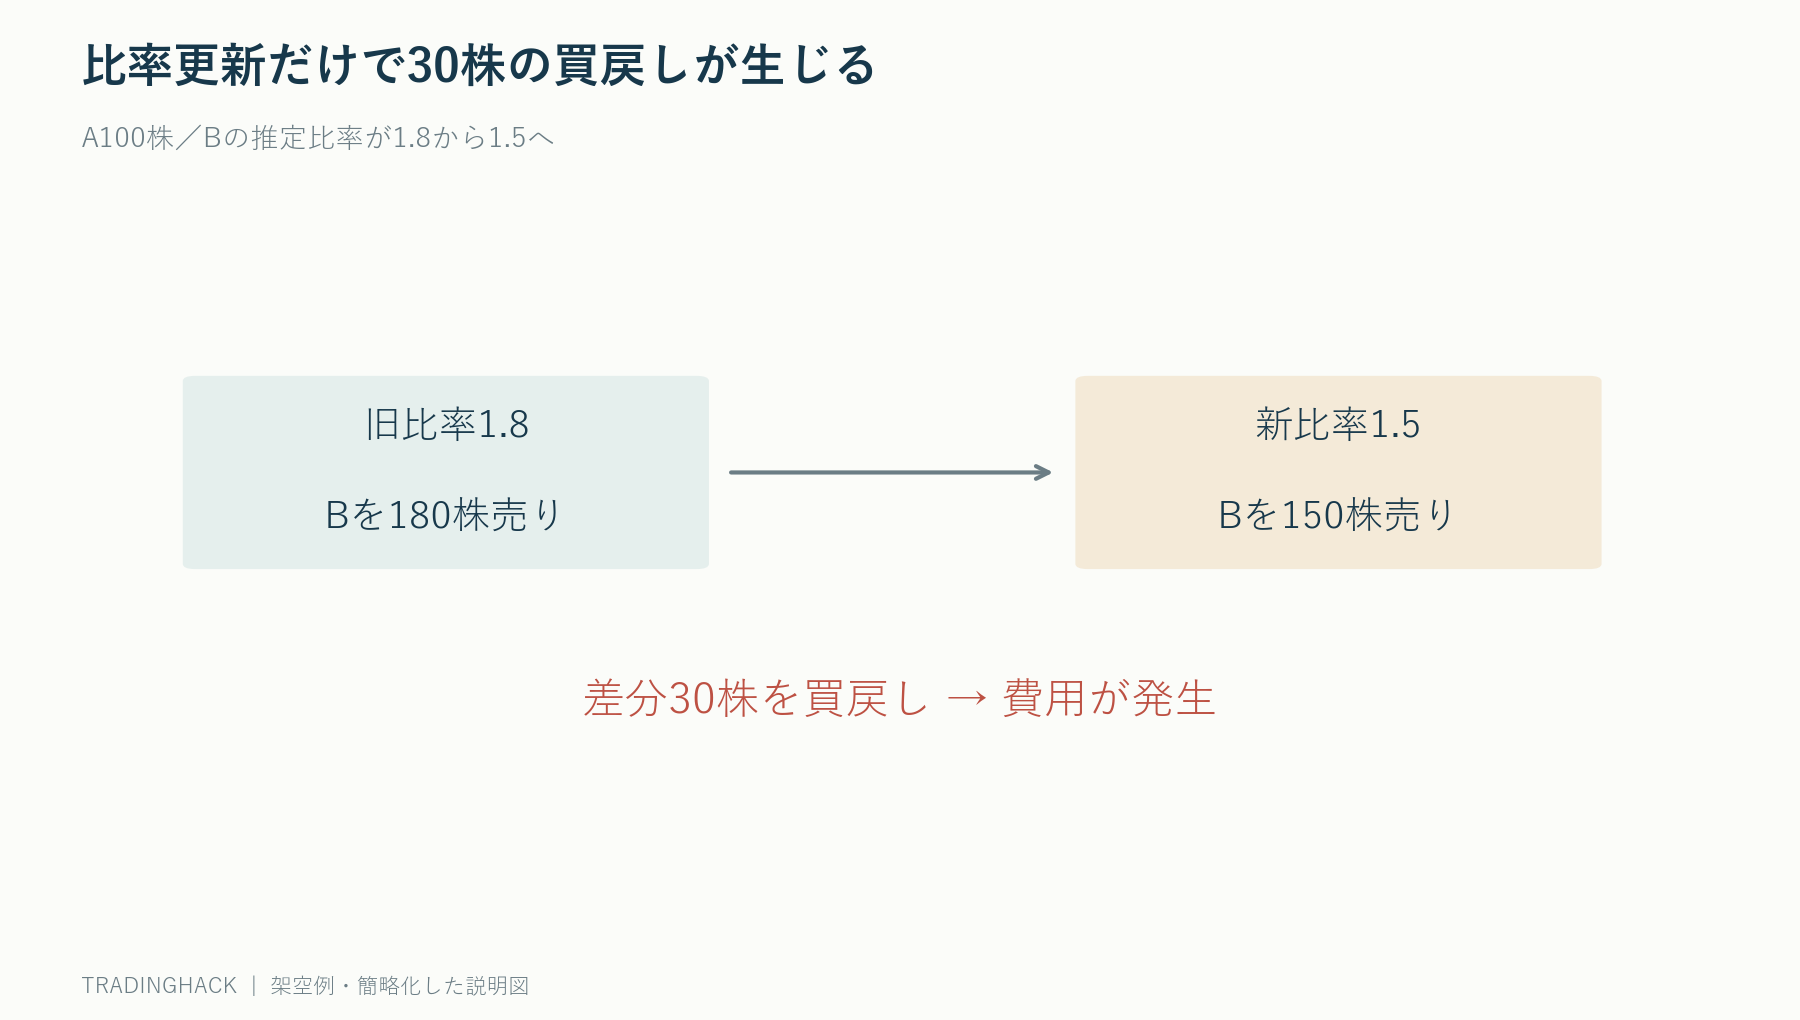
A100株に対しB180株売っていた比率が1.8から1.5へ変われば、B30株を買い戻す必要がある。価格差が動かなくても、モデル更新だけで費用と税が発生する。
更新幅が小さいときは取引しない帯を設ける方法がある。ただし帯を広げるほど推定比率から離れる。費用と残余リスクを同じ単位で比較する。
決算やM&Aで関係は切れる
同業二社でも、片方の決算失敗、増資、買収提案、規制問題で固有要因が大きくなる。過去の残差範囲を超えたから割安と決めつけると、関係が壊れた銘柄を買い増すことになる。
残差の大きさだけでなく、出来高、ニュース、推定誤差、比率の急変を停止条件にする。平均へ戻らない期間を想定し、価格損切りと時間切れを持つ。
ショート側の借株条件
統計上よいペアでも、Bを借りられなければ実行できない。借株料が年率30%へ上がれば、残差収束の利益を費用が上回る可能性がある。リコールで強制的に買い戻せば、両側の計画も崩れる。
バックテストには借株可否、料率、配当相当額、売買スプレッドを入れる。ショートできなかった日を無視して理想価格だけ残さない。
資金配分と損失上限
買い10万円、売り10万円なら総エクスポージャーは20万円、ネットはゼロである。ネットゼロでも両銘柄が逆方向へ10%動けば2万円損失する。証拠金や損失予算は総額と残差変動から決める。
複数ペアが同じ銘柄や業種を共有すると、見かけ以上に集中する。銘柄別の買い・売りを全ペアで合算し、業種と市場ベータも確認する。
実務チェック
仮にAが2%上昇、Bが1%上昇した日を考える。同金額10万円ずつならA利益2,000円、B損失1,000円で、ペアは+1,000円。これは残差収益か、市場感応度が違った結果かを分けるため、指数リターンも記録する。
回帰残差の標準偏差が100円で、エントリーが2標準偏差でも、比率推定誤差が大きければ実際の幅は広い。係数の点推定だけでなく、期間を少し変えたときの比率範囲を確認する。1.5から2.1まで動くなら、1.8を精密な定数として扱わない。
損切りは残差、総損失、片側イベントの三系統を用意する。残差が戻っていても借株料で総損失、総額が小さくても片側の取引停止でヘッジ不能ということがある。統計条件だけで出口を決めない。
比率の定義、推定期間、回帰方向、更新頻度、残差平均・標準偏差、費用を保存する。AをBで回帰した比率を、BをAで回帰した式へそのまま逆数として使わない。
ペアトレードの中立性は、株数が等しいことではなく、定義したリスクに対する感応度が小さいことだ。その感応度も時間とともに変わるため、推定と実現を継続して比較する。
コメント