現在上場している銘柄だけを集め、10年前から高配当株戦略を検証したら好成績になった。しかしその一覧には、途中で業績が悪化して上場廃止になった企業や、安値で吸収された企業が入っていない。未来まで生き残った銘柄を、過去の時点で知っていたことになる。
これが生存者バイアスである。価格式を複雑にする前に、各時点で投資可能だった母集団を再現しなければ、戦略の入口から未来情報が入る。

現在の100社を過去へ戻す問題
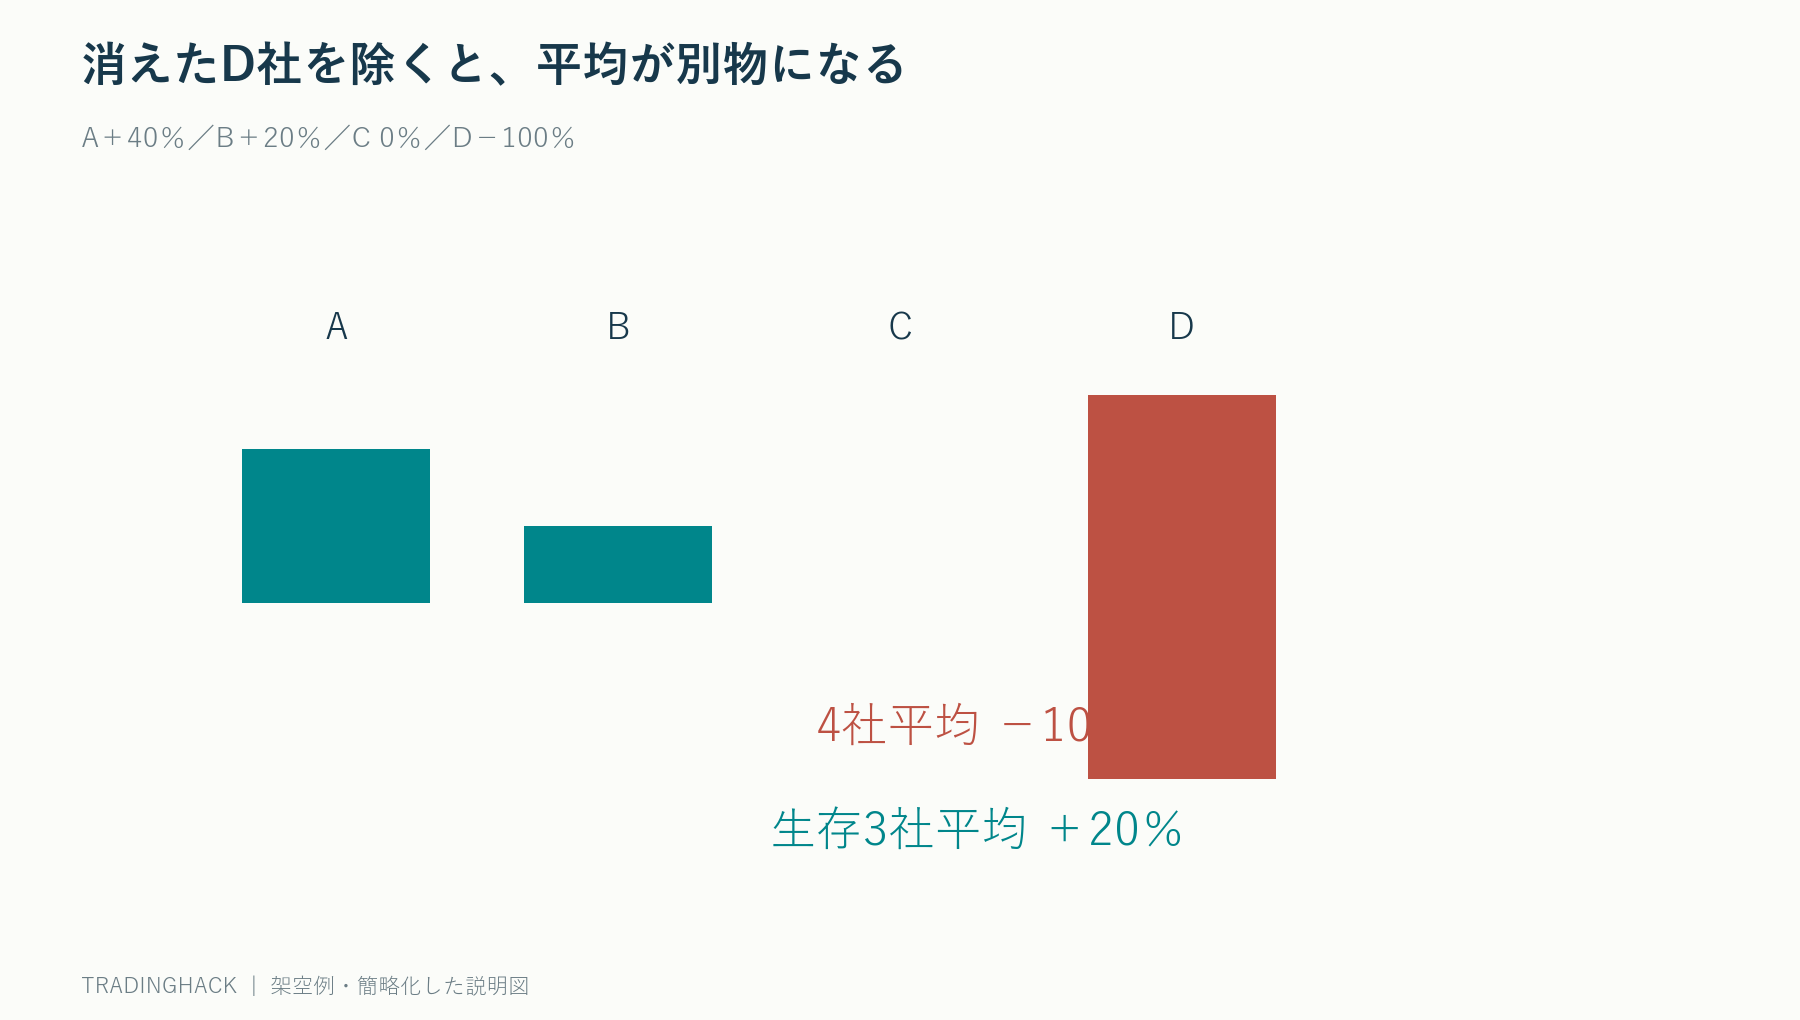
10年前にA、B、C、Dの4社があり、その後Dが破綻し、現在はA、B、Cだけ残ったとする。現在の一覧で等金額投資を検証すると、Dの損失は最初から存在しない。
Aが+40%、Bが+20%、Cが0%、Dが−100%なら、4社の単純平均は−10%。生存3社だけなら+20%である。銘柄一つを落とすだけで30ポイントの差が生じる。
指数構成銘柄も当時の版を使う
現在の指数構成企業は、過去の成長企業が選ばれ、弱い企業が除外された結果である。現在の構成銘柄へ10年前から投資する検証は、指数そのものの過去運用ではない。
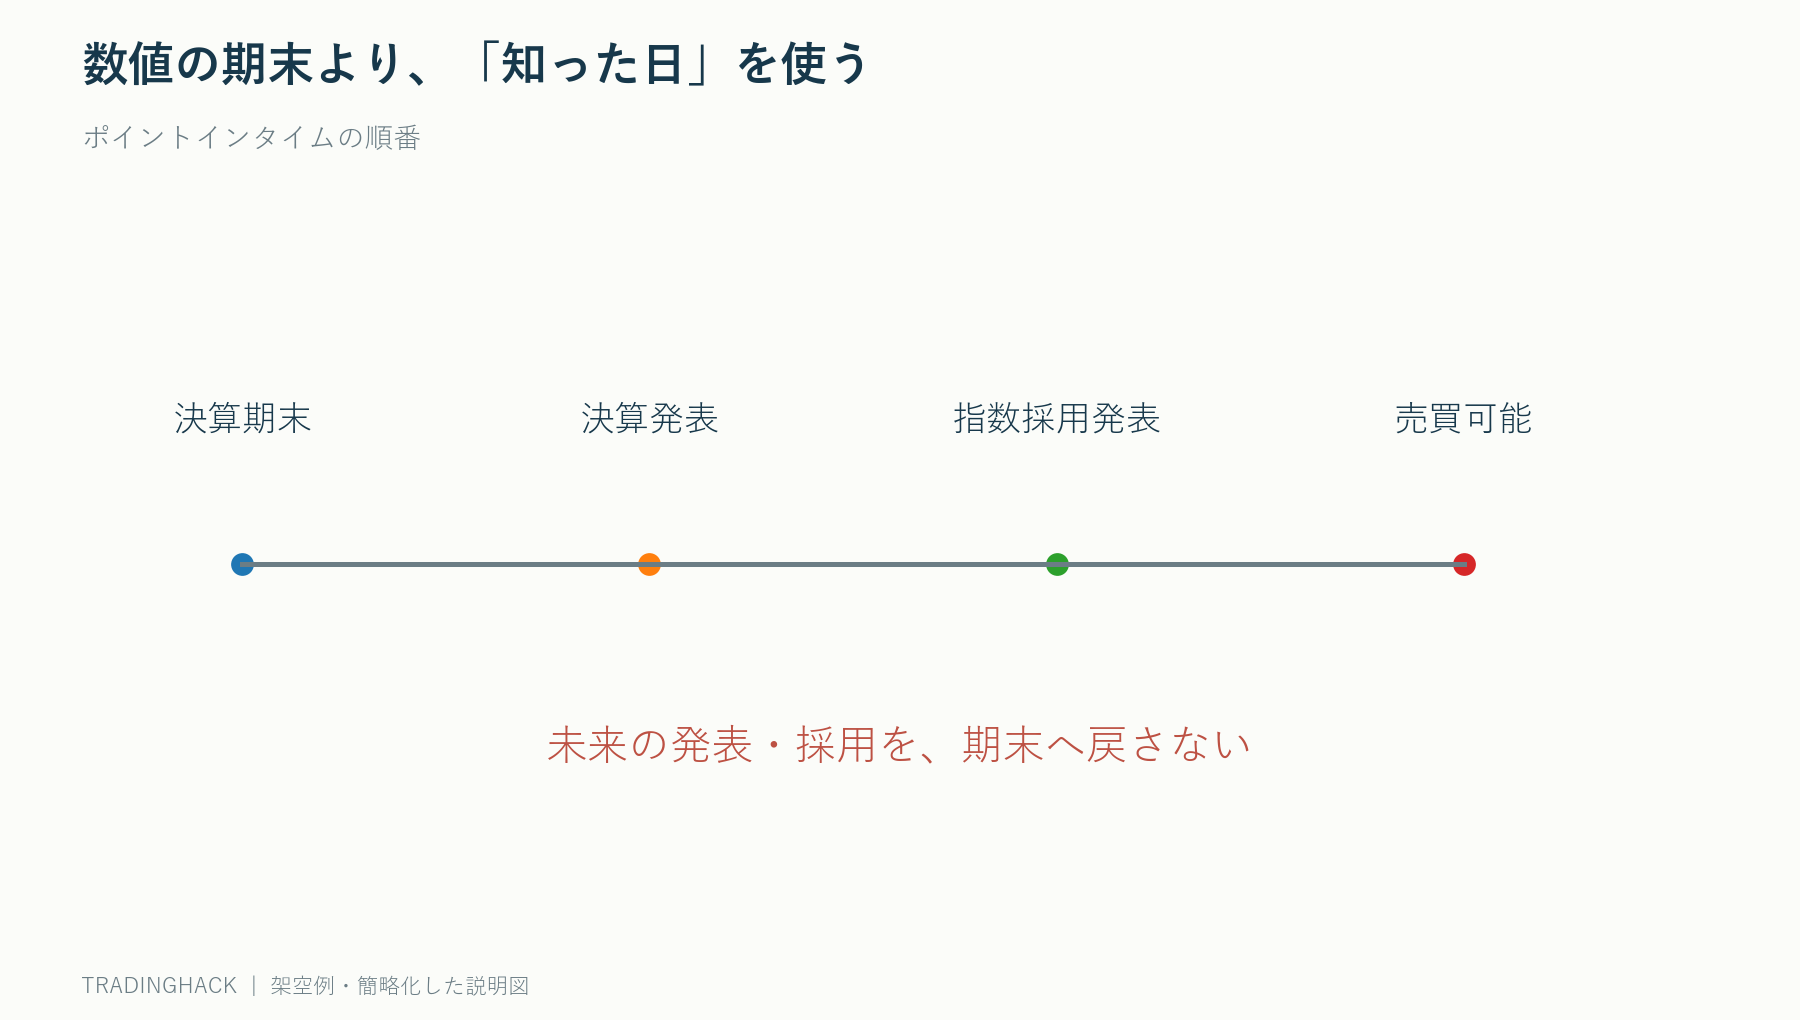
リバランス発表日、効力発生日、実際に売買可能な時刻を区別する。当時の構成データを使っても、発表前に新構成へ切り替えれば先読みになる。
上場廃止後のリターンをゼロにしない
価格データが途中で止まった銘柄を、その日以降ゼロリターンで固定すると、価値が残り続ける。逆に最後の価格で全損とすると、現金対価を伴う買収まで破綻扱いになる。
上場廃止理由、最終売買価格、現金または株式の対価、受取時期を確認する。取得できない場合は、保守的な処理と感度分析を行い、どの仮定で成績が変わるか示す。
ティッカー再利用と社名変更を追う
同じティッカーが別企業へ再利用されると、二社の価格を一つの長期系列として接続する事故が起こる。企業を永続的な識別子で管理し、ティッカー、取引所、通貨、企業行動の履歴を別表へ持つ。
合併で旧株が新株へ交換された場合も、単純に旧系列を削除しない。交換比率と端数、現金部分をポートフォリオへ反映し、その後の新株を追跡する。
ファンダメンタルデータにも生存者バイアスがある
現在利用できる財務データだけ抽出すると、過去に提出していたが現在データベースから消えた企業を落とす可能性がある。さらに後日修正された決算を当初発表日に使えば、別の先読みが入る。
数値の対象期だけでなく、公表日時と取得版を保存する。決算期末12月の数字を12月末に知っていたとは限らない。銘柄母集団と情報時点の両方をポイントインタイムにする。
欠損を理由に銘柄を落とすと選別になる
過去10年のデータが完全な銘柄だけ残す条件は、10年間生き残り、データ提供が安定した企業を選ぶ条件になり得る。必要な時点で利用可能だった銘柄を先に決め、その後に欠損処理を行う。
上場直後で履歴が短い銘柄は、条件不足として当時だけ対象外にする。将来十分な履歴ができたことを使って、過去の判定を変えない。
ポートフォリオの現金処理
ある銘柄が上場廃止で売却された後、受取現金をどうするかで成績が変わる。次回リバランスまで現金、即時に残り銘柄へ再配分、代替銘柄へ入替えなど、運用規則を事前に決める。
失敗銘柄を消し、残りを常に100%へ再正規化すると、実際にはできなかった再投資を仮定する場合がある。現金と取引費用を明示的に持つ。
監査手順
簡単な診断として、検証開始時の銘柄数、期間中の新規上場数、上場廃止数、買収数、最終時点の銘柄数をつなぐ。開始100社、新規30社、廃止20社なら終了110社になるはずで、現在の110社しかデータに存在しないなら履歴が欠けている。
銘柄選択ルールにも注意する。時価総額上位100社を毎月選ぶなら、その月に公表されていた株数と価格を使う。現在の発行済株式数で過去時価総額を計算すると、後の分割や増資の情報が過去へ混ざる。
比較対象の指数リターンが配当込みなのに、戦略側が価格のみなら、差は母集団以外からも生じる。配当、税、費用、再投資日を合わせたうえで、生存者バイアスの差を測る。一つの補正で全ての過大評価が直ったと考えない。
各リバランス日に、当時上場中だった全候補、除外理由、情報公表時刻、企業識別子、売買可能性を保存する。現在の一覧と比較し、消えた銘柄がゼロ件なら、むしろデータの範囲を疑う。
生存銘柄だけの結果と、上場廃止を含む結果を並べる。差が大きければ、戦略の優位性ではなくデータ選択が利益を作っていないかを確認する。バックテストの美しさより、当時の不完全な市場を再現することが重要である。
コメント