板の売り数量が100株なのに、同じ価格で500株、800株と買い約定が続くと「大口の隠れ売り」と言われる。しかし画面だけで注文種別や発注者を断定することはできない。

表示数量と約定累計を分ける
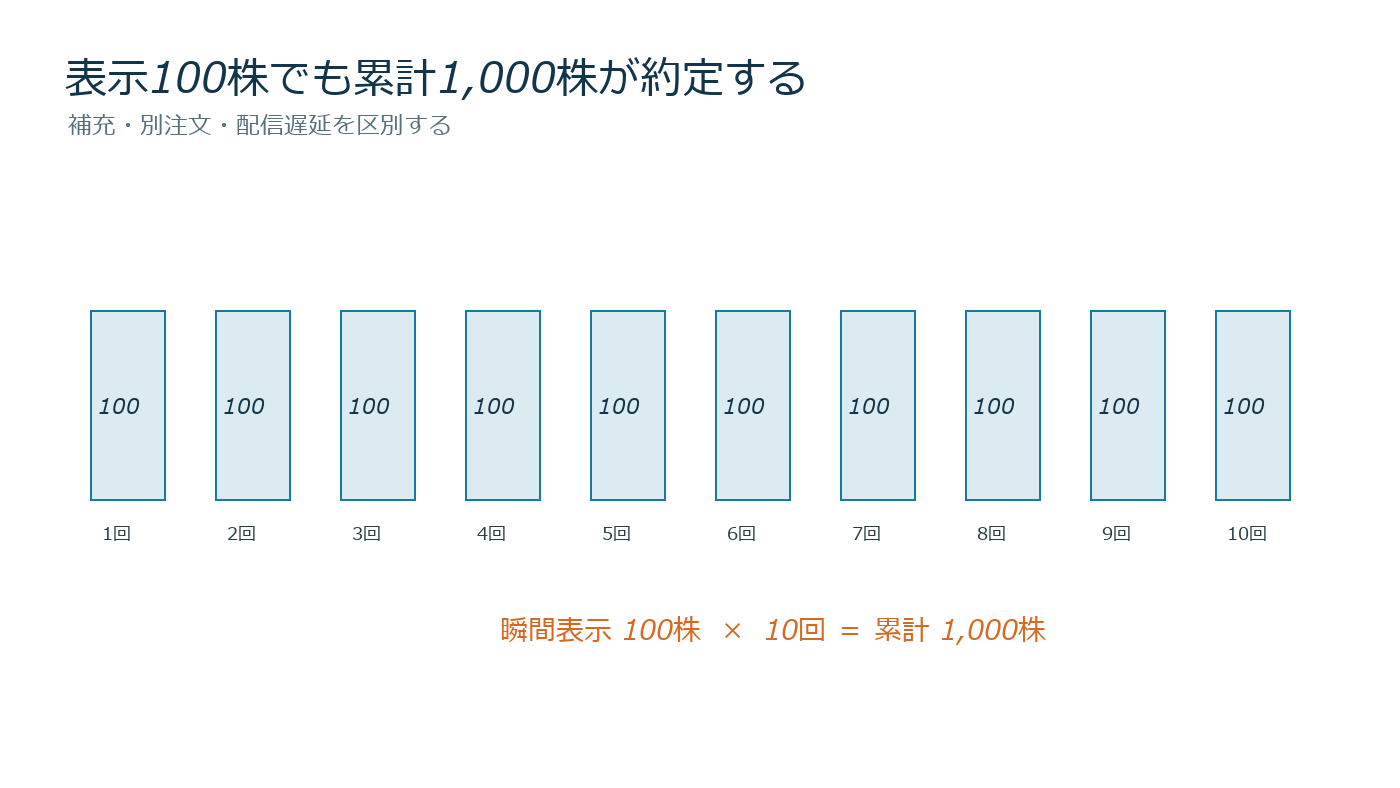
1,500円の表示売りが100株、そこへ100株の買い成行が入り、直後に再び100株が表示される。これを10回繰り返せば、瞬間表示は100株でも累計1,000株が成立する。単一注文の表示数量が補充された可能性はあるが、別々の参加者が同価格へ出した可能性もある。
データ遅延と集約も疑う
配信頻度が低い板では、追加と取消が一画面に反映されない。複数市場や私設取引システムの約定を集約する画面なら、見ている板と歩み値の取引場所が一致しないこともある。タイムスタンプ精度、気配の更新単位、市場コードを確認する。
隠れ売りがあっても下落とは限らない
売りを吸収する買い需要がさらに強ければ、補充が尽きた後に上へ動く。逆に大量約定を「吸収」と読んでも、買い手が短期筋なら直後に反対売買が出る。価格反応、約定方向、補充速度を一緒に観察する。
検証可能なログを作る
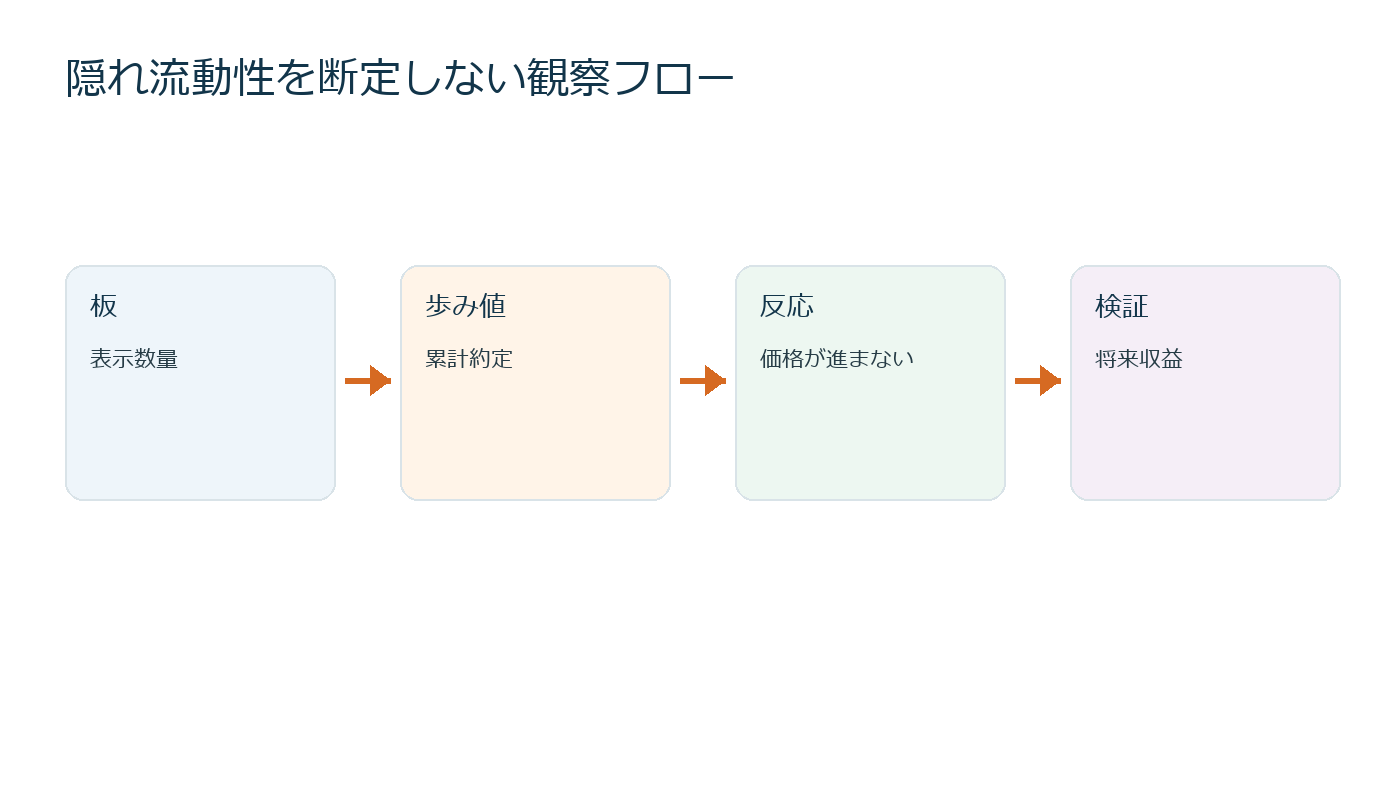
候補条件を「同一価格で表示数量の5倍以上が30秒以内に約定し、価格が1ティック以上進まない」と定義する。候補発生後1分、5分、30分のリターンと最大逆行幅を集計する。成功例の動画だけでは期待値を測れない。
板読みで発注する場合も、隠れ注文が消える前提で損切りを置く。大口が味方だと考えて数量を増やすと、取消・完了・誤認のいずれでも損失が急拡大する。観察仮説とリスク上限を分離することが重要だ。
約定方向の判定にも誤差がある
売気配で成立した約定を買い主導と分類する方法は一般的だが、気配更新と約定の時刻がずれると誤判定する。ティックルールも同値約定が続く局面で限界がある。分類不能を無理に買い・売りへ割り振らない。
候補が現れた価格を突破した後、同じ価格が反対側の支持へ変わるか、再び大量約定が出るかを追う。単一場面ではなく、発生から解消までを一つのイベントとして保存する。
執行へ応用する場合
1万株を買う際、表示売りが500株でも補充を期待して一括成行を出せば、補充が止まった瞬間に上の板を歩く。まず500株など小さく参加し、平均約定価格と補充速度を確認しながら上限参加率を守る。
候補価格を損切り根拠にするときは、価格を1ティック抜けたら即時撤退ではノイズが多い。約定数量、滞在時間、終値など条件を固定し、それでも最大損失額を超えない数量にする。
実務チェックリスト
- 板と歩み値の市場コードを一致
- データのタイムスタンプ精度
- 表示数量に対する累計約定倍率
- 同値での補充回数と速度
- 候補消滅後の価格反応
- 誤認時でも耐えられる建玉上限
100株表示へ合計2,000株が当たっても、次の瞬間に補充が止まれば価格は飛ぶ。大口の存在を保証として使わず、撤退価格と最大滑りを先に決める。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント