保有株を貸し出して得た収益の一部がファンドへ戻れば、信託報酬による指数との差を縮めることがある。
ETF証券貸付は名称だけ覚えても実務では使えない。価格、数量、時刻、制度条件を数値化し、注文前に最大損失を決める。

仕組みを分解する
貸付比率、収益配分、担保、借り手デフォルト、回収条件を運用報告書で確認する。
保有株を貸し出して得た収益の一部がファンドへ戻れば、信託報酬による指数との差を縮めることがある。 前提を一つずつ変え、利益要因と執行コストを分ける。
架空例を検証する
条件成立後1分、30分、翌日のリターンと最大逆行幅を全件保存する。買いは売気配、売りは買気配を使い、手数料、スプレッド、滑り、資金調達費を差し引く。
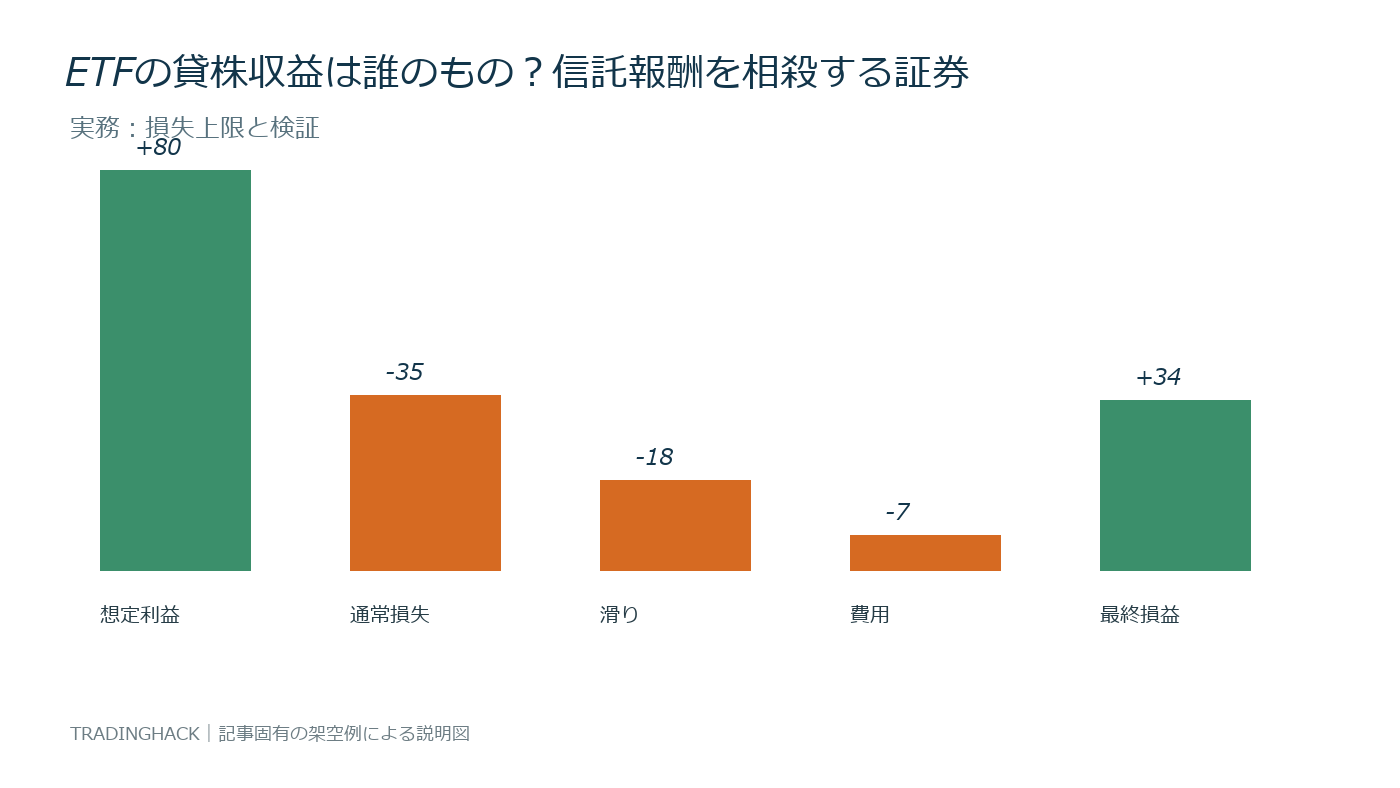
勝率60%、平均利益8,000円、平均損失1万円なら費用前期待値は4,800−4,000=800円。往復費用1,000円なら実行後はマイナス200円になる。
建玉量の決め方
資産1,000万円、1取引の損失予算0.5%なら上限5万円。通常値幅25円なら2,000単位だが、制度停止やギャップを含む50円なら1,000単位へ減らす。
同じ材料へ反応する複数建玉は合計でストレス計算する。損切り価格へ到達しても予定価格で全量成立するとは仮定しない。
チェックリスト
- 市場と商品の公式ルールを確認する
- 価格だけでなく約定可能数量を見る
- 部分約定と不成立を検証へ含める
- 通常時とイベント時を分ける
- 停止条件を売買前に決める
貸付比率、収益配分、担保、借り手デフォルト、回収条件を運用報告書で確認する。
失敗例と改善
ETF証券貸付の入力値を保存せず、チャート上で成功例だけ探すと期待値を過大評価する。発生しなかった日と未約定注文も記録し、機会損失を母集団へ含める。
損失予算5万円、値幅20円なら2,500単位でも、スプレッド5円、滑り15円を加えた40円なら1,250単位である。予算を使い切るために切り上げず、売買単位へ切り下げる。
期間前半で決めた条件を後半へ変更せず適用する。後半の成績悪化を除外せず、制度変更、流動性、参加者構成、費用の変化を調べる。
記録表に残す項目
ETF証券貸付の発生時刻、基準価格、最良気配、板数量、自分の注文量、平均約定価格を一行にまとめる。約定しなかった場合も削除せず、取消理由とその後の価格を残す。成功取引だけでは執行品質を評価できない。
週次集計では平均利益のほか、中央値、最大損失、95%点の滑り、未約定率、売買回転率を比較する。少数の大勝ちで平均が押し上がっている場合は、同じ数量で再現できるかを板と出来高から確認する。
ルール変更は検証期間の途中で行わず、次の評価期間から適用する。変更前後の条件を混ぜず、改善が費用低下によるものか相場環境によるものかを区別する。
コメント