重要統計の直後、指数先物が動き、その数秒後に現物株が追随するように見えることがある。先物は少ない資金で市場全体へ素早く注文できるため、価格発見を主導しやすい。一方、常に先物が先行するとは限らない。
「先物が上がったから現物を買う」だけでは、通信遅延とスプレッドに負けやすい。リード・ラグを検証するには、比較可能な価格、正確な時刻、実際の約定可能価格が必要である。

何と何を比較するか
指数先物価格と現物指数は単純比較できない。先物には金利と予想配当が含まれるため、理論価格または同時点のベーシスを使って共通尺度へ変換する。
現物指数は構成銘柄の最終約定値で計算される場合、取引の少ない銘柄が古い価格のまま残る。先物だけが先行して見える一因になるため、気配ベース指数やETFも比較する。
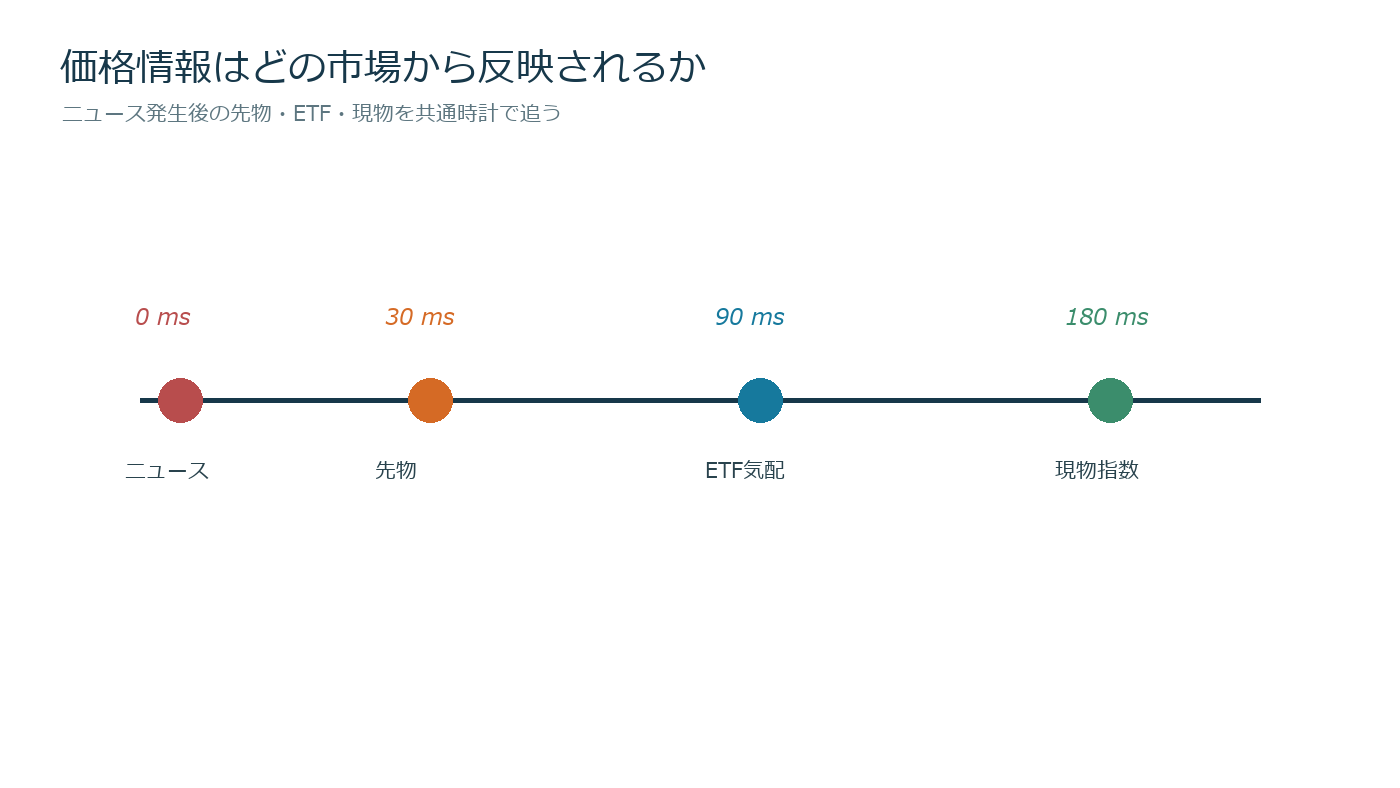
時刻同期が最重要
先物データが取引所時刻、現物が配信サーバー到着時刻なら、数十ミリ秒の差を市場現象と誤認する。両市場を同じ時計へ補正し、遅延の安定性を確認する。
一秒足でも、各秒の始値・終値の定義が違えば先読みが入る。時刻tまでに確定した先物変化で、tより後の現物変化を説明する形にする。
相互相関で候補ラグを探す
先物リターンF(t)と現物リターンS(t+k)の相関を、kをマイナス数秒からプラス数秒まで動かして計算する。k=2秒で最大なら、先物変化の2秒後に現物が同方向へ動く傾向を示す。
ただし相関0.15が統計的に有意でも、売買可能とは限らない。2秒後には気配が更新され、優位性が消えている可能性がある。
架空のニュース例
10時00分00秒に材料が出て、先物が10秒で0.8%上昇、ETFが0.7%、現物指数が0.5%上昇したとする。指数の遅れ0.3%を利益機会と考えるのは早い。
現物指数は古い構成価格を含み、ETF売気配はすでに0.75%上へ移動しているかもしれない。買える価格と表示指数を区別する。
価格発見を二方向で測る
先物が現物を説明するだけでなく、現物が先物を説明する回帰も行う。大型構成銘柄の決算では、現物株の変化が指数先物へ波及することがある。
ベクトル誤差修正モデルなどを使えば、長期的な価格関係からのずれがどちらの市場で修正されるかを調べられる。ただしモデル名より、入力価格とラグ選択の透明性が重要である。
時間帯で主導市場は変わる
寄り付き前は現物が閉じているため先物が情報を吸収する。現物寄り付き後は多数の個別株注文が入り、現物側の情報量が増える。引けオークションでは指数連動注文が現物を主導する場合もある。
一日平均のリード値だけでなく、寄り、通常時間、引け、夜間へ分ける。海外市場の取引時間が重なるかも記録する。
売買戦略の検証
先物が0.2%以上動き、現物ETFが0.1%未満ならETFを買う、と事前定義する。エントリーは次の取得可能な売気配、決済は買気配を使う。
手数料、スプレッド、先物とETFの約定時刻差、未約定を含める。シグナル発生から100ミリ秒、1秒、5秒遅延させ、成績が残るか確認する。
見せかけのリードを防ぐ
流動性の低い現物は価格更新が少ないだけで遅れて見える。取引頻度を揃える、気配中値を使う、出来高上位銘柄だけで指数を再構成するなど感応度分析を行う。
同じニュースで両市場が動く共通原因を、先物から現物への因果と断定しない。予測力が将来区間で再現するかを重視する。
リスク管理
裁定のつもりでも、片側だけ約定すれば方向ポジションになる。二市場の注文上限、片側約定時の即時ヘッジ、通信障害時の停止条件を決める。
値幅制限や取引停止で現物が動けず、先物だけ動く場合は収束時刻が不明である。価格差が大きいほど安全なのではなく、制度差のリスクが増えている可能性がある。
確認項目
- 先物を理論価格へ補正する
- 両市場の時計を同期する
- 指数値と約定可能気配を分ける
- 双方向の予測力を測る
- 時間帯・イベント別に検証する
- 片側約定の損失を計上する
リード・ラグは固定した法則ではなく、市場参加者、取引時間、通信環境によって変わる。予測の存在より、実際の発注遅延を入れても費用後利益が残るかが核心である。
実装前の遅延予算
データ配信20ミリ秒、計算5ミリ秒、注文送信15ミリ秒、取引所応答10ミリ秒なら、最短でも50ミリ秒を要する。バックテストでは少なくともこの時間だけエントリーを遅らせる。
平均遅延ではなく99パーセンタイルを使う。混雑時だけ300ミリ秒へ伸び、その瞬間に価格発見が集中するなら、平常平均の優位性は実運用で得られない。
現物バスケットの作り方
全構成銘柄をリアルタイム計算できない場合、時価総額上位や売買代金上位で代理バスケットを作る。指数寄与率を重みにし、古い約定値ではなく気配中値を使う。
代理バスケットの追随誤差を平常時に測り、先物との価格差から先に差し引く。誤差0.08%の代理指数で0.05%の先行差を議論しても意味がない。
先物限月とロール
期近から次限月へ流動性が移る週は、どちらを代表価格とするかで結果が変わる。出来高最大限月へ毎日切り替えると系列が飛ぶため、理論ベーシスで連続化する。
ロール日をまたぐ検証では価格差をリターンと誤認しない。限月ごとの生データでも同じリード関係が出るか確認する。
ETFのプレミアムを分離する
ETFは現物バスケットの代理として便利だが、NAVからのプレミアム・ディスカウントを持つ。先物上昇後にETFが遅れて見えても、既に売気配は理論価値を超えている場合がある。
ETF価格を推定NAVで割った乖離率を保存し、収束利益と市場方向利益を分ける。設定・交換単位未満の投資家は裁定を完結できない点も考慮する。
イベント別の価格発見
マクロ統計では指数先物、個別決算では構成銘柄、指数入替では現物引け注文が主導しやすいという仮説を立てる。全イベントを平均せず、情報の発生源で分類する。
イベント時刻の前後30分だけを抽出し、通常時間の結果と比較する。主導市場がイベント種類で反転するなら、固定した先物先行ルールは使えない。
方向ではなくヘッジへ使う
先物が先に下落し現物ポートフォリオの価格更新が遅いとき、表示損益は実態より良く見える。先物変化から推定した公正価値で含み損と必要証拠金を更新する。
現物1000万円、ベータ1.1、先物下落1%なら、現物が未更新でも約11万円の市場要因損失を仮計上する。追証や損失上限の判断を古い現物価格へ依存しない。
相互相関の安定性
一日ごとに最大相関ラグを計算し、中央値だけでなく分布を示す。平均2秒先行でも、半数の日がゼロまたは逆方向なら実行ルールは不安定である。
ラグが通信設備更新後に短縮していないか、年単位で比較する。古いデータで見つかった数秒の差は現在既に裁定されている可能性が高い。
容量の評価
小口では利益があっても、注文額を増やすと自分がETF価格を先に動かす。発注額を市場出来高の0.1%、0.5%、1%へ変え、市場インパクト後の損益を推定する。
シグナル寿命が短いほど分割執行できず、容量は小さくなる。年率収益だけでなく、一回あたり投入可能額を示す。
停止条件
実遅延を入れた予測差がスプレッドの1.5倍未満、片側約定率が上限超過、時刻同期誤差が許容値超過のいずれかで自動停止する。
価格差が急拡大したときほどデータ障害の可能性がある。利益機会と決めつけず、複数データ源の整合を確認する。
リターン窓を重ねない
先物の1秒リターンで次の5秒の現物を予測すると、毎秒計算した目的変数同士が大きく重なる。有効サンプル数を過大評価しないよう、非重複窓でも検証する。
重複を使う場合は日付単位の標準誤差やブロック・ブートストラップを用いる。一日の高速変動を何千件もの独立成功と数えない。
公正価値差の具体計算
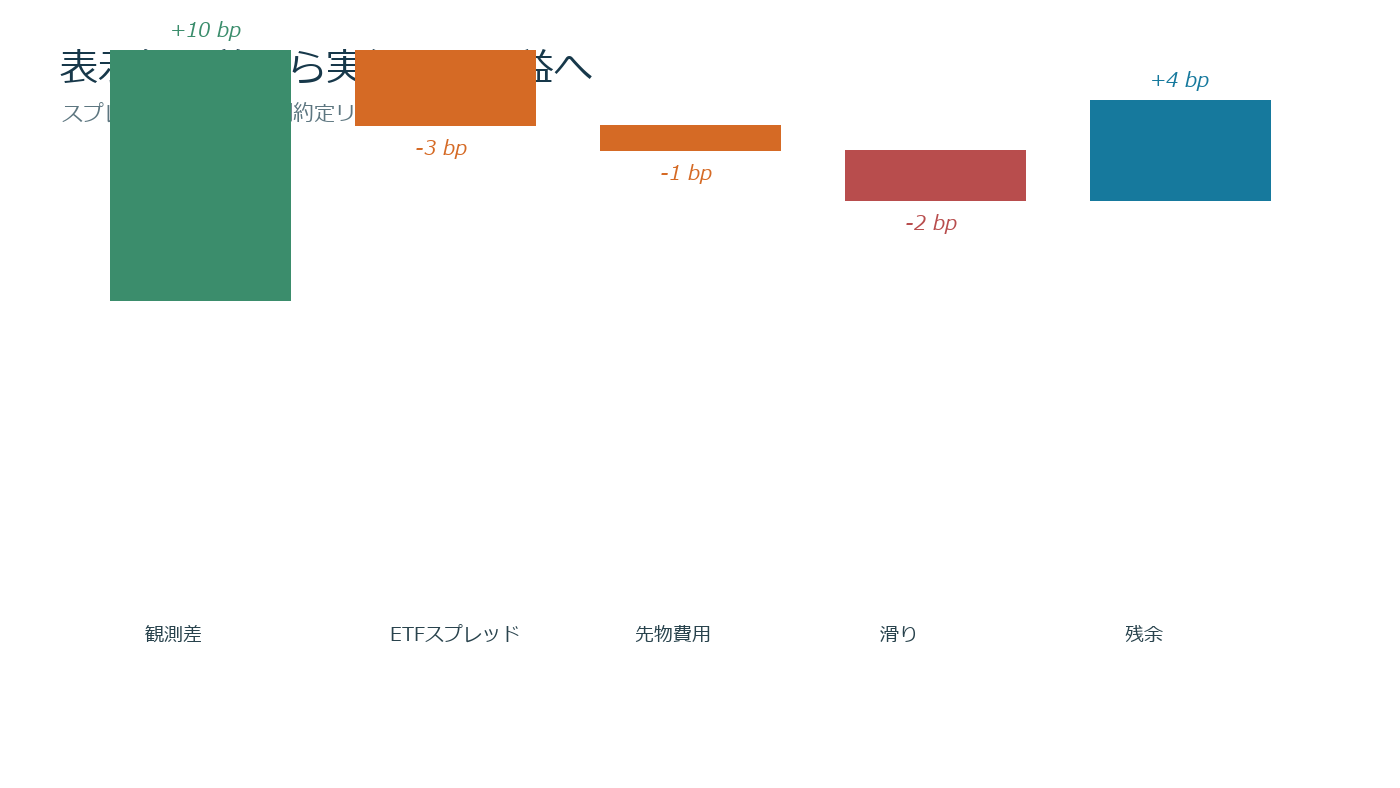
理論先物が40,000円、実先物40,040円ならプレミアム0.10%。同時点ETFが推定NAVより0.04%高いなら、単純な差は0.06%である。
ETF往復スプレッド0.03%、先物ヘッジ0.01%、市場影響0.02%なら期待差は費用と同じ0.06%で消える。表示差があっても利益余地はない。
研究結果の再現手順
生データのタイムゾーン、欠損処理、先物連続化、指数代理法、ラグ範囲を設定ファイルへ残す。結果図だけでは再現できない。
同じ日の同じ10分を別データ会社で比較し、先行秒数が一致するか確認する。データ固有の遅延なら市場の価格発見とは呼べない。
初心者が避けるべき誤解
先物上昇後に現物指数が上がったチャートを見ても、実際に買えたETF価格が遅れていた証拠にはならない。売気配の履歴が必要である。
無料の遅延データでリアルタイム裁定を検証することもできない。学習用の統計検証と、発注可能性の評価を分ける。
最終判断のチェック
相関ピークの高さだけでなく、発注遅延後の価格差、両建て完了率、片側約定の最大損失を同じ表へ載せる。どれか一つが欠ければ、研究上の先行性を売買可能な優位性と呼ばない。
四半期ごとに先行ラグを再推定し、短縮または逆転した場合は停止する。市場構造の変化を過去平均で押し切らず、次の未使用期間で再承認する。
コメント