買い板に10万株が並んでいても、自分が売ろうとした瞬間に消えれば、その板は損失を吸収してくれない。板の静止画が示す数量と、実際に約定できる流動性は別物である。
キャンセル率は重要な手掛かりだが、高いだけで不正や見せ玉と断定できない。マーケットメーカーの在庫管理や価格追随でも注文は頻繁に更新される。意図ではなく、執行結果にどう影響したかを測る。

基本のキャンセル率
一定時間の新規指値数量が100万株、取消数量が80万株なら、数量ベースの取消比率は80%である。件数ベース、数量ベース、滞在時間加重で値が変わる。
100株注文を1万回取消す市場と、10万株注文を10回取消す市場は意味が違う。最低でも件数と数量を併記する。
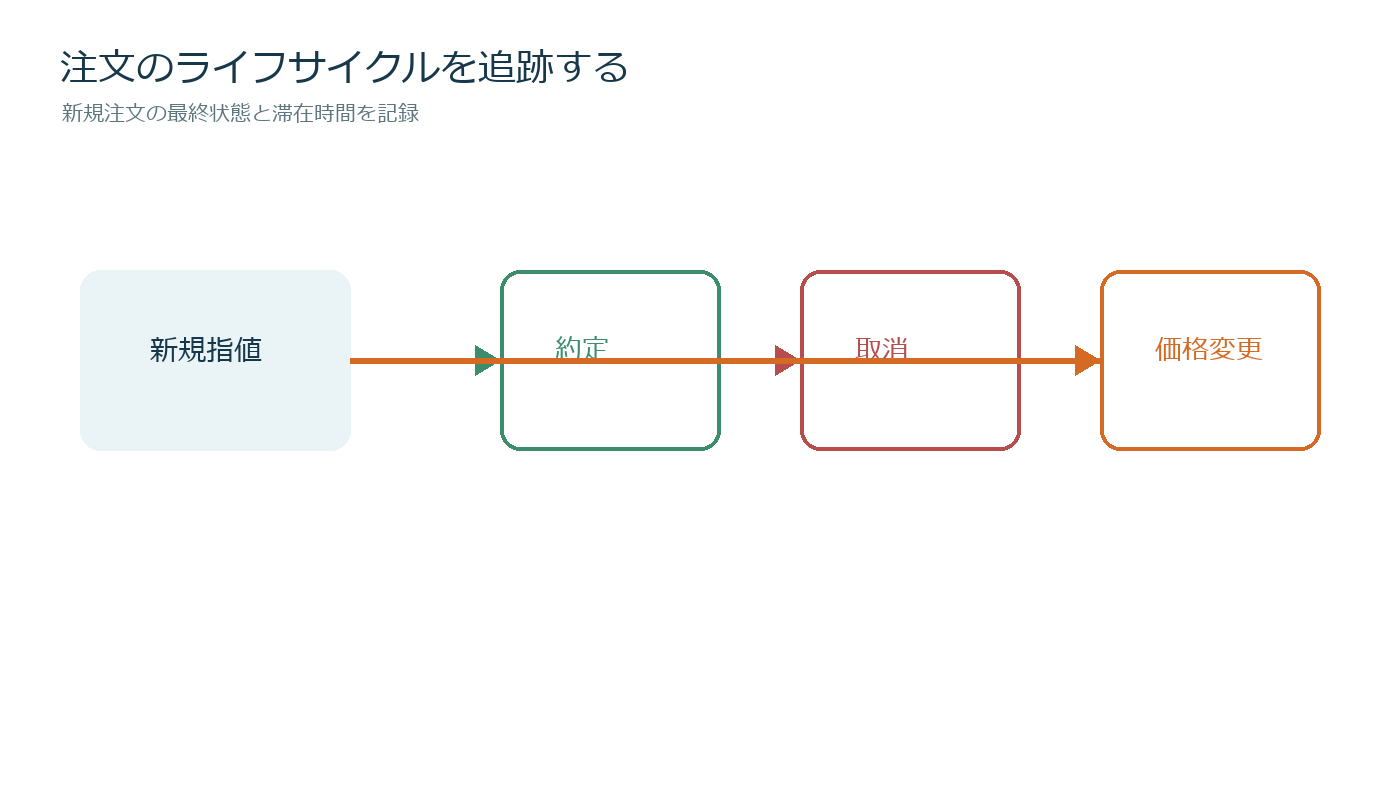
価格変更も実質取消として扱う
注文IDが消え、別価格へ新しいIDで出し直されるなら、旧価格の流動性は失われた。取引所メッセージを追跡し、新規・変更・取消・約定を同じ注文単位で結ぶ。
データに注文IDがなければ、板数量差だけで推定することになる。同時刻の約定と板減少を照合し、約定による減少を取消へ誤分類しない。
滞在時間の分布
中央値50ミリ秒、90パーセンタイル2秒なら、多くの注文は人が反応する前に消えている。平均だけでは少数の長期注文に引っ張られるため、中央値と分位点を使う。
最良気配、2〜5ティック外、さらに遠い価格で滞在時間を分ける。遠い板は長く残っても、急変時に最良気配へ近づくと取消されることがある。
実効板厚を作る
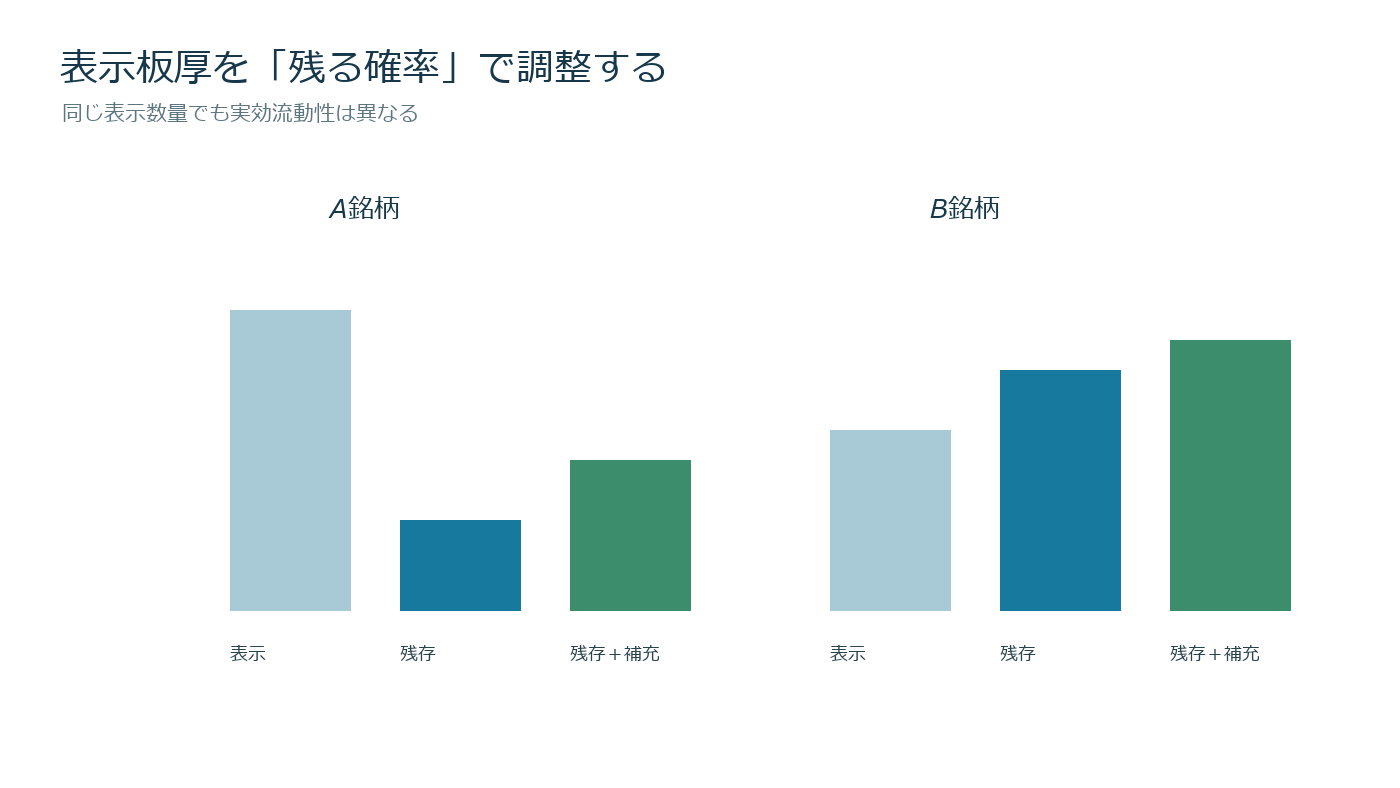
表示数量へ「次の1秒間に残る確率」を掛ける。買い板10万株でも残存確率30%なら、実効板厚は3万株と見る。時間軸は自分の発注・到達遅延に合わせる。
1秒後残存率、約定率、ショック後補充率を組み合わせれば、単純な表示数量より執行可能性に近い。
架空の執行例
最良買気配1,000円に5万株、999円に8万株ある。10万株を売れば平均999.3円程度と予想したが、最良板の70%が取消され、998円まで食えば平均998.7円へ悪化する。
差0.6円×10万株で6万円である。板を見た瞬間の推定と注文到達時の板を保存し、予測誤差を測る。
高キャンセルが悪いとは限らない
競争的な市場では気配更新が速く、スプレッドが狭い場合がある。取消率が高くても、注文後すぐ別価格へ補充され、実際の市場インパクトが小さければ流動性は機能している。
反対に取消率が低くても、板自体が少なければ執行しにくい。取消率、スプレッド、デプス、回復速度を同時に見る。
急変前後を比較する
平常時、ニュース前、ニュース後で取消率と残存率を比較する。急変直前に最良気配の取消が増え、補充率が低下するなら、注文サイズを落とす材料になる。
価格変化後に取消が増えただけなら予測指標ではない。最低でも数秒先の滑りを目的変数にし、先行性を確認する。
バックテスト
各注文送信時点の表示板、到達推定時点の板、実約定、未約定を保存する。実効板厚の十分位ごとに、平均滑り、完了率、約定時間を比較する。
成功した約定だけを集めると、消えた板により未約定となったケースが消える。未約定は評価時点価格との差を機会損失として計上する。
発注への利用
実効板厚が注文量の3倍以上なら通常執行、1〜3倍なら分割、1倍未満なら上限を縮小する、と事前にルール化する。固定の秒数ではなく板回復を待つ適応型も比較する。
待てば有利とは限らない。情報を持つ注文なら価格が逃げるため、緊急度が高い。市場インパクトと機会損失を合計する。
注意すべきデータ欠損
板更新の取りこぼしは、消えた数量を取消と誤認させる。シーケンス番号の欠落、タイムスタンプ逆転、受信遅延を監視し、欠損区間を通常値で補完しない。
呼値変更、取引所仕様変更、注文種別の追加前後を同じモデルで扱わない。制度変更日を境に再推定する。
確認項目
- 件数と数量の取消率を分ける
- 約定による板減少を除く
- 注文の滞在時間を測る
- 自分の遅延に合う残存率を使う
- 未約定の機会損失を含める
- 高取消率を不正と断定しない
板の信頼度は、表示された数量ではなく、注文到達まで残り、約定後に補充されるかで決まる。キャンセル率を意図の推測ではなく、実効板厚の調整係数として使うと実務へつなげやすい。
日中季節性を調整する
寄り付きは注文訂正が多く、昼間は少ない。時刻別中央値からの偏差で評価し、朝の通常水準を一日平均と比べて異常扱いしない。
銘柄ごとに更新頻度が違うため、絶対件数ではなく約定件数または表示板数量で標準化する。比較対象を同じ流動性階層へ限定する。
取消の直後に何が起きたか
最良買い板が大量取消された後の1秒、5秒、30秒リターンを測る。下落が続くなら板消失が先行情報を含む可能性があるが、すぐ同価格へ補充されるなら単なる注文更新である。
取消方向、数量、直前板に占める割合を分ける。100万株の板で1万株消えるケースと、2万株の板で1万株消えるケースを同列にしない。
注文年齢を表示する
各価格帯の数量だけでなく、注文年齢の中央値を算出する。長く残る板は短命な板より約定可能性が高い可能性がある。
ただし古い注文が安全とは限らない。価格接近時に一斉取消されるかを調べ、距離ごとの生存曲線を作る。
生存分析として扱う
注文投入から取消または約定までの時間を生存時間とし、価格距離、ボラ、スプレッドを説明変数にする。まだ板に残る注文は打ち切りデータとして扱う。
単純平均より、次の500ミリ秒に残る条件付き確率を直接推定できる。モデルは期間を分けて検証する。
自分の注文も板を変える
大口指値を置けば表示板が厚くなり、他参加者の注文や取消を誘発する。過去板だけで予測した残存率は、自分の注文サイズが大きい場合に外れる。
少額試験注文から始め、注文額別に補充と取消の反応を測る。取消を誘うからといって操作意図を断定せず、執行結果だけを評価する。
アイスバーグと非表示流動性
表示板が少なくても、約定のたび同価格へ数量が補充される場合がある。表示数量だけで実効板厚を過小評価しない。
同価格で表示以上の約定が続いた量を補充流動性として記録する。キャンセル率が高い市場でも非表示流動性により滑りが小さいケースを分ける。
成行と指値の選択
板残存率が低いから成行が常に良いわけではない。成行は消えた後の薄い板を食う。指値は未約定と逆選択を負う。
同時刻に成行、最良指値、1ティック改善指値の仮想注文を置き、30秒後の実行ショートフォールを比較する。
ストレスシナリオ
表示板の80%が消え、スプレッドが3倍、補充速度が半分になる状況で、注文完了価格を計算する。通常平均の残存率だけで損失上限を作らない。
複数銘柄を同時に売る場合、全銘柄の板が同時に消える。銘柄別の最悪値を独立として分散効果を過大評価しない。
監査用ログ
注文判断時の板、送信時刻、取引所受付、約定・取消応答を保存する。画面キャプチャではミリ秒順序や未約定を再現できない。
月次で予測実効板厚と実約定数量の比を確認し、過大推定が続く価格帯の係数を下げる。変更は次月から適用する。
価格帯別の信頼度マップ
最良気配、1ティック外、2〜5ティック外ごとに残存率を色分けする。最良だけ短命なら、表示板全体ではなくタッチ付近の競争が激しい。
注文サイズを各帯の実効板厚へ配分し、どこまで食うかを予測する。一つの平均取消率で全価格帯を調整しない。
架空の比較表
A銘柄は表示10万株、残存率30%、補充2万株で実効5万株。B銘柄は表示6万株、残存率80%、補充1万株で実効5.8万株となる。静止画ではAが厚いが、実行可能性はBが高い。
この推定と実約定を毎回比較し、過大推定率を記録する。安全側に見るなら下方信頼限界を注文上限に使う。
注文種別ごとの違い
Post Only、IOC、通常指値では取消理由が異なる。即時約定を避けるため拒否された注文を、意思による取消と同じに数えない。
自己約定防止、取引所による取消、セッション終了も識別する。利用者行動を測るならシステム取消を除く。
初心者向けの観察方法
フル板履歴がなくても、発注前の最良数量、注文到達時、約定後1秒の三点を保存すれば「見えていた板が残ったか」を測れる。
最低100件を集め、平均だけでなく中央値と最悪10%を確認する。数件の印象で板が信用できないと結論づけない。
執行ルールの評価期間
取消率モデルを作った月と同じ月の約定へ当てると、特殊な相場状態へ適合しやすい。最低でも翌月以降を評価期間とし、決算期や指数入替週を別に確認する。
実効板厚を使うルールと、表示板だけを使う単純ルールを同時に走らせる。平均滑り、最悪10%、完了率の三項目すべてで改善するかを見る。
資金管理への反映
推定実効板厚の20%までを一回注文上限とし、過大推定が続けば10%へ下げる。注文量を減らしても一銘柄への総保有が大きければ出口問題は残るため、保有額上限も別に置く。
急落時には残存確率を平常推定の半分としてストレス計算する。最悪時の完了価格が損失予算を超えるなら、新規保有段階で数量を縮小する。市場全体の取消が同時上昇した日は通常モデルを停止し、危機時上限へ切り替える。
コメント